Eine Sparwende bei einer wöchentlichen Gewohnheit
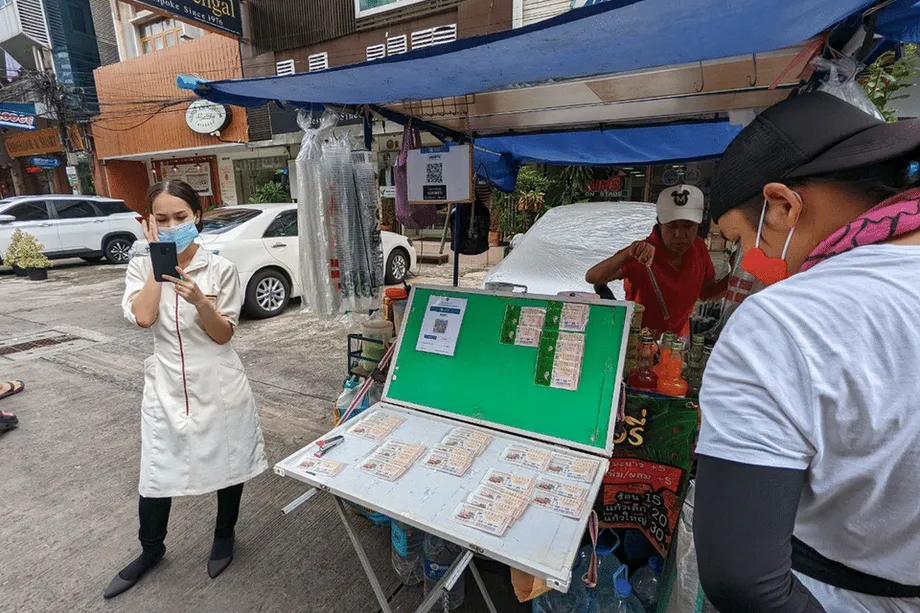
Thailand bereitet eine Regelung vor, mit der Lottospieler Verluste künftig in Ersparnisse für später umwandeln können. Die Regierung hat eine neue Maßnahme vorgestellt, bei der Geld, das für nicht gewinnende digitale Lotterielose ausgegeben wird, in die Altersvorsorge fließt. Der von Vizepremierminister und Finanzminister Ekniti Nitithanprapas vorangetriebene Plan soll innerhalb von vier Monaten starten. Er ist Teil einer umfassenderen Initiative, die angesichts der alternden Bevölkerung die privaten Ersparnisse erhöhen und eine beliebte Freizeitbeschäftigung stärker auf die finanzielle Absicherung im Alter ausrichten soll.
Inhalt
- Eine Sparwende bei einer wöchentlichen Gewohnheit
- So funktioniert die Umwandlung von Lotterielosen in Ersparnisse
- Wann Sparer auf ihr Guthaben zugreifen können
- Nur digital: Identitätsprüfung und Verbraucherschutz
- Der Unterschied zur Rentenlotterie des National Savings Fund
- Stand des Gesetzgebungsverfahrens zur Rentenlotterie
- Warum die Regierung jetzt handelt
- Woher das Geld kommt und wie die Mittel verwaltet werden
- Reaktionen der Öffentlichkeit und offene Fragen
- Internationale Perspektive und mögliche Wirkung
- Wie es weitergeht
- Wichtige Punkte
Dieses Umwandlungsmodell läuft parallel zu einer neuen Rentenlotterie, die beim National Savings Fund (NSF) eingerichtet wird, ist aber von ihr getrennt. Bei der Rentenlotterie gibt es wöchentlich eine Ziehung. Jedes Los wird dabei zu Ersparnissen, die im Rentenalter zurückgezahlt werden – unabhängig davon, ob es gewinnt oder nicht. Beide Initiativen sollen häufige Lotteriekäufe in ein dauerhaftes finanzielles Polster fürs Alter verwandeln, ohne zu mehr Glücksspiel anzuregen.
Nach Angaben der Behörden ist das Umwandlungsmodell rechtlich und technisch startklar. Es soll über die staatliche digitale Plattform Pao Tang abgewickelt werden, damit jeder Kauf einer verifizierten Identität zugeordnet und dem Konto des jeweiligen Sparers gutgeschrieben werden kann. Das Ziel ist einfach: Gewinnt ein Los keinen Preis, soll ein festgelegter Anteil des eingesetzten Geldes nicht verloren gehen. Stattdessen bleibt er in einem Sparinstrument erhalten, dessen Regeln denen des thailändischen Rahmenwerks für Altersvorsorgefonds ähneln.
So funktioniert die Umwandlung von Lotterielosen in Ersparnisse
Im Rahmen des neuen Modells wird ein Teil des Preises nicht gewinnender digitaler Lotterielose automatisch einem individuellen Sparkonto gutgeschrieben. Das Geld fließt in einen Fonds, der konservativen Anlageregeln folgt. Auszahlungen sind ab dem 55. Lebensjahr möglich – eine vertraute Altersgrenze für thailändische Sparer, die Altersvorsorgefonds nutzen. Das Finanzministerium hat signalisiert, dass Sicherheit und Kapitalerhalt im Mittelpunkt stehen werden.
Die Regierung plant, Mittel aus der bestehenden Aufteilung der Lotterieeinnahmen umzuschichten, um die Spargutschriften zu finanzieren. Der Anteil, der derzeit dem Government Lottery Office zugewiesen wird, soll dazu beitragen, die Überweisungen auf die Sparkonten zu finanzieren. So wird ein Teil der Lotterieeinnahmen von der Verwaltung zurück zu den Spielern gelenkt – in Form langfristiger Ersparnisse.
Wann Sparer auf ihr Guthaben zugreifen können
Teilnehmer können ab dem 55. Lebensjahr Auszahlungen beantragen. Menschen ab 56 Jahren können weitere fünf Jahre lang in das Sparmodell einzahlen. Das angesparte Guthaben kann als Sicherheit für Kredite dienen. So soll Liquidität verfügbar werden, ohne dass das Guthaben vorzeitig aufgelöst werden muss. Das könnte Haushalten helfen, finanzielle Notlagen zu überbrücken und zugleich am Ziel der Altersvorsorge festzuhalten.
Die Behörden betonen, dass die Maßnahme zum Sparen anregen und nicht das Glücksspiel fördern soll. Die Umwandlung gilt ausschließlich für digitale Lose, die über Pao Tang gekauft wurden. So lassen sich Käufe genau nachverfolgen, Identitäten überprüfen und Gutschriften automatisch dem richtigen Konto zuordnen. Papierlose sind zumindest zum Start ausgenommen, da sie sich nicht in Echtzeit zuverlässig einem verifizierten Sparer zuordnen lassen.
Nur digital: Identitätsprüfung und Verbraucherschutz
Pao Tang ist die staatlich unterstützte App für Zahlungen an die Regierung, Sozialprogramme und den Verkauf offizieller digitaler Lotterielose. Käufe werden mit einem verifizierten Profil verknüpft, zu dem auch eine Bankverbindung gehört. Diese Infrastruktur verringert das Betrugsrisiko, vereinfacht die Abwicklung und ermöglicht automatische Spargutschriften, wenn ein Los nicht gewinnt.
Die Beschränkung auf digitale Käufe verschafft der Regierung eine lückenlose Transaktionshistorie. Sie dient auch dem Verbraucherschutz, denn die Verantwortlichen können ungewöhnliche Ausgabenmuster beobachten und bei Bedarf Schutzmaßnahmen einführen. Die Datenschutzvorschriften gelten weiterhin. In den Programmbedingungen soll festgelegt werden, wie personenbezogene Daten verwendet, gespeichert und geschützt werden.
Ein Nachteil ist, dass Käufer von Papierlosen keine Spargutschrift erhalten. Die Verantwortlichen argumentieren, die erste Phase müsse digital sein, um Genauigkeit zu gewährleisten und Missbrauch zu verhindern. Im Laufe der Zeit könnten weitere Vertriebskanäle geprüft werden, sofern sich die Zuordnungsprobleme lösen lassen, ohne den Schutz zu schwächen.
Der Unterschied zur Rentenlotterie des National Savings Fund
Die Umwandlung nicht gewinnender digitaler Lose ist unabhängig von der neuen Rentenlotterie, die gesetzlich beim National Savings Fund verankert werden soll. Bei der Rentenlotterie dient jedes Los von Anfang an als Sparanlage. Die Lose kosten 50 Baht. Geplant sind wöchentliche Ziehungen freitags um 17 Uhr mit fünf Hauptpreisen von je 1 Million Baht und 10.000 zweiten Preisen von je 1.000 Baht. Gewinne werden auf mit PromptPay verknüpfte Bankkonten überwiesen.
Wer nicht gewinnt, spart jeden eingesetzten Baht beim NSF an und erhält das Geld im Alter von 60 Jahren einschließlich der Anlageerträge zurück. Die Käufe sind auf 3.000 Baht pro Person und Monat begrenzt, um Fairness zu gewährleisten und eine Konzentration bei wohlhabenden Käufern zu begrenzen. Menschen über 60 können teilnehmen, wenn sie bereit sind, vor dem Zugriff auf das Guthaben zehn Jahre zu warten. Die Verantwortlichen prüfen außerdem begrenzte Möglichkeiten für vorzeitige Auszahlungen im Rahmen ministerieller Vorschriften, etwa Teilentnahmen für medizinische Kosten.
Stand des Gesetzgebungsverfahrens zur Rentenlotterie
Das Kabinett hatte zuvor Änderungen am NSF-Gesetz gebilligt, um eine Rentenlotterie zu ermöglichen. Das Repräsentantenhaus hat den Gesetzentwurf inzwischen mit überwältigender Mehrheit verabschiedet. Als Nächstes folgen die Prüfung im Senat und weitere Vorschriften. Die Behörden haben einen Start im vierten Quartal dieses Jahres in Aussicht gestellt, sofern die letzten Schritte planmäßig abgeschlossen werden. Sobald das Gesetzgebungsverfahren beendet ist, wird der NSF Einzelheiten zur Teilnahmeberechtigung, zur Verteilung der Gewinne und zu möglichen Kriterien für einen vorzeitigen Zugriff veröffentlichen.
Warum die Regierung jetzt handelt
Thailand steht vor einer raschen Alterung der Bevölkerung und ungleichen Sparmöglichkeiten in den Haushalten. Viele Beschäftigte wechseln zwischen informellen Tätigkeiten, die keine Rentenansprüche bieten. Zahlreiche Haushalte sind auf die staatliche Altersbeihilfe und Unterstützung durch Familienangehörige angewiesen, die oft knapp bemessen sind. Zugleich ist das Lottospiel tief im Alltag verwurzelt, und Ausgaben für legale wie illegale Lotterien sind weit verbreitet.
Die Behörden wollen einen Teil dieser regelmäßigen Ausgaben erfassen und in Ersparnisse umleiten, die den Menschen im Alter zugutekommen. Die Umwandlung nicht gewinnender digitaler Lose soll einen Anstoß geben. Geld, das bislang verloren ging, wächst so zu einem Guthaben heran, das die Alterseinkünfte ergänzen oder in schwierigen Zeiten als Kreditsicherheit dienen kann. Die Rentenlotterie geht noch einen Schritt weiter: Jedes Los wird vom ersten Tag an zur Einzahlung, ergänzt um die Chance auf einen Gewinn.
Der stellvertretende Finanzminister Paopoom Rojanasakul hat die Rentenlotterie des NSF mit einer einfachen Formulierung beschrieben, die das politische Ziel auf den Punkt bringt.
Es ist strukturiertes Sparen, kein Glücksspiel.
Finanzpolitische Verantwortliche, darunter Vizepremierminister Ekniti Nitithanprapas, erklären, das neue Umwandlungsmodell habe Priorität und könne rasch eingeführt werden, weil die digitale Losverwaltung und die Zahlungswege bereits eingerichtet seien. Das Konzept stützt sich auf vorhandene Plattformen, Regeln für die Preisverteilung und Fondsstrukturen, die der Öffentlichkeit bereits bekannt sind.
Woher das Geld kommt und wie die Mittel verwaltet werden
Bei der staatlichen Lotterie Thailands wird der Preis jedes Loses auf Gewinne, Staatseinnahmen und Verwaltungskosten aufgeteilt. Die Regierung plant, die Umwandlung aus dem Anteil zu finanzieren, der derzeit für das Government Lottery Office vorgesehen ist. Damit soll ein Teil der bestehenden Mittelaufteilung auf private Sparkonten umgeleitet werden. Die Änderung soll den Spielern zugutekommen, ohne den Gewinnfonds anzutasten.
Die Anlagen sollen konservativ verwaltet werden. Die Verantwortlichen verweisen auf Grundsätze, die denen von Altersvorsorgefonds ähneln. Diese sind auf lange Anlagezeiträume ausgelegt und sollen das Kapital erhalten und umsichtig vermehren. Im Interesse der Sicherheit sollen die Portfolios stärker auf Anleihen und hochwertige Finanzinstrumente als auf spekulative Anlagen setzen. Die Aufsicht erfolgt im Rahmen der geltenden Finanzvorschriften zum Schutz der Sparer.
Das Finanzministerium bereitet außerdem eine monatliche Ausgabe von Staatsanleihen für ältere und pensionierte Bürger mit einem Kupon von 1 Prozent vor. Das Programm bietet eine einfache und sichere Möglichkeit für Menschen, die ein vorhersehbares Einkommen oder einen Platz für ihr Geld suchen, ohne Marktrisiken einzugehen. Eine Rendite von 1 Prozent ist zwar bescheiden, doch das Instrument lässt sich leicht erwerben und ergänzt den umfassenderen Plan, die Altersvorsorge zu stärken.
Reaktionen der Öffentlichkeit und offene Fragen
Das Umwandlungsmodell und die NSF-Rentenlotterie versprechen mehrere Vorteile. Für Millionen Lotteriespieler werden automatisch Ersparnisse aufgebaut. Die Möglichkeit, Guthaben als Sicherheit zu nutzen, kann Haushalten mit Liquiditätsproblemen helfen, ohne dass sie ihr Konto auflösen müssen. Eine digitale Transaktionshistorie kann zudem Betrug verringern und gezielte Aufklärung über verantwortungsbewusste Ausgaben ermöglichen.
Es gibt auch Nachteile. Die Beschränkung der Umwandlung auf digitale Lose könnte Käufer ausschließen, die auf Papierlose angewiesen sind. Ohne eine gute Informationsarbeit und Unterstützung bei der Anmeldung könnte die digitale Kluft dazu führen, dass manche Menschen auf dem Land oder ältere Spieler außen vor bleiben. Außerdem besteht das Risiko, dass eine Sparfunktion im Zusammenhang mit Lotterien häufige Käufe normalisiert. Klare Informationen, gegebenenfalls Ausgabenlimits und Warnhinweise zum verantwortungsbewussten Spielen werden wichtig sein, damit das Sparen im Mittelpunkt bleibt.
Während der Beratungen zur Rentenlotterie haben Abgeordnete technische Fragen aufgeworfen. Einige fordern flexible Regeln für vorzeitige Auszahlungen, etwa zur Begleichung von Arztrechnungen oder anderen notwendigen Ausgaben. Andere verlangen Klarheit über Mindestrenditen oder die Gewinnstruktur. Die Verantwortlichen argumentieren, konservative Anlagerichtlinien und eine monatliche Kaufobergrenze schafften einen Ausgleich zwischen attraktiven Merkmalen und Risikokontrolle. Wie diese Elemente umgesetzt werden, legen die endgültigen Vorschriften fest.
Internationale Perspektive und mögliche Wirkung
Internationale Institutionen interessieren sich für den Ansatz Thailands. Das Land greift eine vertraute Gewohnheit auf und lenkt sie in Richtung formeller Sparmöglichkeiten. Damit erprobt es ein Modell, das auch für andere alternde Gesellschaften mit geringer Rentenabdeckung und großer Beliebtheit von Lotterien oder ähnlichen Spielen geeignet sein könnte.
Nach Gesprächen mit thailändischen Regierungsvertretern lobte die Weltbank das Konzept, das kulturelle Gewohnheiten nutzt, um langfristiges Sparen bei vergleichsweise geringen Haushaltskosten anzuregen.
Die Rentenlotterie ist eine bemerkenswerte Innovation zur Stärkung der Altersvorsorge.
Politikanalysten sehen in beiden Modellen Experimente der Verhaltensökonomie. Ihr Erfolg hängt davon ab, ob die Menschen der Verwaltung der Mittel vertrauen, die Nutzung von Pao Tang reibungslos funktioniert und über Rechte und Regeln rechtzeitig informiert wird. Wenn die Menschen sicher sein können, dass ihr Geld geschützt und leicht nachzuverfolgen ist und im Ruhestand zur Verfügung steht, dürfte die Teilnahme zunehmen. Misslingt die Umsetzung, wird das Vertrauen leiden.
Wie es weitergeht
In den kommenden vier Monaten will das Finanzministerium die Regeln für die Umwandlung nicht gewinnender digitaler Lose fertigstellen. Dazu gehören die genaue Berechnungsformel für Gutschriften, die Auszahlungsbedingungen und das Verfahren, mit dem Guthaben als Kreditsicherheit eingesetzt werden können. Die Pao-Tang-App muss aktualisiert werden, damit Nutzer ihr Guthaben an einem Ort einsehen, nachverfolgen und verwalten können. In der Kommunikation soll betont werden, dass das Programm das Sparen belohnt und nicht zum Glücksspiel anregt.
Die NSF-Rentenlotterie durchläuft weiter das Gesetzgebungsverfahren. Schließt der Senat seine Prüfung ab und werden die Vorschriften rechtzeitig erlassen, bleibt ein Start im vierten Quartal möglich. Der NSF wird darlegen, wie die wöchentlichen Ziehungen ablaufen, wie Rückzahlungen gutgeschrieben werden und unter welchen Bedingungen Ausnahmen für vorzeitige Auszahlungen gelten. Geplant ist eine öffentliche Informationskampagne, damit Käufer verstehen, dass jedes Los zu Ersparnissen wird und Gewinne ohne weitere Schritte über PromptPay ausgezahlt werden.
Wichtige Punkte
- Thailand will einen Teil der Ausgaben für nicht gewinnende digitale Lotterielose in Altersvorsorge umwandeln und individuellen Konten gutschreiben.
- Auszahlungen aus dem Umwandlungsmodell sind ab dem 55. Lebensjahr möglich; weitere fünf Jahre kann gespart werden.
- Guthaben können als Sicherheit für Kredite dienen und so Liquidität schaffen, ohne den Sparplan aufzulösen.
- Das Programm gilt nur für digitale Lose, die über die Pao-Tang-App gekauft wurden, um eine lückenlose Nachverfolgung und korrekte Gutschriften zu gewährleisten.
- Die Finanzierung erfolgt aus dem Lotterieeinnahmenanteil, der derzeit dem Government Lottery Office zugewiesen ist; die Anlagen sollen auf Sicherheit ausgerichtet sein.
- Eine separate NSF-Rentenlotterie bietet Lose für 50 Baht mit wöchentlichen Ziehungen, einer monatlichen Kaufobergrenze von 3.000 Baht und vollständiger Rückzahlung des Einsatzes im Alter von 60 Jahren für Nichtgewinner.
- Das Repräsentantenhaus hat den NSF-Gesetzentwurf verabschiedet. Nun steht die Prüfung im Senat an; die Behörden streben einen Start im vierten Quartal an.
- Das Finanzministerium plant ein monatliches Anleiheprogramm mit 1 Prozent Kupon für ältere und pensionierte Bürger als zusätzliche sichere Anlageoption.
- Die Behörden betonen, dass die Maßnahme zum Sparen anregen und künftige finanzielle Unsicherheit verringern soll, nicht aber das Glücksspiel fördern.