Durchgreifen gegen TaniHub und eFishery rückt Indonesiens Start-up-Boom ins Visier
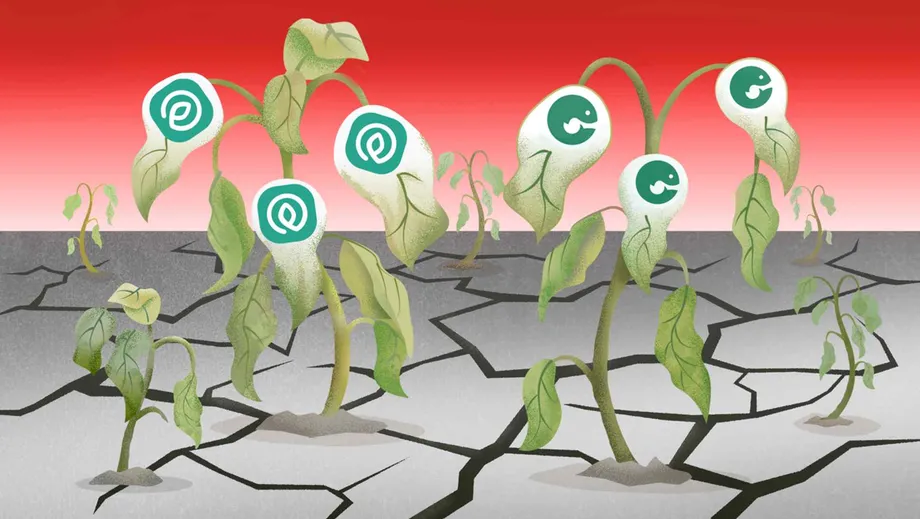
Indonesiens Start-up-Szene, lange als Wachstumsmotor für die digitale Wirtschaft Südostasiens gepriesen, steht vor ihrer bislang größten Bewährungsprobe. Die Staatsanwaltschaft in Jakarta hat ihre umfassenden Ermittlungen wegen mutmaßlicher Korruption und Geldwäsche im Zusammenhang mit dem Agrarmarktplatz TaniHub vorangetrieben. Im Zentrum des Falls stehen rund 25 Millionen US-Dollar an Investitionsgeldern. Gleichzeitig ist das Aquakultur-Einhorn eFishery nach Berichten von Ermittlern über aufgeblähte Umsätze und verschleierte Verluste ins Straucheln geraten. Die beiden Fälle unterscheiden sich zwar in ihrer konkreten Ausgestaltung, senden aber eine ähnliche Botschaft: Sie haben die Finanzierung gebremst, das Vertrauen erschüttert und eine Neubewertung der Frage erzwungen, wie Kapital in einem der größten Start-up-Märkte der Region eingesetzt und überwacht wird.
Inhalt
- Durchgreifen gegen TaniHub und eFishery rückt Indonesiens Start-up-Boom ins Visier
- Die Vorwürfe der Staatsanwaltschaft im Fall TaniHub
- Wer inhaftiert wurde und warum das wichtig ist
- Die Geldspur und der Zusammenbruch von TaniFund
- Der Zusammenbruch von eFishery verändert die Risikobewertung in der Agrar- und Lebensmitteltechnologie
- Warum staatlich gestütztes Risikokapital besonders genau geprüft wird
- Das Geschäftsmodellproblem vieler schnell wachsender Start-ups
- Ein größeres Krisenmuster: von Fintech-Kreditgebern bis zur Logistik
- Wie Investoren ihre Strategien ändern
- Was Aufsichtsbehörden und Branchenverbände unternehmen
- Kunden, Lieferanten und Beschäftigte schützen
- Was Gründer jetzt tun können, um Vertrauen zurückzugewinnen
- Das Wichtigste im Überblick
Anfang September benannte und inhaftierte die Staatsanwaltschaft Führungskräfte mit Verbindungen zu TaniHub sowie zu den Corporate-Venture-Capital-Einheiten staatlicher Unternehmen, die das Start-up finanziert hatten. Die Aufmerksamkeit richtet sich inzwischen nicht mehr nur auf Gründer, sondern auch auf professionelle Investoren, die öffentliche Gelder in private Start-ups gelenkt haben. eFishery, einst ein Vorzeigeunternehmen der Agrartechnologie, steht nun unter externer Leitung und gilt als wirtschaftlich nicht mehr tragfähig. Internationale und lokale Investoren, die bereits seit 2022 vorsichtig agieren, haben ihre Bedingungen verschärft und schließen weniger Geschäfte ab.
Die Turbulenzen reichen über das Risikokapital hinaus. Landwirte und Kreditgeber, die auf Start-up-Plattformen angewiesen waren, kämpfen mit unbezahlten Rechnungen, Liquidationen und langwierigen Gerichtsverfahren. Die Aufsichtsbehörden haben mit Lizenzentzügen im Fintech-Bereich und einer strengeren Überwachung riskanter Geschäftspraktiken reagiert. Was als vereinzelte Vorwürfe begann, sieht nun nach einer branchenweiten Abrechnung aus, mit Folgen für Wachstum, Arbeitsplätze und Indonesiens Stellung als Ziel für Technologieinvestitionen.
Die Vorwürfe der Staatsanwaltschaft im Fall TaniHub
Die Ermittlungen gegen TaniHub konzentrieren sich auf Beteiligungsinvestitionen, die MDI Ventures, die Risikokapitalsparte von Telkom Indonesia, und BRI Ventures, eine mit der Bank Rakyat Indonesia verbundene Gesellschaft, zwischen 2019 und 2023 tätigten. Nach Angaben der Staatsanwaltschaft wurden Teile dieser Investitionen rechtswidrig genehmigt und anschließend über die TaniHub Group und verbundene Unternehmen abgezweigt. Die Behörden haben aktuelle und frühere Führungskräfte der Venture-Capital-Einheiten und von TaniHub inhaftiert. Zudem prüfen sie, ob Investitionsgelder für private Zwecke und fingierte Projekte zweckentfremdet wurden. Die strafrechtlichen Ermittlungen umfassen Vorwürfe der Korruption und Geldwäsche. Der Fall ist zu einem Prüfstein dafür geworden, wie Indonesien Interessenkonflikte und interne Kontrollen handhabt, wenn öffentliche Gelder in Start-ups fließen.
Wer inhaftiert wurde und warum das wichtig ist
Die ersten Inhaftierungen erfolgten Ende Juli. Betroffen waren frühere Spitzenmanager von TaniHub sowie eine Führungskraft von MDI Ventures. Anfang September weitete sich der Kreis auf ranghohe Personen mit Verbindungen zu BRI Ventures und MDI Ventures aus, die Investitionen analysiert oder genehmigt hatten. Zu den von den Behörden genannten Personen gehören aktuelle und frühere Führungskräfte, die Einfluss auf große, für Innovationen vorgesehene öffentliche Kapitalmittel hatten. Der Schock geht nicht nur auf das mutmaßliche Fehlverhalten zurück, sondern auch auf das Signal, dass die Staatsanwaltschaft neben den Betreibern auch Investoren zur Verantwortung ziehen will, wenn Gelder missbraucht werden.
Die Geldspur und der Zusammenbruch von TaniFund
TaniHub wuchs schnell, nachdem das Unternehmen 2021 eine Serie-B-Finanzierungsrunde über 65,5 Millionen US-Dollar abgeschlossen hatte, die von MDI Ventures angeführt wurde; BRI Ventures beteiligte sich ebenfalls. Die Gruppe stellte ihr Geschäftsmodell auf den Geschäftskundenbereich um und stützte sich stark auf ihre Kredittochter TaniFund, um entlang der Lieferkette Kredite zu vergeben. Das erwies sich als riskant. Die Zahl notleidender Kredite stieg. Anfang 2024 entzog die indonesische Finanzaufsichtsbehörde OJK TaniFund die Lizenz und ordnete die Liquidation an. Nach Angaben der Aufsichtsbehörden hielt die Tochtergesellschaft die aufsichtsrechtlichen Vorgaben nicht ein und zahlte den Kreditgebern ihre Gelder nicht zurück. Die Staatsanwaltschaft verfolgt nun die Frage, ob Risikokapital die Löcher in der Kredittochter stopfte. Falls dies geschehen ist, wäre es ein Verstoß gegen die Investitionsmandate und eine Irreführung der Investoren. Die Möglichkeit, dass für Wachstum bestimmtes Beteiligungskapital zur Deckung von Kreditausfällen verwendet wurde, steht im Zentrum der öffentlichen Empörung.
Der Zusammenbruch von eFishery verändert die Risikobewertung in der Agrar- und Lebensmitteltechnologie
eFishery, das ein intelligentes Fütterungssystem und Datentools für Fisch- und Garnelenzüchter verkauft, wurde 2023 nach einer Finanzierungsrunde über 200 Millionen US-Dollar zum Einhorn. Ende 2024 berichteten Ermittler, das Unternehmen habe in den ersten neun Monaten des Jahres seine Umsätze um fast 600 Millionen US-Dollar aufgebläht und einen Gewinn ausgewiesen, obwohl tatsächlich ein erheblicher Verlust angefallen war. Der Verwaltungsrat suspendierte die Mitgründer. Ein externer Berater kam später zu dem Schluss, dass das Unternehmen unter den derzeitigen Bedingungen nicht tragfähig ist. Investoren rechnen inzwischen damit, nur einen Bruchteil ihres eingesetzten Kapitals zurückzuerhalten. Die Folgen wirken sich auf den gesamten Lebensmittel- und Klimatechnologiesektor aus, in dem die Wirtschaftlichkeit häufig von geringen Margen und Krediten an Käufer abhängt.
Der Fall eFishery hat konkrete Folgen für die Realwirtschaft. Landwirte, die Geräte gekauft oder über die Plattform eine Finanzierung aufgenommen hatten, berichteten von Störungen und verspäteten Zahlungen. Geschäftsleute, die auf Strategien rund um Klima und Ernährungssicherheit gesetzt hatten, sehen sich nun mit den Grenzen von Geschäftsmodellen konfrontiert, die auf einer schnellen Ausweitung des operativen Geschäfts ohne robuste interne Kontrollen beruhen. Für Indonesien ist der Rückschlag auch symbolisch, denn eFishery hatte gezeigt, dass lokale Hardware- und Softwareinnovationen sowohl Gewinne als auch inklusives Wachstum ermöglichen könnten.
Branchenbeobachter zeigen, dass die Start-up-Finanzierung in Südostasien 2024 abkühlte und der Wert der Finanzierungsrunden in allen Phasen stark zurückging. Die Skandale beschleunigten diesen Trend. Viele Fonds verlangen inzwischen häufigere Finanzberichte, strengere Vertragsklauseln und Prüfbestätigungen, bevor sie Kapital freigeben. Neue Finanzierungsrunden dauern länger, und die Anforderungen für Folgefinanzierungen sind vor allem in Branchen gestiegen, die Lagerbestände, Forderungen und eingebettete Kreditvergabe umfassen.
Warum staatlich gestütztes Risikokapital besonders genau geprüft wird
Indonesien ist stark auf Corporate Venture Capital staatlich kontrollierter Unternehmen angewiesen, um Finanzierungen in der Früh- und Wachstumsphase bereitzustellen. MDI Ventures und BRI Ventures sind im vergangenen Jahrzehnt zu wichtigen Akteuren des Ökosystems geworden. Sie haben Dutzende Unternehmen finanziert und Finanzierungsrunden ermöglicht, die ausländisches Kapital anzogen. Dieses Modell bringt Vorteile, aber auch besondere Pflichten mit sich. Die Investoren verwalten öffentliche Gelder und sind den Steuerzahlern gegenüber rechenschaftspflichtig. Wenn etwas schiefläuft, können sich Ermittlungen über die Unternehmensführung hinaus auch auf die öffentliche Rechenschaftspflicht und die Durchsetzung von Antikorruptionsvorschriften erstrecken.
Die Ermittlungen gegen TaniHub haben das Verhalten bereits verändert. Neue Investitionen zentraler, staatlich verbundener Risikokapitalfonds sind zurückgegangen. Öffentliche Angaben zeigen, dass das Tempo der Geschäftsabschlüsse seit 2023 deutlich nachgelassen hat und 2024 sowie 2025 nur vereinzelte Aktivitäten zu verzeichnen waren. Gegen die untersuchten Führungskräfte stehen Vorwürfe im Raum, rechtswidrige Auszahlungen genehmigt oder unzulässige Überweisungen nicht verhindert zu haben. Selbst wenn Gerichte die Vorwürfe gegen einzelne Personen letztlich einschränken oder fallen lassen, ist das Signal klar: Investitionsausschüsse staatlich gestützter Fonds werden strengere Kontrollen verlangen, und Verwaltungsräte werden vor der Unterzeichnung von Term Sheets oder der Überweisung von Geld eine unabhängige Überprüfung der Finanzdaten fordern.
Die verstärkte Kontrolle bedeutet nicht, dass öffentliche Gelder Start-ups meiden sollten. Sie bedeutet, dass die Verfahren höheren Standards genügen müssen als bei typischen privaten Fonds. Klare Mandate, sichtbare Leitplanken für die Verwendung der Erlöse und unabhängige Compliance-Teams sind unverzichtbar, wenn Investitionen sowohl die nationale Digitalstrategie voranbringen als auch Renditen erzielen sollen.
Das Geschäftsmodellproblem vieler schnell wachsender Start-ups
Mehrere angeschlagene indonesische Start-ups wiesen ein ähnliches Muster auf. Nach außen traten sie als Technologieplattformen auf, doch ein großer Teil des Wachstums beruhte darauf, Kunden und Lieferanten Kredite zu gewähren. Im Geschäftskundenhandel lassen sich mit längeren Zahlungszielen schnell Marktanteile gewinnen. Diese Strategie macht aus einem Technologieunternehmen aber zugleich ein Finanzierungsunternehmen, mit allen Risiken, die Kreditvergabe und Forderungseinzug mit sich bringen. Während eines Finanzierungsbooms können Beteiligungsrunden die tatsächlichen Kreditkosten verschleiern, indem sie Verluste bezuschussen und unbezahlte Rechnungen verlängern. Wenn Kapital knapper wird, altern die Forderungen, die Liquidität schwindet schneller und das Modell gerät ins Wanken.
Beobachter haben beschrieben, dass manche Geschäftskundenplattformen eher wie Handelshäuser oder Anbieter von Lieferkettenfinanzierungen agierten als wie reine Softwareunternehmen. Die Wirtschaftlichkeit solcher Modelle hängt von der Kreditwürdigkeitsprüfung und einem disziplinierten Working-Capital-Management ab, nicht nur von Softwarefunktionen und Nutzerwachstum. Wenn Führungsteams Investorengelder, die für Produkte, Logistik oder Marktexpansion vorgesehen sind, zur Deckung notleidender Kredite verwenden, entsteht ein Ungleichgewicht, das sich auflöst, sobald Wirtschaftsprüfer und Aufsichtsbehörden genauer hinsehen.
Die Lehre daraus ist nicht, dass Geschäftskundenplattformen in Indonesien nicht funktionieren können. Wachstum auf Kredit muss vielmehr wie ein Finanzgeschäft gesteuert werden. Dazu gehören strenge Kreditrichtlinien, unabhängige Risikoprüfungen, eine tägliche Liquiditätsüberwachung und eine klare Offenlegung gegenüber Investoren, wofür jeder indonesische Rupiah an Beteiligungskapital verwendet wird.
Ein größeres Krisenmuster: von Fintech-Kreditgebern bis zur Logistik
TaniHub und eFishery sind keine Einzelfälle. Ermittlungen und aufsichtsrechtliche Maßnahmen haben Fintech-Kreditgeber wie Investree und KoinWorks getroffen. Dem Logistikunternehmen SiCepat wurden Abzweigungen von Geldern durch einen früheren Manager vorgeworfen. Auch bekannte Namen aus der Technologieszene sind ins Visier der Ermittler geraten. Nadiem Makarim, früherer Gojek-Chef und ehemaliger Bildungsminister, wurde in diesem Jahr inhaftiert. Die Staatsanwaltschaft untersucht ein Beschaffungsprojekt für Laptops an Schulen, das während seiner Amtszeit in der Regierung umgesetzt wurde. In diesem Fall geht es um Regeln für die öffentliche Beschaffung und nicht um Risikokapital. Er verstärkt jedoch die öffentliche Erwartung, dass bei technologiebezogenen Programmen Rechenschaft abgelegt wird.
Die Häufung von Problemen bei kreditintensiven Unternehmen überrascht nicht. Indonesiens uneinheitliche Logistik, Datenlücken und informelle Marktpraktiken erschweren die Kreditwürdigkeitsprüfung. Viele Geschäftsmodelle sind auf schnelles Wachstum angewiesen, um rentabel zu werden. Das kann Teams dazu verleiten, Zahlen zu schönen oder Verluste verspätet anzuerkennen. Das entschuldigt kein Fehlverhalten. Es erklärt, warum Durchsetzung und bessere Unternehmensführung nun im Mittelpunkt stehen.
Wie Investoren ihre Strategien ändern
Fonds, die früher vor allem auf Geschwindigkeit setzten, verlangen nun Nachweise. Zu den üblichen Änderungen gehören an Meilensteine geknüpfte Kapitalabrufe, mehr zurückgestellte Tranchen und Klauseln, die Investoren während einer Finanzierungsrunde Prüfungen von Kontoauszügen und Steuerunterlagen erlauben. Verwaltungsräte verlangen früher unabhängige Mitglieder, erfahrenere Finanzvorstände und interne Revision, sobald sich Unternehmen der Serie B nähern. Einige Corporate-Venture-Capital-Einheiten trennen kommerzielle Partnerschaften von Investitionsentscheidungen, um Interessenkonflikte innerhalb großer Unternehmensgruppen zu vermeiden.
Für grenzüberschreitend tätige Investoren bleibt Indonesien wegen seiner Größe und der digitalen Nutzung attraktiv. Die Strategie verlagert sich weg von Wachstum um jeden Preis hin zu nachhaltiger Wirtschaftlichkeit pro Einheit, verbessertem Cashflow und verifizierten Daten. Voraussichtlich wird sich die Lage so einpendeln, dass starke Teams weiterhin Finanzierungen erhalten, dafür aber bessere Kontrollen und klarere Wege zur Profitabilität nachweisen müssen.
Was Aufsichtsbehörden und Branchenverbände unternehmen
Die OJK geht gegen Unternehmen vor, die aufsichtsrechtliche Vorgaben verletzen, entzieht bei Bedarf Lizenzen und ordnet Liquidationen an. Das Vorgehen gegen TaniFund im Jahr 2024 signalisierte der Kreditbranche, dass ein schlechtes Kreditrisikomanagement inzwischen rasch bestraft wird. Im Bereich Risikokapital hat der indonesische Branchenverband seine Besorgnis geäußert und Unterstützung für die Strafverfolgung zugesagt. Er hat seine Mitglieder aufgefordert, Rechenschaftspflicht, Transparenz und die Aufklärung von Gründern und Investoren zu stärken. Gemeinsam können Durchsetzung und Branchenstandards die Qualität der Offenlegung, der Kontrolle durch Verwaltungsräte und des Risikomanagements verbessern.
Auch die Aufsichtsbehörden müssen die richtige Balance finden. Sie müssen Verbraucher und Investoren schützen, ohne Innovation abzuwürgen. Klarere Regeln dafür, wie Start-ups Kreditvergabe mit Handel oder Logistik verbinden dürfen, schnellere Lösungen für angeschlagene Plattformen und eine öffentliche Berichterstattung über Ergebnisse von Durchsetzungsverfahren könnten helfen. Viele ehrliche Gründer litten 2024 und 2025 darunter, dass das Kapital aus Gründen versiegte, die außerhalb ihrer Kontrolle lagen. Ein berechenbares Regelwerk und dessen konsequente Durchsetzung würden Unternehmen belohnen, die korrekt handeln.
Kunden, Lieferanten und Beschäftigte schützen
Wenn eine Plattform zusammenbricht, trifft der Schaden nicht nur Investoren. Landwirte, die Waren geliefert haben, Kreditgeber, die Betriebskapital bereitstellten, und Beschäftigte, die Aktienoptionen akzeptierten, erleiden oft Verluste. Stärkere Treuhandregelungen für Kreditgebergelder, die Abschirmung von Kundenguthaben und grundlegende Schutzmaßnahmen in der Lieferkette können den Schaden begrenzen. Transparenz bei Zahlungsbedingungen und Streitbeilegung gibt kleinen Unternehmen das Vertrauen, digitale Plattformen weiter zu nutzen.
Der Schutz von Verbrauchern und kleinen Unternehmen ist auch ein Wettbewerbsvorteil. Plattformen, die pünktliche Zahlungsquoten, Beschwerdedaten und Prüfungszusammenfassungen veröffentlichen, können selbst in einem skeptischen Markt Vertrauen gewinnen. Unternehmen, die Finanzaktivitäten vom Kerngeschäft trennen, solide Kapitalpuffer vorhalten und Geschäfte mit verbundenen Parteien frühzeitig offenlegen, werden leichter Geld aufnehmen und Partner gewinnen.
Was Gründer jetzt tun können, um Vertrauen zurückzugewinnen
Für glaubwürdige Teams, die reale Probleme lösen, ist weiterhin Kapital verfügbar. Gründer, die Disziplin zeigen, können sich in einem umkämpften Markt abheben. Eine praktische Checkliste hilft dabei.
- Erfahrene Finanzverantwortliche früh einstellen und die interne Revision stärken.
- Vierteljährliche Investorenberichte veröffentlichen, die Kassenbestand, Umsatz und Forderungen miteinander abgleichen.
- Erlöse ausschließlich für vom Verwaltungsrat genehmigte Zwecke verwenden und jede Überweisung dokumentieren.
- Kreditvergabe von Handels- oder Softwareaktivitäten trennen und klare Risikorichtlinien festlegen.
- Renommierte externe Wirtschaftsprüfer beauftragen und die zuständigen Partner regelmäßig wechseln.
- Zahlungsziele an der tatsächlichen Liquiditätsentwicklung ausrichten, nicht an Hoffnungen auf neue Finanzierungen.
- Vor der Serie B unabhängige Mitglieder in den Verwaltungsrat berufen und einen starken Prüfungsausschuss einrichten.
- Kontrollen durch unangekündigte Prüfungen von Lagerbeständen, Kundenguthaben und Geschäften mit verbundenen Parteien testen.
Das Wichtigste im Überblick
- Die Staatsanwaltschaft verfolgt einen Korruptions- und Geldwäschefall über 25 Millionen US-Dollar im Zusammenhang mit TaniHubs Finanzierung zwischen 2019 und 2023.
- Zu den Inhaftierten zählen aktuelle und frühere Führungskräfte von Venture-Capital-Einheiten staatlich verbundener Unternehmen sowie frühere Spitzenmanager von TaniHub.
- Die OJK entzog TaniFund 2024 die Lizenz. Die Staatsanwaltschaft untersucht, ob Beteiligungskapital zur Deckung von Kreditverlusten verwendet wurde.
- eFishery, einst mit mehr als einer Milliarde US-Dollar bewertet, wird wegen aufgeblähter Umsätze und verschleierter Verluste untersucht und gilt inzwischen als wirtschaftlich nicht tragfähig.
- Die Finanzierung in Südostasien ging 2024 zurück. Investoren setzen strengere Kontrollen, langsamere Geschäftsabschlüsse und häufigere Prüfungen durch.
- Staatlich gestütztes Risikokapital bleibt wichtig, steht aber vor höheren Anforderungen an Unternehmensführung und öffentliche Rechenschaftspflicht.
- Geschäftsmodelle, die Wachstum durch Kreditvergabe erzielen, bergen zusätzliche Risiken und erfordern Kontrollen nach banküblichen Standards.
- Aufsichtsbehörden und Branchenverbände setzen sich für eine bessere Unternehmensführung ein, um Verbraucher, Lieferanten und Investoren zu schützen.