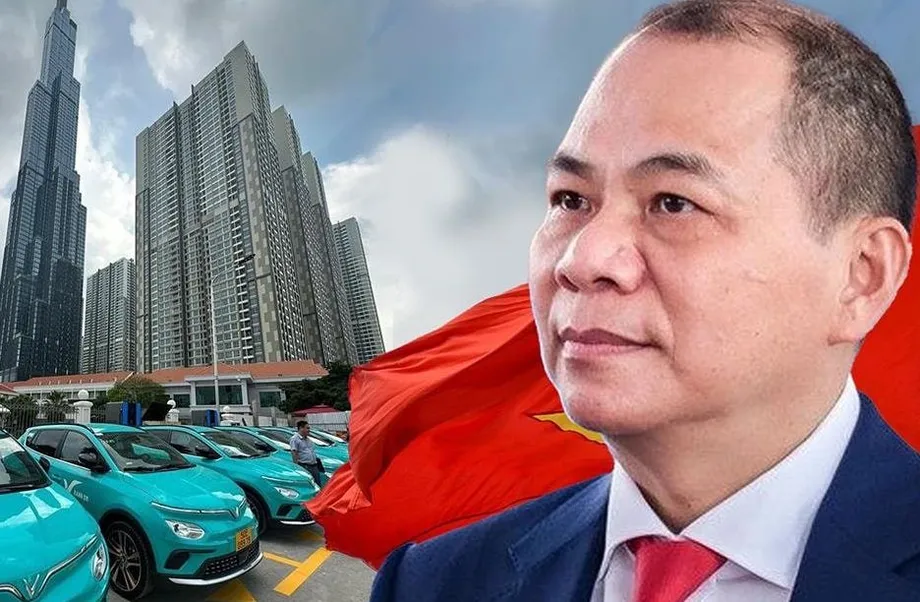
Vingroups wachsende Schulden: Eine verborgene Krise hinter Vietnams Unternehmensriesen
Vingroup, Vietnams größter Mischkonzern und ein Symbol für die wirtschaftlichen Ambitionen des Landes, steht vor einer Schuldenkrise beispiellosen Ausmaßes. Das Unternehmen, geführt von Vietnams reichstem Mann, Pham Nhat Vuong, hat ein Imperium aufgebaut, das Immobilien, Einzelhandel, Gesundheitswesen und vor allem Elektrofahrzeuge (EVs) über die Tochtergesellschaft VinFast umfasst. Doch hinter der rasanten Expansion und den glänzenden Schlagzeilen verbirgt sich eine finanzielle Realität, die nicht nur Vingroups Zukunft, sondern auch die Stabilität der vietnamesischen Unternehmenslandschaft bedroht.
Inhalt
- Vingroups wachsende Schulden: Eine verborgene Krise hinter Vietnams Unternehmensriesen
- Wie hat Vingroup so hohe Schulden angehäuft?
- VinFast: Das ehrgeizige Wagnis, das alles veränderte
- Verkaufszahlen: ein genauerer Blick auf die Zahlen
- Unregelmäßigkeiten in der Buchführung und Abhängigkeit vom Vermögen des Gründers
- Währungsrisiken und internationale Präsenz
- Regulatorische Prüfung und Marktschwankungen
- Strategiewechsel: Rückzug aus dem Westen, Fokus auf Schwellenmärkte
- Die größeren Auswirkungen: zu groß zum Scheitern?
- Ist die Gewinnschwelle bis 2026 realistisch?
- Zusammenfassung
Im zweiten Quartal 2025 waren Vingroups Gesamtverbindlichkeiten auf 31 Milliarden US-Dollar gestiegen und machten damit schwindelerregende 86 Prozent der Gesamtaktiva aus. Die Schuldenlast erfordert tägliche Zinszahlungen von 3,2 Millionen US-Dollar und hat den Konzern in einen unablässigen Kreislauf aus Vermögensverkäufen, Kapitalbeschaffung und Finanzkonstruktionen gezwungen. Die eigenen Finanzberichte des Unternehmens und unabhängige Analysen zeigen ein Geschäftsmodell, das zunehmend auf kurzfristige Kredite, undurchsichtige Buchführung und das Privatvermögen des Gründers angewiesen ist, um sich über Wasser zu halten.
Wie hat Vingroup so hohe Schulden angehäuft?
Die Ursachen von Vingroups Schuldenkrise liegen in seiner aggressiven Expansionsstrategie, insbesondere im Vorstoß auf den globalen Markt für Elektrofahrzeuge. Seit der Gründung von VinFast im Jahr 2017 hat Vingroup Milliarden in die Entwicklung von Elektroautos, den Bau von Fabriken und den Versuch investiert, eine globale Marke aufzubauen. Mit diesem risikoreichen Ansatz, der hohe Erträge verspricht, sollte Vietnam als Akteur in der Mobilität der Zukunft auf die Weltbühne gebracht werden. Stattdessen hat er das Unternehmen wachsenden Verlusten und steigenden finanziellen Risiken ausgesetzt.
Allein im ersten Halbjahr 2025 stiegen Vingroups Schulden um 4,7 Milliarden US-Dollar. Kurzfristige Verbindlichkeiten – also Schulden, die innerhalb eines Jahres zurückgezahlt werden müssen – belaufen sich inzwischen auf mehr als 19,5 Milliarden US-Dollar beziehungsweise 63 Prozent der Gesamtverbindlichkeiten. Diese Verpflichtungen werden bald fällig und setzen das Unternehmen enorm unter Druck, neue Geldquellen zu erschließen. Vingroup reagierte mit dem Verkauf von Beteiligungen an Tochtergesellschaften, darunter ein Aktienverkauf von Vincom Retail im Wert von 1,6 Milliarden US-Dollar, sowie mit der Aufnahme neuer Kredite bei internationalen Banken, darunter der Deutschen Bank und der Asiatischen Entwicklungsbank.
Diese Maßnahmen haben jedoch nur Zeit verschafft. 2026 muss das Unternehmen erhebliche Rückzahlungen leisten, darunter 860 Millionen US-Dollar an Kreditverbindlichkeiten und 1,14 Milliarden US-Dollar an Anleihezinsen. Bei Barbeständen von etwas mehr als 3 Milliarden US-Dollar ist keineswegs sicher, dass Vingroup diesen Verpflichtungen nachkommen kann.
VinFast: Das ehrgeizige Wagnis, das alles veränderte
Im Zentrum von Vingroups finanziellen Schwierigkeiten steht VinFast, der Elektrofahrzeughersteller, der eigentlich das Aushängeschild des Konzerns werden sollte. Stattdessen ist VinFast zu einem enormen Kostenfaktor geworden. Seit seiner Gründung hat das Unternehmen nie einen Gewinn erzielt. Allein im ersten Halbjahr 2025 machte VinFasts Automobilgeschäft Verluste von mehr als 37 Billionen Dong (rund 1,5 Milliarden US-Dollar). In den vergangenen drei Jahren summierten sich die Verluste auf 5,7 Milliarden US-Dollar. Der Nettoverlust betrug 2023 2,4 Milliarden US-Dollar und 2024 knapp 3,2 Milliarden US-Dollar.
VinFasts globale Ambitionen haben sich als kostspielig und von Rückschlägen geprägt erwiesen. Der Versuch, auf dem US-Markt Fuß zu fassen, begann mit großem Aufsehen: einer Lieferung von 999 VF8-Fahrzeugen und Plänen für ein Werk im Wert von 2 Milliarden US-Dollar in North Carolina. Doch der amerikanische Traum nahm schnell ein Ende. Die erste Lieferung wurde zurückgeschickt, weil die Fahrzeuge die Sicherheitsstandards nicht erfüllten, Ausstellungsräume wurden geschlossen und das Fabrikprojekt mindestens bis 2028 verschoben. Unterdessen brach VinFasts Börsenwert, der nach dem Nasdaq-Börsengang im August 2023 kurzzeitig auf 23 Milliarden US-Dollar gestiegen war, innerhalb von zwei Monaten um mehr als 90 Prozent ein. Im August 2025 beträgt die Marktkapitalisierung des Unternehmens nur noch 8,35 Milliarden US-Dollar.
Verkaufszahlen: ein genauerer Blick auf die Zahlen
Trotz Behauptungen über „starke Verkäufe von Elektrofahrzeugen“ hat VinFast Schwierigkeiten, Privatkunden zu gewinnen, besonders außerhalb Vietnams. 2023 verkaufte das Unternehmen 35.000 Elektrofahrzeuge – deutlich weniger als das Ziel von 50.000 und nur einen Bruchteil seiner Produktionskapazität von 300.000 Fahrzeugen. Die meisten gingen nicht an gewöhnliche Verbraucher, sondern an verbundene Unternehmen im Besitz Vuongs, etwa den Fahrdienst Xanh SM (Green SM), der in jenem Jahr 82 Prozent der VinFast-Fahrzeuge kaufte. Dieser interne Verkaufskreislauf, gestützt durch hohe Rabatte und gemeinsame Werbeaktionen mit anderen Vingroup-Unternehmen, wirft Fragen nach der tatsächlichen Marktnachfrage für VinFasts Produkte auf.
Xanh SM, das Elektrotaxis und -roller vermietet, gab beispielsweise 2023 839 Millionen US-Dollar für VinFast-Fahrzeuge aus und schloss einen Vertrag über weitere Elektrofahrzeuge im Wert von 419 Millionen US-Dollar. Weitere Verkäufe gingen an Vinhomes und VinBus, die beide zum Vingroup-Umfeld gehören. Analysten bezeichnen diese Strategie als nicht nachhaltig. Sie verschleiere die schwache Nachfrage von Privatkunden und halte die Produktion unrentabel.
Unregelmäßigkeiten in der Buchführung und Abhängigkeit vom Vermögen des Gründers
Vingroups Finanzberichte stehen wegen Unregelmäßigkeiten und der starken Abhängigkeit von Posten für „sonstige Erträge“ in der Kritik, die häufig auf „Sponsorengelder“ oder direkte Geldzuführungen Vuongs zurückgeführt werden. Im zweiten Quartal 2025 meldete das Unternehmen einen Gewinn nach Steuern von 2,265 Billionen Dong (85,5 Millionen US-Dollar). Dieser beruhte jedoch vollständig auf einem nicht näher erläuterten Posten für „sonstige Erträge“ in Höhe von 18,516 Billionen Dong. Ohne diesen hätte Vingroups Kerngeschäft einen enormen Verlust von mehr als 13,9 Billionen Dong ausgewiesen.
Dieses Muster ist nicht neu. 2024 ermöglichte eine persönliche Geldzufuhr Vuongs von rund 10 Billionen Dong Vingroup, einen Gewinn auszuweisen. Im Laufe der Jahre sprang Vuong wiederholt ein, um die Finanzen des Unternehmens zu stützen. Seit 2017 belaufen sich seine Kapitalzuführungen auf insgesamt mehr als 13,5 Milliarden US-Dollar. 2024 sagten Vingroup und Vuong weitere 3,4 Milliarden US-Dollar für VinFast zu. Davon sollten 1,97 Milliarden US-Dollar von Vuong persönlich und bis zu 1,38 Milliarden US-Dollar von Vingroup in Form von Krediten, Dividenden und Vermögensverkäufen kommen.
Eine derart starke Abhängigkeit vom Vermögen des Gründers ist für ein Unternehmen der Größe Vingroups höchst ungewöhnlich und wirft Zweifel an der Nachhaltigkeit des Geschäftsmodells auf. Finanzanalysten stufen das Unternehmen als risikoreich ein. Die Plattform Alpha Spread weist darauf hin, dass Vingroups operative Gewinne nur 40 Prozent der Zinsaufwendungen decken können. Große ausländische Investoren reagierten mit dem Verkauf ihrer Vingroup-Aktien, was das Vertrauen des Marktes weiter schwächte.
Währungsrisiken und internationale Präsenz
Vingroups Schuldenkrise wird durch erhebliche Währungsrisiken verschärft. Rund 41 Prozent der Zinsen auf die Gesamtverschuldung lauten auf US-Dollar, während 92 Prozent von VinFasts Umsatz auf dem vietnamesischen Heimatmarkt erzielt werden, wo der Dong an Wert verliert. Dieses Missverhältnis setzt das Unternehmen zusätzlich unter finanziellen Druck, da es auf US-Dollar lautende Schulden mit Einnahmen in einer schwächer werdenden Landeswährung bedienen muss.
Um seine umfangreichen Kredite abzusichern, hat Vuong ein großes Portfolio an Vermögenswerten verpfändet, darunter Produktionslinien in Haiphong, die VinES-Batteriefabrik in Ha Tinh und sogar das im Bau befindliche Elektroautowerk in North Carolina. Vingroup bürgt außerdem für VinFasts Schulden in Höhe von 2,54 Milliarden US-Dollar; mehr als 1,6 Milliarden US-Dollar davon werden 2025 fällig.
Regulatorische Prüfung und Marktschwankungen
Vingroup und VinFast geraten zunehmend ins Visier von Aufsichtsbehörden und Investoren. Im Juli 2024 rügte die US-Börsenaufsicht SEC VinFast wegen überhöhter Umsatzangaben in einer Einreichung. Das Unternehmen musste daraufhin „Buchungsfehler“ einräumen, durch die die Verkäufe um 33,9 Millionen US-Dollar zu hoch ausgewiesen worden waren. Dieser Vorfall und eine Sammelklage von Aktionären, die übertriebene Zukunftsaussichten geltend machten, haben VinFasts Glaubwürdigkeit auf internationalen Märkten weiter beschädigt.
Die Wahrnehmung von Vingroups Stabilität am Markt reagiert äußerst empfindlich auf Entwicklungen. Im Juli 2025 lösten Gerüchte, Vuong dürfe Vietnam nicht verlassen, einen Börsensturz aus, der sein Vermögen innerhalb von nur sechs Stunden um 490 Millionen US-Dollar verringerte. Die vietnamesische Regierung warnte daraufhin vor der Verbreitung falscher Informationen und unterstrich damit die systemische Bedeutung des Konzerns für die Volkswirtschaft. Vingroup beschäftigt mehr als 40.000 Menschen und trägt rund 2 Prozent zum vietnamesischen Bruttoinlandsprodukt bei. Seine finanzielle Gesundheit ist daher von nationalem Interesse.
Strategiewechsel: Rückzug aus dem Westen, Fokus auf Schwellenmärkte
Nach dem kostspieligen Scheitern beim Eintritt in die US-amerikanischen und europäischen Märkte richtet VinFast seine Strategie nun neu aus. Das Unternehmen hat angekündigt, sich auf Südostasien und andere Schwellenmärkte zu konzentrieren, wo die Nachfrage nach erschwinglichen Elektrofahrzeugen wächst und der Wettbewerb durch etablierte Automobilhersteller weniger intensiv ist. VinFasts neuer elektrischer Kleinstwagen VF3 zum Preis von 9.200 US-Dollar ist auf eine breite Käuferschicht in diesen Märkten ausgelegt und richtet sich an Verbraucher, die vom Motorrad aufs Auto umsteigen.
Der Strategiewechsel zeigt, dass das Unternehmen seine früheren Ambitionen inzwischen als verfrüht betrachtet. Wie Pham Nhat Vuong kürzlich auf einer Aktionärsversammlung sagte:
Großer Verlust. Es gibt also keinen Grund zur Eile.VinFast hofft, mit einer stärkeren Basis in den Schwellenmärkten später zu seinen globalen Ambitionen zurückkehren zu können. Erste Anzeichen stimmen optimistisch: In den ersten drei Tagen nach Eröffnung der Bestellungen bewarben sich mehr als 27.000 Menschen um den Kauf des VF3. Das Unternehmen steht jedoch weiterhin in scharfem Wettbewerb mit chinesischen Elektroautoherstellern wie BYD und muss Herausforderungen bei der lokalen Produktion, der Ladeinfrastruktur und dem Vertrauen der Verbraucher bewältigen.
Die größeren Auswirkungen: zu groß zum Scheitern?
Vingroups Schuldenkrise hat weitreichende Folgen für Vietnams Wirtschaft und Unternehmensführung. Die Vormachtstellung des Konzerns in wichtigen Branchen und seine engen Verbindungen zur Regierung haben einige Beobachter dazu veranlasst, ihn als „zu groß zum Scheitern“ zu bezeichnen. Es bestehen Bedenken wegen eines möglichen Moral-Hazard-Risikos: Die Regierung könnte sich gezwungen sehen, Vingroup zu retten, falls dessen finanzielle Probleme die Gesamtwirtschaft bedrohen.
Branchenexperten warnen, dass Vingroups Abhängigkeit von Schulden, undurchsichtiger Buchführung und dem Privatvermögen des Gründers nicht nachhaltig ist. Die Immobiliensparte Vinhomes war traditionell der Gewinntreiber des Konzerns. Vietnams Immobilienbranche steckt jedoch inzwischen in einer Krise, die von verschärften Vorschriften, hoher Verschuldung und einem Überangebot geprägt ist. Vingroup reagierte mit Verhandlungen über den Verkauf von Vermögenswerten, darunter Einkaufszentren und Immobilien, an ausländische Investoren. Diese Maßnahmen reichen möglicherweise jedoch nicht aus, um die anhaltenden Verluste von VinFast und die Herausforderungen der internationalen Expansion auszugleichen.
Ein Analyst sagte gegenüber Reuters:
VinFasts rasantes Wachstum beruhte auf Verkäufen an verbundene Unternehmen. Dieser Trend dürfte anhalten, solange das Unternehmen angesichts der weltweit nachlassenden Nachfrage nach Elektrofahrzeugen Schwierigkeiten hat, Privatkunden zu gewinnen.Die Abhängigkeit von internen Verkäufen und finanzieller Unterstützung durch Vingroup und Vuong wirft Fragen nach der tatsächlichen Tragfähigkeit des Geschäfts auf.
Ist die Gewinnschwelle bis 2026 realistisch?
Trotz der wachsenden Herausforderungen hält Pham Nhat Vuong öffentlich an seinem Bekenntnis zum Erfolg von VinFast fest. Er hat versprochen, „VinFast niemals aufzugeben“, und plant, das Unternehmen bis Ende 2026 in die Gewinnzone zu führen. Dafür müssten kumulierte Investitionen von mehr als 20 Milliarden US-Dollar wieder erwirtschaftet und Schulden von über 10 Milliarden US-Dollar beglichen werden – angesichts der derzeitigen Entwicklung eine gewaltige Aufgabe.
VinFasts Weg in die Gewinnzone hängt von mehreren Faktoren ab:
- Die Verkäufe erschwinglicher Modelle wie des VF3 in Schwellenmärkten erfolgreich auszubauen
- Die Abhängigkeit von internen Verkäufen und Rabatten zu verringern
- Unabhängiges Kapital und strategische Investoren zu gewinnen
- Produktqualität und Markenbekanntheit zu verbessern
- Währungsrisiken und Schwankungen auf den globalen Märkten zu bewältigen
Das Unternehmen hat zwar gewisse Fortschritte beim Ausbau seiner Ladeinfrastruktur und bei der Anpassung seiner Produkte an lokale Märkte erzielt, doch die finanziellen Herausforderungen bleiben enorm. Mitte 2025 meldet VinFast weiterhin steigende Verluste, und Vingroups Nettogewinnmarge hat sich seit VinFasts Börsennotierung in den USA nahezu halbiert.
Zusammenfassung
- Vingroup, Vietnams größter Mischkonzern, steckt in einer Schuldenkrise: Die Verbindlichkeiten belaufen sich auf 31 Milliarden US-Dollar – 86 Prozent der Vermögenswerte – und die täglichen Zinszahlungen auf 3,2 Millionen US-Dollar.
- Die aggressive Expansion des Unternehmens in den Elektroautomarkt über VinFast hat zu enormen Verlusten geführt. Die Tochtergesellschaft hat noch nie Gewinn erzielt und allein 2024 mehr als 3 Milliarden US-Dollar verloren.
- VinFasts globale Ambitionen sind vor allem in den USA und Europa gescheitert. Das Unternehmen richtet seine Strategie nun neu aus und konzentriert sich auf Schwellenmärkte in Asien und erschwingliche Elektrofahrzeuge.
- Vingroups Finanzberichte weisen Unregelmäßigkeiten und eine starke Abhängigkeit vom Privatvermögen des Gründers Pham Nhat Vuong auf, mit dem Verluste ausgeglichen und Schulden bedient werden.
- Währungsrisiken, die Prüfung durch Aufsichtsbehörden und Marktschwankungen erschweren die Aussichten des Unternehmens zusätzlich. Sie wecken Zweifel an seiner Nachhaltigkeit und an seiner systemischen Bedeutung für Vietnams Wirtschaft.
- Trotz der anhaltenden Herausforderungen hält Vuong an VinFast fest und strebt bis 2026 die Gewinnschwelle an – ein Ziel, das angesichts der aktuellen Finanzlage viele Analysten für äußerst ambitioniert halten.