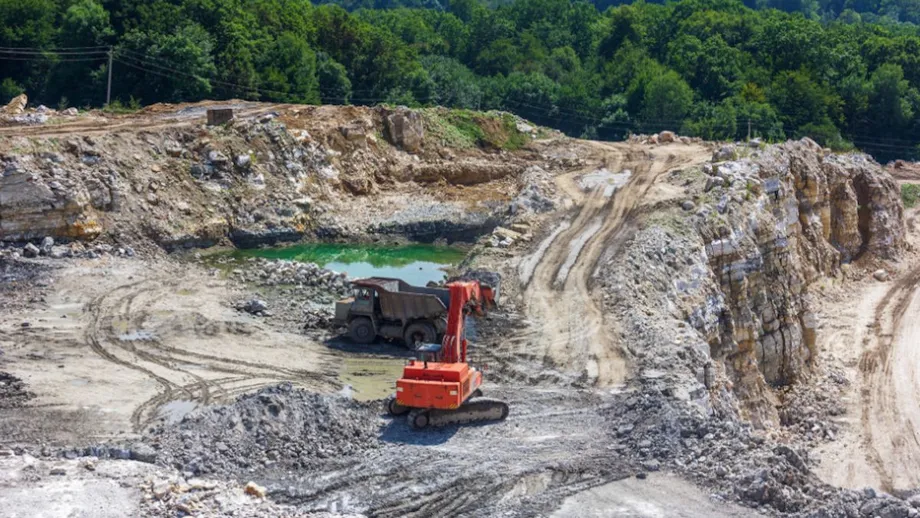
Schließung einer Lithiummine in China: Schock für die weltweite Versorgung
Der plötzliche Betriebsstopp der Mine Jianxiawo in Yichun in der chinesischen Provinz Jiangxi hat den weltweiten Lithiummarkt erschüttert. Die Mine wird von Contemporary Amperex Technology Co. Limited (CATL), dem weltweit größten Hersteller von Batterien für Elektrofahrzeuge (EV), betrieben. Ihre Schließung ließ die Lithiumpreise steigen, trieb die Aktien von Bergbauunternehmen in die Höhe und warf dringende Fragen zur Zukunft der globalen Batterie-Lieferkette auf.
Inhalt
- Schließung einer Lithiummine in China: Schock für die weltweite Versorgung
- Warum hat CATL die Mine Jianxiawo geschlossen?
- Sofortige Marktreaktion: Preise und Aktienkurse steigen
- Wie viel Lithium steht auf dem Spiel?
- Regulatorische Unsicherheit und Stichtag 30. September
- Weitere Folgen: Lieferketten, Elektrofahrzeuge und Energiewende
- Anlagechancen und Risiken
- CATLs Lage: Kaum Auswirkungen auf die Batterieproduktion?
- Wie geht es am globalen Lithiummarkt weiter?
- Zusammenfassung
Am 9. August 2025 kündigte CATL an, den Betrieb seiner wichtigsten Lithiummine einzustellen, nachdem das Unternehmen die Bergbaulizenz nicht rechtzeitig verlängern konnte. Der Betriebsstopp dürfte mindestens drei Monate dauern, könnte sich nach behördlichen Prüfungen aber auch verlängern. Die Mine Jianxiawo, oft als „Lithiumhauptstadt Asiens“ bezeichnet, ist ein wichtiger Knotenpunkt der weltweiten Lithiumversorgung. Sie produziert zwischen 3 und 6 Prozent der globalen Förderung, gemessen in Lithiumcarbonat-Äquivalent (LCE). Die Folgen der Schließung sind auf mehreren Kontinenten zu spüren, von China über Australien bis in die USA und darüber hinaus.
Warum hat CATL die Mine Jianxiawo geschlossen?
Der unmittelbare Grund für den Betriebsstopp war regulatorischer Natur: CATLs Bergbaulizenz lief aus, und das Unternehmen konnte sie nicht rechtzeitig verlängern. Doch die Hintergründe reichen tiefer. Chinas Regierung hat die Aufsicht über den Bergbausektor zuletzt verschärft, insbesondere bei strategisch wichtigen Rohstoffen wie Lithium. Das novellierte Mineralressourcengesetz, das seit Juli 2024 gilt, bündelte die Genehmigungsverfahren beim Ministerium für natürliche Ressourcen und schloss Schlupflöcher, die zuvor den Lithiumabbau unter Genehmigungen für andere Rohstoffe ermöglicht hatten.
Die strengere Regulierung ist Teil einer umfassenderen Kampagne gegen „Involution“ – einer politischen Initiative, die Überkapazitäten eindämmen, die Einhaltung von Vorschriften durchsetzen und eine nachhaltige Ressourcenbewirtschaftung in schnell wachsenden Branchen wie Lithium, Stahl und Kohle sicherstellen soll. Die Regierung will eine ungezügelte Expansion verhindern, die Preise stabilisieren und die Umwelt schützen. Ein Analyst der Bank of America sagt dazu:
Die Schließung der Mine wirkt sich zusammen mit weiteren Minen in der Region Yichun auf mehr als 11 Prozent der weltweiten Lithiumversorgung aus. Das ist ein klares Signal, dass China seine strategischen Rohstoffe neu bewerten und die Einhaltung der Vorschriften im Bergbausektor durchsetzen will.
Auch die wirtschaftliche Lage setzte der Mine von CATL zu. Die Kosten für die Herstellung von Lithiumcarbonat aus Lepidolith-Erz in Jianxiawo werden auf 100.000 Yuan (etwa 13.920 US-Dollar) pro Tonne geschätzt – deutlich mehr als die aktuellen Marktpreise. Die Mine arbeitete daher mit Verlust. Dieser finanzielle Druck machte zusammen mit der behördlichen Prüfung den Betriebsstopp nahezu unvermeidlich.
Sofortige Marktreaktion: Preise und Aktienkurse steigen
Der Weltmarkt reagierte umgehend auf die Nachricht. Die Futures auf Lithiumcarbonat an der Guangzhou Futures Exchange stiegen um das tägliche Limit von 8 Prozent und schlossen bei 81.000 Yuan (etwa 11.280 US-Dollar) pro Tonne für die Lieferung im November. Auch die Spotpreise in China legten zu und erreichten den höchsten Stand seit Februar. An internationalen Börsen stiegen die Aktienkurse von Lithiumproduzenten kräftig:
- Tianqi Lithium Corp. und Ganfeng Lithium Group Co. legten in Hongkong um bis zu 21 Prozent zu.
- Australische Bergbauunternehmen wie Pilbara Minerals und Liontown Resources verzeichneten Kursgewinne von 16 bis 25 Prozent.
- Die US-Unternehmen Albemarle Corp. und Lithium Americas Corp. stiegen um mehr als 15 beziehungsweise 13 Prozent.
Anleger und Händler rechneten mit einem knapperen Angebot und höheren Preisen und kauften verstärkt Lithiumaktien. Der Global X Lithium & Battery Tech ETF erreichte den höchsten Stand seit neun Monaten und spiegelte damit den neuen Optimismus in der Branche wider.
Einige Analysten mahnen jedoch zur Vorsicht. Der Preissprung ist zwar beträchtlich, doch die Grundlagen des Lithiummarkts bleiben komplex: Zuletzt war das Angebot groß und die Preise waren rückläufig. Seit ihrem Höchststand Ende 2022 waren die Lithiumpreise um fast 90 Prozent eingebrochen. Das zwang viele Minen mit hohen Produktionskosten weltweit zur Schließung oder dazu, Projekte aufzuschieben. Der Betriebsstopp bei CATL ist ein erheblicher Angebotsschock. Ob er den allgemeinen Preisverfall umkehren kann, bleibt jedoch abzuwarten.
Wie viel Lithium steht auf dem Spiel?
Die Mine Jianxiawo zählt zu den weltweit größten Quellen für Lithiumcarbonat. Ihre Jahresproduktion liegt bei 46.000 bis 65.000 Tonnen LCE. Das entspricht rund 6 Prozent des weltweiten Angebots und 20 Prozent der chinesischen Inlandsproduktion. Der Betriebsstopp dürfte Chinas monatliche Lithiumcarbonatproduktion um 8 Prozent beziehungsweise etwa 5.000 bis 6.000 Tonnen verringern. Zusammen mit anderen Minen in der Region Yichun könnten die Auswirkungen mehr als 11 Prozent des weltweiten Angebots betreffen, sollten weitere Minen schließen.
Weil China bei der Lithiumraffination und -produktion eine führende Rolle einnimmt, können Störungen seiner Lieferketten erhebliche Auswirkungen auf den Weltmarkt haben. Das Land dürfte Australien bis 2026 als weltweit größten Lithiumproduzenten überholen. Chinesische Batteriehersteller, allen voran CATL, halten zudem einen bedeutenden Anteil am globalen Markt für Elektrofahrzeuge.
Regulatorische Unsicherheit und Stichtag 30. September
Die Behörden in Yichun haben von acht weiteren Lithiumproduzenten Berichte zu ihren Reserven angefordert. Stichtag ist der 30. September. Vorausgegangen waren Prüfungen, bei denen Verstöße bei der Registrierung und den Genehmigungen festgestellt wurden. Die Ergebnisse dieser Prüfungen werden entscheidend dafür sein, ob der Betriebsstopp bei CATL ein Einzelfall bleibt oder den Beginn eines umfassenderen Umbruchs in der Branche markiert.
Analysten warnen: Sollten weitere Minen ihren Betrieb einstellen müssen, könnte sich der Angebotsschock verschärfen, die Preise weiter steigen lassen und die Schwankungen am Lithiummarkt verstärken.
Weitere Folgen: Lieferketten, Elektrofahrzeuge und Energiewende
Lithium ist ein Eckpfeiler der Energiewirtschaft. Der Rohstoff ist unverzichtbar für die Herstellung wiederaufladbarer Batterien, die in Elektrofahrzeugen, Stromspeichern, Smartphones und Laptops zum Einsatz kommen. Während die Welt den Umstieg auf erneuerbare Energien und elektrische Mobilität beschleunigt, ist eine stabile und bezahlbare Lithiumversorgung für Regierungen und Unternehmen zu einer strategischen Priorität geworden.
Der Betriebsstopp bei CATL hat die Anfälligkeit globaler Lieferketten deutlich gemacht. Automobilhersteller, die bereits mit Chipmangel und logistischen Störungen zu kämpfen haben, müssen nun mit höheren Batteriekosten und einem härteren Wettbewerb um Rohstoffe rechnen. Einige könnten gezwungen sein, mehr Lithium zu importieren, was die Kosten erhöht und die Produktionsplanung erschwert.
Chinas verschärfte Regulierung veranlasst auch andere Länder, ihre Bemühungen um eine breitere Streuung der Lithiumquellen zu beschleunigen. Die USA und die Europäische Union investieren in heimische Bergbau- und Raffinerieprojekte, während Schwellenländer in Afrika und Südamerika ihre Produktion ausbauen. Afrika etwa dürfte bis 2030 rund 18 Prozent des weltweit geförderten Hartgestein-Lithiums liefern.
Anlagechancen und Risiken
Der Angebotsschock schafft sowohl Chancen als auch Risiken für Anleger. Die Aktienkurse von Lithiumproduzenten sind gestiegen, vor allem bei Unternehmen mit niedrigeren Produktionskosten oder breit aufgestellten Geschäftsmodellen. Australische und US-amerikanische Bergbauunternehmen sowie Firmen, die Lithium recyceln, könnten von der Angebotsverknappung profitieren.
Der Lithiummarkt bleibt jedoch stark zyklisch und schwankungsanfällig. Die Preise könnten erneut fallen, wenn die Produktion andernorts zunimmt oder die Nachfrage nach Elektrofahrzeugen nachlässt. Geopolitische Spannungen, insbesondere zwischen China und den USA, sorgen für zusätzliche Unsicherheit. Anlegern wird geraten, ihre Portfolios zu streuen und die weltweiten Entwicklungen bei der Verbreitung von Elektrofahrzeugen und der Batterietechnologie im Blick zu behalten.
CATLs Lage: Kaum Auswirkungen auf die Batterieproduktion?
Trotz des Umfangs des Betriebsstopps erklärte CATL, die Schließung werde nur geringe Auswirkungen auf die Batterieproduktion haben. Das vertikal integrierte Geschäftsmodell des Unternehmens, das vom Bergbau über die Raffination und die Herstellung von Kathodenmaterial bis zur Batterieproduktion reicht, gibt CATL die Flexibilität, Lithium von anderen Lieferanten zu beziehen oder bei Bedarf zu importieren.
Der Wegfall einer wichtigen heimischen Quelle könnte dennoch die Kosten erhöhen und die Logistik erschweren, insbesondere wenn der Betriebsstopp länger dauert oder weitere Minen von behördlichen Maßnahmen betroffen sind. CATLs umfangreiche Investitionen in die langfristige Versorgung mit Lithium und anderen kritischen Rohstoffen waren ein wesentlicher Faktor für die starke Stellung des Unternehmens auf dem Markt für Batterien von Elektrofahrzeugen. Die aktuelle Lage zeigt jedoch, welche Risiken eine zu starke Abhängigkeit von einer einzelnen Region oder Lieferkette birgt.
Wie geht es am globalen Lithiummarkt weiter?
Der Lithiummarkt steht an einem Wendepunkt. Nach Jahren des Überangebots und sinkender Preise könnte der durch regulatorische Eingriffe ausgelöste Angebotsschock in China den Beginn einer strukturellen Neuausrichtung markieren. Fastmarkets prognostiziert, dass der weltweite Lithiumüberschuss, der 2023 bei 175.000 Tonnen lag, 2025 auf nur noch 10.000 Tonnen schrumpfen wird. 2026 könnte ein Defizit entstehen, da die Nachfrage weiter wächst.
Der Absatz von Elektrofahrzeugen steigt weiter: Der weltweite Lithiumverbrauch nahm 2024 um 29 Prozent zu, die Verkäufe von Elektrofahrzeugen im ersten Quartal 2025 um 35 Prozent. Der globale Ausbau sauberer Energie und die zunehmende Elektrifizierung dürften die Lithium-Nachfrage in den kommenden Jahren weiter ankurbeln.
Wie es weitergeht, ist jedoch ungewiss. Viel wird davon abhängen, wie schnell sich die regulatorischen Rahmenbedingungen in China stabilisieren, ob andere Länder ihre Produktion ausweiten können und wie sich die Branche auf neue Angebots- und Nachfragebedingungen einstellt. Der Stichtag 30. September für die Reservenberichte in Yichun wird dabei ein wichtiger Termin sein.
Zusammenfassung
- Mit dem Betriebsstopp der Lithiummine Jianxiawo in Yichun, China, hat CATL bis zu 6 Prozent des weltweiten Lithiumangebots vom Markt genommen. Die Preise und Aktienkurse von Bergbauunternehmen weltweit stiegen daraufhin stark.
- Auslöser der Schließung waren regulatorische Änderungen, der Ablauf der Genehmigung und der wirtschaftliche Druck durch niedrige Lithiumpreise.
- Chinas Vorgehen gegen Überkapazitäten und Verstöße im Bergbausektor könnte zu weiteren Versorgungsstörungen führen. Ein wichtiger regulatorischer Stichtag steht am 30. September an.
- Lithium ist für Batterien von Elektrofahrzeugen und die Energiewende unverzichtbar. Eine stabile Versorgung hat daher weltweit Priorität.
- Der Angebotsschock schafft Chancen und Risiken für Anleger. Der Markt bleibt sehr schwankungsanfällig und reagiert empfindlich auf regulatorische und geopolitische Entwicklungen.
- CATL zufolge hat der Betriebsstopp nur geringe Auswirkungen auf die Batterieproduktion. Die Folgen für die globalen Lieferketten sind jedoch erheblich.
- Der Lithiummarkt könnte in eine neue Phase der strukturellen Neuausrichtung eintreten. Sollten sich die regulatorischen und marktbezogenen Trends fortsetzen, dürfte die Nachfrage in den kommenden Jahren das Angebot übersteigen.