Malaysia überholt Indonesien: Eine neue Ära für den Automobilmarkt der ASEAN
Zum ersten Mal in der Geschichte hat Malaysia Indonesien überholt und ist zum führenden Automobilmarkt der Vereinigung Südostasiatischer Nationen (ASEAN) aufgestiegen. Dieser Meilenstein markiert einen bedeutenden Wandel in der Automobilbranche der Region und spiegelt umfassendere wirtschaftliche, technologische und wettbewerbliche Veränderungen wider, die die Automobilindustrie Südostasiens neu gestalten. Während Malaysias Aufstieg von starken heimischen Marken und einer rasant steigenden Verbreitung von Elektrofahrzeugen (EVs) getragen wird, sieht sich Indonesien wirtschaftlichem Gegenwind ausgesetzt und Thailand muss sowohl die Erholung als auch den Rückzug japanischer Hersteller bewältigen. Vietnam wiederum holt schnell auf und steht kurz davor, die Philippinen als viertgrößten Markt der Region zu überholen.
Inhalt
- Malaysia überholt Indonesien: Eine neue Ära für den Automobilmarkt der ASEAN
- Was hat Malaysia an die Spitze gebracht?
- Indonesien: Wirtschaftlicher Druck und eine schrumpfende Mittelschicht
- Thailand: Erholung, Wachstum bei Elektrofahrzeugen und Rückzug japanischer Marken
- Thailand bleibt für Investoren attraktiv
- Vietnam: Der aufstrebende Stern am Automobilmarkt der ASEAN
- Chinesische Autobauer und die Elektrofahrzeug-Revolution
- Veränderungen in den Lieferketten und die Zukunft der Automobilindustrie der ASEAN
- Übergeordnete wirtschaftliche und politische Rahmenbedingungen
- Zusammenfassung
Dieser Artikel beleuchtet die Gründe für Malaysias Aufstieg, die Herausforderungen für Indonesien und Thailand, den Aufstieg Vietnams und die umfassenderen Folgen für die Automobilbranche der ASEAN, die in eine neue Ära des Wettbewerbs, der Innovation und des Wandels eintritt.
Was hat Malaysia an die Spitze gebracht?
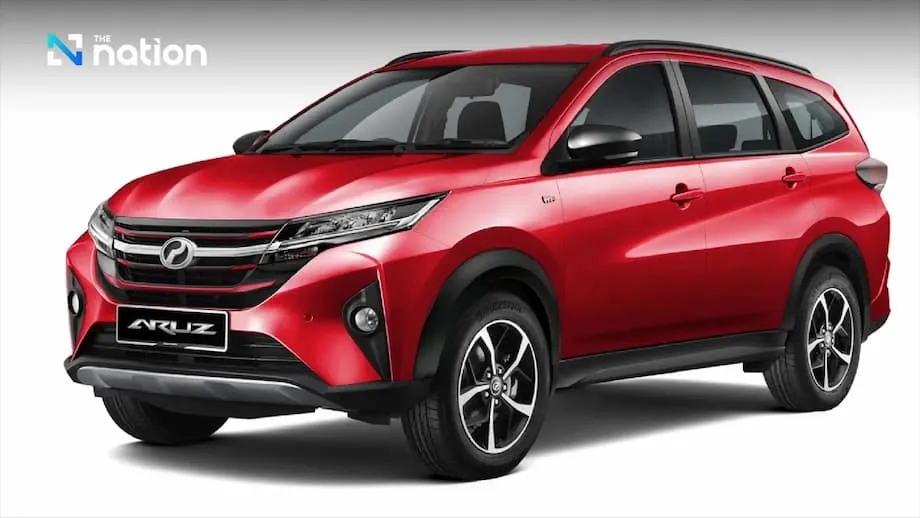
Der malaysische Automobilmarkt wird seit Langem von den heimischen Marken Perodua und Proton dominiert, auf die im ersten Halbjahr 2025 zusammen 63 % der Autoverkäufe entfielen. Die Marken profitieren von indirekter staatlicher Unterstützung, strategischen Partnerschaften mit globalen Unternehmen (etwa Daihatsu bei Perodua und Geely bei Proton) sowie einem tiefen Verständnis für die Vorlieben der lokalen Verbraucher. Beliebte Modelle wie der Perodua Alza und der Proton Saga führen weiterhin die Verkaufscharts an, neben internationalen Bestsellern wie dem Toyota Vios und dem Honda City.
Der eigentliche Wendepunkt war jedoch das explosive Wachstum bei Elektro- und Hybridfahrzeugen. Im ersten Halbjahr 2025 stieg der Absatz von Elektrofahrzeugen in Malaysia gegenüber dem Vorjahreszeitraum um 91 % auf 12.733 Einheiten, während der Hybridabsatz um 12 % auf 17.480 Einheiten zulegte. Dieser Anstieg ist nicht nur ein Beleg für veränderte Verbraucherpräferenzen, sondern auch für staatliche Fördermaßnahmen, eine verbesserte Ladeinfrastruktur und den Markteintritt wettbewerbsfähiger chinesischer Elektroautomarken.
Chinesische Autobauer, allen voran BYD, haben auf dem malaysischen Markt für Elektrofahrzeuge rasch Boden gutgemacht. Im ersten Halbjahr 2025 entfielen fast 50 % aller neu zugelassenen Elektroautos auf chinesische Modelle. BYD allein lieferte 5.434 Fahrzeuge aus und lag damit vor Proton mit 4.043 und Tesla mit 2.399. Erschwingliche und zuverlässige chinesische Modelle wie der Neta V, der BYD Dolphin und der MG ZS EV sind bei malaysischen Verbrauchern beliebt, zumal Kraftstoffsubventionen schrittweise auslaufen und die Benzinpreise steigen.
Trotz dieser Zuwächse machen Elektrofahrzeuge mit etwa 4,3 % weiterhin nur einen kleinen Anteil aller Fahrzeugzulassungen in Malaysia aus. Die ehrgeizigen Ziele der Regierung – 15 % der Neuwagenverkäufe sollen bis 2030 auf Elektrofahrzeuge entfallen, bis 2050 sogar 80 % – geben jedoch eine klare Richtung für die Zukunft vor.
Indonesien: Wirtschaftlicher Druck und eine schrumpfende Mittelschicht
Indonesien mit mehr als 280 Millionen Einwohnern war traditionell der größte Automobilmarkt der ASEAN. 2024 und auch 2025 steht die Automobilbranche des Landes jedoch vor erheblichen Herausforderungen. Im Juni 2025 gingen die Autoverkäufe um 21 % zurück – der erste deutliche Rückgang seit März 2024. Gründe für den Einbruch sind die sinkende Kaufkraft der Mittelschicht, strengere Bedingungen bei Verbraucherkrediten und ein Rückgang des Anteils der Mittelschicht an der Bevölkerung: von 21,4 % im Jahr 2019 auf nur noch 17,1 % im Jahr 2024.
Wirtschaftswissenschaftler der Danamon Bank weisen darauf hin, dass der Rückgang der Autoverkäufe eng mit diesem wirtschaftlichen Druck zusammenhängt. Strengere Genehmigungen für Autokredite, hohe Haushaltsverschuldung und eine Erhöhung der Mehrwertsteuer haben die Nachfrage zusätzlich gedämpft. Indonesien bleibt zwar ein wichtiger Markt, doch die Aussichten für 2025 sind verhalten: Es wird nur mit einem leichten Anstieg der Verkäufe leichter Nutzfahrzeuge gerechnet, während die Abwärtsrisiken anhalten.
Trotz dieser Herausforderungen positioniert sich Indonesien als künftiger Standort für die Elektromobilität. Große Investitionen wie das Indonesia Battery Integration Project sollen eine vollständige Lieferkette für EV-Batterien aufbauen – vom Nickelabbau über die Batterieherstellung bis hin zum Recycling. Chinesische Autobauer wie Geely und Wuling bauen ihre Präsenz aus, und die Regierung bietet Anreize, um weitere Investitionen in die Elektrofahrzeugproduktion anzuziehen.
Thailand: Erholung, Wachstum bei Elektrofahrzeugen und Rückzug japanischer Marken
Thailand ist seit Langem als „Detroit Asiens“ bekannt und ein wichtiger Produktionsstandort für globale Automobilmarken, insbesondere japanische Hersteller. 2023 produzierte Thailand 2,55 Millionen Fahrzeuge; bis 2028 könnte die Zahl auf nahezu 3 Millionen steigen. Die Branche trägt mehr als 10 % zum Bruttoinlandsprodukt des Landes bei und sichert direkt wie indirekt Millionen Arbeitsplätze.
Der thailändische Automobilmarkt steht jedoch unter Druck. 2024 gingen die Verkäufe um 16 % zurück, im ersten Quartal 2025 verzeichnete der Markt gegenüber dem Vorjahreszeitraum ein Minus von 7 %. Hauptgründe sind die hohe Verschuldung der Haushalte, strengere Genehmigungen für Autokredite und die wirtschaftliche Unsicherheit. Es gibt jedoch Anzeichen einer Erholung. Im zweiten Quartal 2025 stiegen die Autoverkäufe um 3,6 % – der erste Quartalsanstieg seit dem dritten Quartal 2022. Ausschlaggebend für den Aufschwung ist vor allem die rasche Verbreitung von Elektrofahrzeugen: Im ersten Halbjahr 2025 schnellte deren Absatz um 33 % auf 69.005 Einheiten hoch und erreichte damit 23 % der gesamten Autoverkäufe.
Die thailändische Regierung fördert die Produktion von Elektrofahrzeugen mit Nachdruck und bietet Subventionen, Steuersenkungen und Anreize für die heimische Fertigung. Bis 2030 sollen 30 % der Fahrzeugproduktion auf Elektrofahrzeuge entfallen. Chinesische Marken wie BYD und MG gehören inzwischen zu den zehn meistverkauften Marken in Thailand und fordern damit die langjährige Dominanz japanischer Autobauer heraus.
Japanische Marken bündeln derweil ihre Aktivitäten oder fahren sie zurück. Honda schließt sein Werk in Ayutthaya, Suzuki wird sein Montagewerk in Thailand bis Ende 2025 schließen, und Nissan restrukturiert sein Geschäft und bereitet die Schließung eines seiner beiden thailändischen Werke vor. Diese Schritte spiegeln umfassendere globale Veränderungen wider, darunter die Folgen neuer US-Zölle und der zunehmende Wettbewerb durch chinesische und andere asiatische Autobauer.
Thailand bleibt für Investoren attraktiv
Trotz dieser Herausforderungen bleibt Thailand für ausländische Investoren attraktiv – dank seines leistungsfähigen Zulieferernetzes, eines hohen Anteils lokaler Wertschöpfung und staatlicher Fördermaßnahmen. Das Land investiert stark in eine auf Elektrofahrzeuge ausgerichtete Infrastruktur, Forschungs- und Entwicklungszentren sowie Sonderwirtschaftszonen wie den Eastern Economic Corridor. Diese Maßnahmen sollen Thailands Stellung als regionale Automobilmacht sichern, während sich die Branche grundlegend wandelt.
Vietnam: Der aufstrebende Stern am Automobilmarkt der ASEAN
Vietnam entwickelt sich rasch zu einem wichtigen Akteur in der Automobilbranche der ASEAN. Im ersten Halbjahr 2025 wuchs das vietnamesische Bruttoinlandsprodukt um 7,52 % und damit so stark wie seit 15 Jahren nicht mehr. Dazu trugen eine wachsende Mittelschicht und starke Autoverkäufe bei. Im zweiten Quartal 2025 stiegen die Autoverkäufe um 18 % auf 90.772 Einheiten. Das Land ist auf Kurs, die Philippinen als viertgrößten Automobilmarkt der ASEAN zu überholen.
Vietnams Wachstum wird von mehreren Faktoren getragen:
- einer boomenden Mittelschicht mit steigender Kaufkraft
- starker staatlicher Förderung von Elektrofahrzeugen, darunter der Befreiung von der Zulassungsgebühr für batterieelektrische Fahrzeuge bis 2027
- dem Erfolg des heimischen Elektrofahrzeugherstellers VinFast, der 2024 im Inland 87.000 Elektrofahrzeuge verkaufte
- einem starken Anstieg der Verkäufe von Hybrid- und Nutzfahrzeugen, getragen von Infrastrukturausgaben und der Einführung neuer Modelle
Vietnams Automobilmarkt profitiert außerdem von ausländischen Investitionen, steigenden Exporten und günstigen politischen Rahmenbedingungen. Laufende Zollverhandlungen und globale Handelsspannungen könnten das künftige Wachstum jedoch gefährden.
Chinesische Autobauer und die Elektrofahrzeug-Revolution
Einer der einschneidendsten Trends in der Automobilbranche der ASEAN ist der rasche Aufstieg chinesischer Autobauer, insbesondere im Segment der Elektrofahrzeuge. Marken wie BYD, MG, Wuling und Chery investieren in Malaysia, Thailand, Indonesien und Vietnam massiv in lokale Produktion, Lieferketten sowie Forschung und Entwicklung. Ihre erschwinglichen, innovativen Modelle verändern die Vorlieben der Verbraucher und verschärfen den Wettbewerb mit japanischen und westlichen Marken.
In Malaysia entfallen inzwischen fast die Hälfte aller Neuzulassungen von Elektroautos auf chinesische Modelle. In Thailand gehören BYD und MG zu den zehn führenden Marken, und in Singapur war BYD 2024 die meistverkaufte Elektroautomarke. Auch in Indonesien nehmen die Investitionen chinesischer Autobauer zu; Wuling und BYD konnten dort jeweils einen Marktanteil von 4 % erreichen.
Diese Entwicklungen machen die ASEAN zu einer wichtigen Startrampe für die globalen Ambitionen im Bereich der Elektromobilität. Die Region ist sowohl ein bedeutender Absatzmarkt als auch ein Zentrum der Lieferketten für Batterien, Komponenten und fertige Fahrzeuge.
Veränderungen in den Lieferketten und die Zukunft der Automobilindustrie der ASEAN
Der Aufstieg der Elektrofahrzeuge und der Markteintritt neuer Anbieter führen zu erheblichen Veränderungen in der Logistik der Lieferketten in ganz Südostasien. Autobauer verlagern die Produktion in die Region, errichten Batterie- und Komponentenwerke und passen sich an neue Handelsströme innerhalb der Region an. Regierungen investieren in eine auf Elektrofahrzeuge ausgerichtete Infrastruktur, darunter Ladestationen, die Elektrifizierung von Häfen sowie spezielle Bereiche für den Umschlag und das Recycling von Batterien.
Logistikdienstleister stehen unter Druck, ihre digitalen Fähigkeiten auszubauen, komplexe multimodale Transporte zu bewältigen und angesichts schwankender Nachfrage und unsicherer politischer Rahmenbedingungen für belastbare Lieferketten zu sorgen. Die sich verändernde Mischung aus Elektrofahrzeugen, Hybriden und Fahrzeugen mit Verbrennungsmotor macht Produktions- und Vertriebsnetze zusätzlich komplex.
Trotz der Herausforderungen dürfte die Bedeutung der ASEAN als wettbewerbsfähiger Produktionsstandort und aufstrebendes Exportzentrum für Elektrofahrzeuge weiter zunehmen. Für 2025 wird eine moderate Erholung des Automobilmarkts der Region erwartet; die Verkäufe leichter Fahrzeuge dürften insgesamt 3,19 Millionen Einheiten erreichen. Die Abwärtsrisiken bleiben jedoch bestehen. Dazu zählen die globale wirtschaftliche Unsicherheit, protektionistische Handelspolitik und der Bedarf an anhaltenden Investitionen in Infrastruktur und Innovation.
Übergeordnete wirtschaftliche und politische Rahmenbedingungen
Die Veränderungen auf dem Automobilmarkt der ASEAN vollziehen sich vor dem Hintergrund umfassender wirtschaftlicher und politischer Umbrüche. Handelsspannungen, neue Zölle (etwa die von den USA verhängten) und politische Unsicherheiten beeinflussen die Investitionsmuster und Wachstumserwartungen in der gesamten Region. Während Vietnam und die Philippinen Widerstandsfähigkeit zeigen, passen Indonesien und Thailand ihre Ziele neu an und verfolgen eine lockerere Geldpolitik, um die Erholung zu unterstützen.
Die Entwicklung der ausländischen Direktinvestitionen ist uneinheitlich: Zwar gibt es mehr Projekte im Bereich der Elektromobilität, doch wegen globaler Unsicherheiten ist die Gesamtzahl der Projekte zurückgegangen. Die Regierungen reagieren darauf mit Fördermaßnahmen, dem Ausbau der Infrastruktur und strategischen Allianzen, um ihre Wettbewerbsfähigkeit zu erhalten und neue Investitionen anzuziehen.
Zusammenfassung
- Malaysia hat Indonesien als größten Automobilmarkt der ASEAN überholt. Treiber sind starke heimische Marken und die rasant steigende Verbreitung von Elektrofahrzeugen.
- Indonesien steht unter wirtschaftlichem Druck; die Mittelschicht schrumpft und die Kreditvergabe wird strenger. Zugleich investiert das Land in Lieferketten für Elektrofahrzeuge, um wieder an Schwung zu gewinnen.
- Thailand erholt sich, wobei der Absatz von Elektrofahrzeugen das Wachstum antreibt. Japanische Autobauer ziehen sich jedoch angesichts des zunehmenden Wettbewerbs durch chinesische Marken zurück.
- Vietnam ist der aufstrebende Stern der Region: mit starkem Wirtschaftswachstum, einem boomenden Automobilmarkt und umfassender staatlicher Förderung von Elektrofahrzeugen.
- Chinesische Autobauer gewinnen in der gesamten ASEAN rasch Marktanteile und verändern damit die Wettbewerbssituation und die Lieferketten.
- Die Automobilindustrie der ASEAN befindet sich in einem tiefgreifenden Wandel. Für 2025 wird eine moderate Erholung erwartet, doch erhebliche Herausforderungen und Chancen liegen vor ihr.