Indonesiens Boom bei Kohleexporten gerät ins Stocken, während sich die weltweite Nachfrage zu höherwertiger Kohle verlagert
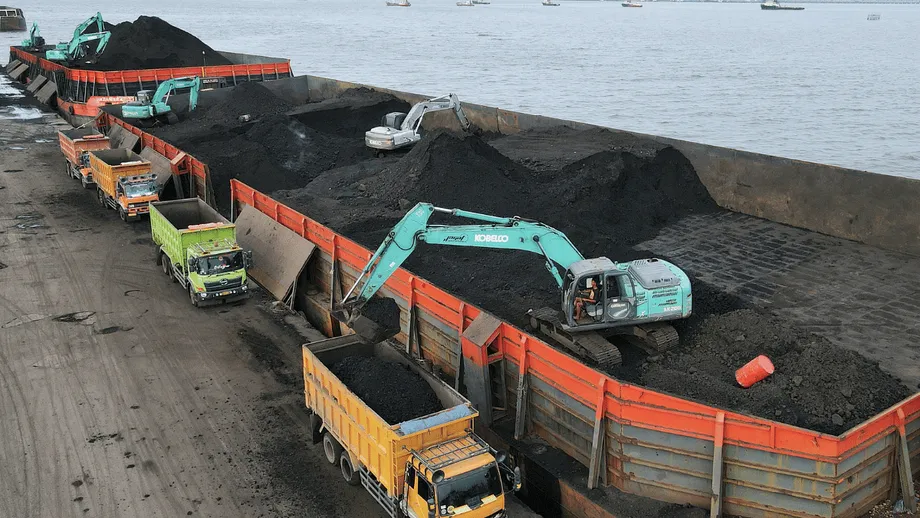
Indonesien, seit Langem der weltweit größte Exporteur von Kraftwerkskohle, erlebt einen drastischen Wandel seiner wirtschaftlichen Perspektiven. Die Kohleindustrie des Landes, eine tragende Säule der Wirtschaft, gerät zunehmend unter Druck: China und Indien, seine beiden größten Abnehmer, fahren ihre Importe indonesischer Kohle zurück und setzen stattdessen auf Kohle mit höherem Heizwert von anderen Lieferanten. Diese strategische Neuausrichtung verändert die weltweiten Handelsströme und zwingt indonesische Bergbauunternehmen, ihre Geschäftsmodelle zu überdenken. Die Folgen reichen weit und betreffen sowohl die indonesische Wirtschaft als auch den globalen Energiemarkt.
Inhalt
- Indonesiens Boom bei Kohleexporten gerät ins Stocken, während sich die weltweite Nachfrage zu höherwertiger Kohle verlagert
- Warum wenden sich China und Indien von indonesischer Kohle ab?
- Konkurrenz durch alternative Lieferanten
- Produktionsboom im Inland in China und Indien
- Auswirkungen auf Indonesiens Kohleexporte und Wirtschaft
- Betriebliche und regulatorische Herausforderungen
- Gewinner und Verlierer auf dem globalen Kohlemarkt
- Preisentwicklung und Marktdynamik
- Indonesiens strategische Antwort: Binnenmarkt und Verhüttungsindustrie
- Regulatorische und politische Hürden
- Langfristige Risiken und mögliche Wege in die Zukunft
- Weiterreichende Folgen für die globale Energiewende
- Zusammenfassung
Warum wenden sich China und Indien von indonesischer Kohle ab?
Im Kern geht es um die Qualität der Kohle. Indonesische Kohle hat überwiegend einen mittleren oder niedrigen Heizwert. Das bedeutet, dass sie pro Tonne weniger Energie liefert als höherwertige Kohle aus Ländern wie Australien, der Mongolei, Südafrika und Russland. Da die weltweiten Kohlepreise gesunken sind, hat sich der Preisabstand zwischen minderwertiger und hochwertiger Kohle verringert. Damit wird Letztere für Abnehmer attraktiver, die eine höhere Energieeffizienz und geringere Emissionen anstreben.
Vasudev Pamnani, Direktor des indischen Kohlehändlers I-Energy Natural Resources, erläutert die wirtschaftlichen Gründe:
Kohle mit höherem Heizwert ist teurer, liefert bei den aktuellen Preisen aber für jeden ausgegebenen Dollar mehr Energie. Eine Million Tonnen Kohle mit höherem Heizwert können 1,2 bis 1,3 Millionen Tonnen oder sogar 1,5 Millionen Tonnen indonesischer Kohle ersetzen.
Kraftwerke und Industrieunternehmen in China und Indien können ihren Energiebedarf also mit weniger Kohle decken, wenn sie sich für höherwertige Sorten entscheiden. Das senkt sowohl die Kosten als auch die Emissionen.
Konkurrenz durch alternative Lieferanten
China und Indien kaufen nicht nur weniger indonesische Kohle, sondern beziehen sie zunehmend auch von neuen Lieferanten. In den ersten fünf Monaten des Jahres 2025 stiegen die Kohleexporte der Mongolei nach China um 44,8 Prozent, während die Lieferungen Südafrikas nach Indien um 26,1 Prozent zunahmen. Beide Länder haben zudem ihre Importe aus Kasachstan, Kolumbien, Mosambik und Tansania erhöht. Tansania ist seit der Unterbrechung traditioneller Handelsrouten durch den Russland-Ukraine-Krieg als neuer Akteur auf dem globalen Kohlemarkt aufgetreten.
In China setzen zudem vergünstigte russische Kohle vergleichbarer Qualität und Heizwerte Indonesiens Exporte weiter unter Druck. Kpler-Analyst Zhiyuan Li zufolge kann indonesische Kohle mit mittlerem und niedrigem Heizwert kaum mit diesen günstigeren Alternativen konkurrieren. Unterdessen hat australische Kohle mit hohem Heizwert in China Marktanteile gewonnen, während indische Händler ihre Bezugsquellen diversifizieren und verstärkt auf energiehaltigere Sorten setzen.
Produktionsboom im Inland in China und Indien
Ein weiterer wichtiger Faktor ist der rasche Anstieg der Kohleförderung im Inland in China und Indien. Chinas Förderung erreichte mit 4,9 Milliarden Tonnen einen Rekordwert, während Indien die Marke von einer Milliarde Tonnen überschritt. Der Anstieg der heimischen Versorgung ist Teil einer umfassenderen Strategie zur Stärkung der Energiesicherheit und zur Verringerung der Abhängigkeit von Importen. Beide Länder wollen damit insbesondere die Kosten steuern und Emissionen begrenzen.
Li Xuegang, Analyst beim chinesischen Verband für Kohletransport und -vertrieb, hebt den politischen Kurswechsel hervor:
Die strengeren Emissionsvorgaben der Regierung werden die Nachfrage nach Kohle mit niedrigem Heizwert und schlechter Qualität stark verringern.
Der chinesische Referenzpreis für Kraftwerkskohle ist auf den niedrigsten Stand seit vier Jahren gefallen. Die Energieversorger des Landes können zunehmend höherwertige Kohle im Inland oder bei nahe gelegenen Lieferanten beziehen. Das lässt Indonesiens Marktanteil weiter schrumpfen.
Auswirkungen auf Indonesiens Kohleexporte und Wirtschaft
Die Zahlen sprechen eine deutliche Sprache. In den ersten fünf Monaten des Jahres 2025 gingen Indonesiens Kraftwerkskohleexporte nach China und Indien um 12,3 beziehungsweise 14,3 Prozent zurück. Damit fiel der Rückgang stärker aus als der Gesamtrückgang der Kohleimporte dieser Länder. Indonesiens gesamte Kohleexporte sanken im selben Zeitraum um 12 Prozent auf 187 Millionen Tonnen, wie Daten des Analyseunternehmens Kpler zeigen. Das ist der niedrigste Stand seit drei Jahren und deutet auf einen möglicherweise langfristigen Rückgang hin.
China und Indien nehmen zusammen fast zwei Drittel der indonesischen Kohleexporte ab, weshalb die Folgen erheblich sind. Der Kohlesektor trägt rund 3,6 Prozent zur Wirtschaftsleistung Indonesiens bei und beschäftigt Zehntausende Menschen. Ein anhaltender Abschwung bedroht nicht nur die Unternehmensgewinne, sondern auch die Staatseinnahmen und die Beschäftigung in den Regionen.
Betriebliche und regulatorische Herausforderungen
Da die Exportmöglichkeiten schwinden, bemühen sich indonesische Kohleunternehmen, ihre Strategien neu auszurichten. Viele lenken ihre Verkäufe auf den Binnenmarkt um, insbesondere auf die rasch wachsende Mineralverhüttungsindustrie, die höhere Gewinnspannen bietet als der stark regulierte Stromsektor. Inländische Kohlelieferungen machen inzwischen 48,6 Prozent des nationalen Angebots aus, der höchste Anteil seit mehr als einem Jahrzehnt.
Die Nachfrage im Inland bleibt jedoch begrenzt. Für die nationale Kohleförderung wird ein Rückgang von 836 Millionen Tonnen im Jahr 2024 auf weniger als 800 Millionen Tonnen in diesem Jahr erwartet. Der Inlandsverbrauch dürfte dagegen lediglich 250 bis 260 Millionen Tonnen erreichen, nach 233 Millionen Tonnen im Vorjahr. Dadurch entsteht ein erheblicher Überschuss, der zu nicht ausgelasteter Bergbauausrüstung und betrieblichen Ineffizienzen führt.
Ardhi Ishak Kosen, Leiter der Abteilung für Arbeitsbeziehungen beim Verband indonesischer Bergbaufachleute (Perhapi), äußert sich besorgt:
Die Bergbauausrüstung ist nicht ausgelastet. Einige Maschinen stehen still, andere laufen nur mit reduzierter Leistung oder gar nicht.
Die Bergbauunternehmen drängen die Regierung außerdem, Vorschriften zurückzunehmen, die ihre finanziellen Belastungen erhöhen. Dazu zählen die vorgeschriebene Beimischung von Biodiesel und die Auflage, einen Teil der Deviseneinnahmen aus Exporten im Land zu behalten. Einige Abnehmer verweisen auf Indonesiens Kohle-Referenzpreis (HBA), der über den aktuellen Weltmarktpreisen liegt und zum Rückgang der Exporte beiträgt.
Gewinner und Verlierer auf dem globalen Kohlemarkt
Die Neuausrichtung Chinas und Indiens hat neue Gewinner auf dem globalen Kohlemarkt hervorgebracht. Die Anteile der Mongolei am chinesischen Markt und Südafrikas am indischen Markt haben jeweils Rekordwerte erreicht. Verbesserte Infrastruktur und Logistik haben Kohleimporte aus der Mongolei und Russland auf der Schiene für China kostengünstiger gemacht. Indische Abnehmer bevorzugen zunehmend südafrikanische Kohle.
Auch Australien, Kasachstan, Kolumbien, Mosambik und Tansania konnten als alternative Lieferanten Marktanteile hinzugewinnen. Die Diversifizierung der Lieferketten ist teilweise eine Reaktion auf geopolitische Spannungen wie den Russland-Ukraine-Krieg, der traditionelle Handelsströme unterbrochen und Abnehmer dazu veranlasst hat, nach neuen Partnern zu suchen.
Preisentwicklung und Marktdynamik
Die weltweiten Kohlepreise befinden sich seit Ende 2023 im Abwärtstrend. Der FOB-Preis für australische Newcastle-Kohle mit 6.300 kcal/kg lag im Mai 2025 durchschnittlich bei 104,41 Dollar pro Tonne und damit 26,5 Prozent unter dem Vorjahreswert. Die Indizes für indonesische und australische Kohle, die Sorten abbilden, die chinesische Abnehmer bevorzugen, sind beide gefallen. Der australische Referenzpreis sank jedoch schneller. Dadurch ist Kohle mit höherem Heizwert für asiatische Abnehmer erschwinglicher geworden, was den Wechsel weg von indonesischen Lieferungen beschleunigt.
Auch Schifffahrt und Logistik spielen eine Rolle. Verbesserte Bahnverbindungen aus der Mongolei und Russland nach China haben die Transportkosten gesenkt. Zugleich halten Überkapazitäten in der Trockenmassengutschifffahrt die Frachtraten niedrig, sodass Abnehmer leichter Kohle von einer größeren Zahl von Lieferanten beziehen können.
Indonesiens strategische Antwort: Binnenmarkt und Verhüttungsindustrie
Als Reaktion auf die sinkenden Exporte richten indonesische Bergbauunternehmen ihr Augenmerk verstärkt auf den Binnenmarkt, insbesondere auf die Mineralverhüttungsindustrie. Vor allem Nickelhütten haben sich zu einem Lichtblick entwickelt und bieten bessere Preise als der Stromsektor oder internationale Abnehmer. Die staatliche Verpflichtung zur Versorgung des Binnenmarkts (Domestic Market Obligation, DMO) schreibt vor, dass ein Teil der Kohleförderung im Land verkauft werden muss. Die Hütten dürften in diesem Jahr 31,2 Prozent der DMO-Mengen abnehmen, während die Stromerzeugung mit 58 Prozent weiterhin der größte Abnehmer bleibt.
Gita Mahyarani, kommissarische Geschäftsführerin des indonesischen Kohlebergbauverbands (APBI), erläutert die Entwicklung:
Die Produzenten räumen der Erfüllung bestehender Verträge Vorrang ein. Ihr besonderes Augenmerk gilt Ländern in Südostasien, die weiterhin auf Kohle mit mittlerem Heizwert angewiesen sind, in denen Kohlekraftwerke weiterhin eine wichtige Rolle spielen und die stabile Nachfrage nach [MCV]-Kohle zeigen. Ihre Nähe bietet zudem logistische Vorteile.
Kosteneffizienz hat höchste Priorität, da die Bergbauunternehmen ihre Wettbewerbsfähigkeit in einem schwierigen Markt behaupten wollen. Das Wachstum der lokalen Nachfrage ist jedoch begrenzt, und die Überproduktion bleibt ein Risiko.
Regulatorische und politische Hürden
Branchenvertreter fordern regulatorische Erleichterungen, um den Abschwung abzufedern. Ardhi von Perhapi zufolge sollten Kohleproduzenten ihre betriebliche Effizienz verbessern und ihre Investitionsausgaben senken. Zudem fordert er die Regierung auf, Maßnahmen zurückzunehmen, die die finanzielle Belastung erhöhen, etwa die vorgeschriebene Verwendung von Biodiesel der Sorte B40 und die Auflage, einen Teil der Deviseneinnahmen aus Exporten im Land zu behalten.
Einige Abnehmer halten Indonesiens Kohle-Referenzpreis (HBA), der als Grundlage für Exportlieferungen dient, im Vergleich zu den Weltmarktpreisen für zu hoch und sehen darin einen Grund für den Exportrückgang. Für die zweite Junihälfte 2025 wurde der HBA auf 98,61 Dollar pro Tonne festgesetzt, 2,33 Prozent weniger als zu Monatsbeginn. Seit März ist er damit jedoch weiterhin um 23 Prozent gesunken.
Langfristige Risiken und mögliche Wege in die Zukunft
Experten warnen, dass der aktuelle Abschwung den Beginn eines längerfristigen Niedergangs der indonesischen Kohleindustrie markieren könnte. Der Sektor hängt stark von nur wenigen Abnehmern ab. Da China und Indien ihre heimische Förderung steigern und auf Kohle mit höherem Heizwert umsteigen, dürften Indonesiens Exportaussichten begrenzt bleiben.
Hazel Ilango vom Energy Shift Institute warnt:
Das sind Anzeichen, die indonesische Kohleunternehmen ebenfalls ernst nehmen müssen.
Hinzu kommen weitere Risiken. Die meisten indonesischen Kohleunternehmen werden stark von Insidern kontrolliert, was ihre Flexibilität und Innovationsfähigkeit einschränkt. Vorschriften zur Versorgung des Inlandsmarkts und hohe Lizenzgebühren schmälern die Gewinne zusätzlich, während der Zugang zu globaler Finanzierung begrenzt ist. Die Privatwirtschaft und Investoren konzentrieren sich im Allgemeinen auf kurzfristige Gewinne statt auf langfristige Übergangspläne. Zudem sind die staatlichen Maßnahmen häufig widersprüchlich.
Indonesien steht vor einem politischen Dilemma: Das Land hat zugesagt, die Emissionen zu senken und auf saubere Energie umzusteigen, baut aber zugleich die Kohleförderung aus und genehmigt neue Kraftwerke. Staatliche Subventionen halten Kohle günstig, doch abrupte Exportverbote haben die globalen Märkte gestört. Gleichzeitig plant der staatliche Energieversorger, im Rahmen einer 20 Milliarden Dollar schweren Vereinbarung zum Übergang zu sauberer Energie Kohlekraftwerke vorzeitig stillzulegen, während neue Anlagen gebaut werden, um die Verhüttungsindustrie zu versorgen.
Weiterreichende Folgen für die globale Energiewende
Dass China und Indien weniger indonesische Kohle kaufen, ist Teil eines umfassenderen globalen Trends hin zu sauberer Energie und höherer Effizienz. Mehr als 75 Prozent des Anstiegs der Energienachfrage in China im vergangenen Jahr wurden durch saubere Energiequellen gedeckt. Auch Indien investiert massiv in erneuerbare Energien und will seine Abhängigkeit von importierter Kohle verringern.
Indonesien steht vor der Herausforderung, seine Wirtschaft und seinen Energiesektor zu diversifizieren, damit das Land beim weltweiten Übergang zu einer kohlenstoffärmeren Zukunft nicht zurückfällt. Die aktuelle Krise könnte politischen Entscheidungsträgern und Branchenführern als Weckruf dienen, den Übergang zu sauberer Energie und nachhaltigerem Wirtschaftswachstum zu beschleunigen.
Zusammenfassung
- Indonesiens Kohleexporte nach China und Indien sind stark zurückgegangen, da beide Länder auf höherwertige, energiehaltigere Kohle aus anderen Lieferländern umsteigen.
- Die weltweiten Kohlepreise sind gesunken. Dadurch hat sich der Preisabstand zwischen Kohle mit niedrigem und hohem Heizwert verringert, was Letztere für Abnehmer attraktiver macht.
- China und Indien steigern ihre heimische Kohleförderung und diversifizieren ihre Importe, wodurch ihre Abhängigkeit von indonesischen Lieferungen weiter sinkt.
- Indonesische Bergbauunternehmen richten sich zunehmend auf den Binnenmarkt aus, insbesondere auf die Mineralverhüttungsindustrie. Die Nachfrage im Inland ist jedoch begrenzt.
- Betriebliche Ineffizienzen, regulatorische Belastungen und widersprüchliche politische Maßnahmen verschärfen die Herausforderungen der Branche.
- Experten warnen, dass der Abschwung den Beginn eines längerfristigen Niedergangs markieren könnte, und fordern Indonesien auf, den Übergang zu sauberer Energie und die Diversifizierung der Wirtschaft zu beschleunigen.