Kredit bleibt über 20 %, während politische Entscheidungsträger Risiken abwägen
Der Gouverneur der Zentralbank Sri Lankas, Nandalal Weerasinghe, sagte am Freitag, 20. November 2026, dass Privatpersonen und Unternehmen nicht zögern sollten, Kredite aufzunehmen, wenn sie diese zurückzahlen können. Die Bank setzt keine Zielvorgabe für die Geschwindigkeit des Kreditwachstums, so er. Stattdessen verwendet sie Zinsen, um die Kreditaufnahme in der gesamten Wirtschaft zu steuern, und beobachtet, ob die Nachfrage Preise oder Importe unter Druck setzen könnte.
Inhalt
- Kredit bleibt über 20 %, während politische Entscheidungsträger Risiken abwägen
- Warum beobachtet die Zentralbank die Gesamtnachfrage?
- Was zeigen die Kreditvergabezahlen?
- Weisen Banken Kreditnehmer ab?
- Warum verteidigt der Gouverneur goldbesicherte Kredite?
- Welche Regeln gelten für nichtbankliche Kreditgeber?
- Wie veränderten sich Kredit und Zinsen?
- Kernpunkte
Der Rat kommt zu einem Zeitpunkt, zu dem der Gesamtkredit in der Wirtschaft um mehr als 20 % wächst. Dieses Tempo hat sich von etwa 24 bis 25 % während der Erholung nach der Krise des Landes in den Jahren 2024 und 2025 abgeschwächt, bleibt nach sri-lankischen Maßstäben jedoch hoch. Weerasinghe sagte, ein Wachstum von über 20 % zwei Jahre in Folge sei in der Geschichte des Landes selten und widerspiegele ein starkes Kreditangebot.
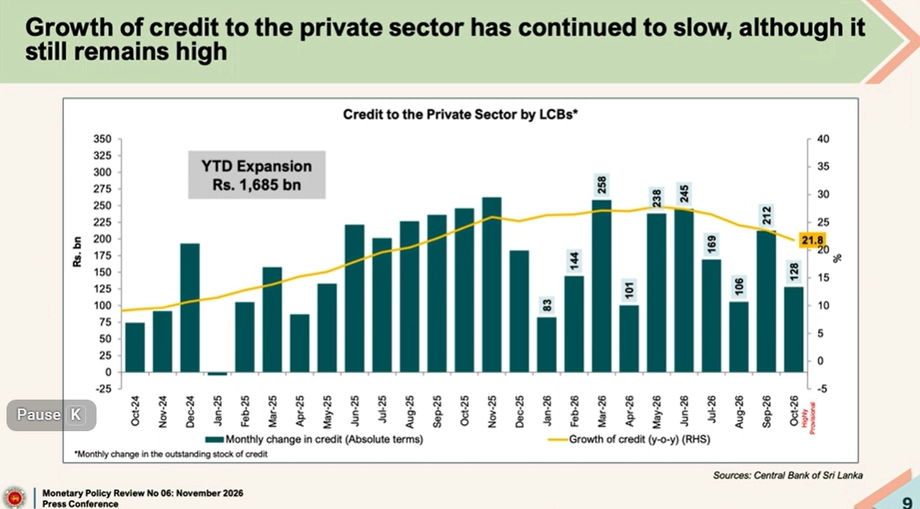
Der Kredit an den Privatsektor, eine Maßnahme für Kredite an Unternehmen und Haushalte, die die Staatsverschuldung ausschließt, wuchs jährlich um etwa 21,8 %. Die Gesamtkreditkennzahl und der Privatsektor-Wert beschreiben unterschiedliche Teile der Kreditvergabe und sollten daher nicht als konkurrierende Schätzungen gelesen werden.
Weerasinghe wies Vorschläge zurück, dass Kreditnehmer vor der Aufnahme von Krediten warten sollten. Er sagte, eine Kreditaufnahme zu aktuellen Marktzinsen könne die Wirtschaftstätigkeit stützen, wenn sie einem tatsächlichen Bedarf entspricht oder eine tragfähige Geschäftschance unterstützt und der Kreditnehmer in der Lage ist, die Raten zu bedienen. Sein Rat war keine Anweisung, unabhängig von Kosten oder Umständen Schulden aufzunehmen.
"Angesichts der aktuellen Zinsen sollte jeder, der in der Lage ist, sich zu verschulden, definitiv einen Kredit aufnehmen," sagte Weerasinghe.
Für Familien ist der praktische Test, ob das Einkommen die Rückzahlungen neben anderen Kosten decken kann. Für ein Unternehmen prüfen Banken auch, ob ein geplantes Projekt umsetzbar ist und ob der Kreditnehmer wahrscheinlich zurückzahlt. Ein Kredit kann Ausgaben, Investitionen und Arbeitsplätze stützen, aber ein Kreditnehmer, der Zahlungen nicht leisten kann, könnte finanzielle Schwierigkeiten erleben.
Warum beobachtet die Zentralbank die Gesamtnachfrage?
Die Zentralbank ist damit befasst, wie die Kreditaufnahme sowohl des Privatsektors als auch der Regierung die Gesamtnachfrage beeinflusst. Einfach ausgedrückt ist die Gesamtnachfrage die Gesamtnachfrage nach Waren und Dienstleistungen in der gesamten Wirtschaft. Mehr Kreditvergabe kann Haushalten und Unternehmen Geld zum Ausgeben geben, während die Kreditaufnahme des Staates auch öffentliche Ausgaben stützt.
Ein Teil dieser Ausgaben kann für importierte Waren verwendet werden. Steigt die Nachfrage nach Importen stark an, kann dies die außenwirtschaftlichen Finanzen des Landes unter Druck setzen. Starke Nachfrage kann auch die Preise treiben, wenn Unternehmen nicht schnell genug Waren und Dienstleistungen bereitstellen können. Die Zentralbank beobachtet daher, ob die Kreditaufnahme inflationsbedingten Druck verstärkt, anstatt eine feste Kreditmenge festzulegen, die Banken bereitstellen müssen.
Zinsen sind eine Möglichkeit, wie die Bank diese Nachfrage beeinflusst. Höhere Zinsen machen Kredite im Allgemeinen teurer und können manche Kreditaufnahme abschrecken; niedrigere Zinsen können Kredite attraktiver machen. Die Politik ziele auf die Nachfrage in der gesamten Wirtschaft ab, sagte Weerasinghe, und nicht darauf, die Kreditvergabe an eine bestimmte Branche oder einen bestimmten Kreditnehmertyp zu stoppen.
Die Zentralbank entscheidet nicht, wie viel jede Bank bestimmten Sektoren leiht. Sie setzt Leitzinsen und stellt Liquidität bereit, während Banken Anträge prüfen und Kreditnehmer entscheiden, ob sie Kredite aufnehmen möchten. Liquidität bedeutet die im Finanzsystem verfügbaren Mittel, mit denen Banken Zahlungen leisten und Kredite bereitstellen können.
Was zeigen die Kreditvergabezahlen?
Das Wachstum der Privatkredite hat sich von seinem schnelleren Tempo abgekühlt, bleibt aber über 20 %. Einige Monate brachten weiterhin starke Zuwächse, darunter der September. Das anhaltende Wachstum erfolgt, während die Markt-Kreditkosten nach einer Leitzinserhöhung um 100 Basispunkte im Mai gestiegen sind. Hundert Basispunkte entsprechen einem Prozentpunkt.
Der Direktor der Abteilung Wirtschaftsforschung der Zentralbank, Dr. Lasitha Pathberiya, legte Zahlen vor, die zeigten, dass sich seit der Mai-Erhöhung der Interbanken-Callgeldsatz um 108 Basispunkte, der Satz für einjährige Staatsanleihen um 146 Basispunkte und der wöchentliche Prime-Lending-Satz um 166 Basispunkte erhöht hatten. Der Prime-Lending-Satz ist der Zinssatz, den Banken ihren kreditwürdigsten Firmenkunden berechnen.
Die Erhöhungen zeigen, wie sich eine Politikänderung auf Zinsen in den Finanzmärkten durchschlagen kann, wobei die Größenordnung der Veränderung je nach Art der Kreditaufnahme variiert. Die Zentralbank hat auch eine weitere Zinserhöhung vorgenommen, die als zweite Erhöhung in der Woche bezeichnet wurde, da das Privatkreditwachstum hoch blieb. Der Geldpolitische Rat hob den Übernachtungs-Leitzins (OPR) bei seiner Sitzung am 25. Mai um 100 Basispunkte auf 8,75 % an, so die Mitteilung der Zentralbank, die am folgenden Tag veröffentlicht wurde. Die nächste regelmäßige Mitteilung zur geldpolitischen Überprüfung war für den 22. Juli 2026 geplant.
Weisen Banken Kreditnehmer ab?
Eine aktuelle Kreditangebots-Umfrage der Zentralbank wies auf eine steigende Nachfrage nach Krediten bei gleichzeitig engerem Angebot hin. Weerasinghe sagte, diese Kombination bedeute nicht, dass Banken angewiesen würden, die Kreditvergabe zu unterbinden. Niedrigere Zinsen hatten mehr Menschen und Unternehmen ermutigt, Kredite zu suchen, während Kreditgeber weiterhin prüfen müssen, ob jeder Antragsteller zurückzahlen kann und ob ein Geschäftsprojekt tragfähig ist.
Diese Prüfungen sind wichtig, weil ein Kredit ein Versprechen ist, Geld – in der Regel mit Zinsen – über einen vereinbarten Zeitraum zurückzuzahlen. Eine Bank, die ohne Prüfung der Finanzen des Kreditnehmers leiht, könnte Verluste erleiden, während der Kreditnehmer mit Zahlungen zurückbleiben könnte, die er nicht bewältigen kann. Die Regeln der Zentralbank verlangen von Kreditgebern, Rückzahlungsfähigkeit, Projektumsetzbarkeit und Risiko vor der Kreditgenehmigung zu berücksichtigen.
Weerasinghe sagte, Privatkredite, Pfandkredite und Finanzdienstleistungen gehörten zu den schneller wachsenden Bereichen der Kreditvergabe. Er sagte, die Zinspolitik solle die Kreditvergabe in der gesamten Wirtschaft abkühlen oder stützen, nicht Kredite in einem Sektor beschränken und einen anderen bevorzugen.
Der Hinweis der Umfrage auf ein engeres Angebot und die Erklärung des Gouverneurs beschreiben zwei Seiten des Kreditvergabeprozesses: Mehr Kunden könnten Anträge stellen, während Kreditgeber weiterhin jeden Antrag beurteilen. Die Kreditangebots-Umfrage, die am 5. Mai 2025 endete, umfasst alle lizenzierten Geschäftsbanken und lizenzierten Spezialbanken. Ihre Diffusionsindizes reichen von -100 bis 100 und gewichten die Antworten der Banken nach dem Engagement jeder Bank im Brutto-Gesamtkreditportfolio des Bankensektors; ein Index über null deutet auf eine Zunahme hin, unter null auf eine Abnahme und bei null auf keine Veränderung. Der Gesamt-Kreditvergabebereitschaftsindex lag im ersten Quartal 2025 bei 45,3, nach 47,5 im vierten Quartal 2024, aber die Umfrage beschrieb die Kreditvergabebereitschaft als hoch; der Ausblick für das zweite Quartal 2025 betrug 57,3. Die Kreditvergabebereitschaft nahm für Kredite an Privatkunden, Unternehmen und KMU im ersten Quartal 2025 zu, während sie für staatliche Unternehmen abnahm. Der Gesamt-Kreditnachfrageindex stieg von 52,1 im vierten Quartal 2024 auf 63,2 im ersten Quartal 2025, mit einem Ausblick für das zweite Quartal 2025 von 52,7. Der Gesamt-Index abgelehnter Kreditanträge lag im ersten Quartal 2025 bei 0,8, ein marginaler Anstieg.
Warum verteidigt der Gouverneur goldbesicherte Kredite?
Bei der Pfandleihe erhält ein Kreditnehmer einen Kredit, indem er Gold als Sicherheit hinterlegt. Weerasinghe sagte, Bauern und andere, die keinen leichten Zugang zu gewöhnlichen Bankkrediten haben, nutzten diese Form der Kreditaufnahme, unter anderem zur Bezahlung von Anbaukosten und zur Rückzahlung des Kredits nach einer Ernte.
Der Gouverneur sagte, goldbesicherte Kredite könnten eine zugänglichere Option sein als Kredite von informellen Kreditgebern, die möglicherweise höhere Zinsen verlangen. Er verwies auch auf eine Regel der Zentralbank, die Kredite auf 70 % des Wertes des hinterlegten Goldes begrenzt. Diese Beleihungsauslauf-Grenze bedeutet, dass eine Person, die Gold im Wert von 100 Rupien hinterlegt, nicht mehr als 70 Rupien unter der Obergrenze leihen kann.
"Es ist der einfachste Weg für Menschen ohne normalen, leichten Zugang zu Kredit, an Kredit zu gelangen. Es ist ein angemessener Zinssatz im Vergleich zum informellen Marktzins," sagte Weerasinghe.
Steigende Goldpreise können den Wert der Sicherheit erhöhen und Kreditnehmern ermöglichen, größere Kredite aufzunehmen. Ein starker Goldpreisverfall könnte dazu führen, dass das verpfändete Vermögen im Verhältnis zur Schuld weniger wert ist. Weerasinghe sagte, die 70-Prozent-Grenze solle das Risiko für Kunden und Kreditgeber verringern.
Die Obergrenze hebt die Rückzahlungspflicht des Kreditnehmers nicht auf. Eine Person muss gemäß den Kreditbedingungen zurückzahlen, um das verpfändete Gold zurückzuerhalten. Für Bauern kann der Zeitpunkt der Rückzahlung vom Einkommen einer Ernte abhängen, was die Rückzahlungsfähigkeit zu einem wichtigen Teil bei der Entscheidung über eine Kreditaufnahme machen kann.
Welche Regeln gelten für nichtbankliche Kreditgeber?
Die Zentralbank wird eine Obergrenze für Einlagezinsen von nichtbanklichen Finanzinstituten, einschließlich registrierter Finanzgesellschaften, beibehalten. Die Obergrenze wird mittels einer Formel berechnet, die an Staatsanleihen- und Anleihensätze gekoppelt ist, und wird alle drei Monate angepasst.
Weerasinghe sagte, viele Unternehmen böten bereits Sätze unterhalb der Obergrenze an. Er sagte, die Grenze solle registrierte Finanzgesellschaften davon abhalten, ungewöhnlich hohe Sätze anzubieten, um Einlagen anzuziehen, eine Praxis, die Risiken für die Unternehmen und ihre Kunden schaffen kann.
"Die Obergrenze dient dazu, selbst registrierte Finanzgesellschaften daran zu hindern, unnötig hohe Sätze anzubieten, um Einlagen anzuziehen. Das ist ein Risiko," sagte Weerasinghe.
Ein Einlagezins ist der Zins, den ein Finanzunternehmen einem Kunden für das Halten von Geld bei sich zahlt. Eine Obergrenze begrenzt dieses Angebot. Der Gouverneur nannte kein neues Datum für eine Änderung der Politik; er sagte, die bestehende Formel werde weiterhin quartalsweise angepasst.
Wie veränderten sich Kredit und Zinsen?
Während der Jahre 2024 und 2025 betrug das Gesamtkreditwachstum während der Erholung nach der Krise etwa 24 bis 25 %.
Im Mai 2026 erhöhte die Zentralbank ihren Übernachtungs-Leitzins um 100 Basispunkte auf 8,75 %, gefolgt von höheren Interbanken-, Staatsanleihen- und Prime-Lending-Sätzen.
Im September verzeichnete der Privatsektor-Kredit eine große monatliche Ausweitung, während sein jährliches Wachstum bei etwa 21,8 % blieb.
Am 20. November 2026 sagte Gouverneur Nandalal Weerasinghe, die Zentralbank habe kein festes Kreditwachstumsziel und rate zur Kreditaufnahme, wo die Rückzahlung tragbar sei.
Die Zeitreihe zeigt, warum die Zentralbank den Zugang zu Kredit gegen das Risiko abwägt, dass die Nachfrage zu schnell wächst. Die Kreditvergabe bleibt stark, die Marktzinsen sind gestiegen, und die Bank sagt, sie werde die Kreditaufnahme anhand ihrer Wirkung auf die gesamtwirtschaftliche Nachfrage und die Inflation bewerten.
Kernpunkte
Die Zentralbank hat kein festes Ziel für Kreditwachstum.
Das Gesamtkreditwachstum liegt über 20 %, nach etwa 24 bis 25 % während der Erholung von 2024 bis 2025.
Der Kredit an den Privatsektor wuchs jährlich um etwa 21,8 %.
Die Zentralbank sagt, Kreditnehmer sollten ihre Rückzahlungsfähigkeit abwägen, während Banken jeden Kreditantrag prüfen.
Die Kreditangebots-Umfrage des ersten Quartals 2025 erfasste einen Kreditvergabebereitschaftsindex von 45,3, nach 47,5 im Vorquartal, während die Kreditnachfrage auf 63,2 stieg.
Goldbesicherte Kredite unterliegen einer 70-Prozent-Beleihungsauslauf-Grenze, und die Einlagezins-Obergrenze für nichtbankliche Finanzinstitute bleibt bestehen.