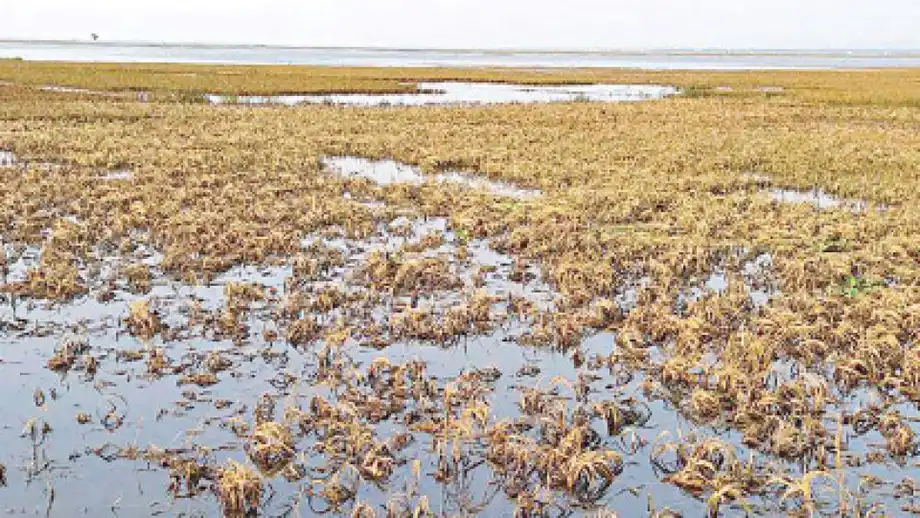
Enorme Schadensbilanz trifft auf neuen Test finanzieller Absicherung
Bangladesch verzeichnete zwischen 2000 und 2023 bei 134 größeren Naturkatastrophen geschätzte wirtschaftliche Verluste von 13,6 Milliarden US-Dollar. Nun wird mit einem Pilotprojekt zur Hochwasserversicherung für 100.229 Familien entlang des Jamuna-Flusses getestet, wie gefährdete Haushalte auf Grundlage von Regeln finanziell unterstützt werden können, die vor einer Katastrophe vereinbart wurden.
Inhalt
- Enorme Schadensbilanz trifft auf neuen Test finanzieller Absicherung
- Zusammengenommen verursachen Hochwasserarten größere Schäden
- Der IWF sieht bei größeren Katastrophen eine Finanzierungslücke
- So funktioniert das Hochwasserversicherungs-Pilotprojekt am Jamuna
- Warum es im ersten Jahr keine Versicherungszahlungen gab
- IDRA will vor einer breiteren Ausweitung gemeinsame Regeln festlegen
- Küstenschutz zeigt, was Prävention bewirken kann
- Familien brauchen sowohl sicherere Wohnorte als auch leicht zugängliche finanzielle Hilfe
- Wichtige Punkte
Im ersten Jahr wurden keine Versicherungsleistungen ausgezahlt, weil die erforderlichen Hochwasserindikatoren ihre Schwellenwerte nicht erreichten, so Projektleiter Kamrul Hoque Maruf. Für das zweite Jahr des Programms wird ein neues Versicherungsprodukt entwickelt. Ein separater Gemeinschaftsfonds soll berechtigte Familien unterstützen, deren Schäden nicht unter die Versicherungsauslöser fallen.
Diese praktischen Herausforderungen stehen im Mittelpunkt von Bangladeschs Bemühungen, sich finanziell auf Katastrophen vorzubereiten. Die von Suman Ahsanul Islam, einem Experten für Katastrophenrisikofinanzierung, vorgestellte historische Bilanz umfasst 11.564 Todesopfer und mehr als 129 Millionen Betroffene. Tropische Wirbelstürme verursachten Schäden in Höhe von 6,10 Milliarden US-Dollar, Flusshochwasser Schäden von rund 4,15 Milliarden US-Dollar.
Suman stellte die Ergebnisse bei einem gemeinsam von der Insurance Development and Regulatory Authority (IDRA) und dem Insurance Reporters' Forum veranstalteten Workshop vor. Grundlage waren Arbeiten des Internationalen Währungsfonds (IWF) zur Katastrophenrisikofinanzierung vom April 2025.
IDRA-Chefin Mir Nadia Nivin sagte, die Aufsichtsbehörde plane gemeinsame Standards für Katastrophenversicherungsprodukte, darunter die Bedingungen für die Auszahlung und die zu ihrer Messung verwendeten Daten. Ziel sei es, Versicherern, staatlichen Stellen und Entwicklungspartnern einen einheitlichen Rahmen zu bieten, statt unvereinbare Programme aufzubauen.
Zusammengenommen verursachen Hochwasserarten größere Schäden
Tropische Wirbelstürme waren den Zahlen des Workshops zufolge die größte einzelne Kategorie wirtschaftlicher Schäden und machten rund 45 Prozent der Gesamtsumme aus. Zusammen verursachten Wirbelstürme und Flusshochwasser etwa drei Viertel der Schäden.
Die detaillierten Hochwasserzahlen zeigen einen weiteren wichtigen Aspekt. Flusshochwasser verursachte Schäden in Höhe von 4,152 Milliarden US-Dollar, allgemeine Überschwemmungen von 1,711 Milliarden US-Dollar und Sturzfluten von rund 850 Millionen US-Dollar. Zusammengenommen beliefen sich diese drei Kategorien auf etwa 6,713 Milliarden US-Dollar und übertrafen damit die Schäden durch Wirbelstürme um rund 613 Millionen US-Dollar.
Ausgehend von der gerundeten Gesamtsumme von 13,6 Milliarden US-Dollar entfielen etwa 49 Prozent der erfassten Schäden auf die drei Hochwasserkategorien. Bangladesch steht somit vor einer finanziellen Herausforderung, die sich auf verschiedene Arten von Hochwasser verteilt – zusätzlich zu den konzentrierten Zerstörungen durch Wirbelstürme.
Flusshochwasser betraf in einer einzelnen Kategorie auch die größte Zahl von Menschen: 65.379.605, bei 2.593 Todesopfern. Von allgemeinen Überschwemmungen waren 29.131.015 Menschen betroffen, 712 Menschen kamen ums Leben. Sturzfluten betrafen 6.734.197 Menschen und forderten 170 Todesopfer.
Für Haushalte können die wirtschaftlichen Schäden den Verlust einer Ernte, zerstörte Fischereiausrüstung oder tagelange Verdienstausfälle bedeuten. Für den Staat führt dieselbe Katastrophe zu einem höheren Bedarf an Nahrungsmitteln, Unterkünften, finanzieller Hilfe und Reparaturen an Straßen und öffentlichen Dienstleistungen.
Der IWF sieht bei größeren Katastrophen eine Finanzierungslücke
Der am 4. April 2025 veröffentlichte IWF-Bericht zur Katastrophenrisikofinanzierung kommt zu dem Schluss, dass Bangladesch über ausreichende Mittel für regelmäßig auftretende Katastrophen verfügt, bei mittelschweren und schweren Ereignissen jedoch eine große Finanzierungslücke besteht.
Der Bericht von Suphachol Suphachalasai, Barry Maher, Danielle N Minnett und Junko Mochizuki empfiehlt robustere haushaltspolitische Mechanismen, Sozialprogramme, die bei Katastrophen ausgeweitet werden können, und eine stärkere Nutzung von Finanzinstrumenten. Einfach ausgedrückt braucht Bangladesch mehrere Möglichkeiten, um Notfälle zu finanzieren – jeweils passend zum Ausmaß der Schäden.
Eine dem IWF-Bericht zugeschriebene Schätzung beziffert den kombinierten Bedarf für Katastrophenhilfe, frühe Wiederaufbauarbeiten, Rehabilitation und Wiederherstellung bei einem Ereignis, das statistisch einmal alle zwei Jahre zu erwarten ist, auf rund 4,7 Milliarden US-Dollar. Solche Schätzungen beschreiben die Wahrscheinlichkeit und die möglichen Kosten eines Ereignisses, nicht einen festen Zeitplan.
Suman forderte eine Strategie zur Katastrophenrisikofinanzierung, bei der Mittel im Voraus bereitgestellt werden. Zu den vorgeschlagenen Prioritäten zählen Haushaltsreserven, stärkere Sozialhilfe, eine breitere Versicherungsbeteiligung, bessere institutionelle Kapazitäten und Investitionen zur Verringerung von Schäden, bevor sie entstehen.
Eine Vorabfinanzierung ist wichtig, weil Ausgaben für Notfälle andernfalls mit den regulären Haushaltsmitteln konkurrieren. Für den Wiederaufbau benötigtes Geld könnte aus Entwicklungsprojekten stammen, sodass die Gemeinden länger auf andere öffentliche Investitionen warten müssen.
So funktioniert das Hochwasserversicherungs-Pilotprojekt am Jamuna
Das dreijährige Pilotprojekt im Rahmen des Jamuna River Sustainable Management Project-1 deckt laut Kamrul 100.229 Familien in Sirajganj, Kurigram, Gaibandha und Jamalpur ab. In der Präsentation beim Workshop war von rund 100.000 Haushalten in Kurigram, Gaibandha und Sirajganj die Rede; Kamruls genauere Angabe zum Geltungsbereich schließt auch Jamalpur ein.
Tagelöhner und von der Landwirtschaft abhängige Familien haben Vorrang. Projektunterlagen zufolge soll jeder berechtigte Haushalt Unterstützung in Höhe der Lebenshaltungskosten für einen Monat erhalten. Die staatliche Sadharan Bima Corporation stellt die Versicherung bereit, die Weltbank unterstützt das Pilotprojekt.
Das Programm nutzt eine parametrische Versicherung. Statt die Schäden in jedem Haushalt vor der Entscheidung über eine Auszahlung einzeln zu prüfen, stützt sich die Police auf einen im Voraus vereinbarten Messwert. Bei Hochwasser kann dies etwa der Pegelstand eines Flusses sein.
Das Jamuna-Projekt verwendet Pegeldaten des Bangladesh Water Development Board. Sind die Bedingungen der Police erfüllt, können Zahlungen freigegeben werden, ohne individuelle Schadensbewertungen abzuwarten. Dadurch soll die Hilfe schneller bereitgestellt und die Anwendung der Auszahlungsregeln vereinfacht werden.
Warum es im ersten Jahr keine Versicherungszahlungen gab
Kamrul Hoque Maruf, Projektleiter für die Komponente zur Katastrophenrisikofinanzierung, erklärte, das erste Jahr sei ohne Auszahlungen zu Ende gegangen, weil die vereinbarten Bedingungen nicht erfüllt worden seien.
„Im Rahmen des Programms erhalten berechtigte Haushalte finanzielle Unterstützung, wenn zuvor festgelegte Hochwasserindikatoren, darunter die Pegelstände von Flüssen, bestimmte Schwellenwerte erreichen. Im ersten Jahr wurden jedoch keine Zahlungen geleistet, weil die erforderlichen Bedingungen nicht erfüllt waren“, sagte er.
Eine Familie kann durch Hochwasser Schäden erleiden, auch wenn der für die Police ausgewählte Messwert unter dem Auslösewert bleibt. So hängt der finanzielle Schutz vom festgelegten Indikator ab, während die tatsächlichen Schäden davon abhängen, was am Wohnort eines Haushalts geschieht. Diese Diskrepanz zwischen Messwert und Verlust einer Familie ist ein zentrales Konstruktionsproblem parametrischer Versicherungen.
Der Gemeinschaftsschutzfonds des Projekts soll betroffene berechtigte Haushalte unterstützen, wenn die Versicherungsbedingungen nicht erfüllt sind. Versicherung und Fonds bieten somit zwei mögliche Wege zu Unterstützung.
Kamrul zufolge wird für das zweite Jahr ein neues Produkt entwickelt. Die Höhe der Barauszahlung, überarbeitete Schwellenwerte und ein Starttermin für das Produkt wurden nicht genannt. Begrenzte Mittel schränkten die anfängliche Abdeckung ein, doch das Projekt soll künftig mehr Familien und Gebiete erreichen.
IDRA will vor einer breiteren Ausweitung gemeinsame Regeln festlegen
Nadia sagte, die Erfahrungen aus dem Pilotprojekt sollten als Grundlage für gemeinsame Standards zur Produktgestaltung, zu Auslösekriterien für Zahlungen und zu Datenquellen dienen. Solche Standards böten privaten Versicherern einen Rahmen für die Einführung eigener Produkte und könnten auch staatliche Programme des Ministeriums für Katastrophenmanagement unterstützen.
Einheitliche Daten sind besonders wichtig, wenn Zahlungen von Messwerten abhängen. In einer Police muss festgelegt sein, welche Institution die Zahlen bereitstellt und welche Bedingungen eine Entschädigung auslösen. Auch die Haushalte müssen vor Beginn der Überschwemmungen eine verständliche Erklärung erhalten.
IDRA plant, über ihre regulatorische Sandbox weitere Produkte zu testen, darunter eine parametrische Hitzewellenversicherung. Eine Sandbox ist ein beaufsichtigter Rahmen, in dem eine Aufsichtsbehörde neue Finanzprodukte vor einer breiteren Einführung erproben lässt.
Nadia forderte IDRA zudem auf, die eigenen technischen Kapazitäten auszubauen, damit die Arbeit nach dem Ende der Weltbankhilfe fortgesetzt werden kann. Die Pläne der Aufsichtsbehörde gehen über die Genehmigung einzelner Policen hinaus und umfassen auch den Aufbau der nötigen Kompetenzen, um diese zu bewerten und zu beaufsichtigen.
Der Zeitplan sieht wie folgt aus:
- 2000 bis 2023: Bangladesch verzeichnete die Katastrophen, die der Schadensschätzung von 13,6 Milliarden US-Dollar zugrunde liegen.
- 4. April 2025: Der IWF-Bericht stellte die Finanzierungslücke bei mittelschweren und schweren Katastrophen fest.
- Erstes Jahr des Pilotprojekts: Es wurden keine Versicherungsleistungen ausgezahlt, weil die Auslösebedingungen nicht erfüllt waren.
- Zweites Jahr des Pilotprojekts: Ein neues Versicherungsprodukt wird entwickelt; zugleich sind Pläne für eine breitere Abdeckung vorgesehen.
Küstenschutz zeigt, was Prävention bewirken kann
Die Finanzierungsdebatte in Bangladesch hat auch eine physische Seite: Schäden zu verringern, für die sonst aufgekommen werden müsste. Die Global Facility for Disaster Reduction and Recovery (GFDRR) beschreibt in ihrem Bericht zur Widerstandsfähigkeit der Küstenregionen die erste, 400 Millionen US-Dollar teure Phase des Coastal Embankment Improvement Project, das von der GFDRR und der Weltbank unterstützt wird.
Das Projekt verbesserte zehn Polder, schützte mehr als 65.000 Hektar und kam mehr als 720.000 Menschen zugute. Ein Polder ist ein durch Deiche abgegrenztes Gebiet, das von den umliegenden Flüssen oder Gezeitengewässern getrennt ist.
Arbeiter erhöhten die Deiche, befestigten Böschungen und reparierten oder modernisierten Entwässerungs- und Spülsysteme. Damit wurden Bauwerke instand gesetzt, die durch Wirbelstürme, mangelhafte Wartung und unzureichendes Management beschädigt worden waren.
Die Vorteile erstreckten sich auch auf die Landwirtschaft und die Sicherheit der Haushalte. Die Sanierung verringerte das Eindringen von Salzwasser. Laut GFDRR ist die Fläche, auf der in sanierten Poldern Wassermelonen angebaut werden, doppelt so groß wie in Gebieten, in denen die Polder nicht instand gesetzt wurden. Ergänzend zum Hochwasserschutz unterstützte das Projekt die Anpflanzung von Bäumen auf 700 Hektar.
Die GFDRR beziffert die Zahl der von Katastrophen in Bangladesch zwischen 2000 und 2023 betroffenen Menschen auf rund 130 Millionen und nennt dieselbe Schadenssumme von 13,6 Milliarden US-Dollar. Die Ergebnisse des Küstenprojekts zeigen, wie bessere Schutzanlagen dazu beitragen können, die Lebensgrundlagen zu sichern.
Familien brauchen sowohl sicherere Wohnorte als auch leicht zugängliche finanzielle Hilfe
Die 19 Küstenbezirke Bangladeschs sind einer Reihe sich überschneidender Gefahren ausgesetzt, darunter Wirbelstürme, Sturmfluten, Überschwemmungen, Flusserosion und Versalzung. Die Schäden können das Einkommen auch nach dem Rückgang des Wassers noch beeinträchtigen – insbesondere, wenn Familien Land, Ausrüstung oder Zugang zu Arbeit verlieren.
Der Weltbankbericht From Risk to Resilience aus dem Jahr 2025 beschreibt eine Befragung in 250 Küstendörfern. Dabei nannten 57 Prozent der Haushalte unzureichende Katastrophenschutzinfrastruktur und 56 Prozent begrenzte finanzielle Mittel als große Hindernisse für Anpassungsmaßnahmen.
Diese Zahlen erklären, warum Versicherungen und Investitionen in Deiche auf unterschiedliche Bedürfnisse der Haushalte eingehen. Schutzinfrastruktur kann die Gefährdung durch Hochwasser verringern. Versicherungen und Sozialhilfe können berechtigten Familien Geld für ihre Ausgaben bereitstellen und ihnen helfen, nach einem Schock ihre Arbeit wieder aufzunehmen.
Bezahlbarkeit und klare Bedingungen werden bei einer Ausweitung der Abdeckung entscheidend sein. Familien müssen wissen, was sie zahlen, wann Unterstützung ausgelöst wird und mit welcher Höhe sie rechnen können. Menschen, die sich eine kommerzielle Versicherung nicht leisten können, werden weiterhin auf staatlichen Schutz angewiesen sein.
Bangladeschs unmittelbare Aufgabe besteht darin, diese Bausteine miteinander zu verbinden: Reserven für öffentliche Ausgaben, schnell ausweitbare Sozialprogramme, Versicherungen mit verständlichen Regeln, Unterstützung durch Gemeinschaftsfonds bei Lücken im Versicherungsschutz und instand gehaltene Infrastruktur. Das zweite Jahr des Jamuna-Pilotprojekts wird einen weiteren Praxistest dafür liefern, wie diese Maßnahmen für gefährdete Familien funktionieren.
Wichtige Punkte
- Bangladesch verzeichnete zwischen 2000 und 2023 bei 134 größeren Katastrophen Schäden von rund 13,6 Milliarden US-Dollar und 11.564 Todesopfer.
- Drei Hochwasserkategorien verursachten zusammen Verluste von rund 6,713 Milliarden US-Dollar, gegenüber 6,10 Milliarden US-Dollar durch Wirbelstürme.
- Nach Einschätzung des IWF bestehen bei mittelschweren und schweren Katastrophen weiterhin große Finanzierungslücken.
- Das Hochwasserversicherungs-Pilotprojekt am Jamuna deckt 100.229 Familien in vier Bezirken ab; im ersten Jahr gab es keine Auszahlungen, weil die Auslösekriterien nicht erfüllt waren.
- Ein Gemeinschaftsfonds soll berechtigte Haushalte unterstützen, wenn die Versicherungsbedingungen nicht erfüllt sind.
- IDRA plant gemeinsame Versicherungsstandards und Tests neuer Produkte, darunter eine Hitzewellenversicherung.
- Verbesserungen an den Küstendeichen haben mehr als 65.000 Hektar geschützt und über 720.000 Menschen zugutegekommen.