Bequeme Raten treffen auf wachsende finanzielle Engpässe in den Haushalten
Eine Umfrage unter 1.406 Menschen in den 17 nördlichen Provinzen Thailands hat den finanziellen Druck offengelegt, der hinter dem Vorstoß der Bank of Thailand zur Regulierung von „Jetzt kaufen, später bezahlen“-Krediten steht: Rund 40 % der Haushalte im Norden haben weniger Einkommen als Ausgaben, landesweit sind es etwa 32 %.
Inhalt
- Bequeme Raten treffen auf wachsende finanzielle Engpässe in den Haushalten
- Was die vorgeschlagenen Regeln ändern würden
- Zahl der Konten in drei Jahren mehr als verachtfacht
- Junge Kreditnehmer geraten früh in die Schuldenfalle
- Warum Familien im Norden stärker unter Druck stehen
- Landwirte und kleine Unternehmen haben kaum Rücklagen
- Ein regelmäßiges Gehalt schützt nicht vor Schuldenlast
- Schulen, Arbeitgeber und Einkaufsplattformen sind gefragt
- Schuldnerhilfe muss die neuen Regeln ergänzen
- Wichtige Punkte
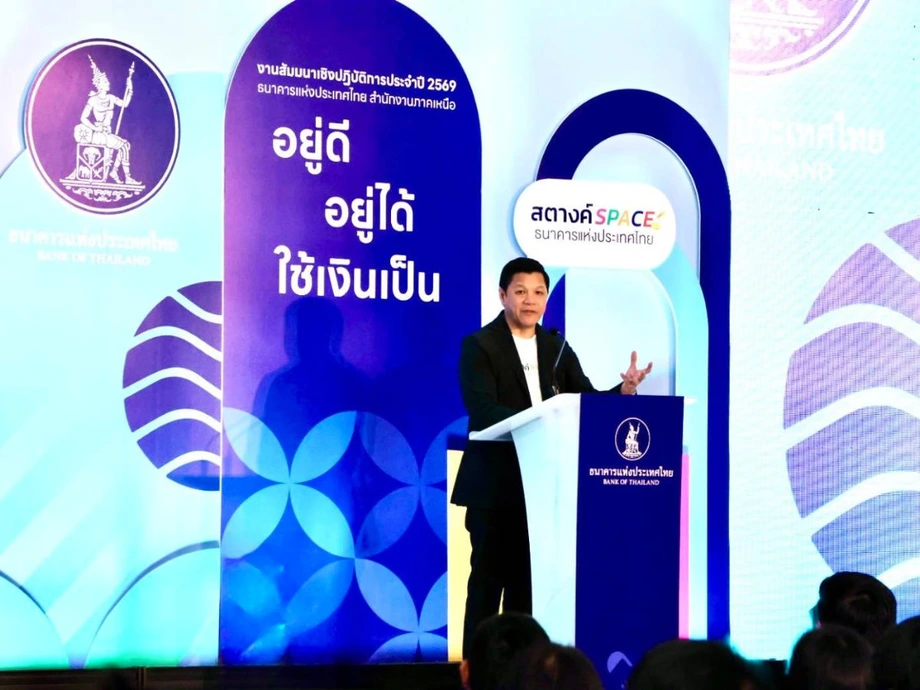
Die Ergebnisse wurden am 16. November 2026 bei einem Seminar zum finanziellen Wohlergehen in der Nordfiliale der Zentralbank in Chiang Mai vorgestellt. Sie zeigen eine Region, in der die Haushaltseinkommen stärker gesunken sind als im Landesdurchschnitt, Erwerbstätige hohe Unterhaltslasten tragen und vielen Familien kaum Geld für Notfälle bleibt.
Gouverneur Vitai Ratanakorn führte diese Belastungen auf eine unausgewogene Wirtschaft zurück, deren Wachstum manchen Gruppen deutlich stärker zugutekommt als anderen. Die Zentralbank setzt neben Finanzbildung, Schuldnerhilfe und Unterstützung für kleine Unternehmen auf eine strengere Aufsicht über Ratenkredite.
Ein vorgeschlagener Regulierungsrahmen würde „Jetzt kaufen, später bezahlen“-Dienste auf Nutzer ab 20 Jahren beschränken, den Kreditrahmen auf 20.000 Baht pro Person begrenzen und die jährlichen Kreditkosten auf einen effektiven Zinssatz von 15 % deckeln. Jeder Einkauf müsste innerhalb von sechs Monaten zurückgezahlt werden.
Der Vorschlag ist noch ein Entwurf. Öffentliche Stellungnahmen nennen unterschiedliche Zeitpläne, darunter eine Konsultation vom 16. Oktober bis zum 15. November und eine für ein bis zwei Monate später erwartete Bekanntgabe. Ein bestätigter Termin für das Inkrafttreten wurde nicht genannt. Für Kreditnehmer ist die unmittelbare Sorge die Kombination aus leichtem Kreditzugang und Haushaltsbudgets, die bereits überlastet sind.
„Jetzt kaufen, später bezahlen“, oft als BNPL abgekürzt, ermöglicht es, einen Einkauf sofort zu erhalten und später oder in Raten zu bezahlen. Jede einzelne Zahlung kann überschaubar wirken. Laufen mehrere Käufe gleichzeitig, bleibt jedoch deutlich weniger Geld für Lebensmittel, Miete und bestehende Schulden.
Was die vorgeschlagenen Regeln ändern würden
Die stellvertretende Regierungssprecherin Lalida Pervatavis bezeichnete den Entwurf als gemeinsame Initiative des Finanzministeriums unter Finanzminister Ekniti Nitithanprapas und der Bank of Thailand. Die vorgeschlagenen Schutzmaßnahmen gehen über den beworbenen Zinssatz hinaus.
- Kreditnehmer müssten mindestens 20 Jahre alt sein.
- Der maximale Kreditrahmen läge bei 20.000 Baht pro Person.
- Die gesamten Kreditkosten würden auf einen effektiven Jahreszins von 15 % begrenzt.
- Jeder Einkauf müsste innerhalb von höchstens sechs Monaten zurückgezahlt werden.
- Kreditgeber müssten die Rückzahlungsfähigkeit prüfen und Zinsen, Gebühren und Zahlungspläne offenlegen.
- Anbieter müssten die Kaufentscheidung von der Kreditanfrage trennen und faire Praktiken beim Forderungseinzug einhalten.
Bei der vorgeschlagenen Kostenberechnung würden Gebühren und Preisaufschläge berücksichtigt, die anfallen, wenn sich Kunden für Ratenzahlung entscheiden. Das ist wichtig, weil ein Einkauf durch einen höheren Ratenpreis teurer werden kann, selbst wenn die ausgewiesenen Zinsen niedrig erscheinen. Ein effektiver Jahreszins gibt die Kreditkosten auf Jahresbasis an und berücksichtigt dabei die Struktur der Rückzahlungen.
Lalida erläuterte die Haltung der Regierung zu bequemem digitalem Kredit:
„Die Regierung möchte, dass Menschen Zugang zu bequemen und fairen Finanzdienstleistungen haben. Sie müssen jedoch die Kosten und ihre Schuldenpflichten verstehen, bevor sie sich für eine Ratenzahlung entscheiden“, sagte Lalida.
Durch die Trennung von Einkauf und Kreditgenehmigung würde eine eigenständige Entscheidung über die Kreditaufnahme entstehen, statt den Kredit im Bezahlvorgang aufgehen zu lassen. Bei der Prüfung der Rückzahlungsfähigkeit müssten Kreditgeber berücksichtigen, ob Kunden ihren Verpflichtungen nachkommen können, und nicht nur, wie attraktiv der Kauf ist.
Zahl der Konten in drei Jahren mehr als verachtfacht
Daten der Bank of Thailand zu acht großen BNPL-Anbietern zeigen einen Anstieg der Konten von 600.000 im Jahr 2021 auf 4,91 Millionen Ende 2024. Das entspricht einem Zuwachs um 4,31 Millionen Konten oder auf rund das 8,2-Fache des Ausgangswerts. Das Transaktionsvolumen wuchs durchschnittlich um 38 % pro Jahr.
Durch die Ausweitung ist Ratenkredit bei alltäglichen Einkäufen angekommen. Vitai nannte als Beispiele einen Bubble Tea für 106 Baht und eine Portion Hähnchenreis für 50 Baht, die über vier Monate abbezahlt wurden. Einige BNPL-Zinssätze erreichten seinen Angaben zufolge 16 bis 18 %.
Die Zahlen und Ankündigungen zeichnen das Bild einer raschen Ausweitung, auf die der Vorstoß für konkretere Schutzmaßnahmen folgte:
- 2021: Acht große Anbieter verzeichneten rund 600.000 BNPL-Konten.
- Ende 2024: Die Zahl ihrer Konten erreichte 4,91 Millionen.
- 16. Oktober bis 15. November: Die Behörden nannten einen Zeitraum für die öffentliche Konsultation zu den Regelungsentwürfen, ohne in dieser Ankündigung das Jahr anzugeben.
- 16. November 2026: Beim Seminar in Chiang Mai wurden Ergebnisse zum finanziellen Wohlergehen im Norden vorgestellt und eine strengere BNPL-Aufsicht erörtert.
Die Zentralbank hat erklärt, sie wolle sich auf Unternehmen konzentrieren, die über Einkaufsdienste Kredite vergeben. Bestehende Anbieter arbeiten auf unterschiedlichen rechtlichen Grundlagen: Zugelassene digitale Kreditgeber dürfen Kredite bis zu 20.000 Baht zu Zinssätzen von bis zu 25 % anbieten, während ein anderes Kreditmodell höhere Darlehen mit einem Zinssatz von höchstens 15 % ermöglicht. Der Entwurf würde speziell auf BNPL-Kredite zugeschnittene Schutzmaßnahmen einführen.
Junge Kreditnehmer geraten früh in die Schuldenfalle
Vitai zufolge haben rund 25 Millionen Menschen in Thailand Schulden. Für die Altersgruppe der 20- bis 35-Jährigen nannte er einen Anteil von 52,7 % mit Schulden und sagte, 27 % der Schulden dieser Altersgruppe seien als notleidend eingestuft. Dem Bericht über das Seminar zufolge ist etwa die Hälfte der jungen Erwachsenen verschuldet, und jeder Fünfte der verschuldeten jungen Menschen hat problematische Schulden.
Die Zahlen beschreiben unterschiedliche Belastungsmaße: den Anteil der als notleidend eingestuften Schulden und den Anteil der betroffenen Kreditnehmer. Ein notleidender Kredit, auch NPL genannt, ist ein Kredit, dessen Rückzahlung erheblich im Rückstand ist.
Die Sorge der Zentralbank ist, dass Schuldenprobleme beginnen können, bevor junge Erwachsene ein stabiles Einkommen oder Ersparnisse aufgebaut haben. Raten für mehrere Einkäufe können sich mit Kosten für Verkehr, Wohnen und Bildung überschneiden. Sobald Zahlungen ausbleiben, muss das Einkommen des Folgemonats sowohl die laufenden Ausgaben als auch überfällige Verpflichtungen decken.
Lalida beschrieb diese Anhäufung von Raten, als sie die vorgeschlagenen Schutzmaßnahmen erläuterte:
Auch wenn jede einzelne Rate vergleichsweise gering ist, können mehrere gleichzeitige Käufe zu einer finanziellen Belastung führen, die über das hinausgeht, was sich die Betroffenen leisten können. Diese Regulierungsinitiative soll daher für Transparenz sorgen und langfristigen Schuldenproblemen in den Haushalten vorbeugen.
Vitai zufolge sollten BNPL-Dienste mit geeigneten Schutzmaßnahmen weiterhin verfügbar sein. Zu den erwogenen Maßnahmen zählen Beschränkungen für bestimmte Produktkategorien sowie Altersvorgaben und Prüfungen der Rückzahlungsfähigkeit.
Warum Familien im Norden stärker unter Druck stehen
Den zusammen mit den regionalen Ergebnissen vorgestellten Zahlen zufolge sanken die Haushaltseinkommen im Norden um 5,5 %, landesweit dagegen um 2,5 %. Der Rückgang im Norden fiel damit um 3 Prozentpunkte stärker aus. Rund 40 % der Haushalte in der Region hatten ein unzureichendes Einkommen, etwa 8 Prozentpunkte mehr als der landesweite Anteil von 32 %.
Der Norden hatte außerdem mit 67 % die höchste Abhängigkeitsquote des Landes. Diese Quote setzt Kinder und ältere Menschen zur Bevölkerung im erwerbsfähigen Alter ins Verhältnis. Ein höherer Wert bedeutet, dass eine kleinere erwerbstätige Bevölkerung mehr Unterhaltsberechtigte versorgen muss, was die Haushaltseinkommen stärker belastet.
Nat Lumpikanon, Direktorin der Nordfiliale der Bank of Thailand, stellte die Umfrage unter 1.406 Menschen vor. Sie ergab je nach Berufsgruppe unterschiedliche Probleme: unregelmäßige Einkommen bei Landwirten, unzureichende Notfallrücklagen bei Geschäftsinhabern, Konsumschulden bei Angestellten in der Privatwirtschaft und hohe Kreditbelastungen bei Beschäftigten im öffentlichen Dienst.
Der durchschnittliche Wert bei den Finanzkompetenzen lag bei 72,1. Zusammen mit den Angaben zu Einkommen und Ersparnissen erklärt dieser Wert, warum die Zentralbank Finanzbildung mit Veränderungen finanzieller Routinen verbindet. Zu wissen, wie man ein Budget aufstellt, und genug Einkommen zu haben, um die notwendigen Ausgaben zu decken, sind zwei Seiten desselben Haushaltsproblems.
Vitai bezifferte das Wirtschaftswachstum im Seminarbericht auf 2,4 % und betonte zugleich, dass die Vorteile ungleich verteilt seien. Dieses Muster wird häufig als K-förmige Wirtschaft bezeichnet: Manche Haushalte und Unternehmen legen zu, während andere zurückfallen.
Landwirte und kleine Unternehmen haben kaum Rücklagen
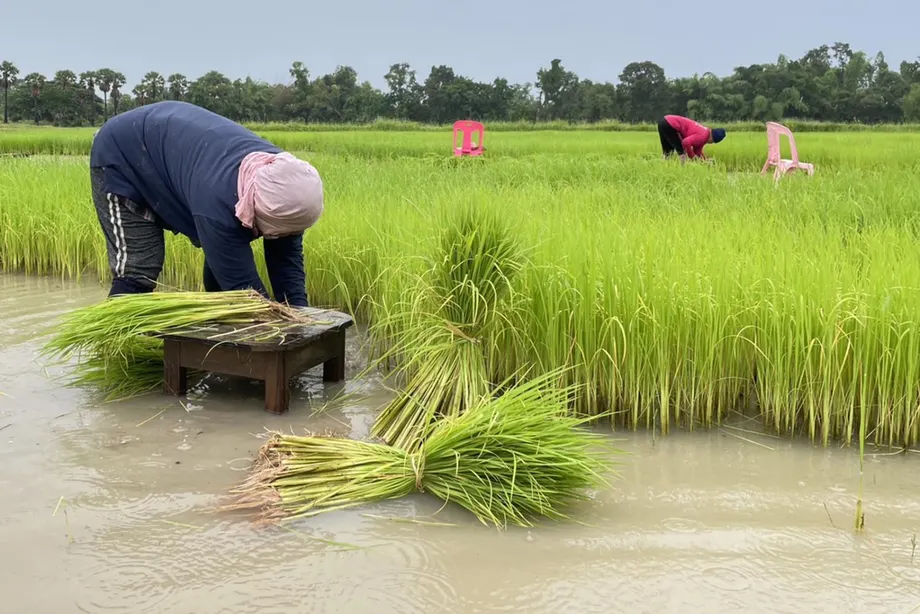
Unter den befragten Landwirten im Norden hatten 44 % nicht genug Geld, um ihre Ausgaben zu decken. Im Durchschnitt blieben ihnen gerade einmal 643 Baht im Monat zum Sparen, und 73 % verfügten über Rücklagen, die für weniger als sechs Monate reichten.
Einkünfte aus der Landwirtschaft fallen oft rund um die Ernte an, während die Haushaltsrechnungen das ganze Jahr über weiterlaufen. Die Nordfiliale schlug vor, getrennte Konten entsprechend den Einkommenszyklen zu führen. So könnten Familien Geld, das zu einem bestimmten Zeitpunkt eingeht, über die Monate bis zur nächsten Zahlung verteilen.
Kleine Unternehmen waren ähnlich schlecht gegen Störungen abgesichert. Rund 39 % hatten nicht genug Geld für ihre Ausgaben, und 74 % fehlten ausreichende Notfallrücklagen. Zu den vorgeschlagenen Maßnahmen gehörten Erinnerungen, die Unternehmensfinanzen zu überprüfen, und gezielte Rücklagen für unerwartete Kosten.
Auch der Zugang zu Krediten ist ein Problem. Vitai sagte, die Kreditvergabe an kleine und mittlere Unternehmen sei 15 Quartale in Folge geschrumpft. Zudem verwies er auf eine Kreditförderung für KMU in Höhe von 80 Milliarden Baht, die ohne Mittel aus dem Staatshaushalt auskomme. Angaben zu Anspruchsvoraussetzungen oder konkreten Konditionen des Programms wurden nicht gemacht.
Der Anteil notleidender Kredite bei KMU wurde mit 9,7 % angegeben. Für ein Unternehmen, das nur schwer an Kredite kommt, kann ein Monat mit schwachen Umsätzen rasch zum Problem werden, wenn Löhne, Lieferanten oder bestehende Kredite bezahlt werden müssen. Gute finanzielle Routinen können Unternehmern helfen, verfügbare Mittel zu verwalten; die Kreditmaßnahmen der Zentralbank sollen den Zugang zu Finanzmitteln verbessern.
Ein regelmäßiges Gehalt schützt nicht vor Schuldenlast
Auch Beschäftigte in der Privatwirtschaft im Norden hatten laut Umfrage knappe Budgets: 33 % berichteten, dass ihr Geld nicht ausreichte, 71 % fühlten sich durch ihre Schulden stark belastet, und 87 % sorgten sich, künftig genug Geld zu haben.
Die Nordfiliale schlug vor, bei Gehaltseingang automatisch Geld zu sparen. Wird am Zahltag ein Betrag auf ein Sparkonto überwiesen, ist das Sparen ein fester Bestandteil des Monatsbudgets und hängt nicht davon ab, was nach den Ausgaben übrig bleibt.
Beschäftigte im öffentlichen Dienst und in staatlichen Unternehmen hatten zwar ein stabileres Einkommen, waren aber erheblich verschuldet. Rund 64 % hatten Schulden, während 61 % ihre Schuldenlast als hoch empfanden. Als Maßnahme wurde vorgeschlagen, die Schuldenverpflichtungen auf den Gehaltsabrechnungen auszuweisen, damit Beschäftigte sehen, welcher Teil ihres Einkommens bereits gebunden ist.
Ältere Menschen sind auf andere Weise abhängig. Landesweiten Zahlen zufolge, die die Zentralbank anführte, belaufen sich die durchschnittlichen Schulden von Menschen ab 60 Jahren auf knapp 500.000 Baht pro Person. In der Umfrage im Norden waren 60 % der älteren Befragten auf Geld von ihren Kindern oder Enkelkindern angewiesen, und 55 % hatten Rücklagen für weniger als drei Monate.
Die Nordfiliale schlug vor, größere Einmalbeträge so anzulegen, dass sie ein monatliches Einkommen liefern. Planbare Zahlungen könnten Rentnern helfen, ihre regelmäßigen Ausgaben zu budgetieren. Die Umfrage ergab zudem, dass ältere Befragte mit ihren Finanzen zufriedener waren als andere Gruppen, obwohl ihr Einkommen begrenzt war und sie auf Unterstützung durch die Familie angewiesen waren.
Schulen, Arbeitgeber und Einkaufsplattformen sind gefragt
Rund 200 Menschen aus Unternehmen, Bildungseinrichtungen, Behörden, Finanzinstituten und der Öffentlichkeit nahmen an dem Seminar in Chiang Mai teil. Die Zentralbank eröffnete in ihrer Nordfiliale das Satang SPACE, einen Ort zum Lernen über Wirtschaft und persönliche Finanzen. Über Satang Story stehen zudem kostenlose Planungstools zur Verfügung.
Wachira Samkongam, Lehrerin an der Satriwithaya School, berichtete von einem Finanzunterricht, den sie entwickelte, nachdem Menschen in ihrem Umfeld während COVID-19 in Schwierigkeiten geraten waren. Die Schüler lernen, Einnahmen und Ausgaben festzuhalten, Bedürfnisse von Wünschen zu unterscheiden, Steuern zu berechnen und Bildungskosten zu planen. Eltern wirken an der Planung der Ausgaben für das Studium mit. Außerdem sollen Fortbildungen für Lehrkräfte den Ansatz im Norden verbreiten.
An der Mae Fah Luang University berichtete Vizepräsident Romyen Kosaikanont über Finanzbildung für Studierende und Beschäftigte, darunter Menschen, die ihre Schulden bewältigen und ihren Ruhestand vorbereiten. Zum Ansatz der Universität gehören eine Webanwendung zur Einschätzung der finanziellen Vorsorge, Unterstützung durch Personalabteilungen und gemeinsam mit Studierenden entwickelte Aktivitäten.
Watanyu Tantranon, Führungskraft bei Choice Mini Store, beschrieb die Zusammenarbeit des Arbeitgebers mit der Zentralbank, Finanzinstituten, der Debt Clinic by SAM und Finanzplattformen. Die Arbeit verbindet Finanzbildung für den Einzelnen mit Unterstützung für Beschäftigte, die passende Lösungen für ihre Schulden suchen.
Einkaufsplattformen berichten ebenfalls von bestehenden Prüfverfahren. Varitha Kiatpinyochai, Geschäftsführerin von Lazada Thailand, sagte, LazPayLater nutze künstliche Intelligenz, das Ausgabeverhalten und die Rückzahlungshistorie, um Kreditrahmen festzulegen. Sie räumte ein, dass Ratenzahlungen die Zahl der Bestellungen und die Ausgaben steigerten, besonders bei teuren Waren und Haushaltsgeräten. Zugleich müsse das Risiko einer Überschuldung der Haushalte sorgfältig begrenzt werden.
Schuldnerhilfe muss die neuen Regeln ergänzen
In der ersten Darstellung ihrer Bedenken bezifferte die Zentralbank die Verschuldung der Haushalte auf 86 % des Bruttoinlandsprodukts; im Bericht über das Seminar in Chiang Mai waren es 80 %. Das Bruttoinlandsprodukt misst den Wert der in einer Volkswirtschaft erzeugten Waren und Dienstleistungen. Die Quote setzt also die Verschuldung der Haushalte ins Verhältnis zur jährlichen Wirtschaftsleistung. Knapp 10 % der Haushaltsschulden galten als notleidend.
Vitai nannte vier Handlungsfelder: die Verschuldung der Haushalte, den Kreditzugang für KMU, faire Finanzdienstleistungen und illegale Finanzströme. Finanzbildung an Schulen und anderen Einrichtungen soll vorbeugen, während das Netzwerk der Schuldnerberatung Menschen helfen soll, die bereits in Schwierigkeiten sind.
Die Vorschläge für den Norden nutzen sogenannte verhaltensökonomische Impulse, also praktische Veränderungen, die eine finanzielle Handlung erleichtern. Automatisches Sparen, getrennte Konten und sichtbare Schuldenabzüge machen aus einer Lektion eine wiederkehrende Routine, die zum Einkommensmuster einer Person passt.
BNPL-Regeln würden dort ansetzen, wo neue Schulden entstehen. Schuldnerhilfe kümmert sich um bestehende Verpflichtungen, während Unternehmensförderung und Haushaltseinkommen darüber entscheiden, wie viel Menschen realistisch zurückzahlen können. Für Familien im Norden, deren Einkommen monatlich nicht ausreicht, müssen diese Ansätze zusammenspielen.
Wichtige Punkte
- Rund 40 % der Haushalte im Norden haben weniger Einkommen als Ausgaben; landesweit sind es etwa 32 %.
- Eine Umfrage unter 1.406 Menschen in 17 nördlichen Provinzen ergab, dass in mehreren Berufsgruppen nur begrenzte Notfallrücklagen vorhanden sind.
- Der BNPL-Regelungsentwurf sieht ein Mindestalter von 20 Jahren, einen Kreditrahmen von 20.000 Baht, eine Obergrenze von 15 % beim effektiven Jahreszins und eine Rückzahlung innerhalb von sechs Monaten vor.
- Die Zahl der BNPL-Konten bei acht großen Anbietern stieg von 600.000 im Jahr 2021 auf 4,91 Millionen Ende 2024.
- Die Zentralbank verbindet die Kreditaufsicht mit Schuldnerhilfe, gezielter Finanzbildung und praktischen Sparroutinen.
- Ein bestätigter Termin für das Inkrafttreten des vorgeschlagenen BNPL-Regelwerks steht noch nicht fest.