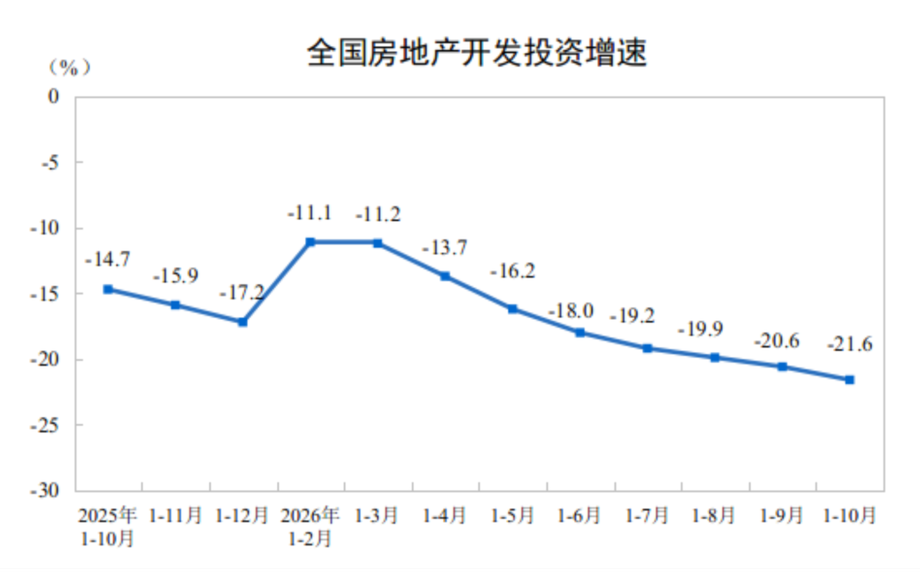
Investitionsrückgang verschärft sich bis Oktober
Chinas Immobilienentwickler investierten in den ersten zehn Monaten 2026 insgesamt 5,7215 Billionen Yuan, 21,6 Prozent weniger als im Vorjahreszeitraum. Sinkende Verkäufe und eine restriktivere Finanzierung setzten den Bau weiterhin unter Druck. Auf Wohnimmobilien entfielen 4,4102 Billionen Yuan, ein Rückgang um 21,4 Prozent.
Inhalt
- Investitionsrückgang verschärft sich bis Oktober
- Wie stark hat sich der Investitionsrückgang verschärft?
- Verkäufe von Neubauten gehen weiter zurück
- Bestandsimmobilien gewinnen an Bedeutung
- Weniger Baubeginne und Fertigstellungen
- Finanzierung der Entwickler sinkt stärker als die Verkäufe
- Bestand an unverkauften Immobilien sinkt, ältere Flächen nehmen jedoch zu
- Die Ausgangslage in den Regionen war unterschiedlich
- Der breitere Abschwung prägt die nächste wirtschaftspolitische Debatte
- Die wichtigsten Punkte
Die am 16. November veröffentlichten Zahlen zeigen, dass die Kluft zwischen dem Markt für Neubauten und dem Handel mit Bestandsimmobilien wächst. Die Verkaufsfläche neu gebauter Immobilien belief sich auf 613,58 Millionen Quadratmeter, 13,7 Prozent weniger als im Vorjahreszeitraum. Die registrierte Fläche der Transaktionen mit Bestandsimmobilien erreichte laut Daten des Ministeriums für Wohnungsbau und städtisch-ländliche Entwicklung 679,71 Millionen Quadratmeter, ein Plus von 11,4 Prozent.
Die Entwickler stellten zudem weniger Gebäude fertig und erhielten weniger Geld. Die verfügbaren Mittel für die Immobilienentwicklung sanken um 21,9 Prozent auf 6,153 Billionen Yuan. Die fertiggestellte Fläche ging um 26,6 Prozent zurück und damit stärker als die Verkäufe oder Investitionen.
Der chinesische Neubaumarkt stand somit an mehreren Stellen zugleich unter Druck: Es floss weniger Geld in die Entwicklung, weniger Projekte wurden begonnen und weniger fertiggestellte Fläche wurde bezugsfertig. Bestandsimmobilien wechselten häufiger den Besitzer und sorgten so für Aktivität am Wohnungsmarkt, während die Entwicklung neuer Immobilien schrumpfte.
Wie stark hat sich der Investitionsrückgang verschärft?
Das Nationale Statistikamt verzeichnete bis Ende September Immobilieninvestitionen von 5,3364 Billionen Yuan. In seiner am 19. Oktober veröffentlichten Mitteilung für Januar bis September gab es den Rückgang gegenüber dem Vorjahr mit 20,6 Prozent an. Mit dem Monat Oktober vergrößerte sich der kumulierte Rückgang um 1 Prozentpunkt auf 21,6 Prozent.
Bei den Wohnimmobilien war die Entwicklung ähnlich. Ihr Rückgang verschärfte sich von 20,5 Prozent bis Ende September auf 21,4 Prozent bis Ende Oktober. Laut den jüngsten Zahlen machten Wohnimmobilien rund 77,1 Prozent der gesamten Immobilieninvestitionen aus. Grundlage der Berechnung sind 4,4102 Billionen Yuan von insgesamt 5,7215 Billionen Yuan.
Aus der Differenz der veröffentlichten kumulierten Gesamtwerte ergibt sich, dass die erfassten Investitionen zwischen den September- und Oktober-Mitteilungen um 385,1 Milliarden Yuan zunahmen. Auf Wohnimmobilien entfielen davon 297,7 Milliarden Yuan. Diese Berechnungen zeigen, wie viel zu den veröffentlichten Summen hinzukam; für die jährlichen Vergleiche verwendet das Statistikamt vergleichbare historische Zahlen.
Die Immobilieninvestitionen umfassen mehr als den Bau von Wohnhäusern. Dazu zählen Bauarbeiten, die Erschließung von Grundstücken, Grundstückskäufe und zugehörige Anlagen. Ein Rückgang dieser Größenordnung betrifft mehrere Phasen des Entwicklungsprozesses.
Verkäufe von Neubauten gehen weiter zurück
Der Verkaufswert neu gebauter Immobilien belief sich von Januar bis Oktober auf 5,855 Billionen Yuan, 14,3 Prozent weniger als im Vorjahreszeitraum. Der Rückgang der verkauften Fläche um 13,7 Prozent war etwas geringer. Das bedeutet, dass der Verkaufswert etwas stärker schrumpfte als die verkaufte Fläche.
Bis Ende September war die Verkaufsfläche um 13,2 Prozent und der Verkaufswert um 13,9 Prozent gesunken. Im Oktober verschlechterten sich somit beide kumulierten Werte weiter. Bei Wohnimmobilien sank die Verkaufsfläche bis Ende Oktober um 14,2 Prozent, der Verkaufswert um 14,1 Prozent.
Aus den veröffentlichten Gesamtwerten ergibt sich, dass im Oktober 48,75 Millionen Quadratmeter neue Immobilien verkauft wurden und der Vertragswert 475,1 Milliarden Yuan betrug. Die Verkaufsfläche misst die in formellen Kaufverträgen festgehaltene Fläche, der Verkaufswert den Gesamtpreis, auf den sich die Verträge beziehen.
Teilt man den Verkaufswert für die zehn Monate durch die Verkaufsfläche, ergibt sich für neu errichtete Gewerbeimmobilien ein durchschnittlicher Vertragswert von rund 9.542 Yuan pro Quadratmeter. Diese Kategorie umfasst Wohnhäuser, Büros und Gewerberäume. Der Durchschnitt verändert sich je nach Art und Lage der verkauften Gebäude sowie deren Preisen.
Bestandsimmobilien gewinnen an Bedeutung
Bei Transaktionen mit Bestandsimmobilien ging die Entwicklung in die entgegengesetzte Richtung. Ihre registrierte Vertragsfläche stieg bis Ende Oktober um 11,4 Prozent, nach einem Plus von 10,7 Prozent bis Ende September. Die kumulierte Gesamtfläche nahm von 617,46 Millionen auf 679,71 Millionen Quadratmeter zu.
Im Oktober kamen demnach 62,25 Millionen Quadratmeter registrierte Transaktionen mit Bestandsimmobilien hinzu, berechnet aus den beiden veröffentlichten Gesamtwerten. Das war mehr als die 48,75 Millionen Quadratmeter zusätzlicher Verkäufe neuer Immobilien im selben Zeitraum.
In den ersten zehn Monaten lag die Fläche der Transaktionen mit Bestandsimmobilien um 66,13 Millionen Quadratmeter über der Verkaufsfläche neuer Immobilien. Das entspricht rund 10,8 Prozent der Fläche der verkauften Neubauten. Die beiden Reihen erfassen unterschiedliche Kategorien: Die Zahlen des Ministeriums messen registrierte Verträge über städtische Bestandsimmobilien, während die Neubau-Reihe Wohnhäuser und andere Gewerbeimmobilien umfasst.
Für Entwickler ist entscheidend, wohin das Geld der Käufer fließt. Bei einer Bestandsimmobilie geht der Kaufpreis in der Regel an den bisherigen Eigentümer. Der Kauf eines Neubaus kann den Entwicklungsunternehmen dagegen Anzahlungen, Vorauszahlungen und Erlöse aus Hypotheken einbringen. Eine Zunahme des Weiterverkaufs kann daher mit sinkenden Einnahmen der Entwickler einhergehen, wie es bei diesen Zahlen der Fall war.
Weniger Baubeginne und Fertigstellungen
Die Entwickler begannen in den ersten zehn Monaten mit dem Bau von 370,36 Millionen Quadratmetern, 24,4 Prozent weniger als im Vorjahreszeitraum. Bei Wohnimmobilien sanken die Baubeginne um 24,9 Prozent auf 269,59 Millionen Quadratmeter. Ein Projekt wird erfasst, sobald die Fundamentarbeiten beginnen; dabei zählt die gesamte Gebäudefläche.
Der Rückgang der Baubeginne schwächte sich gegenüber dem Minus von 24,9 Prozent bis Ende September leicht ab. Bei den Fertigstellungen ging es in die andere Richtung: Die fertiggestellte Fläche sank bis Ende Oktober um 26,6 Prozent, nach einem Rückgang um 25,1 Prozent bis Ende September. Bei Wohnimmobilien gingen die Fertigstellungen um 27,9 Prozent auf 179,14 Millionen Quadratmeter zurück.
Die gesamte fertiggestellte Fläche belief sich auf 255,44 Millionen Quadratmeter. Gebäude fallen in diese Kategorie, wenn die Bauarbeiten abgeschlossen sind und sie die Anforderungen für Abnahme und Nutzung erfüllen. Die Kennzahl bildet eine wichtige praktische Phase ab: den Zeitpunkt, zu dem Gebäude bezugsfertig sind.
Die Bauarbeiten erstreckten sich auf 5,68164 Milliarden Quadratmeter, 13,0 Prozent weniger als im Vorjahreszeitraum. Darunter waren 3,94637 Milliarden Quadratmeter Wohnfläche, ein Rückgang um 13,3 Prozent. Diese breit gefasste Kennzahl schließt Projekte ein, die aus früheren Jahren übernommen wurden, im Berichtszeitraum wieder aufgenommen oder abgeschlossen wurden. Der deutlich höhere Wert spiegelt die vielen Projekte wider, die verschiedene Entwicklungsphasen durchlaufen.
Finanzierung der Entwickler sinkt stärker als die Verkäufe
Die Entwickler erhielten von Januar bis Oktober 6,153 Billionen Yuan an Finanzierungsmitteln, 21,9 Prozent weniger als im Vorjahreszeitraum. Damit fiel der Rückgang um 7,6 Prozentpunkte stärker aus als das Minus von 14,3 Prozent beim Verkaufswert neuer Immobilien. Das zeigt, dass sich der Abschwung nicht auf die Käufe beschränkte.
Unter den wichtigsten aufgeführten Finanzierungskategorien verzeichneten inländische Kredite mit einem Minus von 33,4 Prozent auf 814,8 Milliarden Yuan den stärksten Rückgang. Bis Ende September waren die inländischen Kredite um 33,1 Prozent gesunken. Die Eigenmittel der Entwickler gingen um 21,9 Prozent auf 2,2169 Billionen Yuan zurück.
Auch die mit Käufern verbundenen Einnahmen sanken. Anzahlungen und Vorauszahlungen gingen um 15,5 Prozent auf 1,962 Billionen Yuan zurück, während die bei den Entwicklern eingegangenen Erlöse aus privaten Hypothekendarlehen um 22,1 Prozent auf 841,4 Milliarden Yuan sanken.
Zusammen beliefen sich Anzahlungen, Vorauszahlungen und Hypothekenerlöse auf 2,8034 Billionen Yuan oder rund 45,6 Prozent der gesamten Finanzierungsmittel der Entwickler. Dieser hohe Anteil verdeutlicht den Zusammenhang zwischen Verkäufen und der Baufinanzierung: Weniger Käufe verringern einen wichtigen Geldstrom für die Entwicklung.
Die Zahlen erfassen die Mittel, die den Entwicklern im Berichtszeitraum tatsächlich für die Immobilienentwicklung zur Verfügung standen. Sie fassen mehrere Finanzierungswege zusammen und bilden daher sowohl die rückläufige Kreditaufnahme als auch niedrigere kundenbezogene Einnahmen ab.
Bestand an unverkauften Immobilien sinkt, ältere Flächen nehmen jedoch zu
Die Fläche fertiggestellter Neubauten, die zum Verkauf oder zur Vermietung stand, belief sich Ende Oktober auf 744,12 Millionen Quadratmeter, 1,7 Prozent weniger als ein Jahr zuvor. Sie lag zudem um 4,13 Millionen Quadratmeter unter den 748,25 Millionen Quadratmetern von Ende September.
Auf Immobilien, die seit weniger als drei Jahren auf einen Verkauf warteten, entfielen 536,52 Millionen Quadratmeter, 5,3 Prozent weniger als ein Jahr zuvor. Zieht man diese Kategorie von der Gesamtfläche ab, verbleiben 207,60 Millionen Quadratmeter, die seit mindestens drei Jahren auf einen Verkauf warteten. Das waren rund 27,9 Prozent der gesamten unverkauften fertiggestellten Fläche.
Die gleiche Berechnung für September ergibt 206,28 Millionen Quadratmeter in der älteren Kategorie. Die ältere unverkaufte Fläche nahm zwischen den beiden Mitteilungen somit um 1,32 Millionen Quadratmeter zu, obwohl der Gesamtbestand zurückging. Immobilien können mit der Zeit in diese ältere Kategorie übergehen.
Der Bestand hängt auch davon ab, wie viele Gebäude neu fertiggestellt werden. Da die Fertigstellungen um 26,6 Prozent zurückgingen, gelangte weniger fertige Fläche auf den Markt. Zugleich verringern Verkäufe und Vermietungen den verfügbaren Bestand. Beide Entwicklungen erklären, warum der Bestand unverkaufter Immobilien in einer Phase rückläufiger Verkäufe sinken kann.
Die Ausgangslage in den Regionen war unterschiedlich
Die September-Statistik bietet einen regionalen Überblick unmittelbar vor der jüngsten Aktualisierung der landesweiten Zahlen. Die Immobilieninvestitionen gingen in allen vier Großregionen zurück. Am stärksten war der Rückgang im Nordosten: Dort sanken die Investitionen um 29,2 Prozent auf 105,8 Milliarden Yuan.
Im Osten gingen die Investitionen um 21,1 Prozent zurück, in Zentralchina um 21,9 Prozent und im Westen um 16,7 Prozent. Auf die östliche Region entfielen 3,1392 Billionen Yuan und damit rund 58,8 Prozent der landesweiten Investitionen von 5,3364 Billionen Yuan. Aufgrund ihres Umfangs beeinflusste die Entwicklung dort das landesweite Ergebnis stark.
Auch bei den Verkäufen war die Schwäche im Nordosten am größten. Die Verkaufsfläche neuer Immobilien sank dort bis Ende September um 21,9 Prozent, verglichen mit Rückgängen um 12,9 Prozent im Osten, 13,3 Prozent in Zentralchina und 12,3 Prozent im Westen. Der Verkaufswert im Nordosten ging um 23,7 Prozent zurück.
Diese regionalen Zahlen beziehen sich auf Januar bis September; eine regionale Aufschlüsselung für Oktober wurde nicht veröffentlicht. Sie zeigen, dass der landesweite Abschwung mit unterschiedlicher Intensität in den einzelnen Landesteilen in den Oktober ging.
Der breitere Abschwung prägt die nächste wirtschaftspolitische Debatte
Der Rückgang im chinesischen Immobiliensektor fiel mit einer schwächeren Entwicklung in anderen Bereichen im Oktober zusammen. Die Anlageinvestitionen sanken in den ersten zehn Monaten um 8,1 Prozent, nach einem Minus von 7,2 Prozent bis Ende September. Die Einzelhandelsumsätze stiegen im Oktober nur um 0,4 Prozent und verlangsamten sich damit gegenüber dem Plus von 1,1 Prozent im September. Die Industrieproduktion nahm um 4,8 Prozent zu.
Die Arbeitslosenquote in den Städten, die auf einer Befragung beruht, entwickelte sich günstiger: Sie sank von 5,2 Prozent im September auf 5,1 Prozent. Die Wohnimmobilienpreise gingen im Oktober dennoch weiter zurück und erhöhten damit den Druck auf den Wohnungsmarkt.
Beijing hatte Ende September Unterstützungsmaßnahmen eingeführt, darunter Zuschüsse zu Hypotheken, eine höhere Kreditaufnahmequote des öffentlichen Sektors und Maßnahmen zur Förderung von Investitionen. Die politischen Entscheidungsträger stehen nun einer schwächeren Entwicklung im Immobiliensektor und einer verhaltenen Konsumnachfrage gegenüber. Damit gewinnt die Binnennachfrage als Wachstumstreiber an Bedeutung.
Die wichtigsten Termine zeigen, wie sich die Lage entwickelte und wann die wirtschaftspolitischen Prioritäten üblicherweise überprüft werden:
- Ende September 2026: Die Behörden verstärkten die wirtschaftliche Unterstützung, unter anderem mit Zuschüssen zu Hypotheken und zusätzlichen Kreditspielräumen für den öffentlichen Sektor.
- 19. Oktober 2026: Das Statistikamt veröffentlichte Zahlen, denen zufolge die Immobilieninvestitionen bis Ende September um 20,6 Prozent gesunken waren.
- 16. November 2026: Die Aktualisierung für Oktober zeigte, dass sich der kumulierte Rückgang der Immobilieninvestitionen auf 21,6 Prozent ausgeweitet hatte.
- Dezember 2026: Die Zentrale Wirtschaftliche Arbeitskonferenz, die gewöhnlich in der ersten Monatshälfte stattfindet, soll voraussichtlich die Prioritäten für 2027 festlegen. Ein genaues Datum wurde nicht bekannt gegeben.
Die Immobilienstatistiken beruhen auf einer umfassenden monatlichen Erhebung bei gesetzlich registrierten Entwicklungsunternehmen mit laufender Geschäftstätigkeit. Nur im Januar findet keine Erhebung statt. Bei den jährlichen Wachstumsraten werden vergleichbare Zahlen herangezogen, nachdem die Daten des Vorjahres gemäß den statistischen Regeln und Prüfvorgaben überarbeitet wurden. So bleiben die Vergleiche bei Änderungen der historischen Daten konsistent.
Die wichtigsten Punkte
- Die Immobilieninvestitionen sanken von Januar bis Oktober 2026 um 21,6 Prozent auf 5,7215 Billionen Yuan.
- Die Verkaufsfläche neuer Immobilien ging um 13,7 Prozent zurück, der Verkaufswert sank um 14,3 Prozent.
- Die Fläche registrierter Transaktionen mit Bestandsimmobilien stieg um 11,4 Prozent auf 679,71 Millionen Quadratmeter.
- Die Finanzierungsmittel der Entwickler sanken um 21,9 Prozent; die inländischen Kredite gingen um 33,4 Prozent zurück.
- Die Baubeginne sanken um 24,4 Prozent, die fertiggestellte Fläche ging um 26,6 Prozent zurück.
- Die gesamte unverkaufte fertiggestellte Fläche ging zurück, während die seit mindestens drei Jahren auf einen Verkauf wartende Fläche zwischen September und Oktober zunahm.
- Die für Dezember erwartete Wirtschaftskonferenz soll angesichts schwächerer Investitionen und eines verhaltenen Konsums die Prioritäten für 2027 festlegen.