Werke nähern sich der Vollauslastung, Umsatz erreicht 3,19 Milliarden Dollar
Die Semiconductor Manufacturing International Corp. meldete für die drei Monate bis zum 30. September 2026 einen Umsatz von 3,19 Milliarden Dollar. Steigende Wafer-Auslieferungen trieben die Auslastung der Werke auf 97,3 Prozent. Die Bruttomarge des chinesischen Chipherstellers erreichte 29,9 Prozent und übertraf damit die eigene Prognose. Für das vierte Quartal rechnet das Unternehmen trotz weiter steigender Umsätze jedoch mit einer niedrigeren Marge.
Inhalt
- Werke nähern sich der Vollauslastung, Umsatz erreicht 3,19 Milliarden Dollar
- Mehr Wafer verlassen zunehmend ausgelastete Werke
- Industrie- und Automobilchips gewinnen an Bedeutung
- China steht für mehr als neun Zehntel des Umsatzes
- Warum sich trotz besserer Geschäftsentwicklung der Quartalsgewinn verringerte
- Zwei Rechnungslegungsstandards liefern unterschiedliche Kennzahlen
- Forschungsausgaben steigen, während der Mittelzufluss nachlässt
- Umsatz dürfte im vierten Quartal steigen, Margen könnten nachgeben
- Die Daten hinter den Ergebnissen
- Die wichtigsten Punkte
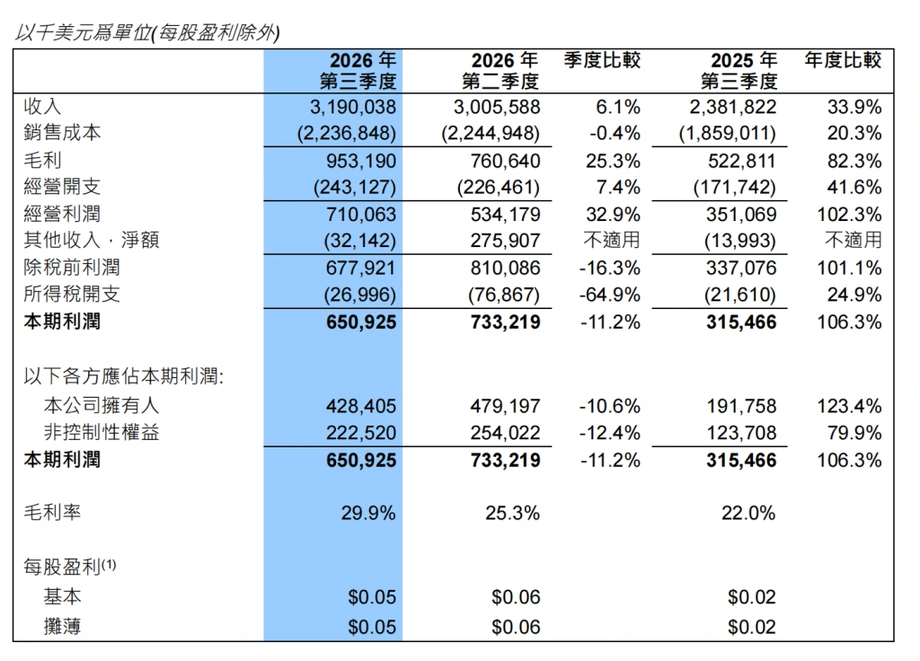
SMIC veröffentlichte die ungeprüften Ergebnisse am 12. November. Der Umsatz stieg gegenüber dem Vorjahreszeitraum um 33,9 Prozent von 2,3818 Milliarden Dollar und gegenüber dem zweiten Quartal um 6,1 Prozent von 3,0056 Milliarden Dollar. Der Bruttogewinn erhöhte sich auf 953,2 Millionen Dollar, ein Plus von 82,3 Prozent gegenüber dem Vorjahr und 25,3 Prozent gegenüber dem Vorquartal.
Die Ergebnisse übertrafen die im August veröffentlichte Prognose des Unternehmens, die ein Umsatzwachstum von 2 bis 4 Prozent gegenüber dem zweiten Quartal und eine Bruttomarge von 26 bis 28 Prozent vorsah. Der Umsatz lag zudem über den von Analysten laut LSEG-Daten erwarteten 3,09 Milliarden Dollar. Auch der den Aktionären zurechenbare Gewinn von 428,4 Millionen Dollar übertraf die Prognose von 418,4 Millionen Dollar.
Auf China entfielen 90,8 Prozent des Umsatzes. Industrie- und Automobilkunden machten einen deutlich größeren Anteil der Wafer-Umsätze aus als ein Jahr zuvor. Diese Veränderungen zeigen, woher das wachsende Geschäft des Unternehmens kommt: zunehmend von heimischen Kunden und in größerem Umfang aus Anwendungen jenseits von Smartphones.
Der den Aktionären zurechenbare Gewinn hat sich gegenüber dem Vorjahr mehr als verdoppelt, sank jedoch gegenüber dem zweiten Quartal um 10,6 Prozent. Der Gegensatz zwischen höheren Erträgen aus der Fertigung und einem niedrigeren Quartalsüberschuss spiegelt eine starke Umkehr bei den Erträgen aus Beteiligungen sowie steigende Forschungsausgaben wider.
Mehr Wafer verlassen zunehmend ausgelastete Werke
SMIC lieferte 3.033.700 Wafer aus, umgerechnet auf Standardwafer mit einem Durchmesser von acht Zoll. Die Auslieferungen stiegen gegenüber dem zweiten Quartal um 5,7 Prozent und gegenüber dem Vorjahr um 21,4 Prozent. Ein Wafer ist eine dünne Scheibe, auf der zahlreiche Chips gefertigt werden. Die Umrechnung auf eine einheitliche Größe ermöglicht dem Unternehmen, die Produktion von Werken mit unterschiedlichen Wafergrößen zu vergleichen.
Die monatliche Produktionskapazität stieg von 1.096.500 im zweiten Quartal auf 1.116.750 Wafer-Äquivalente. Damit erhöhte sich die monatliche Kapazität um 20.250 Wafer beziehungsweise rund 1,8 Prozent. Die Auslieferungen legten stärker zu als die Kapazität, während die Auslastung von 93,7 auf 97,3 Prozent stieg.
Die Auslastung gibt an, wie intensiv die Produktionskapazität eines Werks genutzt wird. Der Wert von SMIC lag auch über den 95,8 Prozent des Vorjahres. Bei einem Unternehmen mit teuren Gebäuden und Maschinen können höhere Produktionsmengen in bestehenden Anlagen die Fertigungskosten auf mehr Wafer verteilen.
SMIC führte das Umsatzwachstum hauptsächlich auf die gestiegenen Wafer-Auslieferungen zurück. Die Verbesserung der Bruttomarge erklärte das Unternehmen mit der höheren Auslastung und Veränderungen im Produktmix, also der Zusammensetzung der für Kunden gefertigten Produkte.
Das Unternehmen mit Sitz in Shanghai betreibt Werke für Wafer mit einem Durchmesser von acht und zwölf Zoll in Shanghai, Peking, Tianjin und Shenzhen. Die Waferfertigung machte 95,9 Prozent des Quartalsumsatzes aus. Dienstleistungen wie die Herstellung von Fotomasken und Tests steuerten die übrigen 4,1 Prozent bei. Fotomasken enthalten die Muster, mit denen die Schaltkreise der Chips erzeugt werden.
Industrie- und Automobilchips gewinnen an Bedeutung
Unterhaltungselektronik blieb im dritten Quartal die größte Anwendungskategorie von SMIC und machte 40,6 Prozent der Wafer-Umsätze aus. Auf Industrie- und Automobilanwendungen entfielen 19,3 Prozent, nach 16,5 Prozent im zweiten Quartal und 11,9 Prozent ein Jahr zuvor.
Der jährliche Zuwachs betrug 7,4 Prozentpunkte. Einfach gesagt entfielen auf Industrie- und Automobilanwendungen rund 19 Dollar von je 100 Dollar Wafer-Umsatz, gegenüber etwa 12 Dollar ein Jahr zuvor. Ihr Anteil stieg damit im Vergleich zum Vorjahreswert um mehr als die Hälfte.
Computer und Tablets machten 18,3 Prozent der Wafer-Umsätze aus, nach 15,2 Prozent ein Jahr zuvor. Bei Smartphones ging der Anteil dagegen zurück: auf 14,3 Prozent nach 16,9 Prozent im zweiten Quartal und 21,5 Prozent im Vorjahr.
Industrie- und Automobilanwendungen überholten damit Smartphones als Quelle der Wafer-Umsätze. Auch Computer und Tablets trugen mehr bei als Smartphones. Diese Prozentsätze zeigen, wie sich die Umsätze auf die Anwendungsbereiche der Kunden verteilen. Das Unternehmen führte die Verbesserung der Quartalsmarge teilweise auf diesen veränderten Mix zurück, veröffentlichte jedoch keine Gewinnmarge für die einzelnen Kategorien.
China steht für mehr als neun Zehntel des Umsatzes
Der Anteil Chinas am Gesamtumsatz von SMIC stieg auf 90,8 Prozent, verglichen mit 90,2 Prozent im zweiten Quartal und 86,2 Prozent ein Jahr zuvor. Auf den Quartalsumsatz angewendet entspricht dieser Anteil rund 2,90 Milliarden Dollar an China zugeordneten Umsätzen.
Der Anteil der Umsätze außerhalb Chinas sank entsprechend von 13,8 Prozent im Vorjahr auf 9,2 Prozent. Auf Amerika entfielen 7,8 Prozent, nach 10,8 Prozent ein Jahr zuvor. Zusammengenommen zeigen die Zahlen, dass sich der wachsende Umsatz von SMIC stärker auf den heimischen Markt konzentriert.
Für SMIC bedeutet das in der Praxis, dass Entscheidungen chinesischer Kunden die Nachfrage nach Produktionskapazitäten zunehmend beeinflussen. Das Management erklärte, der Ausbau der Kapazitäten werde sich am Bedarf der Kunden orientieren. Außerdem wolle das Unternehmen mit einem höherwertigen Produktmix wachsen.
Die Zahlen zu Regionen und Anwendungsbereichen beschreiben unterschiedliche Aspekte des Geschäfts. Die geografische Aufteilung gliedert den Gesamtumsatz nach Märkten. Die Kategorien Unterhaltungselektronik, Automobil, Computer und Smartphones teilen die Wafer-Umsätze nach ihrem vorgesehenen Verwendungszweck auf.
Warum sich trotz besserer Geschäftsentwicklung der Quartalsgewinn verringerte
Die Bruttomarge von SMIC stieg auf 29,9 Prozent, nach 25,3 Prozent im zweiten Quartal und 22 Prozent im Vorjahr. Die Bruttomarge gibt an, welcher Anteil des Umsatzes nach Abzug der direkten Fertigungskosten verbleibt, bevor Ausgaben wie Forschungskosten und weitere Posten der Gewinn- und Verlustrechnung berücksichtigt werden.
Der jährliche Anstieg betrug 7,9 Prozentpunkte. Beim Umsatz des dritten Quartals entspricht jeder Prozentpunkt Bruttomarge einem Bruttogewinn von rund 31,9 Millionen Dollar. Das erklärt mit, warum der Bruttogewinn deutlich stärker stieg als der Umsatz.
Der Betriebsgewinn erreichte 710,1 Millionen Dollar. Das entspricht einem Anstieg um 32,9 Prozent gegenüber dem zweiten Quartal und um 102,3 Prozent gegenüber dem Vorjahr. Die sonstigen betrieblichen Erträge, die durch im Berichtszeitraum verbuchte staatliche Fördermittel zunahmen, stiegen von 112,6 Millionen auf 155 Millionen Dollar.
Weiter unten in der Gewinn- und Verlustrechnung verwandelten sich die sonstigen Erträge von einem Gewinn von 275,9 Millionen Dollar im zweiten Quartal in einen Nettoverlust von 32,1 Millionen Dollar. Das Ergebnis aus assoziierten Unternehmen und einem Gemeinschaftsunternehmen wechselte von einem Gewinn von 193,8 Millionen Dollar zu einem Verlust von 23 Millionen Dollar. Grund waren geringere Anlagegewinne.
Der Gesamtgewinn für den Berichtszeitraum belief sich auf 650,9 Millionen Dollar. Das waren 106,3 Prozent mehr als ein Jahr zuvor, aber 11,2 Prozent weniger als im zweiten Quartal. Der den Aktionären von SMIC zurechenbare Anteil betrug 428,4 Millionen Dollar, ein jährlicher Anstieg um 123,4 Prozent und ein Rückgang um 10,6 Prozent gegenüber dem Vorquartal. Der Gesamtgewinn des Konzerns umfasst auch Anteile, die anderen Aktionären an Tochtergesellschaften zustehen. Deshalb unterscheiden sich die beiden Gewinnkennzahlen.
Zwei Rechnungslegungsstandards liefern unterschiedliche Kennzahlen
SMIC veröffentlichte zudem ungeprüfte Ergebnisse nach chinesischen Rechnungslegungsstandards. Demnach belief sich der Umsatz im dritten Quartal auf 21,983 Milliarden Yuan, ein Plus von 28,1 Prozent gegenüber dem Vorjahr. Der den Aktionären zurechenbare Gewinn lag bei 2,847 Milliarden Yuan, ein jährlicher Anstieg um 87,6 Prozent und ein Rückgang um 8,35 Prozent gegenüber dem Vorquartal.
Die Dollar-Ergebnisse wurden nach den International Financial Reporting Standards erstellt. Ihre jährlichen Wachstumsraten fielen höher aus: 33,9 Prozent beim Umsatz und 123,4 Prozent beim den Aktionären zurechenbaren Gewinn. Bei Vergleichen über die Zeit sollte jede Zahlenreihe innerhalb ihres jeweiligen Rechnungslegungsstandards betrachtet werden. Eine detaillierte Überleitung zwischen den beiden Ergebnissätzen wurde nicht veröffentlicht.
Nach chinesischen Rechnungslegungsstandards belief sich der den Aktionären zurechenbare Gewinn nach Bereinigung um einmalige Gewinne und Verluste auf 2,639 Milliarden Yuan, ein Anstieg um 107,3 Prozent. Bei dieser Kennzahl werden Posten herausgerechnet, die nicht zum gewöhnlichen wiederkehrenden Geschäft zählen. Sie bietet den Lesern damit einen weiteren Blick auf das Gewinnwachstum.
In den ersten neun Monaten des Jahres 2026 erreichte der Umsatz nach chinesischen Rechnungslegungsstandards 60,618 Milliarden Yuan, ein Plus von 22,4 Prozent. Der den Aktionären zurechenbare Gewinn betrug 7,314 Milliarden Yuan, ein Anstieg um 91,6 Prozent. Der unverwässerte Gewinn je Aktie lag im dritten Quartal bei 0,33 Yuan und in den ersten neun Monaten bei 0,91 Yuan.
Forschungsausgaben steigen, während der Mittelzufluss nachlässt
Die Ausgaben für Forschung und Entwicklung erreichten 258,4 Millionen Dollar. Das waren 23,9 Prozent mehr als die 208,5 Millionen Dollar im zweiten Quartal und 27,2 Prozent mehr als ein Jahr zuvor. Die Forschungsausgaben entsprachen rund 8,1 Prozent des Quartalsumsatzes.
Die Investitionsausgaben, also die Ausgaben für Vermögenswerte wie Anlagen und Ausrüstung, sanken von 1,8357 Milliarden Dollar im zweiten Quartal auf 1,0943 Milliarden Dollar. Das entspricht einem Rückgang um rund 40,4 Prozent, obwohl die monatliche Produktionskapazität des Unternehmens zunahm.
Der operative Cashflow sank von 2,52 Milliarden auf 1,18 Milliarden Dollar. Er bildet die Geldbewegungen im laufenden Geschäft ab und nicht den bilanziellen Gewinn. Damit ist er ein wichtiger Indikator für die verfügbaren Mittel für Investitionen und andere Verpflichtungen.
Die Forderungen aus Lieferungen und Leistungen, also die noch ausstehenden Zahlungen der Kunden, stiegen von 1,51 Milliarden Dollar Ende Juni auf 2,29 Milliarden Dollar Ende September. Die Vorräte legten von 4,36 Milliarden auf 4,83 Milliarden Dollar zu. Dadurch war mehr Kapital in ausstehenden Kundenrechnungen und im Unternehmen gelagerten Waren gebunden.
Ende September verfügte SMIC über 8,3 Milliarden Dollar an Barmitteln und Zahlungsmitteläquivalenten sowie über Schulden in Höhe von 14,9 Milliarden Dollar. Die ausgewiesene Nettoverschuldung stieg von 162,3 Millionen Dollar Ende Juni auf 1,50 Milliarden Dollar. Da sich die Angaben zu Barmitteln, Schulden und Nettoverschuldung auf unterschiedliche Finanzkategorien beziehen, sollte die ausgewiesene Nettoverschuldung im Zusammenhang mit der umfassenderen Bilanz betrachtet werden.
Umsatz dürfte im vierten Quartal steigen, Margen könnten nachgeben
SMIC prognostizierte für das vierte Quartal ein Umsatzwachstum von 4 bis 6 Prozent gegenüber dem dritten Quartal. Auf Grundlage von 3,19 Milliarden Dollar entspräche das einem Umsatz von etwa 3,318 bis 3,381 Milliarden Dollar.
Das Unternehmen erwartet eine Bruttomarge von 26 bis 28 Prozent und damit weniger als die 29,9 Prozent im dritten Quartal. Die Prognose deutet somit darauf hin, dass das Unternehmen zwar mehr verkauft, nach direkten Fertigungskosten aber einen geringeren Anteil jedes Umsatzdollars behält.
Aus den Umsatz- und Margenspannen ergibt sich überschlägig ein Bruttogewinn von etwa 863 bis 947 Millionen Dollar. Selbst der obere Wert läge leicht unter den 953,2 Millionen Dollar des dritten Quartals. Die Berechnung verwendet die Endpunkte der Unternehmensprognose und ist keine separate Prognose des Unternehmens für den Bruttogewinn.
Das Management erklärte, der Ausbau werde sich an der Kundennachfrage orientieren. Zudem wolle das Unternehmen seine Position mit höherwertigen Produkten stärken. Im kommenden Quartal wird diese Strategie im Mittelpunkt stehen: SMIC will weiter wachsen und zugleich die Kosten und den Produktionsmix eines größeren Fertigungsgeschäfts steuern.
Die Daten hinter den Ergebnissen
Die Ergebnisse von SMIC beziehen sich auf ein Quartal, das mehr als einen Monat vor ihrer Veröffentlichung endete. Die zeitliche Abfolge ist relevant: Das Unternehmen übertraf seine im August gesetzten Erwartungen und gab anschließend eine vorsichtigere Margenprognose für das Folgequartal ab.
- Drittes Quartal 2025: Der Umsatz lag bei 2,3818 Milliarden Dollar, die Bruttomarge bei 22 Prozent und die Werksauslastung bei 95,8 Prozent.
- August 2026: SMIC prognostizierte für das dritte Quartal ein Umsatzwachstum von 2 bis 4 Prozent gegenüber dem Vorquartal und eine Bruttomarge von 26 bis 28 Prozent.
- 30. September 2026: Das dritte Quartal endete mit einer monatlichen Kapazität von 1.116.750 Wafer-Äquivalenten.
- 12. November 2026: SMIC veröffentlichte die Quartalsergebnisse und den Ausblick für das vierte Quartal.
- 13. November 2026: Das Management setzte eine Telefonkonferenz zu den Ergebnissen für 8.30 Uhr Hongkonger Zeit an.
Am 12. November schlossen die Festlandaktien von SMIC 2,2 Prozent höher bei 111,72 Yuan, während die Hongkonger Aktien um 0,53 Prozent auf 48,74 Hongkong-Dollar fielen. Diese Handelssitzungen endeten vor der Veröffentlichung der Ergebnisse am Abend.
Die wichtigsten Punkte
- Der Umsatz im dritten Quartal erreichte 3,19 Milliarden Dollar, ein Plus von 33,9 Prozent gegenüber dem Vorjahr und mehr als vom Unternehmen prognostiziert und von Analysten erwartet.
- Die Bruttomarge stieg dank höherer Auslastung und eines veränderten Produktmixes auf 29,9 Prozent.
- Die Werksauslastung erreichte 97,3 Prozent, während die Wafer-Auslieferungen gegenüber dem Vorjahr um 21,4 Prozent zunahmen.
- Industrie- und Automobilanwendungen machten 19,3 Prozent der Wafer-Umsätze aus; auf China entfielen 90,8 Prozent des Gesamtumsatzes.
- Der den Aktionären zurechenbare Gewinn stieg jährlich um 123,4 Prozent auf 428,4 Millionen Dollar, sank gegenüber dem Vorquartal jedoch um 10,6 Prozent, da die Erträge aus Beteiligungen zurückgingen.
- SMIC erwartet im vierten Quartal ein Umsatzwachstum von 4 bis 6 Prozent und einen Rückgang der Bruttomarge auf 26 bis 28 Prozent.