Günstigere Kredite gehen mit strengeren Bankkontrollen einher
Die vietnamesische Zentralbank hat Kreditinstituten und ausländischen Bankfilialen angeordnet, die ausgewiesenen Einlagenzinsen für Laufzeiten von sechs Monaten oder länger um mindestens 0,5 Prozentpunkte pro Jahr zu senken. Zugleich sollen die Kreditzinsen für Produktion, Geschäftstätigkeit und prioritäre Sektoren um 1,5 bis 2 Prozentpunkte sinken.
Inhalt
- Günstigere Kredite gehen mit strengeren Bankkontrollen einher
- Was die Zinssenkungen bedeuten
- Große Banken kündigen gezielte Programme an
- Wie sich die Maßnahmen vom Oktober entwickelt haben
- Finanzierungskosten setzen Banken unter Druck
- Mehr Kredite, aber unveränderte Vergabestandards
- Kleine Unternehmen brauchen neben niedrigeren Zinsen auch Zugang zu Krediten
- Verbundene Kreditnehmer werden genauer geprüft
- Sicherheiten und Handelsfinanzierungen werden genau geprüft
- Notleidende Kredite und Gewinne müssen tatsächliche Risiken abbilden
- Die wichtigsten Punkte
Die Staatsbank von Vietnam legte die Vorgaben im Dokument 9608/NHNN-CSTT vom 18. Oktober 2026 fest. Banken, die Zinsvorgaben missachten oder sich an einem Wettbewerb beteiligen, der den Markt destabilisiert, müssen damit rechnen, dass ihre noch verfügbaren Kreditwachstumsspielräume für 2026 überprüft und ihre Spielräume für 2027 gekürzt werden.
Das Maßnahmenpaket geht weit über Zinssätze hinaus. Banken sollen große Gruppen verbundener Kreditnehmer überprüfen, Sicherheiten nahe am Marktwert bewerten, problematische Kredite zeitnah erfassen und Dividendenzahlungen kontrollieren. Bankleitungen und interne Kontrollabteilungen sind für die Umsetzung der Vorgaben und einen sicheren Geschäftsbetrieb verantwortlich.
Unternehmen sollen von niedrigeren Finanzierungskosten profitieren, wenn sie Aufträge, Löhne und Investitionen finanzieren. Für Sparer würden niedrigere ausgewiesene Zinsen die Rendite betroffener Einlagen verringern. Banken müssen beides bewältigen, genügend Finanzierungsmittel vorhalten und zugleich prüfen, ob Kreditnehmer ihre Schulden zurückzahlen können.
Mehrere große Banken haben bereits Kreditprogramme angekündigt. Die BIDV bietet seit dem 15. Oktober berechtigten Kunden Kredite an, die Vietcombank hat Zinssenkungen bis Ende Dezember zugesagt und die Agribank führt ab dem 19. Oktober niedrigere Zinsen ein. Wer die günstigeren Kredite erhält, hängt weiterhin von den Teilnahmebedingungen und der Kreditprüfung ab.
Was die Zinssenkungen bedeuten
Die Vorgabe zu Einlagen betrifft ausdrücklich die ausgewiesenen Jahreszinsen für Laufzeiten von mindestens sechs Monaten. Bei den Kreditzinsen fordert die Zentralbank Senkungen für Kunden, insbesondere in den Bereichen Produktion, Geschäftstätigkeit und prioritäre Sektoren. Das Dokument verlangt ein sofortiges Handeln, setzt aber keine einheitliche Frist, bis zu der alle Banken die Anpassungen abgeschlossen haben müssen.
Ein Prozentpunkt bezeichnet den Unterschied zwischen zwei Zinssätzen. Eine Senkung von 8 % auf 6 % entspricht einer Verringerung um 2 Prozentpunkte. Das verdeutlicht, warum die angestrebten Senkungen der Kreditzinsen stärker ausfallen als die Mindestsenkung der Einlagenzinsen.
Die Banken sollen günstigere Kredite ermöglichen, indem sie ihre Betriebskosten senken, einen geringeren Gewinnanteil akzeptieren und ihre Finanzierungskosten reduzieren. Außerdem sollen sie keinen Wettbewerb um Einlagen führen, der durch höhere Zinsen oder andere unfaire Praktiken die Währungs- und Finanzstabilität gefährdet.
Niedrigere Einlagenkosten können den Banken helfen, Kreditnehmern weniger zu berechnen. Die angestrebten Kreditzinssenkungen liegen jedoch um 1 bis 1,5 Prozentpunkte über der Mindestsenkung der Einlagenzinsen. Die Zentralbank fordert die Kreditgeber daher auf, neben Änderungen bei den Zinsen für Sparer auch mit eigenen Kosten und Erträgen beizutragen.
Große Banken kündigen gezielte Programme an
Das Programm der BIDV gilt seit dem 15. Oktober in ihrem gesamten Filialnetz. Es bietet für kurzfristige Kredite in vietnamesischen Dong Zinssätze ab 6 % pro Jahr. Je nach Laufzeit und Wirtschaftssektor liegen die Zinsen bis zu 2 Prozentpunkte unter dem üblichen Niveau. Kunden müssen die Programmbedingungen und die Kreditvergaberichtlinien der BIDV erfüllen.
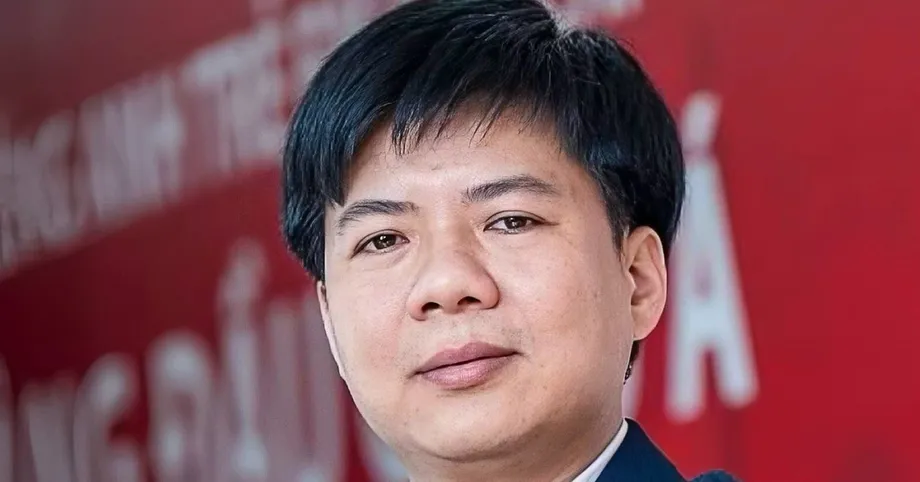
Der Vorsitzende der Vietcombank, Nguyen Thanh Tung, erklärte bei einer Diskussion über den Entwurf des Gesetzes zur Förderung kleiner und mittlerer Unternehmen am 17. Oktober, die Bank werde die Kreditzinsen bis Ende 2026 um mindestens 2 Prozentpunkte senken, um Unternehmen zu unterstützen.
Die Zinssenkungen der Agribank von bis zu 2 Prozentpunkten beginnen am 19. Oktober. Sie konzentrieren sich auf prioritäre Sektoren sowie Kunden aus den Bereichen Produktion und Geschäftstätigkeit. Die Bank will rund 2 Billionen VND ihrer Finanzmittel einsetzen, um Haushalte und Unternehmen bei den Finanzierungskosten zu entlasten.
Die Agribank führt außerdem ein Vorzugskreditprogramm im Umfang von 70 Billionen VND fort, das von August 2026 bis 2028 läuft. Es richtet sich an kleine und mittlere Unternehmen, prioritäre Sektoren und neue Wachstumstreiber der Wirtschaft. Die Zinssätze liegen 1 bis 2 Prozentpunkte unter dem Durchschnitt der Bank für vergleichbare Kreditlaufzeiten.
Die Agribank meldete Vorzugskredite im Umfang von rund 275 Billionen VND zu einem durchschnittlichen Jahreszins von 6,6 %. Das sind etwa 2 bis 2,5 Prozentpunkte weniger als die üblichen Zinssätze. Ihre Zinsertragseinbußen beliefen sich auf 6 Billionen VND. Die ausstehenden Kredite lagen insgesamt bei mehr als 2,1 Billiarden VND, 8,8 % mehr als zu Jahresbeginn. Im September kamen rund 36 Billionen VND hinzu.
Wie sich die Maßnahmen vom Oktober entwickelt haben
Die Anordnung der Zentralbank folgt auf eine Reihe politischer Vorgaben und Ankündigungen von Banken im Oktober. Dokument 9608 weist die Kreditgeber außerdem an, die Richtlinie 01/CT-NHNN des Gouverneurs vom 9. Januar 2026 umzusetzen, die die wichtigsten Aufgaben des Bankensektors für das Jahr festlegt.
- 15. Oktober: Schlussfolgerung 106-KL/TW des Zentralkomitees forderte niedrigere Kreditzinsen und eine Ausrichtung der Kredite auf Produktion, Geschäftstätigkeit und prioritäre Sektoren. Am selben Tag startete das Vorzugskreditprogramm der BIDV.
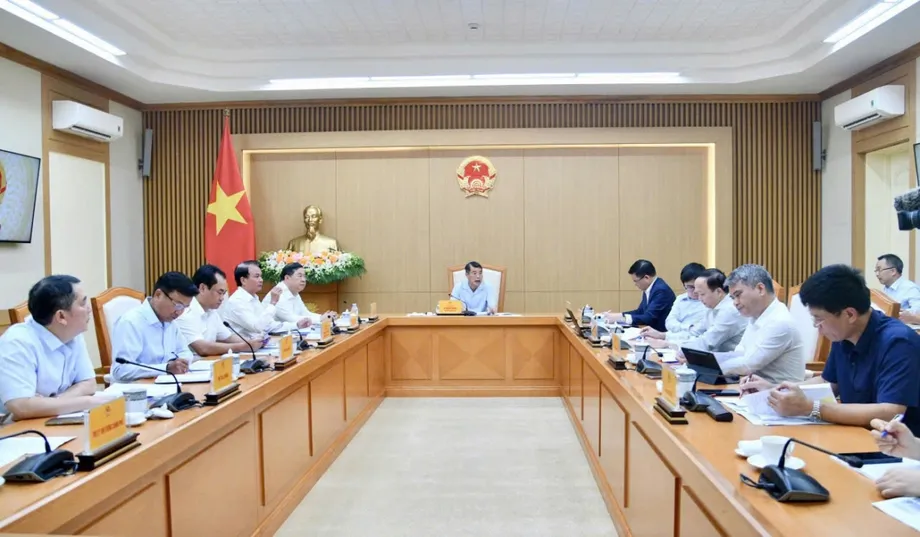
- 16. Oktober: Vizepremierminister Nguyen Van Thang forderte bei einer Sitzung zur Geldpolitik für die verbleibenden Monate des Jahres 2026 wirksame und zeitnahe Senkungen der Kreditzinsen um 1,5 bis 2 Prozentpunkte.
- 17. Oktober: Premierminister Le Minh Hung erläuterte der Nationalversammlung die Ausrichtung der Regierung bei den Kreditzinsen. Am Nachmittag kündigte der Vorsitzende der Vietcombank bei einer parlamentarischen Diskussion die Zusage der Bank an.
- 18. Oktober: Die Staatsbank veröffentlichte Dokument 9608/NHNN-CSTT, das Zinssenkungen mit detaillierten Kontrollen bei der Kreditvergabe und den Finanzen der Banken verbindet.
- 19. Oktober: Das jüngste Programm der Agribank zur Senkung der Kreditzinsen beginnt.
Schlussfolgerung 106-KL/TW setzt für 2027 außerdem ein BIP-Wachstumsziel von mindestens 10 % und fordert zugleich wirtschaftliche Stabilität und eine Kontrolle der Inflation. Die Bankenmaßnahmen im Oktober verbinden dieses Wachstumsziel mit der Vorgabe, Finanzierungen auf tragfähige Projekte auszurichten und riskante Kreditvergabe genauer zu überwachen.
Finanzierungskosten setzen Banken unter Druck
Die Zinsanordnung folgt auf eine Phase steigender Einlagenkosten. Nach Angaben der Zentralbank lag der durchschnittliche Jahreszins für neue Einlagengeschäfte am 20. September bei 6,38 % und damit 1,15 Prozentpunkte höher als Ende 2025.
Eine Umfrage des Wertpapierunternehmens MBS unter 16 Banken ergab im September, dass sechs ihre Einlagenzinsen erhöhten und vier sie senkten. Die Erhöhungen betrugen bei Laufzeiten von sechs bis 24 Monaten 0,2 bis 0,4 Prozentpunkte. Die Senkungen lagen bei Laufzeiten von 12 bis 24 Monaten zwischen 0,1 und 0,6 Prozentpunkten. Der angegebene Durchschnittszins für Einlagen mit einer Laufzeit von 12 Monaten betrug 8,45 % und lag damit seit Jahresbeginn 2,63 Prozentpunkte höher.
Nach eigenen Angaben lag der durchschnittliche Einlagenzins der Agribank in den ersten neun Monaten bei rund 5,45 %. Die Bank berichtete außerdem, dass ihr durchschnittlicher Kreditzins seit Jahresbeginn um 1,49 Prozentpunkte gestiegen war. Die neuen Vergünstigungen folgen auf diesen Anstieg.
Der Tagesverlauf bei Krediten zwischen Banken war anders. Zahlen des Vietnam Interbank Market Research Association zufolge lag der Tagesgeldsatz für Dong am 14. Oktober bei 3,5 %. Für eine Woche betrug der Zinssatz 4,7 %, für zwei Wochen 5,5 % und für einen Monat 5,3 %. Die meisten dieser Laufzeiten verzeichneten gegenüber der vorherigen Sitzung einen Rückgang, während die Dollarzinsen um 0,01 Prozentpunkte stiegen.
Die Staatsbank entzog dem Markt an diesem Tag über Offenmarktgeschäfte netto 764,91 Milliarden VND. Ausstehende besicherte Kredite im Rahmen dieser Geschäfte beliefen sich auf rund 110,92 Billionen VND. Mit diesen Transaktionen wird die verfügbare Liquidität der Banken gesteuert. Kundeneinlagen stellen dagegen Mittel für vereinbarte Laufzeiten bereit, sodass sich ihre Kosten anders entwickeln können als die Zinsen für Kredite über Nacht.
Mehr Kredite, aber unveränderte Vergabestandards
Die ausstehenden Bankkredite in Vietnam beliefen sich den Angaben der Zentralbank zufolge am 30. September auf 20,75 Billiarden VND. Das waren 11,59 % mehr als Ende 2025 und 16,69 % mehr als im September 2025.
Die Zentralbank will weitere Kredite auf Produktion, Geschäftstätigkeit, prioritäre Sektoren und tragfähige Großprojekte ausrichten. Zu den genannten Bereichen zählen Wissenschaft, Technologie, Innovation, digitale Entwicklung, umweltfreundlichere Produktion, Bildung und Kulturwirtschaft. Außerdem ermutigt sie Banken, sich zur Finanzierung großer Projekte zusammenzuschließen und den Finanzierungsbedarf auf mehrere Kreditgeber zu verteilen.
Die Banken müssen ihre Kreditstandards beibehalten. Sie sollen den tatsächlichen Finanzierungsbedarf prüfen, die Kreditwürdigkeitsprüfung verbessern und falsche Kundenangaben oder eine zweckwidrige Verwendung der Mittel erkennen.
Finanzierung und Kreditvergabe sollen außerdem hinsichtlich Währung und Laufzeit besser aufeinander abgestimmt werden. Eine Bank, die langfristige Kredite vergibt und sich dabei stark auf kurzfristig rückzahlbare Einlagen stützt, kann unter Druck geraten, wenn Einleger ihr Geld zurückfordern. Die Anordnung verlangt strengere Kontrollen solcher Fristeninkongruenzen und einen höheren Anteil längerfristig verfügbarer Mittel.
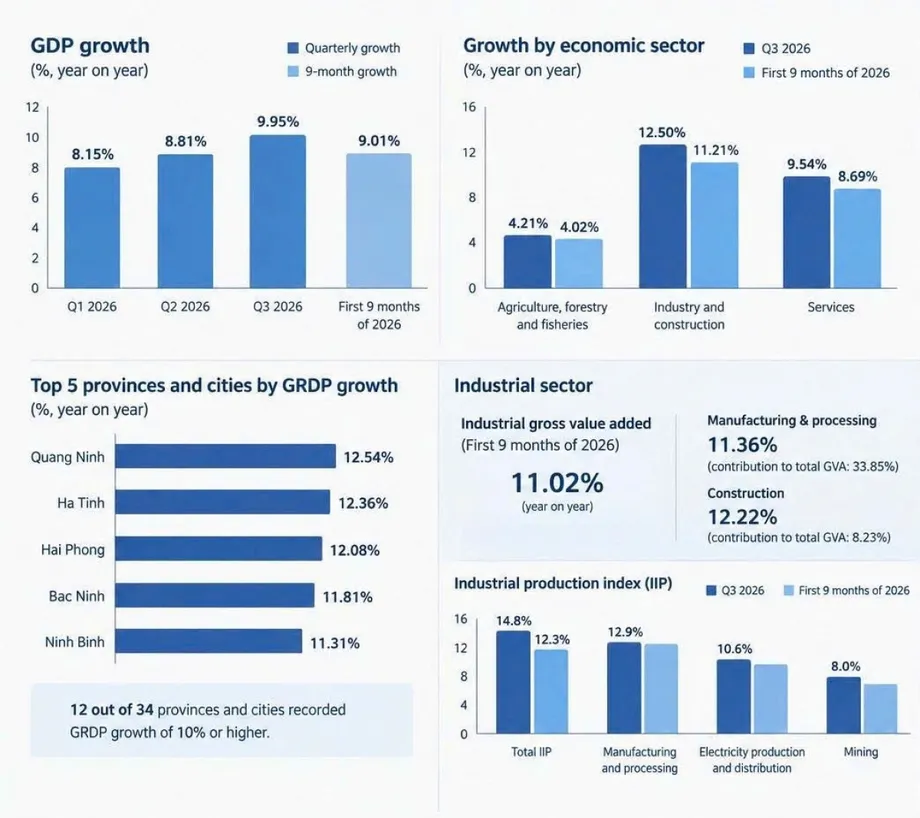
Wachstum und Inflation machen die Aufgabe anspruchsvoll. Das BIP-Wachstum im dritten Quartal wurde mit 9,95 % angegeben, während die Verbraucherpreise in den ersten neun Monaten durchschnittlich um 4,52 % stiegen. Pham Chi Quang, Leiter der geldpolitischen Abteilung der Zentralbank, verwies auf den Druck durch veränderte internationale Zinssätze und die Notwendigkeit, das heimische Wachstum, die Inflation und den Wechselkurs auszubalancieren.
Kleine Unternehmen brauchen neben niedrigeren Zinsen auch Zugang zu Krediten
Kleine und mittlere Unternehmen machen rund 98 % der vietnamesischen Unternehmen aus, erhalten aber nur etwa 20 % der ausstehenden Kredite. Das sagte der Vorsitzende der Vietcombank, Nguyen Thanh Tung. Er plädierte für gezielte Unterstützung von Unternehmen mit Entwicklungspotenzial und der Fähigkeit, sich in Produktions- und Lieferketten einzubringen.
Nach Angaben der Zentralbank beliefen sich die Kredite an diese Unternehmen Ende August auf mehr als 4,1 Billiarden VND, 12,4 % mehr als Ende 2025. 19 Geschäftsbanken hatten Vorzugspakete im Gesamtumfang von 407 Billionen VND aufgelegt. Die Zinssätze lagen mindestens 1 Prozentpunkt unter den jeweiligen Durchschnittswerten für vergleichbare Laufzeiten.
Auf Produktion und Geschäftstätigkeit entfielen Ende August rund 77,44 % aller ausstehenden Kredite. Kredite für Landwirtschaft und ländliche Gebiete machten etwa 22 % aus. Ein Programm für Landwirtschaft, Forstwirtschaft und Fischerei hatte kumuliert fast 238,12 Billionen VND ausgezahlt, bei einem ausgewiesenen Programmvolumen von 185 Billionen VND. Es kam 88.434 Kundenfällen zugute.
Dang Quang Vinh, außerordentlicher Professor an der British University Vietnam, sagte, erfolgreiche Zinssenkungen hingen auch von den Finanzierungskosten der Banken, dem Kreditzugang der Unternehmen, der Marktnachfrage und den Gewinnerwartungen ab. Ein Unternehmen braucht Kunden und eine glaubwürdige Aussicht auf Gewinne, bevor es weitere Schulden aufnimmt.
Mac Quoc Anh, Direktor des Institute for Enterprise Economics and Development, empfahl, Kreditnehmer anhand von Zahlungsströmen, Verträgen, elektronischen Rechnungen und Steuerhistorien zu beurteilen. Zudem schlug er vor, Kreditgarantiefonds zu stärken und Finanzierungen gegen Aufträge und offene Rechnungen breiter zu nutzen. So könnten Banken die Rückzahlungsfähigkeit besser einschätzen, wenn ein Unternehmen nur wenige Vermögenswerte als Sicherheit anbieten kann.
Verbundene Kreditnehmer werden genauer geprüft
Banken müssen große Kreditnehmer und Gruppen überprüfen, deren Finanzlage miteinander verknüpft sein könnte. Warnsignale sind unter anderem gemeinsame Führungskräfte oder gesetzliche Vertreter, ein Eigentümer mit mehr als 5 % des Stammkapitals eines Kunden, gemeinsame Sicherheiten, derselbe Sicherungsgeber, eine Konzentration der Finanzierung auf ein einzelnes Projekt oder eine gemeinsame Rückzahlungsquelle.
Mehrere Unternehmen können unterschiedliche Namen tragen und dennoch vom selben Projekt oder derselben Einnahmequelle abhängen. Gerät das Projekt in Schwierigkeiten, können Rückzahlungsprobleme mehrere Kredite zugleich betreffen. Die Zentralbank will, dass Kreditgeber solche Verbindungen prüfen und ihre Kreditvergabe auf einen breiteren Kundenkreis verteilen.
Die Anordnung verpflichtet Banken, neben den Kundenbeziehungen auch Immobilienpreise, Marktliquidität, Projektbestände und die Ausgabe von Unternehmensanleihen zu verfolgen. Sie müssen zudem Kriterien festlegen, um potenziell riskante Verbindungen gemäß Punkt g, Absatz 24, Artikel 4 des Gesetzes über Kreditinstitute zu erkennen, und Geschäfte mit Anteilseignern und ihnen nahestehenden Personen streng kontrollieren.
Bestimmte Verwendungszwecke von Krediten werden besonders genau geprüft: der Erwerb von Anteilen an Gesellschaften mit beschränkter Haftung und Personengesellschaften; der Kauf von Aktien, die nicht börsennotiert sind oder nicht zum Handel an der UPCoM registriert wurden; sowie Kapitalbeiträge zu Investitionsprojekten, die zum Zeitpunkt der Kreditgenehmigung rechtlich noch nicht geschäftlich genutzt werden dürfen.
Auch Kredite zur Erstattung von Ausgaben, die Kunden bereits getätigt haben, unterliegen strengen Kontrollen. Eine Ausnahme gilt nur, wenn beide festgelegten Bedingungen erfüllt sind: Die Kosten müssen weniger als zwölf Monate vor der Kreditentscheidung entstanden sein und Bestandteil des Finanzierungsplans sein, der für die Prüfung eines mittel- oder langfristigen Kredits eingereicht wurde. Banken dürfen keine Kreditakten anlegen, um Mittel umzuleiten, Kreditlimits zu umgehen oder die aufsichtsrechtliche Überwachung von Zahlungsströmen zu vermeiden.
Sicherheiten und Handelsfinanzierungen werden genau geprüft
Sicherheiten, also Vermögenswerte, die als Absicherung für einen Kredit verpfändet werden, müssen nahe am Marktwert bewertet werden. Banken sollen besonders auf Neubewertungen achten, die den Wert erhöhen, und die Bewertungen regelmäßig aktualisieren.
Die Höhe eines Kredits gegen einen Vermögenswert muss dessen Risiken und Veräußerbarkeit berücksichtigen. Sinkt sein Wert, müssen Banken zusätzliche Sicherheiten, Anpassungen oder andere Maßnahmen in Betracht ziehen, um die Rückzahlung abzusichern und Verluste zu begrenzen.
Die Anordnung erfasst außerdem den regresslosen Ankauf von Dokumenten aus Akkreditiven, die von der ankaufenden Bank selbst ausgestellt wurden. Bei diesen Handelsfinanzierungen werden durch Dokumente belegte Zahlungsforderungen angekauft. Regresslos bedeutet, dass die Bank den Verkäufer im Allgemeinen nicht zur Rückzahlung verpflichten kann, wenn die betreffende Zahlung ausbleibt.
Banken müssen die Transaktion, die Gegenparteien, die Zahlungsquellen und die Zahlungsströme mit Kontrollen prüfen, die denen bei anderen Kreditvergaben entsprechen. Für 2026 schreibt die Anordnung vor, dass Banken ihre maßgeblichen ausstehenden Kredite innerhalb des mitgeteilten Höchstbetrags halten. Davon abzuziehen ist der ausstehende Saldo der im laufenden Jahr angefallenen Ankäufe solcher Dokumente.
Notleidende Kredite und Gewinne müssen tatsächliche Risiken abbilden
Banken müssen Kredite der Gruppe 2, einer Kategorie für frühe Warnsignale, ebenso genau überwachen wie notleidende und umstrukturierte Kredite und andere potenziell problematische Forderungen. Sie müssen die Aussichten auf eine Rückzahlung durch Kunden neu bewerten und fällige Zahlungen einfordern.
Die Zentralbank verbietet es, notleidende Kredite zu verschleiern oder die Erfassung von Risiken hinauszuzögern. Banken müssen Kredite korrekt klassifizieren und vollständig sowie zeitnah Rückstellungen für Kreditausfälle bilden. Zudem fordert sie eine stärkere Kapitalausstattung und eine höhere Deckung notleidender Kredite, also mehr verfügbare Rückstellungen im Verhältnis zum Umfang problematischer Kredite.
Besondere Aufmerksamkeit gilt als Einkommen verbuchten Zinsen, die noch nicht eingegangen sind, wenn die Beträge hoch, seit Langem offen oder schwer einzutreiben sind. Banken müssen diese aufgelaufenen Zinsen gemäß den geltenden Vorschriften verbuchen und rückgängig machen. Zugleich sollen sie Dividenden und Gewinnausschüttungen kontrollieren, damit die ausgewiesenen Erträge ihre tatsächliche Lage widerspiegeln.
Institute, die die Vorgaben nicht einhalten, können je nach Art und Schwere des Risikos niedrigere Kreditwachstumsspielräume oder die Auflage erhalten, eine oder mehrere Sicherheitskennzahlen über den üblichen aufsichtsrechtlichen Mindestwerten zu halten. Ein niedrigeres Kreditlimit würde den Spielraum einer Bank zur Ausweitung der Kreditvergabe einschränken. Vorstandsvorsitzende, Geschäftsführer, Aufsichtsverantwortliche und Compliance-Teams sind für die Umsetzung in den verbleibenden Monaten des Jahres 2026 verantwortlich.
Die wichtigsten Punkte
- Dokument 9608/NHNN-CSTT ordnet für ausgewiesene Einlagenzinsen bei Laufzeiten von sechs Monaten oder länger Senkungen um mindestens 0,5 Prozentpunkte an.
- Die Kreditzinsen sollen für Produktion, Geschäftstätigkeit und prioritäre Sektoren um 1,5 bis 2 Prozentpunkte sinken.
- BIDV, Vietcombank und Agribank haben Zinserleichterungen bei Krediten mit Teilnahmebedingungen angekündigt.
- Banken müssen ihre Kreditstandards beibehalten und die Prüfungen verbundener Kreditnehmer, von Sicherheiten, notleidenden Krediten und ausgewiesenen Erträgen verschärfen.
- Verstöße könnten Überprüfungen der verbleibenden Kreditspielräume für 2026, niedrigere Spielräume für 2027 und strengere Sicherheitskennzahlen nach sich ziehen.