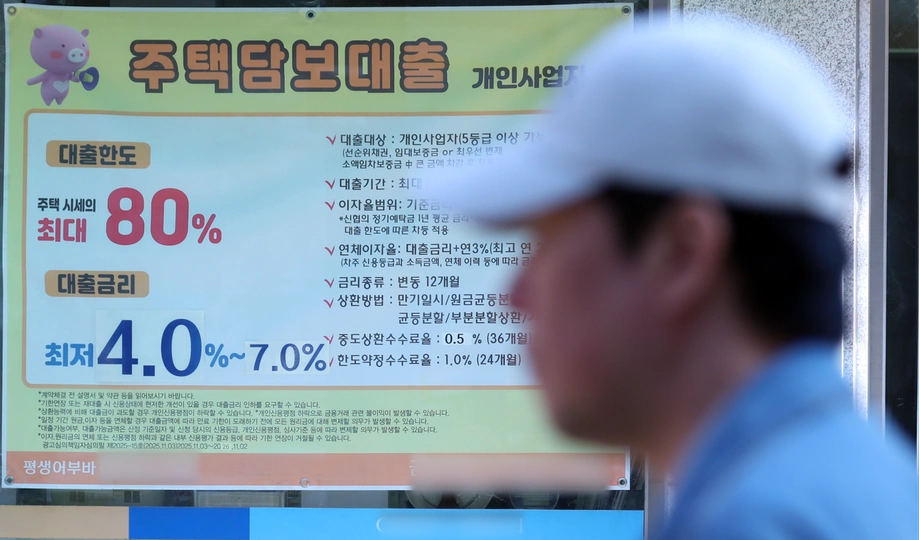
Höhere Finanzierungskosten schlagen bei den Rückzahlungen der Haushalte durch
Südkoreanische Eigenheimbesitzer müssen mit steigenden Hypothekenraten rechnen, nachdem der Cost of Funds Index für September 2026, kurz COFIX, auf 3,43 Prozent gestiegen ist. Daraufhin erhöhen große Banken ab dem 16. Oktober ihre variablen Kreditzinsen. Bei der NH NongHyup Bank stieg der Höchstsatz auf 6,48 Prozent, während auch KB Kookmin Bank und Woori Bank die Marke von 6 Prozent überschritten.
Inhalt
- Höhere Finanzierungskosten schlagen bei den Rückzahlungen der Haushalte durch
- Welche Banken haben die Marke von 6 Prozent überschritten?
- Was hat sich beim COFIX geändert?
- Warum Einlagen die Kreditzinsen nach oben treiben
- Wie viel mehr müssen Haushalte zahlen?
- Warum bei Krediten über 165 Billionen Won eine Zinsanpassung bevorsteht
- Variable Kredite sind weiterhin weit verbreitet
- Können längere Zinsbindungen Schutz bieten?
- Was könnte bei den nächsten geldpolitischen Sitzungen geschehen?
- Die wichtigsten Punkte
Im vierten Quartal werden die Zinssätze für Bankhypotheken im Umfang von 165 Billionen Won angepasst. Das geht aus Zahlen der Finanzaufsichtsbehörde hervor, die dem Abgeordneten Han Chang-min von der Sozialdemokratischen Partei vorgelegt wurden. Das sind 21,1 Billionen Won mehr als die 143,9 Billionen Won, für die eine Anpassung im Vorquartal vorgesehen war; ein Anstieg um rund 14,7 Prozent.
Für Familien geht es unmittelbar darum, wie viel Geld jeden Monat vom Konto abgeht. Bei einem Hypothekendarlehen von 400 Millionen Won mit einer Laufzeit von 30 Jahren und gleichbleibenden monatlichen Raten aus Tilgung und Zinsen wären zum niedrigeren, für Januar ausgewiesenen Zinssatz von 4,10 Prozent etwa 1,93 Millionen Won pro Monat fällig. Bei 4,82 Prozent steigt die Monatsrate auf mehr als 2,10 Millionen Won.
Zusätzlicher Druck entsteht für Kreditnehmer, deren anfängliche Zinsbindungsfrist ausläuft. Bei einem Kreditnehmer in seinen Vierzigern, der im Oktober 2021 eine Hypothek über 500 Millionen Won aufgenommen hatte, stieg der Zinssatz in diesem Monat von 3,6 auf 5,6 Prozent. Die Monatsrate erhöhte sich von 2,27 auf 2,79 Millionen Won. Damit kommen auf den Haushalt monatlich 520.000 Won an zusätzlichen Verpflichtungen zu.
Welche Banken haben die Marke von 6 Prozent überschritten?
Detaillierte Zinsübersichten der Banken für den 16. Oktober weisen für große Hypotheken mit halbjährlicher Zinsanpassung eine Spanne von 4,36 bis 6,48 Prozent aus. Eine andere Bankenübersicht bezifferte die Spanne auf 4,82 bis 6,25 Prozent und zählte vier Banken mit Zinsen über 6 Prozent. In den einzelnen Zinsübersichten sind drei aufgeführt: KB Kookmin, Woori und NH NongHyup.
Woori erhöhte die Zinsspanne von 4,75 bis 5,95 auf 5,00 bis 6,20 Prozent. Bei KB Kookmin stieg sie von 4,39 bis 5,79 auf 4,64 bis 6,04 Prozent. Beide Banken gaben die Erhöhung an beiden Enden ihrer ausgewiesenen Zinsspanne in Höhe von 0,25 Prozentpunkten weiter.
NH NongHyup erhöhte die Zinsspanne von 4,49 bis 6,29 auf 4,68 bis 6,48 Prozent, ein Anstieg um 0,19 Prozentpunkte. Shinhan wies eine Spanne von 4,36 bis 5,77 Prozent aus, Hana eine von rund 4,64 bis 5,84 Prozent.
Kreditnehmer erhalten unterschiedliche Zinssätze, weil sich Hypothekenzinsen aus einem Referenzwert, dem Aufschlag der Bank und möglichen Rabatten zusammensetzen. Bei Hanas entsprechender variabler Hypothek dient die Rendite sechsmonatiger Bankanleihen als Referenz und nicht der COFIX. Die Preisbildung orientiert sich daher an einem anderen Maßstab.
Was hat sich beim COFIX geändert?
Der Bankenverband Koreas gab die COFIX-Zahlen für September am 15. Oktober bekannt. Der Index für neu eingeworbene Mittel stieg von 3,18 Prozent im August auf 3,43 Prozent. Das war der stärkste monatliche Anstieg seit November 2022, als er um 0,36 Prozentpunkte zulegte.
Der COFIX misst die gewichteten durchschnittlichen Kosten der Mittel, die acht inländische Banken aufnehmen. Diese beschaffen Geld über Einlagen, Sparprodukte und Bankanleihen und nutzen es anschließend zur Kreditvergabe. Müssen sie höhere Zinsen zahlen, um Geld anzuziehen, steigt der Index.
Der Index für neu eingeworbene Mittel reagiert vergleichsweise schnell, weil er die im jüngsten Monat aufgenommenen Mittel abbildet. Indizes, die auch bereits in den Bankbilanzen ausgewiesene Mittel berücksichtigen, verändern sich allmählicher. Im September stieg der bilanzbasierte Index von 3,05 auf 3,15 Prozent, während der neuere bilanzbasierte Index von 2,71 auf 2,79 Prozent zulegte.
Die jüngste Entwicklung zeigt, wie sich der Druck aufgebaut hat:
- September 2025: Der COFIX für neu eingeworbene Mittel lag bei 2,52 Prozent.
- Juni 2026: Der Index erreichte 3,05 Prozent.
- Juli und August 2026: Er lag bei 3,18 Prozent.
- September 2026: Er stieg auf 3,43 Prozent, ein Plus von 0,91 Prozentpunkten binnen eines Jahres.
- 15. Oktober: Der Bankenverband Koreas veröffentlichte die Septemberzahlen.
- 16. Oktober: KB Kookmin, Woori und NH NongHyup wandten bei entsprechenden neuen Hypotheken höhere Zinssätze an.
Auch der kurzfristige COFIX stieg: von 3,16 Prozent am 30. September auf 3,32 Prozent am 8. Oktober und 3,43 Prozent am 14. Oktober. Zusammengenommen zeigen die Indizes höhere Finanzierungskosten in mehreren Bereichen des Bankensystems.
Warum Einlagen die Kreditzinsen nach oben treiben
Die Banken warben im September verstärkt um Einlagen, weil Unternehmen durch Steuerzahlungen Geld aus dem Bankensystem abzogen. Höhere Einlagenzinsen halfen dabei, Ersparnisse von Privathaushalten anzuziehen, verteuerten aber zugleich die Mittel, die für die Kreditvergabe zur Verfügung stehen.
Auch im Oktober liefen Sonderangebote für Einlagen weiter. Shinhan führte am 6. Oktober ein Produkt mit bis zu 4,0 Prozent Zinsen ein, NH NongHyup am 13. Oktober eines mit bis zu 3,9 Prozent. Sparer, die diese Zinssätze erhalten, können mehr Zinsen verdienen. Kreditnehmer mit Hypotheken, deren Zinsen den Finanzierungskosten der Banken folgen, müssen dagegen mit steigenden Raten rechnen.
Auch die Renditen von Bankanleihen sind gestiegen. Die Rendite einjähriger Bankanleihen mit AAA-Rating erhöhte sich von 3,755 Prozent am 27. August auf 4,033 Prozent am 18. September. Am 15. Oktober gab sie auf 4,002 Prozent nach, lag damit aber weiterhin 0,247 Prozentpunkte über dem Augustwert.
Der durchschnittliche Zinssatz für neue Hypotheken bei den fünf größten Banken, die in regelmäßigen Raten aus Tilgung und Zinsen zurückgezahlt werden, stieg von 4,66 Prozent im Juli auf 4,94 Prozent im August. Dieser Anstieg um 0,28 Prozentpunkte verteuerte Kredite bereits vor der jüngsten COFIX-Anpassung.
Wie viel mehr müssen Haushalte zahlen?
Schon eine kleine Zinsänderung kann bei einer hohen Hypothek zu einer erheblichen zusätzlichen Belastung werden. Bei einem ausstehenden Kreditbetrag von 249 Millionen Won bedeutet ein Anstieg um 0,23 Prozentpunkte rund 572.700 Won mehr Zinsen pro Jahr, wenn der Kreditbetrag unverändert bleibt.
Bei monatlich zurückgezahlten Krediten verhält es sich anders, weil jede Rate Zinsen abdeckt und zugleich die Restschuld verringert. Bei einer Hypothek über 400 Millionen Won mit einer Laufzeit von 30 Jahren steigt die Monatsrate bei einer Zinserhöhung von 4,5 auf 6,0 Prozent von rund 2,02 auf 2,39 Millionen Won. Die zusätzliche Belastung beträgt etwa 370.000 Won pro Monat beziehungsweise 4,44 Millionen Won pro Jahr, einschließlich Tilgung und Zinsen.
Für den Kreditnehmer, dessen Monatsrate von 2,27 auf 2,79 Millionen Won gestiegen ist, bedeutet das eine jährliche Mehrbelastung von 6,24 Millionen Won, rund 23 Prozent mehr als zuvor. Der Haushalt muss dieses Geld zusätzlich zu den bisherigen Ausgaben für Lebensmittel, Transport, Bildung und weitere Verpflichtungen aufbringen.
Die Offenlegung zu Krediten an Privathaushalte des Bankenverbands Koreas erläutert, dass die veröffentlichten Mindest- und Höchstzinsen auf Standardannahmen beruhen: Bonitätsstufe 3, eine Laufzeit von 30 Jahren oder die maximale Laufzeit des Produkts und, sofern der Kreditbetrag die Preisbildung beeinflusst, ein Darlehen über 200 Millionen Won.
Der Verband weist außerdem darauf hin, dass seine Beispiele für Monatsraten und Gesamtkreditkosten davon ausgehen, dass der durchschnittliche Kreditzins des Vormonats während der gesamten Laufzeit gleich bleibt. Die Zahlungen einzelner Kreditnehmer hängen vom konkreten Vertrag, der Restschuld, der verbleibenden Laufzeit und künftigen Zinsänderungen ab.
Warum bei Krediten über 165 Billionen Won eine Zinsanpassung bevorsteht
Die Zahlen der Finanzaufsichtsbehörde erfassen Hypotheken bei 19 inländischen Banken, ohne staatlich gestützte Hypothekenprodukte. Demnach sollen im vierten Quartal die Zinssätze für Kredite über 165 Billionen Won angepasst werden. Dazu gehören auch Darlehen, bei denen die frühere Festzinsphase endet.
Bei einer Hypothek mit fünfjähriger Zinsbindung kann sich der Zinssatz nach diesen fünf Jahren ändern. Wer 2021 bei niedrigen Zinsen einen Kredit aufgenommen hat, kann 2026 nach der Anpassung statt eines günstigen anfänglichen Zinssatzes mit einem deutlich höheren Satz konfrontiert sein.
Nach gewichteten Durchschnittswerten der Bank of Korea lagen die Hypothekenzinsen bei einlagennehmenden Banken im zweiten Quartal 2021 bei 2,70 Prozent und im zweiten Quartal 2026 bei 4,26 Prozent. Das entspricht einem Unterschied von 1,56 Prozentpunkten.
Eine Berechnung zu den anstehenden Zinsanpassungen geht davon aus, dass alle 165 Billionen Won auf Kredite mit einer Zinsanpassung nach fünf Jahren entfallen. Dabei wird eine Rückzahlung mit gleichbleibenden monatlichen Raten aus Tilgung und Zinsen über 30 Jahre angenommen. Unter diesen Voraussetzungen beläuft sich die zusätzliche jährliche Rückzahlungsbelastung auf rund 1,7212 Billionen Won. Die Schätzung ist ein Szenario auf Grundlage dieser Kreditbedingungen; die tatsächlichen Zahlungen unterscheiden sich je nach Vertrag.
Die Anpassungen reichen weit über Dezember hinaus. Bei Hypotheken über 137,3 Billionen Won ist die Zinsanpassung für das erste Quartal 2027 vorgesehen, bei 154,4 Billionen Won für das zweite, bei 127,7 Billionen Won für das dritte und bei 143,5 Billionen Won für das vierte Quartal. Auch in den späteren Jahren, die von den Zahlen erfasst werden, liegen die Quartalssummen über 120 Billionen Won. Im Jahr 2030 erreichen sie zwischen 162,7 und 169,9 Billionen Won.
Variable Kredite sind weiterhin weit verbreitet
Zahlen der Finanzaufsichtsbehörde zufolge entfielen im zweiten Quartal 36,3 Billionen Won der neuen Bankhypotheken im Umfang von 41,5 Billionen Won auf variable Kredite. Staatlich gestützte Hypotheken sind dabei nicht berücksichtigt. Der Anteil lag bei 87,5 Prozent.
Bei den ausstehenden Hypotheken am Ende des Quartals entfielen 497,1 Billionen Won von insgesamt 767 Billionen Won auf variable Kredite, also 64,8 Prozent. Damit war fast zwei Drittel der ausstehenden Kreditsumme Zinsänderungen ausgesetzt.
Eine Kennzahl zur Kreditvergabe im August bezifferte den Anteil variabler Zinsen bei neuen Hypotheken auf 64,7 Prozent. Die Zahlen beziehen sich auf unterschiedliche Zeiträume und Kreditnehmergruppen, zeigen aber beide, dass Zinsänderungen einen großen Teil der Hypotheken betreffen.
Für bestehende Kreditnehmer gilt in der Regel am vertraglich festgelegten Anpassungstermin ein neuer Zinssatz. Wer einen Kredit mit halbjährlicher Zinsanpassung hat, muss mit anderen Terminen rechnen als jemand, dessen fünfjährige Zinsbindung ausläuft. Die Änderungen vom 16. Oktober wirken sich sofort auf die Zinssätze entsprechender neuer Kredite aus. Bei den Raten bestehender Haushalte kommt es dagegen auf die vertraglich vereinbarten Zeitpläne an.
Können längere Zinsbindungen Schutz bieten?
Auch Hypotheken mit fünfjähriger Zinsbindung sind teurer geworden. Eine Bankenübersicht bezifferte die Zinsspanne auf 5,23 bis 6,61 Prozent, verglichen mit 4,48 bis 4,86 Prozent Ende Januar. Diese Produkte orientieren sich bei der Preisbildung an den Renditen von Bankanleihen. Dadurch wirken sich Marktbewegungen auf neue Kreditnehmer aus, bevor sie ihren Zinssatz festschreiben.
Die Herausforderung für die Politik besteht darin, Hypotheken mit deutlich längerer Zinsbindung auszubauen. Banken beschaffen sich oft Mittel für vergleichsweise kurze Zeiträume. Vergeben sie diese zu einem unveränderten Zinssatz über 20 oder 30 Jahre, besteht das Risiko, dass ihre eigenen Finanzierungskosten steigen, während die Einnahmen aus der Hypothek gleich bleiben.
Die Finanzdienstleistungskommission teilte dem Büro von Han Chang-min mit, dass ihre Arbeitsgruppe zu Hypotheken mit langer Zinsbindung nicht tätig sei und interne Beratungen weiterliefen. Die Arbeitsgruppe hatte am 30. Mai des Vorjahres zum ersten Mal getagt.
Eine vom Ausschuss in Auftrag gegebene Studie des Korea Institute of Finance kam zu dem Ergebnis, dass stabile Kerneinlagen den Ersatz bestehender Hypotheken durch Kredite mit langer Zinsbindung im Umfang von mindestens 31,6 Billionen Won ermöglichen könnten. Kerneinlagen sind Gelder, die tendenziell bei einer Bank bleiben und ihr eine verlässlichere Finanzierungsbasis bieten.
Das Institut schlug außerdem vor, hypothekenbesicherte Wertpapiere und gedeckte Schuldverschreibungen stärker zu nutzen. Hypothekenbesicherte Wertpapiere beschaffen Geld auf Grundlage der Zahlungsströme aus Hypotheken. Bei gedeckten Schuldverschreibungen können Banken Mittel gegen einen Pool von Vermögenswerten, darunter Hypotheken, aufnehmen und bleiben zugleich für die Rückzahlung verantwortlich. Beide Instrumente können Banken helfen, sich langfristiger zu finanzieren.
Die Korea Housing Finance Corporation garantiert die Zahlungen gedeckter Schuldverschreibungen von Banken, um Hypotheken mit langer Zinsbindung zu unterstützen. Bis April hatte sie entsprechende Vereinbarungen mit neun Banken geschlossen. Eine Ausweitung dieser Finanzierung würde den Banken mehr Spielraum geben, Kreditnehmern über längere Zeiträume planbare Raten anzubieten.
Was könnte bei den nächsten geldpolitischen Sitzungen geschehen?
Die Bank of Korea hob ihren Leitzins im Juli und August jeweils um 0,25 Prozentpunkte auf 3,00 Prozent an. Die Verbraucherpreise stiegen im September gegenüber dem Vorjahresmonat um 2,9 Prozent und lagen damit über dem Inflationsziel der Bank von 2 Prozent. In den USA betrug die Inflation im September 3,7 Prozent, verglichen mit den erwarteten 3,6 Prozent.
Kim Jung-sik, emeritierter Wirtschaftsprofessor an der Yonsei-Universität, rechnet bis Jahresende mit einer weiteren Zinserhöhung durch die Bank of Korea. Zugleich warnte er, dass übermäßige Erhöhungen die finanzielle Notlage verschärfen und die Aktien- und Immobilienmärkte destabilisieren könnten.
Lee Min-hwan, Professor am Fachbereich Finanzen und Management der Inha-Universität, sagte, Inflationsdruck infolge des Krieges und höherer Ölpreise könnte eine weitere Straffung der Geldpolitik erforderlich machen. Einen Höchstsatz von 7 Prozent für variable Hypotheken bis Jahresende hielt er für wahrscheinlich.
Bei einem unveränderten Kreditbetrag von 300 Millionen Won beliefen sich die jährlichen Zinsen bei 7 Prozent auf 21 Millionen Won, verglichen mit 19,44 Millionen Won bei 6,48 Prozent. Das ist ein Unterschied von 1,56 Millionen Won pro Jahr oder durchschnittlich 130.000 Won pro Monat, jeweils ohne Tilgung.
Die nächsten geldpolitischen Entscheidungen sind für Oktober und November vorgesehen; genaue Sitzungstermine wurden nicht genannt. Weitere Zinserhöhungen sind noch nicht beschlossen. Die Hypothekenzinsen hängen auch vom Wettbewerb um Einlagen, den Anleiherenditen, den Bankaufschlägen und möglichen Rabatten ab. Für Höhe und Zeitpunkt einer Erhöhung sind daher der jeweilige Kreditvertrag und der nächste Anpassungstermin entscheidend.
Die wichtigsten Punkte
- Der COFIX für September 2026 stieg um 0,25 Prozentpunkte auf 3,43 Prozent. Das war der stärkste monatliche Anstieg seit November 2022.
- Detaillierte Zinsübersichten der Banken weisen Höchstsätze variabler Hypotheken von 6,48 Prozent bei NH NongHyup, 6,20 Prozent bei Woori und 6,04 Prozent bei KB Kookmin aus.
- Im vierten Quartal sollen die Zinssätze für Bankhypotheken über 165 Billionen Won angepasst werden; staatlich gestützte Hypotheken sind nicht enthalten.
- Ein Szenario, in dem die Zinsen für alle diese Kredite nach fünf Jahren angepasst werden, beziffert die zusätzliche jährliche Rückzahlungsbelastung auf rund 1,72 Billionen Won.
- Am Ende des zweiten Quartals entfielen 64,8 Prozent der ausstehenden Bankhypotheken auf variable Kredite.
- Die geldpolitischen Entscheidungen im Oktober und November, die Finanzierungskosten der Banken und die individuellen Anpassungstermine bestimmen die nächsten Veränderungen bei den Zahlungen der Haushalte.