Ein 25-Dollar-Speicherchip zeigt, wie weit sich der Engpass ausgebreitet hat
Der Vertragspreis für einen weit verbreiteten DDR4-8-Gb-Speicherchip erreichte im August 25 US-Dollar. Das entspricht etwa dem 8,6-Fachen des Preises von 2,90 US-Dollar im Juni 2016. In Südkorea lag der niedrigste angegebene Preis für ein Samsung-DDR5-5600-Speichermodul mit 16 GB am 15. Oktober bei 349.740 Won und damit ungefähr beim Fünffachen des Niveaus vom September 2025. Speicherknappheit verändert inzwischen die Kosten für alles – vom Heimcomputer bis zum Unternehmensserver.
Inhalt
- Ein 25-Dollar-Speicherchip zeigt, wie weit sich der Engpass ausgebreitet hat
- Warum KI-Speicher herkömmliche Chips verdrängt
- Frühere Produktionskürzungen ließen kaum freie Kapazitäten
- Investitionen in Rechenzentren verändern das Gleichgewicht
- Musk und Apple wollen ihren Verhandlungsspielraum vergrößern
- Chipentwickler passen ihre Pläne an
- PC-Käufer müssen mit höheren Preisen und weniger Auswahl rechnen
- Die Preissteigerungen unterscheiden sich je nach Speichersegment
- Unternehmensserver werden zunehmend teurer
- Neue Fabriken bringen Entlastung, aber zu unterschiedlichen Zeitpunkten
- Mehr Angebot aus China und eine schwächere Nachfrage könnten den Druck mindern
- Wichtige Punkte
Künstliche Intelligenz treibt den Engpass an. Samsung Electronics, SK hynix und Micron richten mehr Produktion auf High Bandwidth Memory (HBM) und andere Speicher für Rechenzentren aus. Dadurch bleibt weniger Produktionskapazität für herkömmliche Produkte, die in Smartphones, Laptops, Fernsehern und Spielekonsolen zum Einsatz kommen.
TrendForce prognostiziert, dass die Vertragspreise für DRAM für allgemeine Anwendungen im vierten Quartal um weitere 10 bis 15 Prozent steigen werden. Bei NAND-Flash-Speicher erwartet das Unternehmen einen Anstieg um 15 bis 20 Prozent. Gartner rechnet damit, dass Engpässe und Lieferverzögerungen bis 2028 anhalten. Deutlich mehr Angebot dürfte frühestens ab Mitte bis Ende 2027 verfügbar sein.
Der Druck betrifft nicht nur Käufer von Komponenten. Computerhersteller reduzieren die Speicherkapazitäten, Unternehmen überdenken den Austausch ihrer Server und Verbraucher verschieben Anschaffungen. Selbst Unternehmen mit enormer Einkaufsmacht beklagen öffentlich die Preise und versuchen, sich künftige Produktionsmengen zu sichern.
Südkorea steht im Zentrum dieses Konflikts. Den Halbleiterindikatoren der Regierung zufolge entfielen 2023 61 Prozent des weltweiten Speichermarkts und 73,5 Prozent des DRAM-Markts auf das Land. Entscheidungen südkoreanischer Hersteller darüber, welche Chips sie produzieren, wirken sich daher auf Elektronikkäufer weltweit aus.
Warum KI-Speicher herkömmliche Chips verdrängt
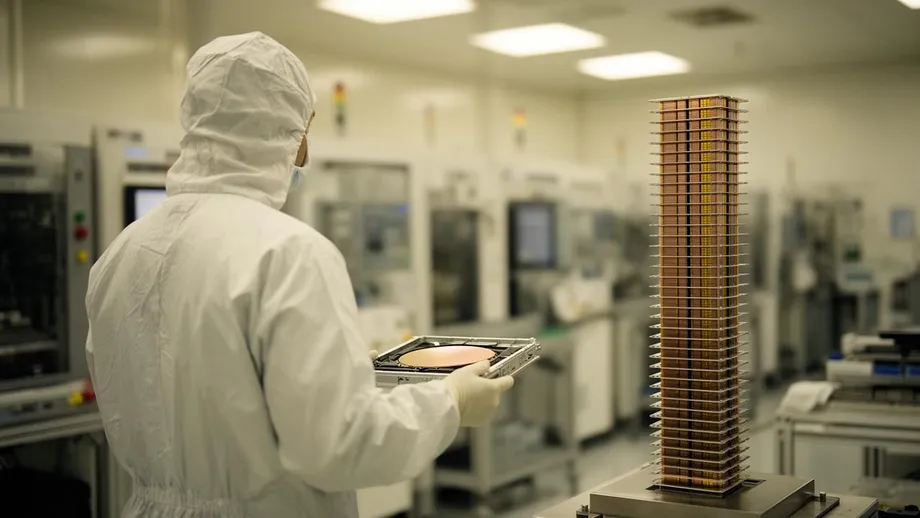
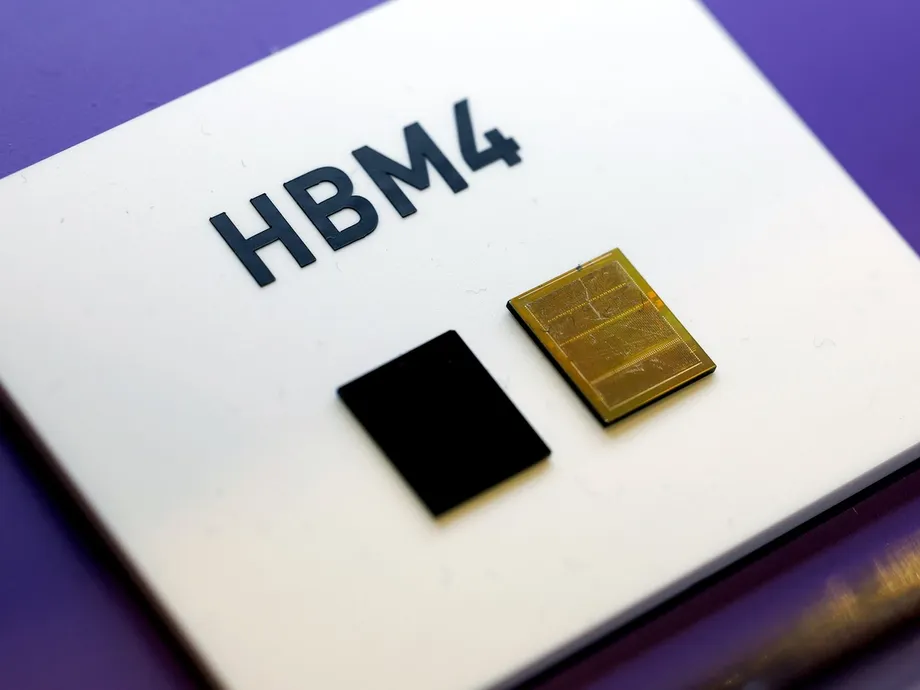
DRAM speichert Informationen, die ein Gerät während des Betriebs benötigt. NAND-Flash bewahrt Dateien auch bei ausgeschaltetem Gerät auf und wird in Solid-State-Drives (SSDs) eingesetzt. HBM ist eine spezielle DRAM-Form, bei der mehrere Chips vertikal gestapelt neben einem leistungsstarken Prozessor angeordnet sind. So können große Datenmengen schnell zwischen ihnen übertragen werden.
KI-Prozessoren benötigen diese Geschwindigkeit, weil sie beim Trainieren von Modellen oder beim Erzeugen von Antworten wiederholt große Datenmengen bewegen. Ein Prozessor kann Berechnungen zwar schnell ausführen, aber wertvolle Zeit damit verlieren, auf die nächsten Daten aus dem Speicher zu warten. HBM verkürzt diese Wartezeit.
Die Herstellung von HBM beansprucht mehr Silizium-Waferkapazität als die Produktion einer entsprechenden Menge herkömmlichen Speichers. Choi Jung-dong, Senior Vice President bei TechInsights, erklärt, dass HBM größere Chipflächen sowie Stapelung und Tests erfordert. Wafer sind dünne Siliziumscheiben, auf denen Hersteller zahlreiche einzelne Chips fertigen, bevor sie diese heraustrennen.
Kyobo Securities schätzt, dass der Anteil von HBM an der gesamten DRAM-Produktionskapazität von 27 Prozent im Jahr 2025 auf 40 Prozent im Jahr 2027 steigen wird. Das entspricht einem Zuwachs um 13 Prozentpunkte. Produktionsressourcen fließen zudem verstärkt in Server-DRAM mit hoher Kapazität. Dadurch wird das Angebot an Speicher für weniger profitable Verbrauchergeräte knapper.
SemiAnalysis schätzt, dass HBM etwa dreimal so viel kostet wie andere Speicher und mindestens die Hälfte der Kosten einer verpackten Grafikprozessoreinheit ausmacht. Samsungs jüngste KI-Speicherstrategie, die fortschrittlichen Speicher, gemeinsam genutzte Serverkapazitäten und schnellere Speichermedien verbindet, zeigt, wie Anbieter ihre Geschäfte auf diese Anforderungen ausrichten.
Frühere Produktionskürzungen ließen kaum freie Kapazitäten
Dem Engpass ging ein Abschwung voraus, der die Hersteller bei einem Kapazitätsausbau vorsichtig werden ließ. Während der COVID-19-Pandemie legten sich große Cloud-Unternehmen Speicher und Datenspeicher auf Lager, um sich gegen Störungen abzusichern und mobiles Arbeiten zu unterstützen. Später ließ die Nachfrage nach, die Lagerbestände stiegen und die Preise fielen 2022 und 2023.
Thomas Coughlin, Präsident der Speicherberatungsfirma Coughlin Associates, sagt, Samsung habe die Produktion während des Abschwungs um 50 Prozent gekürzt. Als sich der Markt Ende 2023 zu erholen begann, hätten die Hersteller nur zögerlich wieder investiert.
Coughlin erläuterte, wie sich diese Zurückhaltung auf Investitionen in Fabriken auswirkte:
Daher gab es 2024 und während des größten Teils von 2025 kaum oder gar keine Investitionen in neue Produktionskapazitäten.
Der Bau einer Halbleiterfabrik kostet in der Regel 15 bis 20 Milliarden US-Dollar und dauert mindestens zwei bis drei Jahre. Hinzu kommen die Installation der Anlagen, der Aufbau einer zuverlässigen Produktion und die Zulassung durch Kunden. Hersteller können die Kapazitäten, die sie zuvor zurückgehalten haben, nicht kurzfristig ersetzen, nur weil Käufer nun mehr Chips wollen.
Investitionen in Rechenzentren verändern das Gleichgewicht
Amazon, Google, Microsoft und Meta erhöhten ihre gemeinsamen Investitionen in Rechenzentren von 217 Milliarden US-Dollar im Jahr 2024 auf 380 Milliarden US-Dollar im Jahr 2025. Für 2026 werden Ausgaben von 650 Milliarden US-Dollar erwartet. Die Prognose für 2026 liegt damit fast dreimal so hoch wie der Wert von 2024.
Data Center Map zählt weltweit fast 2.000 geplante oder im Bau befindliche Anlagen sowie rund 9.000 bestehende Standorte. McKinsey prognostiziert, dass Unternehmen bis 2030 insgesamt 7 Billionen US-Dollar in Rechenzentren investieren werden, darunter 5,2 Billionen US-Dollar in auf KI ausgerichtete Anlagen. Server, Speicher und Netzwerktechnik machen der Prognose zufolge 3,3 Billionen US-Dollar dieser KI-Investitionen aus.
Die Umsatzstruktur von Micron zeigt, wie schnell sich die Nachfrage verlagert hat. Der Anteil von HBM und anderem Cloud-Speicher am DRAM-Umsatz stieg von 17 Prozent im Jahr 2023 auf fast 50 Prozent im Jahr 2025. Samsung, SK hynix und Micron erzielten im vierten Quartal 2025 zusammen 90,5 Prozent des weltweiten DRAM-Umsatzes. Damit konzentrieren sich Produktionsentscheidungen auf drei Anbieter.
Die Prognosen zur Größe des HBM-Markts unterscheiden sich stark. Micron-Chef Sanjay Mehrotra prognostizierte für 2028 ein Marktvolumen von 100 Milliarden US-Dollar, JPMorgan rechnet für dasselbe Jahr mit 280 Milliarden US-Dollar, nach rund 64 Milliarden US-Dollar im Jahr 2026. Beide erwarten ein rasantes Wachstum, liegen bei dessen Ausmaß aber weit auseinander.
Die Halbleiterprognose für 2026 der Export-Import Bank of Korea sagt ein Wachstum des Speichermarkts von mehr als 30 Prozent und einen Anstieg der südkoreanischen Halbleiterexporte um 11 Prozent voraus, abhängig von der US-Zollpolitik. Zudem prognostiziert sie ein Wachstum des Auftragsfertigungsmarkts um 20 Prozent auf 210 Milliarden US-Dollar. Auftragsfertiger stellen Chips her, die andere Unternehmen entworfen haben.
Musk und Apple wollen ihren Verhandlungsspielraum vergrößern
Der Tesla-Chef Elon Musk hat Speicheranbieter öffentlich wegen ihrer Preise kritisiert. Als Reaktion auf einen Beitrag auf X zu den Marktaussichten von JPMorgan lobte er Micron und kritisierte andere Hersteller, ohne sie namentlich zu nennen.
Musk beschrieb den Unterschied so:
Micron war bei den künftigen Speicherpreisen durchweg fair, andere haben dagegen Wucherpreise verlangt.
Als Ziele der Kritik gelten weithin Samsung und SK hynix, die neben Micron den DRAM-Markt dominieren. Tesla hat außerdem die Speichermenge in seinen eigenen KI-Chips reduziert, während das Unternehmen nach Lieferquellen sucht. JPMorgan zufolge hat Micron 26 Vereinbarungen abgeschlossen, die mehr als 75 Prozent der Produktion des Geschäftsjahres 2027 abdecken. Das zeigt, wie viel der künftigen Produktion Kunden bereits reserviert haben.
Apple steht vor einem ähnlichen Problem, während das Unternehmen die Produktion seiner neuesten iPhones plant. John Ternus, der als neu ernannter Apple-Chef bezeichnet wurde, sagte am 15. Oktober, die Speicherknappheit sei eine absolute Krise und alle Optionen müssten offenbleiben. Er habe mit Vertretern der Trump-Regierung über mögliche Lösungen gesprochen.
Apple testet Berichten zufolge intern chinesische Speicherchips. ChangXin Memory Technologies (CXMT) gilt dabei als möglicher alternativer Lieferant. Abgeordnete beider Parteien in den USA haben Bedenken zur nationalen Sicherheit geäußert. Eine endgültige Lieferantenentscheidung oder ein Zeitplan für eine Zulassung wurde nicht bekannt gegeben.
Chipentwickler passen ihre Pläne an
AMD-Chefin Lisa Su sprach bei einem Besuch in Südkorea am 7. Oktober von einem knappen Speicherangebot und davon, dass gemeinsam mit Partnern mehrere Jahre im Voraus geplant werden müsse. Ihr Besuch löste Spekulationen über Gespräche mit Samsung und SK hynix zur Sicherung von Speicherlieferungen aus.
Su erläuterte, warum die Abstimmung wichtig ist:
Speicher ist für die Datenverarbeitung insgesamt unverzichtbar, und das Angebot ist knapp.
Auch Nvidia dürfte seine Speicherkonfiguration anpassen. Vera Rubin nutzt zwölf HBM4-Lagen mit einer Kapazität von 288 GB, während die erwartete Konfiguration von Vera Rubin Ultra acht HBM4E-Lagen und 256 GB vorsieht. Damit würde die Kapazität um 32 GB beziehungsweise rund 11 Prozent sinken; zugleich kämen pro Stapel weniger Lagen zum Einsatz.
Weniger Lagen können die Herstellungskosten und die Zahl der für jeden Stapel benötigten Speicherchips senken. Die HBM-Entwicklung ermöglicht weiterhin höhere Produkte: Die HBM4-Standards sehen bis zu 16 Chips vor, und Samsung-Forscher demonstrierten 2024 einen Stapel mit 16 Lagen, der mithilfe von Hybrid-Bonding verbunden wurde. Bei diesem Verfahren werden Chips über sehr feine Verbindungen statt über herkömmliche Lötbumps zusammengefügt.
Intel-Chef Lip-Bu Tan warnte, dass Speicherknappheit Projekte verzögere. Auf dem Cisco AI Summit gab er eine deutliche Einschätzung dazu ab, wann Käufer mit Entlastung rechnen könnten:
Vor 2028 gibt es keine Entlastung.
PC-Käufer müssen mit höheren Preisen und weniger Auswahl rechnen
Omdia schätzt, dass DRAM und SSDs inzwischen fast 40 Prozent der PC-Produktionskosten ausmachen, gegenüber rund 15 Prozent zuvor. Hersteller müssen entscheiden, wie viel des Anstiegs sie an die Kunden weitergeben und wie viel sie durch geringere Gewinne oder abgespeckte technische Daten auffangen.
Schätzungen zu den weltweiten PC-Auslieferungen zeigen einen deutlichen Rückgang. IDC beziffert die Auslieferungen im dritten Quartal auf 62,7 Millionen, 20,1 Prozent weniger als im Vorjahreszeitraum. Omdia kommt auf 58,1 Millionen, ein Minus von 21,2 Prozent. Gartner prognostiziert 55,35 Millionen gegenüber 71,3 Millionen im Vorjahr. Die Gesamtzahlen unterscheiden sich je nach Zählweise der Unternehmen, doch alle verzeichnen Rückgänge von mehr als einem Fünftel.
Omdia verzeichnet einen Rückgang der HP-Auslieferungen um 31 Prozent und der Apple-Auslieferungen um 11 Prozent. Für das vierte Quartal prognostiziert das Unternehmen einen Marktrückgang um 24 Prozent und für das Folgejahr ein weiteres Minus von 7 Prozent. Samsungs Geschäft mit Galaxy Books und LGs Gram-Reihe stehen vor demselben Druck: Die Gewinne sollen geschützt werden, ohne die Computer für Käufer unattraktiv zu machen.
Ein Verkäufer von PC-Komponenten auf dem Elektronikmarkt Yongsan in Seoul berichtete, dass die täglichen Verkäufe zusammengebauter Computer von etwa zehn auf drei oder vier Geräte gefallen seien. Der Umsatz sei um mehr als die Hälfte gesunken. Auch Grafikkarten und SSDs sind teurer geworden und treiben die Gesamtkosten eines neuen Systems in die Höhe.
Einige Käufer entscheiden sich für ältere DDR4-Systeme oder gebrauchte Speichermodule. DDR4 und DDR5 benötigen kompatible Mainboards. Ein Wechsel der Generation kann daher mehr erfordern als nur den Austausch des Speichermoduls. Auch die Preise unterscheiden sich je nach Produkt: Einige ältere DDR4-Module im Paket wurden teurer gehandelt als neuere DDR5-Produkte, obwohl das in Südkorea angegebene DDR4-Einzelhandelspreisniveau niedriger blieb.
Die Preissteigerungen unterscheiden sich je nach Speichersegment
TrendForce erhöhte seine Prognose für den Anstieg der Vertragspreise für PC-DRAM im dritten Quartal von 15 bis 20 Prozent auf 18 bis 23 Prozent. Einige Lieferverträge mit Herstellern stiegen im August um 23 bis 28 Prozent. PC-Hersteller versuchten, sich vor Jahresende Lagerbestände für mehr als zehn Wochen zu sichern.
Counterpoint Research verzeichnete im untersuchten Quartal einen DRAM-Preisanstieg von 80 bis 90 Prozent. Gartners Jahresprognose geht von Zuwächsen um 237 Prozent bei DRAM und 293 Prozent bei NAND aus. Die Zahlen beziehen sich auf unterschiedliche Zeiträume und Produktgruppen, während bei Einzelhandelsmodulen auch Kosten für Montage und Vertrieb hinzukommen.
Bei NAND-Produkten fallen die Preisbewegungen besonders unterschiedlich aus. Die Vertragspreise für 128-Gb-Multi-Level-Cell-Chips stiegen im August um 1,42 Prozent auf 30,48 US-Dollar. Ältere Single-Level-Cell-Produkte verteuerten sich um 16,51 Prozent auf 28,22 US-Dollar, während Hersteller ihre Investitionen auf neuere Speichertechnologien konzentrierten.
Telekommunikationsausrüstung und intelligente Stromzähler verwenden weiterhin ältere Chips, die in bestehenden Designs schwer zu ersetzen sind. Ihre Käufer können daher von Engpässen betroffen sein, selbst wenn die Nachfrage in anderen Bereichen nachlässt. Auch Smartphones, Fernseher und Konsolen sind betroffen: Der Circana-Analyst Mat Piscatella verzeichnete bis August einen Rückgang der Xbox-Verkäufe in den USA um 33 Prozent und der PlayStation-Verkäufe um 25 Prozent. Damit erreichten sie den niedrigsten Stand seit 2013.
Unternehmensserver werden zunehmend teurer
Serverpreise sind auf das Zwei- bis Vierfache des Vorjahresniveaus gestiegen. Gartner schätzt, dass der Anteil des Speichers an den Herstellungskosten von Servern von 39 Prozent im Jahr 2015 auf 59 Prozent im Jahr 2026 gestiegen ist. Bei herkömmlichen Servern könnte er bis 2030 rund zwei Drittel erreichen.
Unternehmen, die gewöhnliche Datenbanken, Büroanwendungen und Speichersysteme betreiben, stehen daher vor denselben Lieferengpässen wie KI-Entwickler. Höhere Gerätepreise und Lieferverzögerungen können sie dazu zwingen, den Ausbau zu verschieben oder Ersatzbeschaffungen zu streichen.
Gartner empfiehlt, Austauschpläne zu überprüfen und bestehende Server länger zu nutzen. Das Unternehmen erwartet, dass sich die DRAM-Preise im ersten Halbjahr 2028 zu stabilisieren beginnen. Serveranbieter könnten jedoch weiterhin höhere Verkaufspreise verlangen, um ihre Gewinne zu schützen. Bis die Gerätepreise wieder das Niveau von 2025 erreichen, könnte es noch länger dauern.
Südkoreas Halbleiterindustrieindikatoren definieren den DRAM-Preisindikator der Regierung als Jahresdurchschnitt für DDR4-8-Gb-Chips. Produktions-, Marktanteils- und Preisangaben werden halbjährlich veröffentlicht, Handelsdaten monatlich. Dieser Richtwert für eine ältere Generation bildet einen Teil eines Markts ab, der sich inzwischen in sehr unterschiedlichem Tempo bewegt.
Neue Fabriken bringen Entlastung, aber zu unterschiedlichen Zeitpunkten
Micron, Samsung und SK hynix bauen ihre Kapazitäten aus, doch der Bau einer Fabrik ist nur der Anfang. Die Hersteller müssen Anlagen installieren, den Anteil funktionierender Chips erhöhen und die Zulassung durch Kunden erhalten, bevor die Werke verlässlich zur Versorgung beitragen können.
Der angekündigte Ausbau erstreckt sich über mehrere Jahre:
- 2027: Micron rechnet mit Produktionsbeginn in Singapur und in einem umgerüsteten Werk in Taiwan. Die Produktion in Taiwan soll in der zweiten Jahreshälfte anlaufen.
- 2027: Die Fertigstellung von SK hynix' HBM-Fabrik in Cheongju ist geplant.
- 2028: Samsung plant den Produktionsstart in einem neuen Werk in Pyeongtaek. SK hynix peilt das Jahresende für seine Anlagen in West Lafayette an.
- 2030: Microns Standort im Onondaga County soll die volle Produktionskapazität erreichen.
Auch bestehende Werke gehören zur Antwort auf den Engpass. Samsung und SK hynix erhöhten ihre gemeinsamen Investitionen in drei chinesische Anlagen 2025 auf 1,4871 Billionen Won. Zuvor hatten sie ihre Investitionen in chinesische Werke erhöht. Beschränkungen für Ausrüstung beeinflussen, wie diese Betriebe modernisiert werden können.
Zu den längerfristigen Plänen gehört eine gemeldete Investition von 800 Billionen Won durch Samsung und SK hynix in vier Speicherfabriken im Südwesten Südkoreas. TechInsights-Strategiechef Dan Kim warnt, dass der Ausbau mehr als drei Jahre dauern könne. SK-Group-Chef Chey Tae-won sagte, der Wafermangel könne bis 2030 anhalten.
Mehr Angebot aus China und eine schwächere Nachfrage könnten den Druck mindern
CXMT und Yangtze Memory Technologies (YMTC) bauen die Produktion herkömmlicher Speicher aus. Mitte 2025 wurde der Anteil von CXMT am weltweiten DRAM-Markt auf rund 8 Prozent geschätzt. YMTC kam im dritten Quartal desselben Jahres auf etwa 13 Prozent der weltweiten NAND-Auslieferungen.
In China sind ihre Positionen deutlich stärker. TechInsights schätzt den inländischen DRAM-Marktanteil von CXMT auf rund 30 Prozent und den NAND-Anteil von YMTC auf annähernd 40 Prozent. In Nordamerika sind beide kaum vertreten. Der Ausbau in China könnte zusätzliches Angebot an herkömmlichem Speicher auf den Markt bringen, doch politische und wirtschaftliche Hürden erschweren den Zugang zu US-Kunden.
Auch die Nachfrage passt sich an. PC-Hersteller bauen kleinere SSDs ein, Smartphonehersteller nutzen bestehende Lagerbestände und Verbraucher verschieben Ersatzkäufe. Diese Veränderungen könnten den Druck bei bestimmten Produkten mindern, bevor der allgemeine Engpass endet.
Hersteller stehen weiterhin vor dem altbekannten Risiko der Branche: Mehrere Wellen neuer Fabriken könnten in Betrieb gehen, gerade wenn die Nachfrage nachlässt. Bis dahin müssen Käufer mit begrenztem Angebot, teuren Komponenten und einer Erholung planen, die sowohl von der benötigten Speicherart als auch davon abhängt, wann neue Produktionskapazitäten tatsächlich nutzbar sind.
Wichtige Punkte
- TrendForce prognostiziert für das vierte Quartal einen Anstieg der Vertragspreise um 10 bis 15 Prozent bei DRAM für allgemeine Anwendungen und um 15 bis 20 Prozent bei NAND.
- Der Anteil von HBM an der DRAM-Produktionskapazität soll von 27 Prozent im Jahr 2025 auf 40 Prozent im Jahr 2027 steigen.
- Höhere Speicherkosten belasten PCs, Smartphones, Konsolen und herkömmliche Unternehmensserver.
- Deutlich mehr Angebot wird ab Mitte bis Ende 2027 erwartet; die Engpässe könnten bis 2028 anhalten.
- Mehr Produktion in China und eine schwächere Verbrauchernachfrage könnten Engpässe bei einigen herkömmlichen Speicherprodukten lindern.