Beispiellose Versorgungskrise
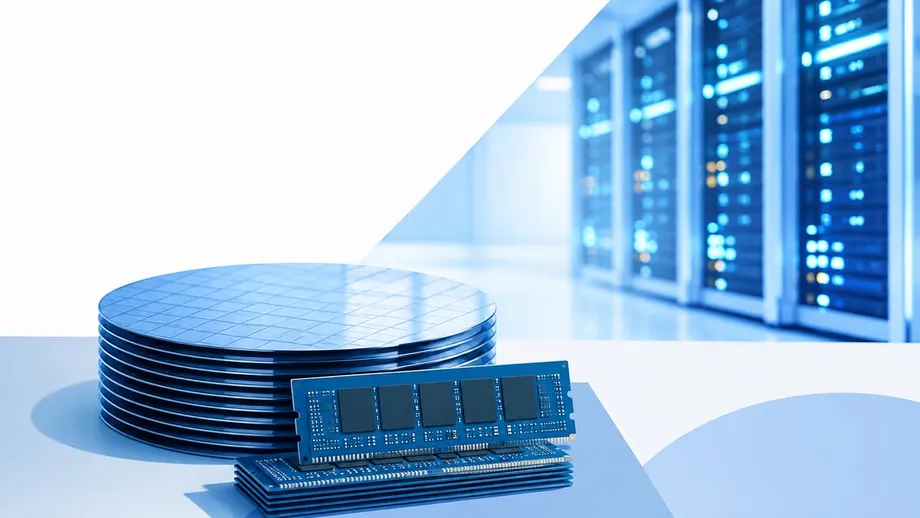
Der weltweite Boom bei künstlicher Intelligenz hat eine schwere Knappheit an Speicherchips ausgelöst, die die Halbleiterbranche umgestaltet und Südkoreas größte Technologiekonzerne zu schwierigen strategischen Entscheidungen zwingt. Samsung Electronics und SK hynix, die zusammen rund zwei Drittel des globalen Speichermarkts kontrollieren, erhöhen ihre Investitionen in chinesische Produktionsstätten deutlich – trotz zunehmender geopolitischer Spannungen und verschärfter US-Exportkontrollen. Damit reagieren sie gezielt auf eine Versorgungskrise, die die Speicherpreise in die Höhe getrieben hat. Die Hersteller können die Nachfrage von KI-Rechenzentren kaum bedienen, während zugleich Smartphones und PCs wichtige Komponenten fehlen.
Inhalt
Branchenanalysten bezeichnen die aktuelle Lage als schwerste Speicherknappheit seit 15 Jahren. Goldman Sachs erhöhte seine Schätzung des DRAM-Angebotsdefizits für 2026 jüngst auf 4,9 Prozent der Gesamtnachfrage, gegenüber einer früheren Prognose von 3,3 Prozent. Bei NAND-Flash-Speichern dürfte das Defizit den Erwartungen zufolge 4,2 Prozent erreichen. Die Investmentbank erklärte, der Markt stehe vor den größten Engpässen seit Ende der 2000er-Jahre. Ausgelöst wurde die Versorgungskrise durch das explosive Wachstum der KI-Infrastruktur, das eine unstillbare Nachfrage nach High-Bandwidth Memory (HBM) geschaffen hat. Diese spezialisierten Chips kommen in Rechenzentren, in denen große Sprachmodelle laufen, neben Grafikprozessoren zum Einsatz. HBM-Chips werden in dreidimensionalen Konfigurationen übereinandergestapelt, um die für KI-Berechnungen erforderlichen hohen Datenübertragungsraten zu ermöglichen. Dadurch sind sie deutlich komplexer und wertvoller als herkömmliche Speicherprodukte.
Da die Hersteller diesen lukrativen KI-Komponenten Vorrang einräumen, ist die Produktion herkömmlicher Speicherchips für Unterhaltungselektronik eingebrochen. Der Mangel betrifft nahezu alle Speicherarten, von Flash-Chips für USB-Sticks bis zu fortschrittlichem DRAM für Server. In einigen Segmenten haben sich die Preise seit Februar mehr als verdoppelt, wie das Marktforschungsunternehmen TrendForce berichtet. Die Vertragspreise für DRAM dürften im laufenden Quartal um 55 bis 60 Prozent steigen. Die doppelte Krise droht die Preise für Geräte weiter nach oben zu treiben, Digitalinfrastrukturprojekte im Wert von Hunderten Milliarden Dollar zu verzögern und möglicherweise die Produktivitätsgewinne durch KI zu bremsen – gerade jetzt, da die Volkswirtschaften mit Inflationsdruck und Unsicherheit über Handelszölle zu kämpfen haben.
Bestehende Produktionsstandorte wiederbeleben
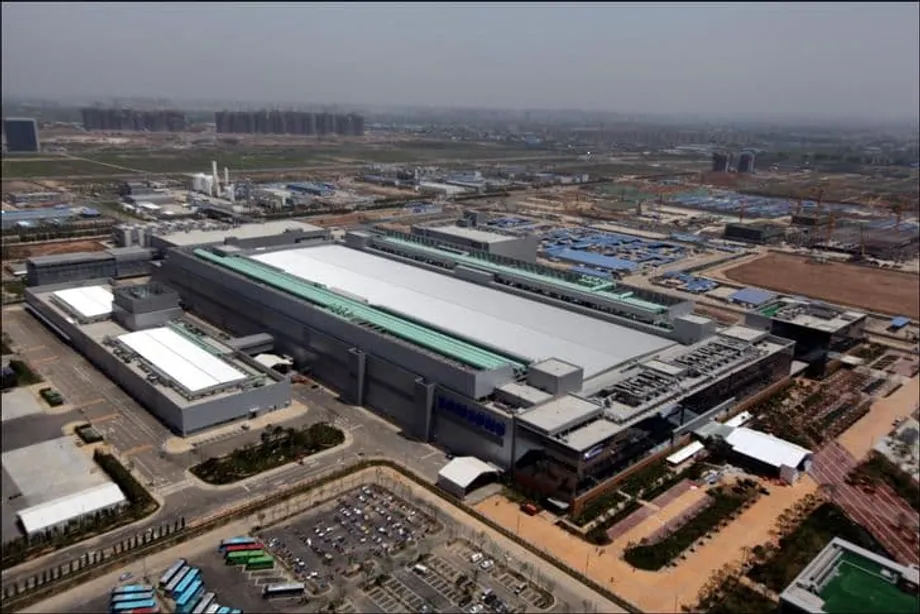
Samsung Electronics investierte 2025 laut dem beim südkoreanischen Finanzaufsichtsdienst eingereichten Jahresbericht 465,4 Milliarden Won, umgerechnet rund 308,8 Millionen US-Dollar, in sein Chipwerk in Xi’an in der Provinz Shaanxi. Das entspricht einem Anstieg von 67,5 Prozent gegenüber dem Vorjahr. Das Werk ist Samsungs einzige ausländische Speicherchipfabrik und produziert rund 40 Prozent der globalen NAND-Flash-Speicher des Unternehmens. Die Investition bedeutet eine deutliche Wiederaufnahme der Ausgaben nach einer vierjährigen Pause von 2020 bis 2023. In dieser Zeit hatte das Unternehmen seine Investitionen am Standort nach einer Zahlung von 698,4 Milliarden Won im Jahr 2019 weitgehend ausgesetzt.
SK hynix verfolgt bei seinen chinesischen Betrieben eine noch offensivere Expansionsstrategie. Das Unternehmen investierte 581,1 Milliarden Won in sein Werk in Wuxi in der Provinz Jiangsu, 102 Prozent mehr als im Vorjahr, und steckte 440,6 Milliarden Won in seinen Standort Dalian in der Provinz Liaoning. Das entspricht einem Anstieg um 52 Prozent gegenüber 2024. Das Werk in Wuxi produziert mehr als 30 Prozent des gesamten dynamischen Direktzugriffsspeichers (DRAM) von SK hynix. Der Standort Dalian ist die wichtigste NAND-Produktionsstätte des Unternehmens. Wie Samsung hatte SK hynix 2023 in keines der beiden chinesischen Werke investiert, bevor es die Ausgaben in den vergangenen zwei Jahren zur Bewältigung der Versorgungskrise deutlich erhöhte.
Die Entscheidung, bestehende chinesische Werke auszubauen, statt anderswo neue Fabriken zu errichten, spiegelt die praktischen Gegebenheiten der Halbleiterproduktion wider. Der Bau, die Ausstattung und die Inbetriebnahme moderner Fertigungsanlagen bis zur vollen Produktionskapazität dauern drei bis fünf Jahre. Angesichts der akuten KI-bedingten Knappheit ist die Optimierung bestehender Infrastruktur der einzige gangbare Weg, das Angebot kurzfristig zu erhöhen. Die Werke in Xi’an und Wuxi sind mit hohen bereits getätigten Investitionen verbunden und verfügen über etablierte Lieferketten, qualifizierte Belegschaften und ausgereifte Produktionsökosysteme, deren Aufbau andernorts Jahre dauern würde.
Da der Bau neuer Werke üblicherweise drei bis fünf Jahre dauert, lässt sich das Angebot deutlich schneller erhöhen, wenn bestehende Produktionsstandorte in China optimiert werden,
sagte Lee Byung-chul, Gastwissenschaftler am Sejong-Institut und ehemaliger stellvertretender Vorstandsvorsitzender von Samsung Electronics, der 15 Jahre in der chinesischen Tochtergesellschaft des Unternehmens tätig war. Koreanische Halbleiterunternehmen seien gezwungen, ihre bestehenden Produktionsstandorte bestmöglich zu nutzen, während die US-Exportkontrollen verschärft würden, sagte er. Sollte sich die Rivalität jedoch weiter verschärfen, könnten die Unternehmen keine andere Wahl haben, als langfristige Anpassungen ihrer Produktionspräsenz in China zu prüfen, warnte er.
Strategische Spannungen zwischen Washington und Peking
Die erneuten Investitionen in China erfolgen in einer Phase besonders angespannter Technologiebeziehungen zwischen den USA und China. Im August 2025 entzog die Biden-Regierung Samsung und SK hynix den Status als verifizierter Endnutzer, der es beiden Unternehmen zuvor ermöglicht hatte, ohne Einschränkungen in den USA gefertigte Anlagen an ihre chinesischen Werke zu liefern. Nach den derzeitigen Regeln müssen beide Unternehmen nun jährlich Genehmigungen für die Einfuhr von US-Fertigungsausrüstung nach China beantragen. Das schafft Unsicherheit darüber, ob sie ihre Produktionslinien künftig instand halten und modernisieren können.
Dieser Kurswechsel ist die jüngste Weiterentwicklung der Washingtoner Strategie, Chinas Zugang zu fortschrittlicher Halbleitertechnologie einzuschränken. Die USA setzen Exportkontrollen zunehmend als strategisches Mittel ein, um Gegnern Kosten aufzuerlegen und ihre technologischen Fähigkeiten zu schwächen, insbesondere im Bereich der künstlichen Intelligenz und militärischer Anwendungen. Der Nationale Sicherheitsberater Jake Sullivan bezeichnete moderne Logik- und Speicherchips als grundlegende Technologien, bei denen die USA ihren Vorsprung so groß wie möglich halten müssten. Damit verabschiedet sich Washington von früheren Ansätzen, die lediglich darauf abzielten, zwei oder drei Technologiegenerationen voraus zu sein.
Der politische Druck hat sich durch jüngste Äußerungen des US-Handelsministers Howard Lutnick weiter verschärft. Er drohte mit Zöllen von 100 Prozent auf Speicherchips aus dem Ausland, sofern deren Hersteller sich nicht zum Bau von Produktionsstätten in den USA verpflichten. Samsung investiert derzeit 37 Milliarden US-Dollar in den Aufbau eines Foundry-Clusters in Taylor, Texas; die Produktion soll noch in diesem Jahr beginnen. SK hynix errichtet unterdessen für 3,87 Milliarden US-Dollar eine Anlage für fortschrittliche Verpackungstechnologien in West Lafayette, Indiana. Branchenanalysten halten die Zolldrohung jedoch allgemein für unrealistisch: Speicherchips sind standardisierte Massenprodukte, die auf offenen Märkten verkauft werden, und keine Auftragsfertigungen. Daher reagieren ihre Preise besonders empfindlich auf die Produktionskosten.
Einer Studie der Korea International Trade Association aus dem Jahr 2024 zufolge ist die Fertigung in den USA aufgrund höherer Lohnkosten, regulatorischer Anforderungen und eines weniger entwickelten industriellen Ökosystems schätzungsweise 20 bis 40 Prozent teurer als in Ostasien. Die Speicherproduktion steht in den USA vor besonderen Herausforderungen: Anders als bei der Foundry-Fertigung, bei der sich Produktionskosten in die Vertragspreise einrechnen lassen, handelt es sich bei Speicherchips um Massenprodukte, bei denen die Preiswettbewerbsfähigkeit über die Rentabilität entscheidet. Das erklärt, warum selbst Micron Technology, der einzige große US-Speicherhersteller, seine wichtigsten Produktionsstandorte in Japan, Taiwan und Singapur statt im eigenen Land unterhält.
Trotz dieses Drucks bleiben China und der dortige Markt wichtige Absatz- und Produktionsstandorte für koreanische Halbleiterunternehmen. Vertreter der chinesischen Regierung werben aktiv um weitere Investitionen. Zheng Shanjie, der Vorsitzende der Nationalen Entwicklungs- und Reformkommission, traf sich kürzlich in Peking mit Lee Jae-yong, dem Vorstandsvorsitzenden von Samsung Electronics, und forderte das Unternehmen auf, die Chancen durch die Öffnung der chinesischen Wirtschaft zu nutzen und die Investitionszusammenarbeit auszuweiten. Lee bekräftigte daraufhin, dass China ein wichtiger Bestandteil von Samsungs globaler Strategie bleibe. Sowohl Lee als auch SK-hynix-Chef Kwak Noh-jung nahmen in Peking am China Development Forum teil. Beide waren damit zum zweiten Jahr in Folge bei der Veranstaltung vertreten und signalisierten trotz der geopolitischen Spannungen ihr anhaltendes Engagement auf dem Markt.
Das strategische Dilemma der koreanischen Hersteller ergibt sich daraus, dass China zugleich ein riesiger Absatzmarkt und ein wichtiger Produktionsstandort ist. Samsung und SK hynix decken durch ihre lokalen Werke zusammen rund 45 Prozent der chinesischen Inlandsnachfrage nach Speicherchips. Jede Störung an diesen Standorten würde sich auf die globalen Lieferketten auswirken – von der Smartphone- bis zur Automobilproduktion – und könnte sowohl den koreanischen Unternehmen als auch der chinesischen Technologiebranche erheblichen wirtschaftlichen Schaden zufügen.
Verbrauchermärkte geraten unter Druck
Während KI-Unternehmen eilig versuchen, sich High-Bandwidth Memory zu sichern, hat die Umverteilung der Produktionskapazitäten zu akuten Engpässen bei herkömmlichen Speicherarten geführt. Park Joon Deok, Leiter des DRAM-Marketings bei SK hynix, sagte Analysten, dass PC- und Mobilfunkkunden Schwierigkeiten hätten, Speicher zu beschaffen. Sie seien direkt und indirekt von den Angebotsengpässen und der starken Nachfrage nach Produkten für Server betroffen. Die Knappheit hat die Preise drastisch steigen lassen: Laut TrendForce verteuerten sich DDR5-DRAM-Chips im vierten Quartal 2025 gegenüber dem Vorjahreszeitraum um 314 Prozent.
Die Auswirkungen ziehen Kreise in den globalen Märkten für Unterhaltungselektronik. Die chinesischen Smartphonehersteller Xiaomi und Realme warnten, dass sie die Preise ihrer Geräte bis Mitte 2026 möglicherweise um 20 bis 30 Prozent anheben müssten, um die gestiegenen Speicherkosten auszugleichen. Francis Wong, Marketingleiter von Realme India, bezeichnete die Preiserhöhungen als beispiellos seit dem Aufkommen der Smartphones. Hersteller könnten zwar bei Kameras, Prozessoren oder Akkus Kosten einsparen, doch die Kosten für Speicher seien unvermeidlich und müssten vollständig getragen oder an die Verbraucher weitergegeben werden. Die Marktforschungsunternehmen IDC und Counterpoint rechnen inzwischen damit, dass die weltweiten Smartphone-Auslieferungen in diesem Jahr um mindestens 2 Prozent zurückgehen. Damit revidieren sie frühere Wachstumsprognosen. Für den PC-Markt wird 2026 nach einem Wachstum von 8,1 Prozent im Vorjahr ein Rückgang um 4,9 Prozent erwartet.
Im Tokioter Elektronikviertel Akihabara begrenzen Händler inzwischen den Kauf von Festplatten und Solid-State-Drives, um Hamsterkäufe zu verhindern. Einige Geschäfte beschränken den Kauf auf insgesamt acht Speicherprodukte pro Kunde und melden, dass ein Drittel der Produkte ausverkauft ist. Preise für bei Gamern beliebte 32-Gigabyte-DDR5-Speicherkits sind seit Oktober von rund 17.000 Yen auf mehr als 47.000 Yen gestiegen. Hochwertigere Kits mit 128 Gigabyte haben sich auf etwa 180.000 Yen mehr als verdoppelt. Die Knappheit hat einen boomenden Zweitmarkt für recycelte Speicherchips ausgelöst, die aus stillgelegten Servern von Rechenzentren ausgebaut werden. Ein in Kalifornien ansässiger Wiederverkäufer berichtet, dass seine monatlichen Umsätze von 500.000 auf mindestens 800.000 US-Dollar gestiegen seien, während in Hongkong ansässige Zwischenhändler sich beeilten, chinesische Kunden zu beliefern.
Auch Samsung selbst bleibt von dem Engpass nicht verschont, obwohl das Unternehmen von den hohen Halbleiterpreisen profitiert. Der Gewinn der Mobilfunksparte sank im vierten Quartal um 10 Prozent. Co-Vorstandschef TM Roh warnte vor einem schwierigen Jahr und räumte ein, dass die stark gestiegenen Chippreise die Produktionskosten für Geräte zwangsläufig beeinflussen würden. Das Unternehmen plant, die Zahl der mit KI ausgestatteten Galaxy-Geräte in diesem Jahr auf 800 Millionen zu verdoppeln. Diese ehrgeizigen Ziele werden jedoch durch genau jene Komponentenknappheit gefährdet, an deren Behebung Samsungs Halbleitersparte arbeitet. Große Technologiekonzerne wie Microsoft, Google, Amazon und Meta sollen Speicherlieferanten um Aufträge ohne Mengenbegrenzung gebeten und angeboten haben, jede verfügbare Menge unabhängig vom Preis abzunehmen. Die chinesischen Technologieriesen Alibaba, ByteDance und Tencent entsandten unterdessen Führungskräfte, um bei Samsung und SK hynix auf größere Liefermengen zu drängen.
Ein grundlegender Wandel am Markt
Die aktuelle Krise ist mehr als ein vorübergehendes Ungleichgewicht zwischen Angebot und Nachfrage. Sie steht für einen strukturellen Wandel darin, welchen Stellenwert die Technologiebranche Speicherchipherstellern beimisst. Anfang 2026 erreichte der gemeinsame Börsenwert von Samsung Electronics und SK hynix 1,14 Billionen US-Dollar und übertraf damit erstmals den Gesamtwert der chinesischen Internetkonzerne Alibaba und Tencent von 1,07 Billionen US-Dollar. Dieser Meilenstein zeigt, wie sich der KI-Investitionsboom von Softwareanwendungen auf die Hardware-Infrastruktur verlagert hat. Speicherchips sind damit von Massenkomponenten zu strategisch wichtigen Gütern geworden, die für die nationale Wettbewerbsfähigkeit entscheidend sind.
Die Finanzmärkte haben erkannt, dass Speicherchips für die Entwicklung künstlicher Intelligenz unverzichtbar geworden sind und dabei über die üblichen Zyklen der Unterhaltungselektronik hinausgehen. High-Bandwidth Memory ist inzwischen der Flaschenhals, der die Gesamtleistung von KI-Trainings- und Inferenzsystemen bestimmt. Damit stehen Lieferanten wie SK hynix, das Nvidia mit Chips beliefert, und Samsung im Zentrum der globalen Technologieinfrastruktur. SK hynix erzielte im Gesamtjahr 2025 erstmals höhere Betriebsgewinne als Samsung. Ausschlaggebend waren die margenstarken HBM- und DDR5-Serverprodukte. Samsungs Aktienkurs stieg im vergangenen Jahr um 125 Prozent und verzeichnete damit den größten Jahresgewinn seit 26 Jahren.
Branchenexperten zufolge könnte dieser Superzyklus länger anhalten als frühere Halbleiterbooms. Frühere Aufschwungphasen, die an Erneuerungszyklen bei Smartphones und PCs gebunden waren, dauerten üblicherweise ein bis zwei Jahre. Analysten von Citigroup und KB Securities rechnen damit, dass die aktuelle Knappheit bis 2027 anhalten könnte. Die Dauer hängt von mehreren Faktoren ab: Dazu zählen der Fertigstellungstermin neuer Werke wie der ersten Ausbaustufe des Yongin-Clusters von SK hynix und der Micron-Anlage in New York sowie die Frage, ob große Technologiekonzerne ihre massiven KI-Investitionen erfolgreich zu Geld machen können, um ihre Investitionsausgaben aufrechtzuerhalten. Der Übergang vom KI-Training zur Inferenz, neue Anwendungen physischer KI wie autonome Fahrzeuge und Robotik sowie die Entwicklung agentischer KI-Dienste dürften die Speichernachfrage über den derzeitigen Schwerpunkt auf HBM hinaus ausweiten.
Allerdings gibt es weiterhin Risiken, die den aktuellen Boom ausbremsen könnten. Google gab kürzlich bekannt, dass sein TurboQuant-Algorithmus den Speicherbedarf auf nur ein Sechstel des bisherigen Niveaus reduzieren könne. Sollte sich eine solche Effizienzsteigerung breit durchsetzen, könnte das die langfristige Nachfrage gefährden. Zudem könnte die aktuelle Knappheit rasch nachlassen, falls große KI-Investoren wie OpenAI oder SoftBank an ihre Finanzierungsgrenzen stoßen und den Ausbau ihrer Infrastruktur verlangsamen. Laut SEMI dürften die Umsätze mit Halbleiterfertigungsanlagen bis 2027 auf 156 Milliarden US-Dollar steigen. Nach den Erfahrungen mit dem Abschwung 2018 und 2019, als ein aggressiver Kapazitätsausbau Anlagen ungenutzt ließ, bleiben die Hersteller jedoch vorsichtig.
Vorerst müssen die koreanischen Hersteller die akute Notwendigkeit, KI-Kunden zu beliefern, mit dem komplexen geopolitischen Umfeld in Einklang bringen, das ihre chinesischen Produktionsstandorte bedroht. Die Investitionen in Xi’an und Wuxi sind eine notwendige Brücke, um die unmittelbare Knappheit zu bewältigen. Zugleich verdeutlichen sie, wie schwierig es für die Unternehmen ist, gleichzeitig globale Märkte zu bedienen und sich nicht in den technologischen Wettbewerb der Großmächte hineinziehen zu lassen. Wie ein Branchenmanager anmerkte, kämpften alle um Liefermengen. Wer sich keine Speicherchips sichere, könne womöglich den Betrieb nicht mehr aufrechterhalten. Deshalb seien die chinesischen Werke trotz der Risiken unverzichtbar.
Das Wichtigste in Kürze
- Samsung Electronics und SK hynix haben ihre Investitionen in chinesische Chipwerke um 67,5 beziehungsweise mehr als 100 Prozent erhöht, um die schwere globale KI-bedingte Speicherknappheit zu bekämpfen, die Goldman Sachs als die schlimmste seit 15 Jahren bezeichnet
- Die Werke in Xi’an und Wuxi stehen für 40 Prozent der NAND-Produktion von Samsung und mehr als 30 Prozent der DRAM-Produktion von SK hynix. Damit sind sie trotz geopolitischer Risiken für die globalen Lieferketten von entscheidender Bedeutung
- Nach dem Entzug des Status als verifizierter Endnutzer im August 2025 benötigen Unternehmen für Lieferungen von Anlagen nach China nun jährlich eine Genehmigung. Zugleich droht Washington mit Zöllen von 100 Prozent, falls koreanische Unternehmen ihre Fertigung in den USA nicht ausbauen
- Die Preise für Speicherchips sind in einigen Kategorien um mehr als 300 Prozent gestiegen. Smartphone- und PC-Hersteller müssen deshalb ihre Preise anheben oder Liefermengen senken. Für 2026 wird ein Rückgang der weltweiten Smartphone-Auslieferungen um 2 Prozent erwartet
- Der gemeinsame Börsenwert von Samsung und SK hynix hat Alibaba und Tencent überholt und liegt bei 1,14 Billionen US-Dollar. Die Nachfrage nach KI-Infrastruktur verändert die asiatischen Technologiemärkte und macht Speicherchips zu strategischen Gütern
- Branchenanalysten rechnen damit, dass die Knappheit bis 2027 anhalten könnte. Risiken bestehen jedoch durch eine mögliche Abschwächung der KI-Investitionen oder technologische Fortschritte wie Googles TurboQuant-Algorithmus, der den Speicherbedarf senken könnte