Staatsanleihen werden mit Zentralbankgeld abgewickelt
Die Bank of Korea plant, bei einem für 2027 vorgesehenen Pilotprojekt zur Tokenisierung von Staatsanleihen institutionelles digitales Zentralbankgeld statt privat ausgegebener Stablecoins für die Abwicklung von Transaktionen zu nutzen. Damit rückt Zentralbankgeld ins Zentrum eines Experiments, das Übertragungen digitaler Anleihen mit Zahlungen verknüpfen und das Risiko verringern soll, dass eine Seite eines Geschäfts ihre Leistung nicht erbringt.
Inhalt
- Staatsanleihen werden mit Zentralbankgeld abgewickelt
- Warum das Abwicklungsinstrument wichtig ist
- Eine gezielte Entscheidung, kein Verbot von Stablecoins
- Wie Automatisierung die Anleihemärkte verändern könnte
- Project Hangang wird ohne CBDC für Privatkunden ausgebaut
- Öffentliche Ausgaben als weiterer Praxistest
- Der Zeitplan für die Gesetzgebung nimmt Gestalt an
- Private Transaktionen als Vergleich, nicht als Beleg
- Was noch entschieden werden muss
- Die wichtigsten Punkte
In schriftlichen Antworten an den für Finanzen und Wirtschaftsplanung zuständigen Ausschuss der Nationalversammlung erklärte die Bank, dass sie private Stablecoins derzeit nicht als Abwicklungsinstrument für das Pilotprojekt in Betracht ziehe. Ziel sei es, mit digitalem, von der Zentralbank ausgegebenem Geld die Endgültigkeit der Abwicklung sicherzustellen. Damit ist der Zeitpunkt gemeint, an dem eine Übertragung abgeschlossen ist und nicht mehr rückgängig gemacht werden kann.
Die Vorbereitungen laufen bereits. Am 6. August richtete die Bank in ihrer Abteilung für digitale Währungen ein Team für die Tokenisierung von Vermögenswerten ein. Dafür sind drei Stellen vorgesehen; zunächst wurden zwei Mitarbeiter eingesetzt. Mit dem Finanzministerium erörterte sie den Umfang des Experiments. Bis September war jedoch noch keine behördenübergreifende Arbeitsgruppe gebildet worden.
Das Anleiheprojekt ergänzt den Ausbau von Project Hangang, bei dem institutionelles digitales Zentralbankgeld und Einlagentoken von Geschäftsbanken erprobt werden. In der nächsten Phase steigt die Zahl der teilnehmenden Banken von sieben auf neun; die Obergrenze der zugelassenen Teilnehmer wird von 100.000 auf 500.000 angehoben. In einem separaten Test sollen Einlagentoken verwendet werden, um Zuschüsse in Höhe von 30 Milliarden Won für Ladestationen für Elektrofahrzeuge auszuzahlen.
Warum das Abwicklungsinstrument wichtig ist
Bei der Tokenisierung einer Staatsanleihe wird diese als digitaler Vermögenswert auf einer Blockchain abgebildet. Das zugrunde liegende Instrument bleibt eine Staatsschuld. Verändert wird die Infrastruktur, mit der Rechte erfasst, die Anleihe übertragen und diese Übertragungen mit Zahlungen verknüpft werden.
Der geplante Abwicklungsmechanismus verknüpft die Lieferung der Anleihe mit der Zahlung des Geldes. Dieses Verfahren wird mitunter als atomare Abwicklung bezeichnet: Beide Übertragungen erfolgen gleichzeitig, sodass eine Partei nicht warten muss, nachdem sie ihren Teil des Geschäfts erbracht hat. Dadurch kann das Risiko sinken, Vermögenswert oder Zahlung zu verlieren, wenn ein Geschäftspartner ein Geschäft nicht abschließt.
Die Bank of Korea will, dass institutionelles CBDC die Geldseite dieses Austauschs abdeckt. Institutionelles oder Wholesale-CBDC ist für Transaktionen zwischen zugelassenen Finanzinstituten bestimmt und nicht als digitale Geldbörse, die die Zentralbank direkt an jeden Haushalt ausgibt.
Ein privater Stablecoin ist ein anderes Instrument. Er soll seinen Wert an eine Währung koppeln; seine Zuverlässigkeit hängt jedoch von seinem Emittenten, den Reserven und den Rücktauschregelungen ab. Mit der Wahl von Zentralbankgeld wird dieser private Emittent aus dem Abwicklungsinstrument herausgehalten. Damit sind jedoch nicht automatisch alle rechtlichen und technischen Fragen bei der Übertragung einer tokenisierten Anleihe geklärt.
Eine gezielte Entscheidung, kein Verbot von Stablecoins
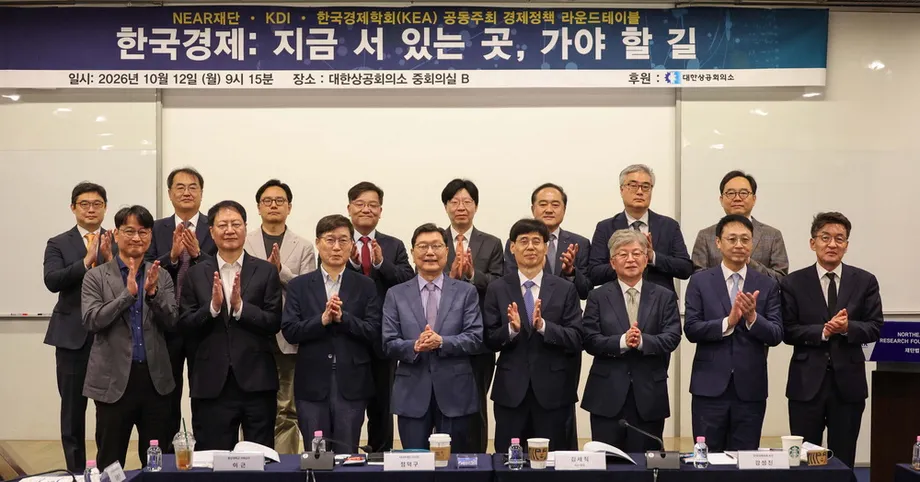
Die Entscheidung für Staatsanleihen ist enger gefasst als eine allgemeine Ablehnung privater Stablecoins in der gesamten Wirtschaft. Bei einer Prüfung der Nationalversammlung am 12. Oktober unterschied Hyun Song Shin, Gouverneur der Bank of Korea, zwischen den Aufgaben der Zentralbank und dem Betrieb privater digitaler Währungen.
Auf eine Frage des Abgeordneten Lee Jun-seok erklärte Shin, der Betrieb von Stablecoins sei Sache privater Unternehmen:
Stablecoins sollten vom Privatsektor gehandhabt werden.
Mit dieser Aussage wurde weder eine uneingeschränkte Ausgabe eingeführt noch die frühere Unterstützung der Bank für von Banken geführte Gruppen bei der anfänglichen Einführung von Won-Stablecoins zurückgenommen. Entscheidend ist die Unterscheidung zwischen dem Betrieb eines Stablecoins und den Schutzvorkehrungen, die für seine Verwendung gelten sollten.
In ihrem Bericht vom 14. Mai 2026 mit dem Titel „In- und ausländische Entwicklungen bei der Tokenisierung von Vermögenswerten und künftige politische Aufgaben“ sprach sich die Bank für CBDC oder Einlagentoken von Geschäftsbanken als primäre Zahlungsmittel für tokenisierte Vermögenswerte aus. Sie betonte dabei die Zuverlässigkeit regulierter Institute und die Abwicklung durch die Zentralbank.
Die Regierung hat außerdem angekündigt, in der zweiten Jahreshälfte 2026 ein Gesetzgebungsverfahren für ein geplantes grundlegendes Gesetz zu digitalen Vermögenswerten einzuleiten. Die Bank of Korea warnte, bei der Einführung von Won-Stablecoins müsse auf eine mögliche Abschwächung der geldpolitischen Wirkung und auf eine Umgehung der Devisenpolitik geachtet werden. Das Anleihe-Pilotprojekt ist somit eine konkrete Entscheidung zur Abwicklung, während die umfassendere Gesetzgebung zu Stablecoins noch ausgearbeitet wird.
Wie Automatisierung die Anleihemärkte verändern könnte
Shin hat die Tokenisierung von Staatsanleihen als Möglichkeit dargestellt, mehr als nur den abschließenden Austausch eines Vermögenswerts gegen Geld zu automatisieren. Auf dem Forum der Europäischen Zentralbank im portugiesischen Sintra Anfang Juli erläuterte er, wie die direkte Ausgabe und der Umlauf über ein digitales Währungssystem es Smart Contracts ermöglichen könnten, Vorgänge von der Prüfung der Eignung von Sicherheiten bis zur Rückzahlung bei Fälligkeit abzuwickeln.
Ein Smart Contract ist eine Software, die festgelegte Aktionen ausführt, sobald programmierte Bedingungen erfüllt sind. In diesem Fall könnte sie prüfen, ob eine Anleihe als Sicherheit infrage kommt, oder einen Rückzahlungsprozess auslösen. Dafür werden weiterhin zuverlässige Informationen und Regeln benötigt, die den mit der Anleihe verbundenen Rechtsansprüchen entsprechen.
In einer Erklärung im Juli bezeichnete Shin tokenisierte Staatsanleihen als:
den großen Gewinn
Der mögliche Vorteil liegt in einem besser vernetzten Prozess für die Ausgabe, das Halten, die Übertragung und die Rückzahlung von Staatsschulden. Auch ein Bericht des Korea Capital Market Institute vom November 2025 von Kim Pil-kyu, Senior Research Fellow, und Jeong Hwa-young, Research Fellow, mit dem Titel „Tokenisierung von Staatsanleihen im Zeitalter der digitalen Transformation: globale Entwicklungen und Lehren für Koreas Finanzmärkte“ erörterte, wie Tokenisierung das traditionelle Finanzwesen mit den Märkten für digitale Vermögenswerte verknüpfen und Transaktionen durch Smart Contracts automatisieren kann.
Das sind mögliche Vorteile, keine durch das Experiment von 2027 bereits nachgewiesenen Ergebnisse. Auch längere Handelszeiten bis hin zum kontinuierlichen Handel werden diskutiert. Für das Pilotprojekt wurden noch keine verbindlichen Handelszeiten, Leistungsziele für die Abwicklung oder ein Termin für eine flächendeckende Einführung bekannt gegeben.
Project Hangang wird ohne CBDC für Privatkunden ausgebaut
Project Hangang verbindet digitales Zentralbankgeld für Transaktionen zwischen Instituten mit Einlagentoken, die von Geschäftsbanken ausgegeben werden. Ein Einlagentoken bildet einen Anspruch auf ein Bankguthaben in digitaler Form ab. Er unterscheidet sich sowohl von einem privaten Stablecoin als auch von einem CBDC für Privatkunden, das direkt an die Öffentlichkeit ausgegeben wird.
Nach dem von Shin beschriebenen Modell verwalten Geschäftsbanken die Einlagen und persönlichen Daten ihrer Kunden, während die Zentralbank für die Abwicklung zwischen den Banken zuständig ist. Bei der Prüfung im Oktober wies er die Vermutung zurück, Project Hangang ermögliche es der Zentralbank, einzelne Transaktionen zu überwachen. Außerdem erklärte er, die Bank of Korea habe seit 2023 nicht erwogen, ein allgemein einsetzbares CBDC für Privatkunden einzuführen.
In der nächsten Phase von Hangang kommen die Kyongnam Bank und die iM Bank zu den bisherigen sieben Teilnehmern hinzu. Die geplante Erhöhung der Zahl zugelassener Nutzer von 100.000 auf 500.000 verfünffacht die Obergrenze, ist aber keine Prognose, dass tatsächlich 500.000 Menschen teilnehmen werden. Außerdem will die Bank die Zahl der Akzeptanzstellen erweitern, darunter auch Convenience-Stores.
Wie Hangang mit dem Pilotprojekt zu Staatsanleihen zusammenhängt, ist noch nicht abschließend geklärt. In einem separaten Bericht wird die Integration der Systeme von Geschäftsbanken mit Blockchain-Systemen im Juni 2026 als technische Grundlage für die Tokenisierung von Anleihen beschrieben. Aus den konkreteren Antworten an das Parlament geht jedoch hervor, dass die genaue Verbindung zwischen den beiden Projekten noch nicht festgelegt wurde. Die Erfahrungen mit Hangang können in das Anleiheexperiment einfließen, ohne dessen endgültige Architektur vorwegzunehmen.
Öffentliche Ausgaben als weiterer Praxistest
Bei dem geplanten Zuschuss-Experiment über 30 Milliarden Won sollen Einlagentoken für Fördermittel zur Unterstützung von Ladestationen für Elektrofahrzeuge mit mittlerer Ladeleistung verwendet werden. Damit soll geprüft werden, ob digitale Zahlungskontrollen unberechtigte Zuschussanträge verringern und die Abrechnung der Ausgaben beschleunigen können.
Dies ist ein Test für öffentliche Ausgaben, keine Transaktion mit Staatsanleihen. Untersucht wird, wie Geld an einen genehmigten Empfänger gelangt und wie diese Ausgabe geprüft wird. Beim Anleihe-Pilotprojekt geht es dagegen um den Austausch eines Finanzvermögenswerts gegen ein Abwicklungsinstrument. Um zu verstehen, was die einzelnen Experimente zeigen können, müssen diese Funktionen klar voneinander getrennt werden.
Ein separates Pilotprojekt des Finanzministeriums, bei dem tokenisierte Verbindlichkeiten von Banken für staatliche Betriebsausgaben verwendet werden sollen, soll voraussichtlich im vierten Quartal 2026 in Sejong beginnen. Dieser Zeitplan ist eine Erwartung und keine Bestätigung, dass das System bereits gestartet ist. Wie das Projekt mit dem Zuschusstest für Ladestationen zusammenhängt, wurde noch nicht vollständig erläutert.
Das Budget für Project Hangang beträgt 2026 ohne die Gehälter der Mitarbeiter der Bank of Korea 12,52 Milliarden Won. 2025 waren es 7,74 Milliarden Won. Das entspricht einem Anstieg um 4,78 Milliarden Won oder 61,8 Prozent. Bei den 30 Milliarden Won handelt es sich um das Fördervolumen, das über Einlagentoken getestet werden soll, nicht um das Betriebsbudget des Projekts.
Die Bank plant, vor Ende 2026 weitere Transaktionen mit Beteiligung der Öffentlichkeit aufzunehmen und die Tests während des Zeitraums fortzusetzen, der im Rahmen der Zulassung als innovative Finanzdienstleistung genehmigt wurde. Diese Versuche sollen eine Grundlage für den kommerziellen Einsatz von Einlagentoken schaffen, sind aber keine bestätigte landesweite Einführung.
Der Zeitplan für die Gesetzgebung nimmt Gestalt an
Die am 14. Juli vorgestellte Wirtschaftsstrategie des Finanzministeriums für die zweite Jahreshälfte 2026 sieht das mit institutionellem CBDC verknüpfte Pilotprojekt zu Staatsanleihen für 2027 vor. Außerdem sollen die Interoperabilität zwischen der digitalen Währungsinfrastruktur der Bank of Korea und anderen Blockchains geprüft werden. Interoperabilität bedeutet, dass Systeme Informationen oder Vermögenswerte austauschen können, ohne die Integrität ihrer Aufzeichnungen zu beeinträchtigen.
Änderungen des Gesetzes über elektronische Wertpapiere und des Gesetzes über Finanzinvestitionsdienstleistungen und Kapitalmärkte vom 2. Februar schufen eine Grundlage für die Ausgabe und den Vertrieb von Token-Wertpapieren. Detaillierte Regeln für Ausgabe, Handel und Infrastruktur werden von einem öffentlichen und privaten Beratungsgremium erörtert, das die Finanzdienstleistungskommission eingerichtet hat.
Berichten zufolge soll der umfassendere Rechtsrahmen im Februar 2027 umgesetzt werden. Ein Bericht erwartete die Vorstellung umfassender Regeln im Juli 2026, während ein anderer beschreibt, dass die Ausarbeitung detaillierter Regelungen noch andauert. Dieser Unterschied ist wichtig: Verabschiedung von Gesetzen, Veröffentlichung detaillierter Regeln und deren Inkrafttreten sind getrennte Meilensteine.
Der berichtete Zeitplan für die Vorbereitungen:
- 2. Februar 2026: Änderungen des Wertpapierrechts schaffen eine gesetzliche Grundlage für Token-Wertpapiere.
- 14. Mai 2026: Die Bank of Korea veröffentlicht ihren Bericht zur Tokenisierung von Vermögenswerten und zu künftigen politischen Aufgaben.
- 14. Juli 2026: Die Regierung stellt eine Strategie vor, die das Anleihe-Pilotprojekt für 2027 und Arbeiten zur Blockchain-Interoperabilität umfasst.
- 6. August 2026: Die Bank of Korea richtet ihr Team für die Tokenisierung von Vermögenswerten ein.
- Viertes Quartal 2026: Ein separates Pilotprojekt zu staatlichen Ausgaben ist in Sejong geplant.
- Februar 2027: Der Rechtsrahmen für Token-Wertpapiere soll voraussichtlich in Kraft treten.
- 2027: Das Pilotprojekt zur Tokenisierung von Staatsanleihen ist geplant.
Die Bank of Korea muss weiterhin gemeinsam mit der Finanzdienstleistungskommission, dem Korea Securities Depository und anderen zuständigen Stellen die rechtlichen Grundlagen und technischen Anforderungen des Anleiheexperiments prüfen. Die Planung eines Pilotprojekts ist nicht als Erlaubnis für einen uneingeschränkten kommerziellen Handel mit tokenisierten Staatsanleihen zu verstehen.
Private Transaktionen als Vergleich, nicht als Beleg
Ripple und Kyobo Life Insurance haben Berichten zufolge am 15. April 2026 mit Ripple Custody eine Abwicklung tokenisierter Staatsanleihen abgeschlossen. Die Transaktion sei nahezu in Echtzeit abgewickelt worden, statt wie bei einem herkömmlichen T+2-Zyklus erst zwei Tage nach dem Geschäft.
Diese private Transaktion ist vom geplanten Pilotprojekt der Bank of Korea getrennt zu betrachten. Sie zeigt einen berichteten Einsatz von Tokenisierungstechnologie für die Abwicklung von Anleihen, belegt aber nicht, dass das Experiment von 2027 dieselbe Plattform, dasselbe Zahlungsmittel oder dieselbe rechtliche Struktur verwenden wird. Für ihren geplanten Test hat sich die Bank of Korea ausdrücklich für institutionelles CBDC entschieden.
In ihrem Bericht vom Mai bezifferte die Bank den weltweiten Tokenisierungsmarkt zum 3. März auf 50,37 Milliarden US-Dollar, umgerechnet etwa 75,16 Billionen Won. Im Vorjahr sei er um 169 Prozent gewachsen. Die kumulierten Investitionen in Südkorea schätzte sie zum 1. Januar auf 640 Milliarden Won.
Diese Zahlen beziehen sich auf unterschiedliche Größen zu unterschiedlichen Zeitpunkten. Der weltweite Marktwert lässt sich nicht direkt mit den kumulierten Investitionen in Südkorea vergleichen, um daraus einen verlässlichen inländischen Marktanteil zu errechnen. Auch die früheren Experimente in Südkorea hatten einen anderen Schwerpunkt: Musikrechte und anteilige Immobilieninvestitionen waren 2019 vorübergehend im Rahmen der regulatorischen Sandbox zugelassen worden. Die Initiative zu Staatsanleihen richtet den Blick nun auf ein etabliertes Finanzinstrument und die Infrastruktur für dessen Abwicklung.
Was noch entschieden werden muss
Die wichtigsten offenen Fragen betreffen die Umsetzung. Der genaue Umfang des Anleihe-Pilotprojekts, seine technische Verbindung zu Hangang, die rechtliche Behandlung von Token-Übertragungen und Regelungen zur Verbindung unterschiedlicher Blockchains sind noch nicht festgelegt. Auch wurde in den Antworten an das Parlament weder ein Transaktionsvolumen noch ein konkreter Termin für den ersten Test im Jahr 2027 genannt.
Die Bedenken zu Stablecoins gehen über die Abwicklung von Anleihen hinaus. Bei der Prüfung im Oktober verwies der Abgeordnete Kim Nam-joon auf ein durchschnittliches tägliches Stablecoin-Handelsvolumen in Südkorea von rund 200 Milliarden Won im Juli. Außerdem fragte er nach ausländischen Krypto-Karten, die digitale Vermögenswerte für Einkäufe in herkömmliche Währungen umtauschen. Shin verwies auf Umtauschgebühren, einen zusätzlichen Vermittler und Schwierigkeiten bei der regulatorischen Aufsicht.
Kim bezog sich auch auf eine ausländische Schätzung von kumulierten Kartenzahlungen in Höhe von 10 Milliarden US-Dollar, ohne zu belegen, welcher Anteil auf Nutzer aus Südkorea entfiel. Fragen zu Hackerangriffen, gesperrten Konten, Rückerstattungen und Zollmeldungen betrafen daher einen separaten Markt für Verbraucherzahlungen und nicht das gemessene Volumen des Pilotprojekts zu Staatsanleihen.
Auf diese Bedenken antwortete Shin:
Wir werden die Entwicklung weiterhin genau beobachten und uns eng mit den zuständigen Behörden abstimmen.
Die nächsten wichtigen Meilensteine sind die geplanten Tests öffentlicher Ausgaben Ende 2026, der für Februar 2027 erwartete Rechtsrahmen für Wertpapiere und die endgültige Ausgestaltung des Anleiheexperiments. Zusammen werden sie verschiedene Teile eines digitalen Finanzsystems erproben: von Banken ausgegebenes Geld für Nutzer und öffentliche Ausgaben sowie Zentralbankgeld für die Abwicklung institutioneller Anleihegeschäfte.
Die wichtigsten Punkte
- Die Bank of Korea plant, Transaktionen mit tokenisierten Staatsanleihen bei einem Pilotprojekt 2027 mit institutionellem CBDC abzuwickeln.
- Private Stablecoins werden derzeit nicht als Abwicklungsinstrument für das Pilotprojekt in Betracht gezogen.
- Das Team für die Tokenisierung von Vermögenswerten wurde am 6. August eingerichtet. Bis September war jedoch noch keine behördenübergreifende Arbeitsgruppe gebildet worden.
- Die nächste Phase von Project Hangang wird auf neun Banken und bis zu 500.000 zugelassene Teilnehmer ausgeweitet.
- In einem separaten Test werden Einlagentoken für Zuschüsse in Höhe von 30 Milliarden Won für Ladestationen für Elektrofahrzeuge eingesetzt.
- Das Budget für Hangang beträgt 2026 ohne Gehälter der Zentralbankmitarbeiter 12,52 Milliarden Won und liegt damit 61,8 Prozent über dem Vorjahreswert.
- Der Rechtsrahmen für Token-Wertpapiere soll im Februar 2027 in Kraft treten; die Einzelheiten des Anleihe-Pilotprojekts sind noch offen.