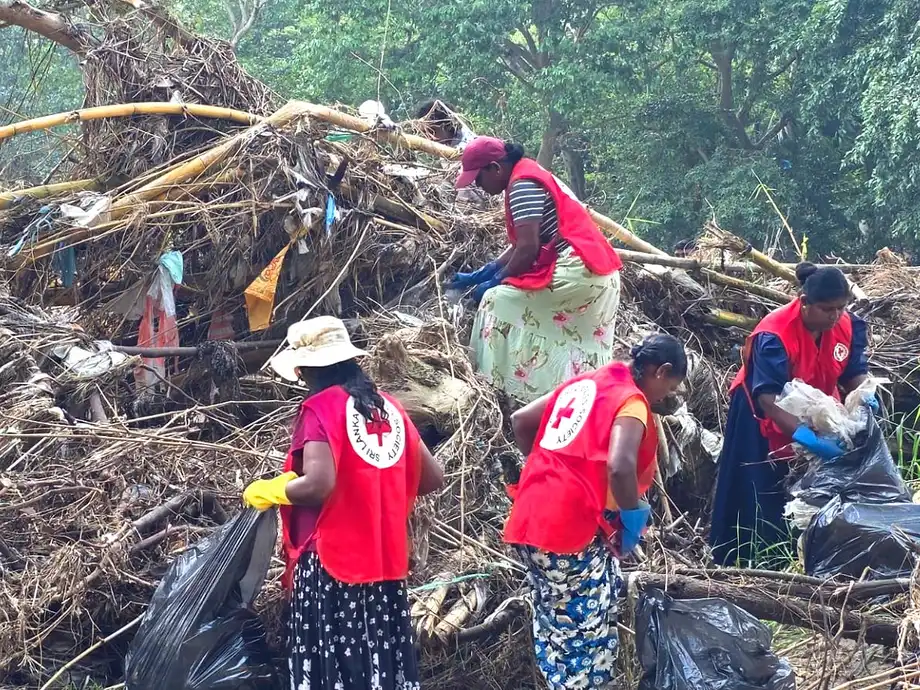
Zyklonschäden legen wachsendes finanzielles Risiko offen
Zyklon Ditwah verursachte im November 2025 in allen 25 Distrikten Sri Lankas direkte Sachschäden in geschätzter Höhe von 4,1 Milliarden US-Dollar. Das entspricht etwa 4 Prozent des Bruttoinlandsprodukts des Landes. Die Zentralbank Sri Lankas warnt nun, dass die finanziellen Folgen über zerstörte Gebäude, Infrastruktur und landwirtschaftliche Anlagen hinausreichen und zu geringeren Kredittilgungen, sinkenden Sicherheitenwerten und zunehmendem Druck auf die Versicherungen führen könnten.
Inhalt
- Zyklonschäden legen wachsendes finanzielles Risiko offen
- Was die Schätzung von 4,1 Milliarden US-Dollar nicht erfasst
- Verlauf des Zyklons und politische Maßnahmen
- Warum der Anstieg der Kredite der Stufe 2 Aufmerksamkeit verdient
- Hilfen für Kreditnehmer können Verluste weniger sichtbar machen
- Rasantes Kreditwachstum erhöht das Risiko durch schwächere Sicherheiten
- Der Druck auf Versicherer geht über die Schadenszahlungen hinaus
- Finanzielle Puffer sind weiterhin ausreichend, werden aber kleiner
- Positive Aussichten hängen von der Erholung und einer umsichtigen Politik ab
- Wichtige Punkte
Der Bericht zur Finanzstabilität für 2026 beschreibt das Finanzsystem im ersten Halbjahr dennoch als stabil. Die wirtschaftliche Erholung, verbesserte öffentliche Finanzen sowie ausreichende Kapital- und Liquiditätspuffer halfen Banken und Finanzgesellschaften, mehreren Schocks standzuhalten.
Die Ergebnisse beschreiben zwei unterschiedliche Aspekte derselben Lage: Die Institute verfügten weiterhin über finanzielle Puffer, während sich Anzeichen für eine zunehmende Belastung der Kreditnehmer mehrten. Kredite der Stufe 2, die auf ein erhöhtes Kreditrisiko hindeuten, bevor ein Kredit als notleidend eingestuft wird, nahmen im zweiten Quartal 2026 zu. Bei Finanzgesellschaften war der Anstieg deutlich und stand teilweise im Zusammenhang mit dem Zyklon und dem Konflikt im Nahen Osten.
Die Warnung betrifft somit Risiken, die sich innerhalb eines widerstandsfähigen Systems entwickeln, und ist keine Erklärung, dass eine Finanzkrise begonnen hat. Klimaschäden können sowohl die Einkünfte schwächen, aus denen ein Kredit zurückgezahlt wird, als auch den Wert der als Sicherheit dienenden Immobilie. Dadurch sind Kreditgeber auf mehr als einem Weg Risiken ausgesetzt.
Was die Schätzung von 4,1 Milliarden US-Dollar nicht erfasst
Die Zahl zu den Zyklonschäden stammt aus der Bewertung der Weltbank zu schnellen Schadensschätzungen nach Katastrophen, bekannt als GRADE. Sie erfasst die direkten physischen Schäden an Infrastruktur, Wohnraum und landwirtschaftlichen Anlagen. Weitergehende wirtschaftliche Verluste durch geringere Produktion, Einkommenseinbußen oder eine langwierige Erholung sind darin nicht enthalten.
Diese Unterscheidung ist wichtig, um die Warnung der Zentralbank einzuordnen. Ein beschädigtes Wirtschaftsgut verursacht unmittelbare Reparatur- oder Wiederbeschaffungskosten. Unterbrochene wirtschaftliche Aktivitäten können zudem die Einnahmen der Eigentümer schmälern und so die Rückzahlung bestehender Schulden erschweren, auch während des Wiederaufbaus.
Die Schätzung von etwa 4 Prozent des BIP gibt Aufschluss über das Ausmaß der Schäden. Sie bedeutet nicht, dass die jährliche Wirtschaftsleistung um 4 Prozent gesunken ist. Schäden an Sachwerten und Verluste bei der Wirtschaftsproduktion sind unterschiedliche Kennzahlen. Auch lässt sich die Zahl von 4,1 Milliarden US-Dollar nicht als Schätzung der Verluste von Banken oder Versicherern verstehen.
Die Zentralbank nennt Landwirtschaft, Fischerei und Infrastruktur als besonders anfällig für Klimastörungen. Betroffene Haushalte, kleine und mittlere Unternehmen sowie größere Unternehmen in gefährdeten Branchen könnten bei der Rückzahlung in Schwierigkeiten geraten, wenn Sachwerte und Einkünfte aus der Produktion geschwächt werden. Die Schätzung der Sachschäden gibt weder Aufschluss über die gesamten weitergehenden wirtschaftlichen Verluste noch über die letztlichen Verluste im Finanzsektor.
Verlauf des Zyklons und politische Maßnahmen
Der Bericht umfasst grundsätzlich Daten bis Ende Juni 2026. Seine Bewertung erfasst daher die Monate nach Zyklon Ditwah, einschließlich der Entwicklungen bei der Kreditvergabe, den Risiken für Kreditnehmer und den finanziellen Puffern im ersten Halbjahr.
Der Veröffentlichungshinweis der Zentralbank auf Singhalesisch nennt den 12. Oktober 2026 als Veröffentlichungsdatum. Der Jahresbericht wurde auf Grundlage von Section 70(1) des Central Bank of Sri Lanka Act, No. 16 of 2023, herausgegeben. Dieses Gesetz bildet die Rechtsgrundlage für die Bewertung der Finanzstabilität und der damit verbundenen Risiken.
- November 2025: Zyklon Ditwah traf Sri Lanka, betraf alle 25 Distrikte und verursachte geschätzte direkte Sachschäden in Höhe von 4,1 Milliarden US-Dollar.
- Nach dem Zyklon: Die Zentralbank erließ Rundschreiben, in denen Banken und Finanzgesellschaften aufgefordert wurden, betroffenen Einzelpersonen und Unternehmen Erleichterungen zu gewähren.
- Mai 2026: Die Zentralbank erhöhte angesichts wachsender Sorgen über wirtschaftliche und finanzielle Anfälligkeiten den Tagesgeldsatz.
- Zweites Quartal 2026: Kredite der Stufe 2 nahmen im Bankensektor zu; auch Finanzgesellschaften verzeichneten einen deutlichen Anstieg dieser Risikopositionen.
- Ende Juni 2026: Allgemeiner Datenstichtag für den Jahresbericht.
- 12. Oktober 2026: Die Zentralbank veröffentlichte den Bericht für 2026.
Der Zeitraum zwischen Datenstichtag und Veröffentlichung ist relevant. Der Bericht beschreibt die Lage während des Berichtszeitraums, nicht die vollständige Entwicklung der Kreditqualität oder der Versicherungsrisiken bis Oktober.
Warum der Anstieg der Kredite der Stufe 2 Aufmerksamkeit verdient
Kreditklassifizierungen helfen dabei, zwischen Kreditnehmern mit gestiegenem Risiko und solchen zu unterscheiden, deren Kredit bereits wertgemindert ist. Stufe 2 bedeutet im Allgemeinen, dass das Kreditrisiko seit der erstmaligen Erfassung des Kredits erheblich gestiegen ist. Stufe 3 umfasst Kredite mit Wertminderung, darunter als notleidend eingestufte Kredite.
Bei Banken sank die Quote der Kredite der Stufe 3, während sich die Deckungsquote für Wertminderungen der Stufe 3 verbesserte. Die Deckungsquote gibt an, in welchem Umfang ausgewiesene wertgeminderte Kredite durch Rückstellungen für erwartete Verluste abgesichert sind. Diese Entwicklungen stützten die Einschätzung der Zentralbank zur Widerstandsfähigkeit des Systems.
Gleichzeitig nahmen die Kredite der Stufe 2 im zweiten Quartal zu. Ein sinkender Anteil bereits wertgeminderter Kredite kann mit einer wachsenden Gruppe von Kreditnehmern einhergehen, bei denen künftig größere Rückzahlungsschwierigkeiten drohen. Die beiden Indikatoren widersprechen einander nicht.
Die Klimawarnung betrifft einen möglichen weiteren Anstieg der Kredite der Stufen 2 und 3, wenn die Rückzahlungsfähigkeit nachlässt. Sie besagt weder, dass alle Kredite mit Zyklonhilfen wertgemindert werden, noch dass Klimaschäden jeden Anstieg der Kredite der Stufe 2 verursacht haben.
Finanzgesellschaften sind mit einer schwierigeren Kombination konfrontiert. Ihre Quote der Kredite der Stufe 3 verbesserte sich, doch die Kredite der Stufe 2 nahmen deutlich zu und die Deckungsquote für Wertminderungen sank. Die Zentralbank führt den Anstieg der Kreditnehmerrisiken in diesem Sektor teilweise auf Zyklon Ditwah und den Konflikt im Nahen Osten zurück. Eine geringere Deckungsquote bedeutet einen schwächeren Puffer gegen ausgewiesene Kreditverluste.
Hilfen für Kreditnehmer können Verluste weniger sichtbar machen
Die Behörden reagierten auf die durch den Zyklon verursachten Störungen mit Moratorien für Schuldentilgungen und vergünstigten Rückzahlungsvereinbarungen. Ein Moratorium verschiebt Zahlungen vorübergehend. Geänderte Rückzahlungsbedingungen können die unmittelbare Belastung für Kreditnehmer verringern, deren Einkommen oder Geschäftstätigkeit beeinträchtigt wurde.
Die Zentralbank verpflichtete sowohl Banken als auch Finanzgesellschaften, betroffenen Einzelpersonen und Unternehmen Erleichterungen zu gewähren. Solche Maßnahmen können Kreditnehmern Zeit zur Erholung verschaffen, statt sie sofort zur Rückzahlung aufzufordern, während ihre Erwerbsfähigkeit beeinträchtigt ist.
Die Zentralbank warnt zugleich, dass solche Hilfen die tatsächlichen Risiken für den Finanzsektor verschleiern können, wenn sie wertgeminderte Kredite verdecken und die Erfassung notleidender Kredite verzögern. Eine aufgeschobene Zahlung belegt für sich genommen nicht, dass der Kreditnehmer wieder in der Lage ist, seine Schulden zu bedienen.
Entscheidend ist der Unterschied zwischen vorübergehender Zahlungshilfe und einer dauerhaften Erholung der Rückzahlungsfähigkeit. Die Aufsichtsbehörden müssen die Qualität dieser Kredite ebenso beobachten wie Tempo und Zusammensetzung der Neuvergabe. Die letztlichen Auswirkungen auf die Qualität der Vermögenswerte hängen davon ab, wie sich die betroffenen Kreditnehmer erholen, nicht allein davon, ob die Rückzahlungspläne geändert wurden.
Rasantes Kreditwachstum erhöht das Risiko durch schwächere Sicherheiten
Klimaschocks treten zu einer Zeit raschen Kreditwachstums auf. Die Bankkredite weiteten sich in den Bereichen Konsum, Handel, Finanzdienstleistungen, Bau und Auslandsfinanzierung aus. Bei den Finanzgesellschaften wurde das Wachstum durch die starke Nachfrage nach Fahrzeugfinanzierungen und durch mit Gold besicherte Kredite angetrieben.
Die Zentralbank nennt die wachsende Verschuldung privater Haushalte, die stärkere Abhängigkeit von Sicherheiten, veränderte Sicherheitenwerte und steigende Immobilienpreise als neue Schwachstellen. Außerdem meldet sie eine wachsende Kreditlücke des Privatsektors. Dieser Indikator dient dazu zu beurteilen, ob das Kreditvolumen über sein längerfristiges Verhältnis zur Wirtschaftsleistung hinauswächst.
Eine Sicherheit ist ein Vermögenswert, der zur Absicherung eines Kredits verpfändet wird. Kann ein Kreditnehmer nicht zurückzahlen, bietet sie dem Kreditgeber eine mögliche Quelle zur Deckung seiner Forderung. Zyklonschäden können den Wert dieser Sicherheit mindern, während unterbrochene Einkünfte zugleich die Rückzahlungsfähigkeit schwächen.
Diese Risiken sollten nicht gleichgesetzt werden. Der Bericht stuft das rasche Wachstum bei Fahrzeug- und Goldkrediten als Bereiche ein, die strengere Schutzmaßnahmen erfordern. Er sagt jedoch nicht, dass diese Vermögenswerte ebenso stark beschädigt wurden wie Wohnraum, Infrastruktur oder landwirtschaftliche Anlagen. Gemeinsam ist den Risiken die Abhängigkeit von Sicherheiten, deren Wert unter Belastung schwanken kann.
Die Zentralbank verschärfte und vereinfachte die Höchstgrenzen für das Beleihungsverhältnis bei der Fahrzeugfinanzierung, führte Höchstgrenzen für mit Gold besicherte Kredite ein und erhöhte die geltenden Risikogewichte für Goldkredite. Beleihungsgrenzen beschränken, wie viel gemessen am geschätzten Wert eines Vermögenswerts geliehen werden kann. Risikogewichte beeinflussen, wie viel Kapital Kreditgeber für ein Risiko vorhalten müssen.
Der Druck auf Versicherer geht über die Schadenszahlungen hinaus
Der Versicherungssektor war im Berichtszeitraum weiterhin angemessen kapitalisiert, während die Rentabilität etwas nachließ. Hohe Schadenforderungen infolge von Zyklon Ditwah erhöhten die Forderungen aus Rückversicherungsverträgen und verschärften die Risiken bei der Versicherungskalkulation, der Liquidität und gegenüber Geschäftspartnern.
Durch Rückversicherung können Versicherer einen Teil ihres Risikos auf einen anderen Versicherer übertragen. Eine Forderung aus Rückversicherung ist ein erwarteter Zahlungseingang von diesem Anbieter. Ein Anstieg solcher Forderungen ist daher nicht gleichbedeutend mit einem Anstieg der bereits verfügbaren Mittel zur Begleichung von Schadenforderungen.
Daraus ergeben sich mehrere unterschiedliche Belastungen. Das Risiko bei der Versicherungskalkulation betrifft die Frage, ob Prämien und Rückstellungen für die Schadenforderungen aus den versicherten Risiken ausreichen. Das Liquiditätsrisiko betrifft die Fähigkeit, fällige Zahlungen zu leisten. Das Gegenparteirisiko betrifft die Frage, ob der Rückversicherer seinen Verpflichtungen nachkommt.
Die weiter gefasste Klimawarnung verweist zudem auf steigende Ansprüche wegen Sachschäden, Ernteausfällen und Betriebsunterbrechungen. Diese könnten die Solvenz der Versicherer belasten und die Prämien in die Höhe treiben. Dabei handelt es sich um benannte Risiken, nicht um Feststellungen, dass Versicherer bereits insolvent sind oder die Prämien um einen bestimmten Betrag gestiegen sind. Die Zusammenfassung des Berichts nennt keine landesweite Gesamtsumme der Zyklonschäden für Versicherer.
Finanzielle Puffer sind weiterhin ausreichend, werden aber kleiner
Die Kapital- und Liquiditätsquoten der Banken lagen weiterhin deutlich über den aufsichtsrechtlichen Mindestwerten. Die Rentabilität verbesserte sich weiter, wenn auch langsamer als im ersten Halbjahr 2025. Auch das Kapital nahm weiter zu, doch die um Risiken gewichteten Vermögenswerte wuchsen schneller, wodurch sich die Kapitaladäquanzquoten verringerten.
Die Liquiditätsquoten der Banken sanken, da die Institute leicht veräußerbare Vermögenswerte, insbesondere Staatspapiere, zugunsten von Krediten an den Privatsektor abbauten. Der Bericht stellt außerdem größere zeitliche Unterschiede zwischen Vermögenswerten und Verbindlichkeiten fest, wodurch bei unerwarteten Belastungen das Refinanzierungs- und Liquiditätsrisiko steigen kann.
Auch die Finanzgesellschaften hielten ihre Liquidität über den aufsichtsrechtlichen Anforderungen. Ihre Liquiditätsquoten und Kapitalpuffer gingen jedoch mit der Ausweitung der Kreditvergabe zurück. Die Kreditaufnahme nahm schneller zu als die Einlagen, wodurch die Verflechtungen zwischen Finanzgesellschaften und Banken zunahmen.
Die Gewinne der Finanzgesellschaften stiegen dank höherer Nettozinserträge weiter, doch das Gewinnwachstum verlangsamte sich im ersten Quartal des Geschäftsjahres 2026/27. Diese Ergebnisse zeigen, warum höhere Gewinne allein die Frage nach der Stabilität nicht beantworten: Kreditvergabe und Risikoengagement können schneller wachsen als die verfügbaren Mittel zur Absorption von Verlusten.
Positive Aussichten hängen von der Erholung und einer umsichtigen Politik ab
Die Zentralbank beurteilt die Aussichten grundsätzlich positiv, sofern die wirtschaftliche Erholung anhält, die Haushaltskonsolidierung vorankommt und die Politik umsichtig umgesetzt wird. Sie fordert starke Kapital- und Liquiditätspuffer, ein besseres Management von Klima- und Cyberrisiken sowie bessere Vorkehrungen für Erholung und Krisenvorsorge.
Klimastörungen sind eine von mehreren Belastungen. Anhaltende geopolitische Spannungen und höhere Energiepreise könnten die außenwirtschaftliche Lage schwächen, die Inflation erhöhen und die Rückzahlungsfähigkeit der Kreditnehmer verringern. Während des Berichtszeitraums trugen die Spannungen im Nahen Osten zu Devisendruck und einer Abwertung der Rupie bei. Später verbesserten sich die Marktbedingungen dank politischer Maßnahmen und Zuflüssen aus Rücküberweisungen, Tourismus und Exporten.
Auch die Indikatoren zu den Kreditnehmern zeichnen ein gemischtes Bild. Die Kreditwürdigkeit der privaten Haushalte blieb im ersten Halbjahr 2026 weitgehend stabil. Bei börsennotierten Unternehmen außerhalb des Finanzsektors stiegen die Umsätze stärker, während die Gesamtrentabilität aufgrund höherer Vertriebs- und Betriebskosten sank. Höhere Umsätze bedeuteten nicht zwangsläufig eine größere Fähigkeit, Schulden zu bedienen.
Der Bericht beziffert weder den letztlichen klimabedingten Anstieg wertgeminderter Kredite noch die gesamten weitergehenden wirtschaftlichen Kosten von Ditwah oder künftige Änderungen der Versicherungsprämien. Seine Zusammenfassung nennt keinen Termin für eine weitere Bewertung der Klimarisiken. Die unmittelbare Aufgabe besteht der Zentralbank zufolge darin, die Lage weiter zu beobachten und rechtzeitig einzugreifen, wenn sich die Situation der Kreditnehmer und die finanziellen Puffer der Institute verändern.
Die zentrale Warnung lautet, dass Extremwetter zu einem strukturellen finanziellen Risiko geworden ist, das Produktion, Preise und Rückzahlungsfähigkeit beeinträchtigt. Sri Lankas Institute verfügten zu Beginn dieser Bewertung über ausreichende Puffer. Die steigenden Risikopositionen der Stufe 2 und die sinkenden Finanzkennzahlen zeigen jedoch, wo weitere Schocks diese Puffer auf die Probe stellen könnten.
Wichtige Punkte
- Zyklon Ditwah traf im November 2025 alle 25 Distrikte und verursachte direkte Sachschäden in geschätzter Höhe von 4,1 Milliarden US-Dollar, etwa 4 Prozent des BIP.
- Die Schadensschätzung umfasst weder Produktions- und Einkommensverluste noch die weitergehenden Kosten einer langwierigen Erholung.
- Das Finanzsystem blieb im ersten Halbjahr 2026 stabil und verfügte über ausreichende Kapital- und Liquiditätspuffer.
- Die Kredite der Stufe 2 nahmen zu, obwohl sich die Quoten der Kredite der Stufe 3 bei Banken und Finanzgesellschaften verbesserten.
- Hilfen für Kreditnehmer können die Erfassung wertgeminderter Kredite verzögern, ohne die zugrunde liegenden Rückzahlungsschwierigkeiten zu lösen.
- Zyklonbedingte Versicherungsansprüche erhöhten die Forderungen aus Rückversicherungsverträgen sowie die Risiken bei der Versicherungskalkulation, der Liquidität und gegenüber Geschäftspartnern.
- Die Aussichten bleiben grundsätzlich positiv, sofern die Erholung anhält, die Haushaltskonsolidierung vorankommt und die Politik umsichtig bleibt.