Investitionen ziehen an, während die Gewinne der Entwickler zurückgehen
Vietnam zog in den ersten neun Monaten des Jahres 2026 ausländische Direktinvestitionen in Höhe von 50,36 Milliarden US-Dollar an. Das waren 76,4 % mehr als ein Jahr zuvor. Die von SSI Research erfassten Entwickler von Industrieparks verzeichneten im ersten Halbjahr dennoch einen Rückgang des Nettogewinns um 40 % auf rund 4 Billionen VND, obwohl sich die Nachfrage nach Industrieflächen erholte.
Inhalt
- Investitionen ziehen an, während die Gewinne der Entwickler zurückgehen
- Was die Investitionszahlen messen
- Die Industrie treibt den Kapitaleinsatz
- Flächenabsorption erholt sich in beiden Regionen
- Warum die Gewinne trotz stärkerer Vermietung zurückgingen
- Neue Parks stehen vor einer schwierigeren Kostenrechnung
- Mehr Angebot trifft auf zurückhaltende Mieter
- Der Erholung ging eine Verlangsamung der Vermietung voraus
- Die Gewinner unterscheiden sich, und Entschädigungen bilden eine separate Ertragsquelle
- Die wichtigsten Punkte
Der Gegensatz ist mehr als eine zeitliche Verzögerung zwischen Investitionsankündigungen und dem Bau von Fabriken. Die Entwickler müssen mit dem Ausbleiben großer Landtransaktionen zurechtkommen, die ein Jahr zuvor verbucht worden waren, außerdem mit höheren Zinsaufwendungen, Änderungen bei der Umsatzbilanzierung und steigenden Entwicklungskosten. Bestehende Parks können laut SSI weiterhin Margen von über 50 % erzielen, während neue Projekte möglicherweise nur auf 30 % bis 35 % kommen.
Das am 9. Oktober 2026 veröffentlichte Sektor-Update vom Oktober von SSI Research hält dennoch an einer positiven Einschätzung ausgewählter Betreiber und von Kautschukunternehmen fest, die Plantagenflächen umwandeln. Zu den bevorzugten Unternehmen zählen Viglacera und IDICO, deren Gewinne trotz des Rückgangs bei den erfassten Entwicklern stiegen.
Entscheidend ist der Unterschied zwischen der Nachfrage nach Flächen und dem Zeitpunkt sowie der Rentabilität ihrer Bereitstellung. Ausländische Investitionen, unterzeichnete Mietverträge, Landübergaben und ausgewiesene Gewinne bilden unterschiedliche Phasen des Investitionszyklus ab. Ihre Entwicklung muss innerhalb desselben Berichtszeitraums nicht übereinstimmen.
Was die Investitionszahlen messen
Das Nationale Statistikamt teilte am 3. Oktober mit, dass sich die ausgezahlten ausländischen Investitionen von Januar bis September auf 21,07 Milliarden US-Dollar beliefen. Das waren 12,1 % mehr und der höchste Wert für diesen Zeitraum seit fünf Jahren. Die in der Sektoranalyse genannte Zahl von 21,1 Milliarden US-Dollar ist gerundet.
Die registrierten Investitionen wuchsen deutlich schneller als die Auszahlungen. Die Registrierung erfasst Investitionszusagen, während die Auszahlungen das tatsächlich eingesetzte Kapital messen. Dieser Unterschied erklärt, warum ein sprunghafter Anstieg der ausländischen Direktinvestitionen in den Schlagzeilen nicht unmittelbar zu einem entsprechenden Zuwachs der Gewinne von Industrieparks führt.
Das neu registrierte Kapital belief sich bei 3.108 Projekten auf insgesamt 29,24 Milliarden US-Dollar. Die Zahl der Projekte stieg um 6,2 %, während ihr registriertes Kapital das 2,4-Fache des Vorjahreswerts erreichte. Weitere 948 bestehende Projekte registrierten zusätzliches Kapital in Höhe von 14,15 Milliarden US-Dollar, ein Plus von 25,1 %. Kapitaleinlagen und Aktienkäufe machten bei 2.335 Transaktionen 6,97 Milliarden US-Dollar aus, ein wertmäßiger Anstieg um 44 %.
Diese Kategorien haben auch unterschiedliche Folgen für die Immobiliennachfrage. Ein neues Produktionsprojekt kann einen Fabrikstandort benötigen, während ein Aktienkauf die Eigentumsverhältnisse verändern kann, ohne zusätzlichen Flächenbedarf zu schaffen. Die Summe der registrierten ausländischen Direktinvestitionen lässt sich daher nicht als direktes Maß für den Bedarf an neuen Industrieflächen betrachten.
Die Industrie treibt den Kapitaleinsatz
Auf das verarbeitende Gewerbe entfielen ausgezahlte Investitionen in Höhe von 17,4 Milliarden US-Dollar, also 82,6 % der Gesamtsumme. Der Immobiliensektor erhielt 1,59 Milliarden US-Dollar beziehungsweise 7,5 %. Auf die Erzeugung und Verteilung von Strom, Gas, Dampf und Klimatisierung entfielen 723,4 Millionen US-Dollar.
Die neuen Investitionszusagen waren weniger stark konzentriert. Das verarbeitende Gewerbe kam auf 13,38 Milliarden US-Dollar beziehungsweise 45,8 % des neu registrierten Kapitals, während Verkehr und Lagerung 5,14 Milliarden US-Dollar beziehungsweise 17,6 % anzogen. Der Anteil des verarbeitenden Gewerbes an den Auszahlungen lag damit 36,8 Prozentpunkte über seinem Anteil an den Neuregistrierungen, auch wenn die beiden Kennzahlen unterschiedliche Investitionsphasen abbilden.
Singapur war mit 9,26 Milliarden US-Dollar die größte Quelle neu registrierter Investitionen, gefolgt von Südkorea mit 5,70 Milliarden US-Dollar und Luxemburg mit 4,99 Milliarden US-Dollar. Auf Singapur und Südkorea entfielen 31,7 % beziehungsweise 19,5 %; zusammen machten sie 51,2 % der Neuregistrierungen aus. Diese Länder sind Herkunftsorte der nach Vietnam fließenden Investitionen und nicht Zielländer vietnamesischer Direktinvestitionen im Ausland.
Der hohe Anteil des verarbeitenden Gewerbes an den tatsächlich eingesetzten Investitionen stützt die Nachfrage nach Industrieanlagen. Er sagt jedoch nicht aus, wann einzelne Parkbetreiber Mieter gewinnen, Flächen übergeben oder Umsätze verbuchen werden.
Flächenabsorption erholt sich in beiden Regionen
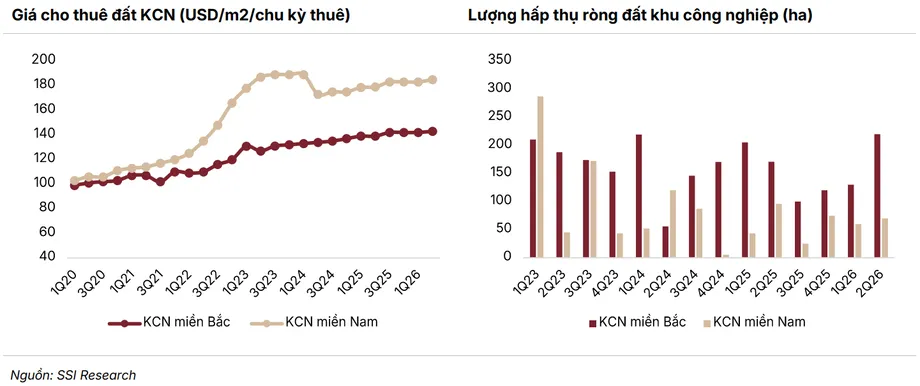
In Nordvietnam lag die Nettoabsorption von Industrieflächen im zweiten Quartal 2026 bei rund 217 Hektar, verglichen mit 134 Hektar im ersten Quartal. Das waren 83 Hektar oder rund 62 % mehr und das stärkste Quartalsergebnis seit den 218 Hektar im ersten Quartal 2024.
Die Nettoabsorption misst den Zuwachs belegter Industrieflächen innerhalb eines Zeitraums. Sie gibt einen direkteren Hinweis auf die Aktivität am Immobilienmarkt als Investitionsregistrierungen, bestimmt aber noch immer nicht, wie viel Umsatz die einzelnen Entwickler verbuchen können.
Im Süden erreichte die Flächenabsorption im zweiten Quartal 67 Hektar, nach 57 Hektar im Vorquartal und 10 Hektar ein Jahr zuvor. Der Anstieg gegenüber dem Vorjahr betrug 57 Hektar; die Flächenabsorption erreichte damit das 6,7-Fache des früheren Niveaus. Der Quartalsanstieg fiel mit rund 17,5 % moderater aus.
Auch die durchschnittlichen Angebotsmieten stiegen. Industrieflächen im Norden wurden für 143 US-Dollar je Quadratmeter und Mietlaufzeit angeboten, 2,9 % mehr als ein Jahr zuvor. Im Süden erreichten die Mieten 185 US-Dollar, ein Plus von 3,7 %. Diese Preisangaben beziehen sich auf eine Mietlaufzeit, nicht auf ein Jahr. Die Angebotsmieten im Süden lagen 42 US-Dollar je Quadratmeter höher und damit rund 29 % über dem Durchschnitt im Norden. Aus den Zahlen geht jedoch nicht hervor, ob einzelne Standorte vergleichbare Mietlaufzeiten oder Ausstattungsmerkmale aufweisen.
Warum die Gewinne trotz stärkerer Vermietung zurückgingen
Der gemeinsame Nettoumsatz der von SSI erfassten Industrieparkentwickler sank im ersten Halbjahr um 20,2 % auf rund 38 Billionen VND. Der Nettogewinn ging noch stärker zurück: um 40 % auf etwa 4 Billionen VND. Die von SSI erfasste Gruppe ist nicht mit sämtlichen in Vietnam tätigen Industrieparkunternehmen gleichzusetzen.
Becamex, unter dem Kürzel BCM gehandelt, meldete einen Umsatz von 1,66 Billionen VND, 65 % weniger als im Vorjahr, und einen Nettogewinn von 320 Milliarden VND, ein Rückgang um 82,7 %. Kinh Bac City, kurz KBC, erzielte einen Umsatz von 1,93 Billionen VND, 46 % weniger. Der Nettogewinn sank um 79,2 % auf 260 Milliarden VND.
Sonadezi Chau Duc, kurz SZC, meldete einen Umsatz von 234 Milliarden VND, 63 % weniger als im Vorjahr, sowie einen Nettogewinn von 36 Milliarden VND, ein Rückgang um 83,7 %. SSI führte einen großen Teil der schwachen Ergebnisse von BCM, KBC und D2D auf das Ausbleiben großer Landtransaktionen zurück, wie sie ein Jahr zuvor verbucht worden waren, sowie auf gestiegene Zinskosten.
Auch SZC und Sonadezi, kurz SNZ, waren davon betroffen, dass Umsätze gleichmäßig über die Mietlaufzeit erfasst wurden. Bei diesem Ansatz werden Mieteinnahmen auf mehrere Berichtszeiträume verteilt, statt überwiegend zu Beginn verbucht zu werden. Ein niedrigerer Gewinn in einem bestimmten Halbjahr kann daher neben der Geschäftsentwicklung auch auf den Bilanzierungszeitpunkt zurückzuführen sein.
Diese Erklärungen machen den Gewinnrückgang nicht bedeutungslos. Höhere Finanzierungskosten und weniger große verbuchte Transaktionen wirken sich weiterhin auf die ausgewiesenen Erträge aus. Sie zeigen jedoch, warum der Rückgang nicht einfach als Beleg dafür gelesen werden kann, dass Hersteller keine Industrieflächen mehr nachfragen.
Neue Parks stehen vor einer schwierigeren Kostenrechnung
SSI schätzt, dass neue Industrieparks Margen von 30 % bis 35 % erzielen könnten, verglichen mit mehr als 50 % bei etablierten Parks. Ausgehend von einer Referenzmarke von 50 % beträgt der Abstand bereits 15 bis 20 Prozentpunkte; bei bestehenden Parks mit noch höheren Margen ist er größer.
Die wichtigsten Kostentreiber sind Entschädigungen für Grundstücke, die Räumung der Flächen und der Infrastrukturbau. Laut SSI haben Änderungen der Verwaltungsgrenzen und der Zusammenschluss von Provinzen die Entschädigungskosten erhöht. Die Preise wichtiger Baumaterialien, darunter Sand, Stein, Zement und Füllmaterial, sind gegenüber dem Vorjahr um etwa 20 % gestiegen.
Diese Zuwächse liegen deutlich über dem ausgewiesenen jährlichen Anstieg der Angebotsmieten von 2,9 % im Norden und 3,7 % im Süden. Die Zahlen beziehen sich auf unterschiedliche Kosten- und Erlösgrundlagen und lassen sich daher nicht einfach voneinander abziehen, um eine Marge zu berechnen. Sie zeigen dennoch, warum moderate Mietsteigerungen möglicherweise nicht ausreichen, um die Renditen neu entwickelter Flächen zu sichern.
SSI rechnet 2027 mit weitgehend stabilen Mieten in Industrieparks, da neue Projekte um Mieter konkurrieren. Etablierte Betreiber, die bereits über Grundstücke und Infrastruktur verfügen, sind im Vorteil: Sie können vorhandene Kapazitäten vermieten, ohne die vollen Entwicklungskosten eines neuen Projekts tragen zu müssen.
Mehr Angebot trifft auf zurückhaltende Mieter
CBRE schätzt, dass vom vierten Quartal 2026 bis einschließlich 2027 rund 1.347 Hektar Industriefläche auf den Markt kommen werden. Für den Norden werden 664 Hektar und für den Süden 683 Hektar erwartet; die Verteilung ist damit nahezu ausgeglichen.
Zu den erwarteten neuen Flächen im Norden gehören Standorte in Bac Ninh, Thai Nguyen, Hai Phong und Hung Yen. Im Süden werden zusätzliche Flächen in den ausgewiesenen Standorten Dong Nai, Binh Duong, Long An, Tay Ninh und Ba Ria Vung Tau erwartet. Mehr Kapazitäten bieten expandierenden Herstellern zusätzliche Wahlmöglichkeiten und verschärfen zugleich den Wettbewerb unter den Entwicklern, die neue Parks füllen wollen.
SSI prognostiziert, dass neue Mietverträge und Absichtserklärungen bei den erfassten Unternehmen 2027 insgesamt rund 1.000 Hektar umfassen werden, ein Zuwachs von 18,6 %. Eine Absichtserklärung hält eine geplante Vereinbarung fest und ist nicht mit einer abgeschlossenen Flächenübergabe oder verbuchten Umsätzen gleichzusetzen.
Mieter aus China, Taiwan und Hongkong dürften insbesondere an weniger etablierten Industriestandorten wichtig bleiben. Die Expansion und Verlagerung ausländischer Hersteller, die Diversifizierung von Produktionsstandorten und Verbesserungen der Infrastruktur stützen die Aussichten für die Vermietung.
Die Unsicherheit über US-Zölle beeinflusst weiterhin, wie Mieter Kapital zusagen. Einige Investoren entscheiden sich für bereits gebaute Fabriken, statt sofort größere Projekte zu starten. So können sie zunächst mit einem geringeren Einsatz beginnen. SSI zufolge kann dieser Wandel jedoch die Erfassung von Umsatz und Gewinn bei Industrieflächenentwicklern verzögern.
Der Erholung ging eine Verlangsamung der Vermietung voraus
Der Gegensatz zwischen Gewinnen und Vermietung war bereits im Bericht vom Dezember 2025 von SSI Research vom 23. Dezember zu erkennen. Börsennotierte Industrieparkentwickler erzielten im dritten Quartal Umsätze von 21,8 Billionen VND, 19 % mehr als im Vorjahr, und einen Nettogewinn von 5,2 Billionen VND, ein Plus von 59 %, obwohl die Zahl der Absichtserklärungen und neuen Mietverträge um 27 % zurückging.
Der Bericht führte die starken Gewinne teilweise auf niedrigere Umsatzkosten bei IDC, NTC und KBC sowie auf Gewinne bei den Kautschukunternehmen GVR, PHR und DPR zurück. Zugleich warnte er vor schleppenden Vermietungsentscheidungen, kleineren Projekten und einer Präferenz für bereits errichtete Fabriken.
Bei der Erörterung von Risiken durch Umladungen verwies die Einschätzung vom Dezember auf mögliche Zölle von 40 % auf vietnamesische Exporte, daneben auf Sätze von rund 25 % für Indien und 19 % für ASEAN-Länder. Diese Zahlen geben die damalige Einschätzung des Berichts wieder und bestätigen nicht, welche Zollbehandlung 2026 für jede einzelne Lieferung gilt.
SSI nannte zudem Schnellstraßen, Ringstraßen, Circular 33/2025 und das geänderte Investitionsgesetz als Stützen für die langfristigen Investitionsaussichten. Die Abfolge zeigt, wie eine Abschwächung der Vermietung einer Verlangsamung der Gewinne vorausgehen kann, ebenso wie eine sich erholende Nachfrage höheren verbuchten Gewinnen vorausgehen kann:
- Drittes Quartal 2025: Börsennotierte Entwickler verzeichneten höhere Gewinne, während neue Mietverträge und Absichtserklärungen um 27 % zurückgingen.
- 23. Dezember 2025: SSI warnte, dass eine langsamere Verbuchung von Mietverträgen die Gewinne von BCM, IDC, VGC und SZC 2026 dämpfen könnte.
- Zweites Quartal 2026: Die Flächenabsorption von Industrieflächen erholte sich auf 217 Hektar im Norden und 67 Hektar im Süden.
- 3. Oktober 2026: Das Nationale Statistikamt meldete für die ersten neun Monate ausgezahlte Investitionen von 21,07 Milliarden US-Dollar.
- Viertes Quartal 2026 bis 2027: Voraussichtlich kommen rund 1.347 Hektar zusätzliche Industrieflächen auf den Markt.
Die Gewinner unterscheiden sich, und Entschädigungen bilden eine separate Ertragsquelle
Der Nettogewinn von IDICO stieg im ersten Halbjahr um 20,2 % auf 1 Billion VND, der von Viglacera um 37,5 % auf 1,15 Billionen VND. Eine stärkere Flächenvermietung und die Erholung der Nachfrage nach Baumaterialien stützten die Ergebnisse. Die Zuwächse zeigen, dass der Branchendurchschnitt erhebliche Unterschiede zwischen den Unternehmen verdeckt.
SSI bevorzugt VGC und IDC wegen ihrer attraktiven Bewertungen und starken operativen Cashflows, die laut dem Analysehaus nachhaltige Bardividenden ermöglichen. Diese Einschätzung unterscheidet sich von der Präferenz für KBC, PHR und GVR im Dezember 2025 sowie von der früheren Warnung, dass die Gewinne von IDC und VGC 2026 schwächer ausfallen könnten.
Für 2027 prognostiziert SSI einen Anstieg der Gewinne von Viglacera um 29 %, gestützt durch Song Cong II und Tran Yen sowie Phu Ha, Thuan Thanh und Yen Phong IIC. Das ist eine an Projektaktivitäten geknüpfte Prognose und kein bereits erzieltes Ergebnis.
Bei Kautschukunternehmen ist die Ertragslage von anderen Faktoren abhängig. Der Gewinn im ersten Halbjahr stieg bei GVR um 72,8 % und bei Phuoc Hoa Rubber, kurz PHR, um 232,5 %. SSI erwartet, dass Entschädigungszahlungen für die Umwandlung von Plantagenflächen GVR, PHR und DPR weiterhin stützen. Für PHR und DPR nennt SSI Bardividendenrenditen von 8 % bis 11 %.
Einnahmen aus Entschädigungen sind von wiederkehrenden Mieteinnahmen aus Industrieflächen zu unterscheiden. Sie hängen von der Umwandlung von Flächen und dem Zeitpunkt der Zahlungen ab, während Dividendenrenditen von Aktienkursen und Ausschüttungen abhängen. Beides sollte nicht als garantierte jährliche Rendite betrachtet werden.
SSI prognostiziert für 2027 einen gemeinsamen Nettogewinn von 22,3 Billionen VND bei den von ihm erfassten Industriepark- und Kautschukunternehmen, die an der Umwandlung von Flächen beteiligt sind. Das wären 12,4 % mehr. Diese breitere Prognose ist nicht direkt mit dem Gewinn der Industrieparkentwickler von 4 Billionen VND im ersten Halbjahr 2026 vergleichbar. Offen bleibt, wie schnell aus Vereinbarungen Flächenübergaben werden, ob das neue Angebot die Mieten stabil hält und in welchem Umfang steigende Entwicklungskosten die Gewinne aus der sich erholenden Nachfrage schmälern.
Die wichtigsten Punkte
- Vietnam registrierte in den ersten neun Monaten 2026 ausländische Direktinvestitionen von 50,36 Milliarden US-Dollar, 76,4 % mehr als im Vorjahr; die Auszahlungen stiegen um 12,1 % auf 21,07 Milliarden US-Dollar.
- Die von SSI erfassten Industrieparkentwickler verzeichneten im ersten Halbjahr einen Rückgang des Nettogewinns um 40 % auf rund 4 Billionen VND.
- Die Flächenabsorption erholte sich im zweiten Quartal in beiden Regionen und erreichte 217 Hektar im Norden sowie 67 Hektar im Süden.
- Für neue Parks werden Margen von 30 % bis 35 % geschätzt, gegenüber mehr als 50 % bei etablierten Parks.
- Von Ende 2026 bis 2027 sollen voraussichtlich rund 1.347 Hektar neue Flächen auf den Markt kommen; SSI rechnet 2027 mit weitgehend stabilen Mieten.
- IDICO und Viglacera steigerten ihre Gewinne im ersten Halbjahr. Entschädigungen für die Umwandlung von Kautschukplantagen bieten GVR, PHR und DPR eine separate Gewinnquelle.
- SSI prognostiziert für 2027 bei den erfassten Industriepark- und Kautschukunternehmen, die an Flächenumwandlungen beteiligt sind, einen gemeinsamen Gewinn von 22,3 Billionen VND, 12,4 % mehr als im Vorjahr.