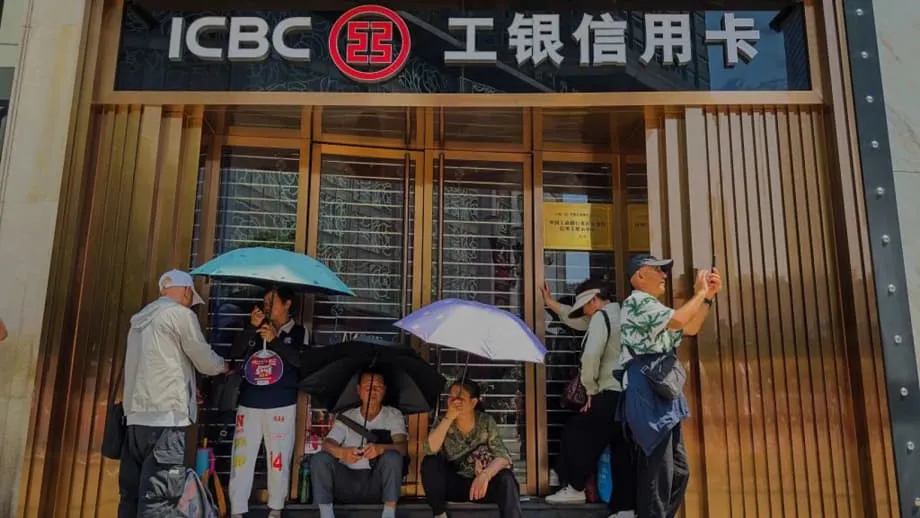
Peking setzt auf finanzielle Schlagkraft
China bereitet eine Kapitalspritze von 360 Milliarden Yuan (53,6 Milliarden Dollar) für acht staatliche Banken und Versicherungsunternehmen vor. Die politischen Entscheidungsträger wollen damit das Finanzsystem schützen und die schwächelnde Wirtschaft wiederbeleben.
Inhalt
- Peking setzt auf finanzielle Schlagkraft
- Welche Institutionen erhalten das Geld?
- Warum stockt Peking die Kapitalausstattung der Banken jetzt auf?
- Wie wird die Rekapitalisierung ablaufen?
- Was braucht die Wirtschaft von den Banken?
- Das Wachstum liegt unter Pekings Zielmarke
- Kann ein stärkeres Finanzsystem die Nachfrage beleben?
- Ein umfassenderer Prüfstein für Chinas Wirtschaftsmodell
- Das Wichtigste auf einen Blick
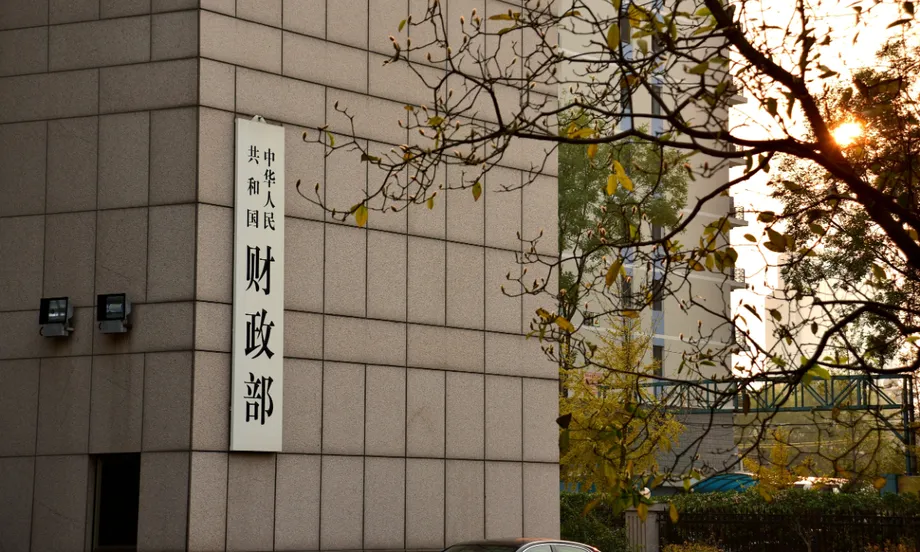
Das vom Finanzministerium geleitete Programm soll drei Kreditgebern und fünf Versicherern frisches Kapital bereitstellen. Damit sollen sie Verluste besser auffangen, die Kreditvergabe aufrechterhalten und Unternehmen unterstützen können, während die Kreditnachfrage schwach ist und das Wirtschaftswachstum an Dynamik verliert.
Der Schritt erfolgt in einer Zeit, in der China mit mehreren Belastungen zugleich konfrontiert ist. Der private Konsum bleibt verhalten, der Immobilienmarkt steckt in einer anhaltenden Krise, die Erwerbsbevölkerung schrumpft, und die Handels- und Technologiekonflikte mit den USA und anderen westlichen Ländern halten an. Die höheren, mit dem Iran-Krieg verbundenen Ölpreise sind eine weitere Belastung für eine Wirtschaft, die nach wie vor stark von der Industrie und Energieimporten abhängt.
Chinas Führung betrachtet Finanzstabilität seit Langem als Frage der nationalen Sicherheit. Das neue Paket zeigt, dass Peking bereit ist, staatliche Mittel einzusetzen, um Institutionen zu stärken, die als unverzichtbar für die wirtschaftliche Kontrolle gelten.
Welche Institutionen erhalten das Geld?
Der Plan umfasst einige der größten und einflussreichsten Finanzkonzerne Chinas. Zu den begünstigten Banken gehören die Industrial and Commercial Bank of China, die Agricultural Bank of China und die Export Import Bank of China.
Zu den Versicherungsempfängern zählen China Life Insurance, die China Taiping Insurance Group, die People's Insurance Company of China, die China Export and Credit Insurance Corporation und die China Reinsurance Group. Zusammen spielen diese Organisationen eine wichtige Rolle dabei, Ersparnisse zu lenken, den Handel zu finanzieren und wirtschaftspolitische Prioritäten der Regierung zu unterstützen.
China Life, der größte Lebensversicherer des Landes, erhält 35 Milliarden Yuan. China Taiping soll 7 Milliarden Yuan bekommen. Die People's Insurance Company of China plant, durch eine Privatplatzierung inländischer A-Aktien beim Finanzministerium bis zu 15 Milliarden Yuan aufzunehmen.
Unter den Banken plant die Agricultural Bank of China, bis zu 160 Milliarden Yuan aufzunehmen, während die Industrial and Commercial Bank of China bis zu 100 Milliarden Yuan aufnehmen will. Die Erlöse sollen ihr hartes Kernkapital (CET1) stärken. Diese hochwertigste Form des Bankkapitals dient dazu, Verluste aufzufangen und die weitere Kreditvergabe zu stützen.
Warum stockt Peking die Kapitalausstattung der Banken jetzt auf?
Chinas Banken sind weiterhin groß und eng mit dem Staat verflochten, stehen jedoch wegen der schwachen Kreditnachfrage und sinkender Profitabilität unter Druck. Unternehmen und private Haushalte halten sich mit Krediten zurück. Das spiegelt die Unsicherheit mit Blick auf Immobilienpreise, Beschäftigung und künftige Umsätze wider. Wenn weniger Kunden Kredite aufnehmen wollen, fällt es den Banken schwerer, Erträge zu erzielen und die Wirtschaft durch klassische Kreditvergabe zu stützen.
Die Versicherer haben mit anderen Problemen zu kämpfen. Anhaltend niedrige Zinsen haben die Kapitalerträge geschmälert, während die schwächere Finanzlage die Profitabilität und Solvenzquoten kleinerer und mittelgroßer Unternehmen beeinträchtigt hat. Solvenzquoten geben an, ob ein Versicherer über ausreichend Kapital verfügt, um Ansprüche und andere Verpflichtungen zu erfüllen. Eine stärkere Kapitalausstattung großer staatlicher Versicherer könnte den Aufsichtsbehörden mehr Spielraum geben, schwächere Unternehmen zu steuern und eine Ausbreitung von Problemen zu verhindern.
Der Beitrag des Finanzministeriums soll staatlichen Institutionen zudem helfen, externe Schocks abzufedern. Eine solidere Kapitalbasis kann es den Banken ermöglichen, in einem Abschwung weiter Kredite zu vergeben, statt die Kreditvergabe zum Schutz der eigenen Bilanzen rasch einzuschränken.
Xinhua, die staatliche chinesische Nachrichtenagentur, erklärte, die Kapitalspritze werde die operative Leistungsfähigkeit der Institutionen, ihre Widerstandsfähigkeit gegenüber Risiken und ihre Fähigkeit stärken, die Realwirtschaft zu bedienen. In der offiziellen chinesischen Wirtschaftspolitik bezeichnet „Realwirtschaft“ in der Regel Unternehmen, Fabriken, private Haushalte und Infrastrukturprojekte außerhalb des Finanzhandels.
Der Schritt wird dazu beitragen, ihre solide operative Leistungsfähigkeit, ihre Widerstandsfähigkeit gegenüber Risiken und ihre Fähigkeit, die Realwirtschaft zu bedienen, weiter zu stärken.
Wie wird die Rekapitalisierung ablaufen?
Das Paket verbindet direkte staatliche Finanzierung mit Privatplatzierungen von Aktien. Bei einer Privatplatzierung werden neue Aktien ausgewählten Anlegern angeboten, statt breit am öffentlichen Markt. Hier sollen das Finanzministerium und staatlich verbundene Investoren, darunter die China National Tobacco Corporation und ihre Tochtergesellschaften, einen Großteil des neuen Kapitals bereitstellen.
Drei staatliche Kreditgeber erhalten zusammen 290 Milliarden Yuan. Die Export Import Bank of China, eine der wichtigsten politischen Banken des Landes, bekommt 30 Milliarden Yuan vom Finanzministerium. Politische Banken finanzieren Bereiche wie Handel, Infrastruktur und strategische Industrien, die Geschäftsbanken möglicherweise als zu riskant oder zu langfristig betrachten.
Die Mittel sollen voraussichtlich dem Kernkapital zugeschlagen werden und nicht in ein kurzfristiges Ausgabenprogramm fließen. Dieser Unterschied ist wichtig. Eine Kapitalspritze bringt nicht automatisch einen gleich hohen Betrag in die Taschen der Verbraucher und garantiert auch nicht, dass Unternehmen neue Kredite aufnehmen. Sie verschafft Finanzinstituten mehr Spielraum für Kreditvergabe und Investitionen, während sie die regulatorischen Kapitalanforderungen einhalten.
China hat ähnliche Rekapitalisierungsinstrumente bereits früher eingesetzt. Der aktuelle Plan wurde erstmals bei der jährlichen Parlamentstagung im März vorgestellt. Damit wird ein Verfahren fortgeführt, das bereits im Vorjahr zur Stärkung mehrerer großer Staatsbanken eingesetzt worden war.
Was braucht die Wirtschaft von den Banken?
Peking fordert die staatlichen Kreditgeber auf, die Wirtschaft zu stützen, während die private Nachfrage verhalten bleibt. Zu den bevorzugten Zielbereichen zählen das verarbeitende Gewerbe, Technologie, Handel, Infrastruktur und weitere Sektoren, die den nationalen Entwicklungsprioritäten entsprechen. Frisches Kapital kann den Banken helfen, Kredite zu vergeben, ohne ihre Kapitalquoten zu schwächen. Den Mangel an Kreditnachfrage kann es jedoch nicht allein beheben.
Auch die Versicherer sollen mehr langfristige Mittel in den Aktienmarkt und andere Wirtschaftsbereiche lenken. Ihre umfangreichen Beitragseinnahmen können eine relativ stabile Investitionskapitalquelle darstellen. Die Behörden haben große Versicherer aufgefordert, die Aktienmärkte mit langfristig orientiertem Kapital zu stützen. Das könnte den Einfluss des kurzfristigen Handels verringern.
China Life erklärte, die Kapitalspritze werde die Fähigkeit des Unternehmens stärken, Risiken standzuhalten und die Wirtschaft zu unterstützen. China Taiping zufolge sollen die Mittel die Solvenz und verwandte Finanzkennzahlen verbessern.
Die Kapitalspritze ist ein wichtiger Schritt des Landes, um die Fähigkeit des Finanzsektors zu stärken, die Realwirtschaft zu bedienen und die hochwertige Entwicklung der Finanz- und Versicherungsbranche zu fördern.
Dieses politische Ziel spiegelt Pekings Bemühungen wider, Finanzmittel in produktive Aktivitäten statt in eine weitere Runde spekulativer Immobilieninvestitionen zu lenken. Der Ansatz könnte ausgewählte Unternehmen unterstützen, zugleich aber auch dafür sorgen, dass Kapital weiterhin in staatlich bevorzugte Branchen fließt, selbst wenn die Marktnachfrage begrenzt ist.
Das Wachstum liegt unter Pekings Zielmarke
Im Juli veröffentlichte offizielle Zahlen zeigten, dass Chinas Bruttoinlandsprodukt im zweiten Quartal um 4,3 Prozent gewachsen ist, nach 5 Prozent in den ersten drei Monaten des Jahres. Das Ergebnis lag unter dem jährlichen Wachstumsziel der Regierung von 4,5 bis 5 Prozent, das im März festgelegt worden war.
Es war das niedrigste jährliche Wachstumsziel Chinas seit 1991. Einige Analysten werteten die niedrigere Spanne als Zeichen dafür, dass die politischen Entscheidungsträger mehr Spielraum lassen wollten, um die bestehende Schwäche anzuerkennen, statt eine Rückkehr zu den rasanten Wachstumsraten früherer Jahrzehnte zu versprechen.
Die Exporte sind weiterhin eine Stärke, reichen jedoch nicht aus, um die schwache Inlandsnachfrage auszugleichen. Der Abschwung am Immobilienmarkt hat die Bautätigkeit und das Vertrauen der privaten Haushalte geschwächt. Zugleich begrenzen eine alternde Bevölkerung und eine schrumpfende Erwerbsbevölkerung das Arbeitskräfteangebot und belasten die öffentlichen Finanzen zusätzlich.
Handelsbeschränkungen und Technologiekontrollen sorgen bei Exporteuren und Herstellern für zusätzliche Unsicherheit. Mit geopolitischen Spannungen verbundene Energiekosten sind eine weitere Belastung. Vor diesem Hintergrund ist die Stärkung der Banken und Versicherer sowohl eine defensive Maßnahme als auch ein Versuch, das Wachstum zu stützen.
Kann ein stärkeres Finanzsystem die Nachfrage beleben?
Eine Rekapitalisierung kann eine Kreditklemme verhindern, das Vertrauen schützen und dafür sorgen, dass große Kreditgeber eine Stressphase überstehen. Sie kann zudem staatliche Programme unterstützen, die auf Banken angewiesen sind, um Infrastruktur, Industrieinvestitionen und Handel zu finanzieren.
Die Grenzen sind ebenso wichtig. Wenn private Haushalte wegen ihrer Arbeitsplätze und ihrer Wohnsituation besorgt bleiben, nehmen sie möglicherweise nicht mehr Kredite auf, nur weil die Banken über zusätzliches Kapital verfügen. Auch Unternehmen könnten neue Kredite meiden, wenn sie keine ausreichende Nachfrage nach ihren Produkten erkennen. In diesem Fall führt eine größere Kreditvergabekapazität nicht zwangsläufig zu mehr Kreditvergabe.
Außerdem besteht das Risiko, dass staatliche Unterstützung die Anerkennung notleidender Kredite verzögert. Banken, die weiterhin schwache Immobilienentwickler oder unrentable Unternehmen finanzieren, können kurzfristig für Stabilität sorgen und zugleich künftige Verluste aufbauen. Die Aufsichtsbehörden müssen daher Mittel an tragfähige Kreditnehmer lenken und zugleich die Unterstützung für Unternehmen begrenzen, die sich nicht erholen können.
Die Finanzmärkte reagierten verhalten auf die Ankündigung. Das Paket wurde als wichtige Unterstützungsmaßnahme präsentiert, löste jedoch keinen breiten Kursanstieg chinesischer Aktien aus. Die Reaktion deutet darauf hin, dass Anleger Belege dafür sehen wollen, dass das neue Kapital zu höheren Erträgen, einer gesünderen Kreditvergabe und größerem Verbrauchervertrauen führt.
Ein umfassenderer Prüfstein für Chinas Wirtschaftsmodell
Der Plan verdeutlicht die Vorteile und Kosten von Chinas staatlich gelenktem Finanzsystem. Da die Regierung große Banken, Versicherer und institutionelle Anleger kontrolliert, kann sie Kapital rasch mobilisieren und mehrere Institutionen gleichzeitig koordinieren. Diese Struktur kann das Risiko einer plötzlichen Finanzpanik verringern.
Die staatliche Kontrolle bedeutet auch, dass Finanzinstitutionen neben kommerziellen Erträgen öffentliche politische Ziele verfolgen sollen. Sie können Kredite an strategische Branchen vergeben, Aktienmärkte stützen oder schwächeren Teilen des Finanzsystems helfen. Diese Aufgaben können zur Stabilisierung der Wirtschaft beitragen, zugleich aber künftige Gewinne belasten und die tatsächliche finanzielle Gesundheit der Kreditnehmer schwerer messbar machen.
Für Peking ist das Paket Teil einer umfassenderen Anstrengung, die Wirtschaft von einer immobiliengetriebenen Expansion hin zu Industrie, Technologie, Dienstleistungen und Binnennachfrage zu verlagern. Solide Bilanzen können Banken und Versicherern Zeit verschaffen, diesen Wandel zu unterstützen.
Die Kapitalspritze kann den demografischen Wandel nicht umkehren, den Immobilienmarkt nicht allein wiederbeleben und die Handelsspannungen nicht beseitigen. Sie kann Chinas Finanzinstitutionen jedoch einen größeren Puffer verschaffen, während die politischen Entscheidungsträger versuchen, diese Belastungen zu bewältigen, ohne dass sich die Schwäche eines Sektors auf die Gesamtwirtschaft ausbreitet.
Das Wichtigste auf einen Blick
- China spritzt staatlichen Banken und Versicherern 360 Milliarden Yuan, rund 53,6 Milliarden Dollar, an Kapital zu.
- Drei Kreditgeber erhalten zusammen 290 Milliarden Yuan zur Stärkung ihres Kernkapitals.
- China Life Insurance erhält 35 Milliarden Yuan, China Taiping 7 Milliarden Yuan.
- Der Plan soll die Kreditvergabe, Investitionen am Aktienmarkt und die Finanzstabilität stützen.
- Chinas Wirtschaft wuchs im zweiten Quartal um 4,3 Prozent und blieb damit unter dem Jahresziel von 4,5 bis 5 Prozent.
- Eine schwache Binnennachfrage, Probleme am Immobilienmarkt, der demografische Wandel und Handelsspannungen belasten das Wachstum weiterhin.