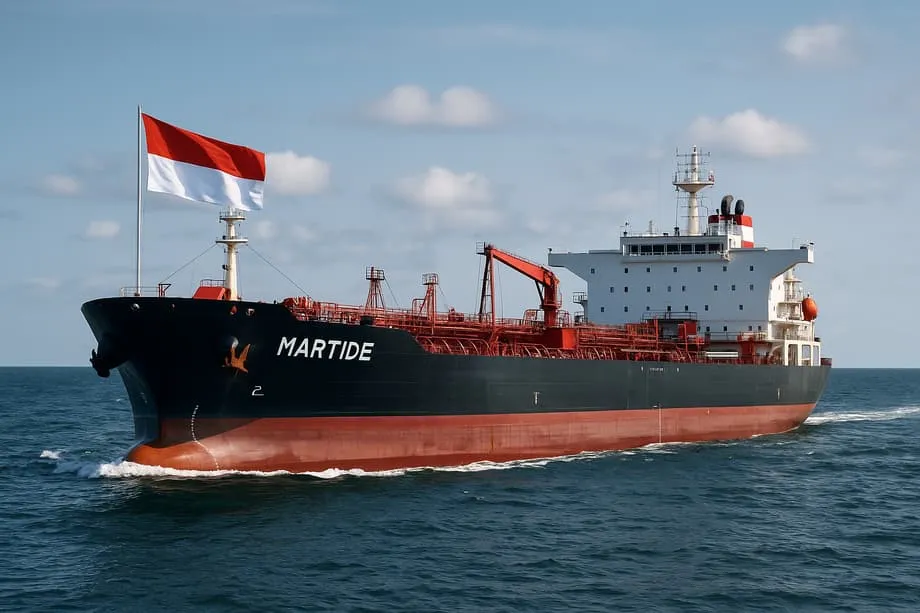
Die Verwundbarkeit unter der Oberfläche
Indonesien steht vor einer ernsten energiepolitischen Realität, die den meisten Verbrauchern beim Tanken kaum bewusst ist. Obwohl der Archipelstaat früher Öl exportierte und heute zu den regionalen Schwergewichten im Energiesektor zählt, ist er inzwischen bei fast zwei Dritteln seines Kraftstoffbedarfs auf ausländische Lieferanten angewiesen. Der Verbraucherschützer Tulus Abadi warnte am Sonntag eindringlich: Rund 60 Prozent der indonesischen Kraftstoffversorgung kämen über internationale Schifffahrtsrouten ins Land. Damit seien die Inlandspreise geopolitischen Turbulenzen ausgesetzt, die Tausende Kilometer entfernt ihren Ursprung hätten.
Inhalt
- Die Verwundbarkeit unter der Oberfläche
- Das Singapur-Paradox
- Begrenzte Lagerkapazitäten und strategische Verwundbarkeit
- Preisanpassungen und Folgen für Verbraucher
- Der geopolitische Zündfunke
- Diversifizierung und strategische Reserven
- Regionale Energiekrise
- Der Ausstieg durch Elektrifizierung
- Die wichtigsten Punkte
Die Zahlen zeigen ein Paradox. Daten des Ministeriums für Energie und Bodenschätze zufolge lag der nationale Kraftstoffverbrauch bis Mitte April 2026 im Durchschnitt bei 1,6 Millionen Barrel pro Tag. Allein die Benzinimporte deckten 2025 jedoch 60,18 Prozent des gesamten Inlandsbedarfs. Diese Abhängigkeit schafft eine strukturelle Verwundbarkeit, die jüngste globale Ereignisse schmerzhaft deutlich gemacht haben. Als Anfang des Jahres im Nahen Osten die Lage eskalierte, wirkten sich die Schockwellen unmittelbar auf die indonesischen Kraftstoffmärkte aus und führten zu Preisanpassungen, die Millionen Autofahrer betrafen.
Tulus betonte, Kraftstoff sei ein knappes Gut, dessen Preis sehr empfindlich auf globale Entwicklungen reagiere. „Die Öffentlichkeit muss verstehen, dass es sich um ein Importgut handelt und man deshalb sorgsam damit umgehen sollte“, sagte er. Seine Warnung wiegt besonders schwer, da Indonesien mit Einschränkungen in der Lieferkette zu kämpfen hat, die über die reinen Importzahlen hinausgehen. Die nationalen Kraftstoffreserven reichen nur für 23 Tage. Bei einer anhaltenden internationalen Krise wäre dieser Puffer rasch aufgebraucht.
Das Singapur-Paradox
Besonders bemerkenswert an Indonesiens Kraftstoffimporten ist der wichtigste Lieferant. Singapur, ein Inselstadtstaat ohne nennenswerte eigene Rohölvorkommen, liefert derzeit 63 Prozent der gesamten indonesischen Benzinimporte. Diese Beziehung zeigt, wie komplex der moderne Mineralölhandel ist: Raffineriekapazitäten und logistische Infrastruktur sind wichtiger als der Besitz von Rohstoffen.
Energieminister Bahlil Lahadalia hat diese Konstellation öffentlich infrage gestellt und die Preise aus Singapur angesichts der Nähe beider Länder als „beschämend“ bezeichnet. Obwohl die beiden Länder Nachbarn sind, sind Kraftstoffe aus Singapur teurer als Lieferungen aus dem Nahen Osten. Das wirft Fragen zur Wirtschaftlichkeit der aktuellen Lieferkette auf. Die übrigen Importe stammen vor allem aus Malaysia (33,14 Prozent), kleinere Mengen kommen aus China (1,32 Prozent) und Oman (1,05 Prozent).
Beim Diesel zeigt sich ein anderes Bild. 2025 deckten Importe lediglich 12,17 Prozent des nationalen Dieselbedarfs. Das deutet darauf hin, dass Indonesien in diesem Bereich besser selbstversorgt ist. Benzin dominiert jedoch den Verbrauchermarkt, insbesondere bei Privatfahrzeugen. Deshalb wirkt sich die Abhängigkeit von Singapur besonders stark auf die Haushaltsbudgets aus.
Das Konzentrationsrisiko betrifft nicht nur die Preise. Ein einzelner Lieferant, der fast zwei Drittel der wichtigen Kraftstoffimporte bereitstellt, schafft einen geopolitischen Engpass. Jüngste Korruptionsermittlungen gegen den staatlichen Energiekonzern Pertamina haben die Bemühungen um eine Diversifizierung dringlicher gemacht. Dabei kamen mutmaßliche Unregelmäßigkeiten bei Ölimporten zwischen 2018 und 2023 ans Licht, die dem Staat erhebliche Verluste beschert haben sollen. Die Erkenntnisse haben eine grundlegende Neubewertung der Abhängigkeit Indonesiens von in Singapur ansässigen Zwischenhändlern angestoßen.
Begrenzte Lagerkapazitäten und strategische Verwundbarkeit
Hinter den Importzahlen verbirgt sich eine grundlegendere Einschränkung. Die nationalen Kraftstoffreserven Indonesiens reichen derzeit für rund 23 Tage Verbrauch. Das liegt an begrenzter Lagerinfrastruktur, nicht an einem Versorgungsmangel. Minister Bahlil ging auf die öffentliche Sorge über diesen geringen Puffer ein und erklärte, der Ausbau der Reserven stoße auf praktische Hindernisse.
Manche sagen, wir sollten Kraftstoff für 60 Tage lagern. Aber wo sollen wir ihn lagern? Uns fehlt schlicht die nötige Lagerkapazität.
Die Erklärung des Ministers macht deutlich, dass über Jahrzehnte zu wenig in die strategische Erdölinfrastruktur investiert wurde. Die vorhandenen Lagerstätten Indonesiens können bei maximaler Auslastung etwa 25 Tage Versorgung aufnehmen. Die aktuellen Reserven von 23 Tagen liegen knapp über dem nationalen Mindeststandard von 20 bis 23 Tagen und lassen bei Lieferunterbrechungen kaum Spielraum für Fehler.
Angesichts der aktuellen geopolitischen Spannungen ist das besonders besorgniserregend. Die iranischen Streitkräfte sperrten Anfang des Jahres die Straße von Hormus und blockierten damit eine Schifffahrtsroute, über die rund 20 Prozent des weltweit auf dem Seeweg transportierten Rohöls befördert werden. Nach US-amerikanischen und israelischen Angriffen auf Teheran warnte die Islamische Revolutionsgarde Öltanker und unterbrach damit faktisch eine wichtige Lebensader des globalen Energiehandels.
Bahlil benannte die strategischen Folgen unmissverständlich. „Das ist eine geopolitische Frage. Wenn es zu einer Krise oder einem Konflikt kommt, reichen unsere Ölreserven und Lagerkapazitäten nur für etwa 21 Tage“, warnte er zuvor. Dieser knappe Puffer macht Indonesien anfällig für Versorgungsschocks, die schneller eintreten könnten, als Notfallmaßnahmen greifen. Die Regierung hat begonnen, ihre Importstrategie anzupassen und Rohöl- und Benzinkäufe aus dem Nahen Osten auf die USA und südostasiatische Lieferanten zu verlagern, um das Risiko zu streuen. Die begrenzte Infrastruktur bleibt jedoch das größte Hindernis für die Energiesicherheit.
Preisanpassungen und Folgen für Verbraucher
Wie anfällig importabhängige Energiemärkte sind, zeigte sich deutlich bei den jüngsten Preisentscheidungen. Der Staatskonzern Pertamina erhöhte die Preise für höherwertige Kraftstoffe um mehr als 50 Prozent. Tulus bezeichnete diesen Schritt angesichts der Mechanismen des internationalen Marktes als unvermeidlich. Premiumkraftstoffe orientieren sich an globalen Preisindizes und setzen indonesische Verbraucher so Schwankungen aus, die ihren Ursprung in Konfliktgebieten und weit von Jakarta entfernten Handelsplätzen haben.
Tulus verteidigte die Preisanpassungen, forderte aber faire Bedingungen in beide Richtungen. „Ich halte diesen Schritt für unvermeidlich. Entscheidend ist, dass die Regierung oder die Anbieter keine überhöhten Preise festsetzen und dass sich die Anpassungen an den globalen Rohölpreisen orientieren“, erklärte er. Seine Aussage räumte mit der mathematischen Realität auf: Steigen die internationalen Richtwerte, ziehen früher oder später auch die subventionierten oder regulierten Inlandspreise nach.
Der Aktivist fügte einen wichtigen Vorbehalt zur Preistransparenz hinzu. Wenn die globalen Ölpreise sinken, müssten die Behörden die Inlandspreise für Kraftstoff zügig senken, um das Vertrauen der Öffentlichkeit zu erhalten. Diese gegenseitige Rechenschaftspflicht ist entscheidend, während Indonesien finanzielle Tragfähigkeit und Verbraucherschutz miteinander in Einklang zu bringen versucht. Im Staatshaushalt für 2026 wurde ein Ölpreis von 70 US-Dollar pro Barrel zugrunde gelegt. Die aktuellen Spannungen im Nahen Osten haben die Preise deutlich darüber getrieben; während der schwersten Krisenphasen wurde Rohöl für mehr als 100 US-Dollar pro Barrel gehandelt. Anhaltend hohe Preise könnten die derzeitigen Prognosen für die Ölausgaben verdoppeln, die öffentlichen Finanzen zusätzlich belasten und das Haushaltsdefizit möglicherweise vergrößern.
Der geopolitische Zündfunke
Der Konflikt im Nahen Osten hat strukturelle Schwächen der asiatischen Energiemärkte offengelegt. Als Iran die Straße von Hormus faktisch sperrte, störte das Schifffahrtsrouten, über die rund 84 Prozent des Rohöls und 90 Prozent des Flüssigerdgases für asiatische Märkte transportiert werden. Für Indonesien bedeutete das eine unmittelbare Bedrohung der Versorgungssicherheit, da ein erheblicher Teil seiner Importe über Routen kommt, die anfällig für regionale Instabilität sind.
Die Internationale Energieagentur hat die starke Betroffenheit Südostasiens von solchen Störungen dokumentiert. Die Region importiert rund 60 Prozent ihres Öls aus dem Nahen Osten. Länder wie Japan und Südkorea beziehen jeweils 95 beziehungsweise 70 Prozent ihres Rohöls aus dieser Region. Indonesiens Abhängigkeitsquote ist zwar anders, doch wegen der Verflechtung globaler Raffinerie- und Handelsnetze wirken sich Störungen überall auf die Preise aus.
Eine Analyse der BBC hebt hervor, dass Raffinerien in ganz Südostasien für die Verarbeitung von „schwerem schwefelhaltigem“ oder „mittelschwerem schwefelhaltigem“ Rohöl ausgelegt sind, wie es für die Ölfelder im Nahen Osten typisch ist. Ein Wechsel zu alternativen Lieferanten wie den USA würde erhebliche Umbauten der Raffinerien und hohe Investitionen erfordern. Diese technische Bindung erklärt, warum Indonesien und seine Nachbarn trotz geopolitischer Risiken nicht rasch von Lieferungen aus dem Nahen Osten abrücken können.
Im Inland hat der Preisanstieg die Transportkosten, die Kosten für Vorprodukte in der Fertigung und die landwirtschaftlichen Betriebe bereits getroffen. In einigen Märkten schnellten die Preise für Kerosin um fast 60 Prozent in die Höhe. In Vietnam, einem Nachbarland, stiegen die Dieselpreise ähnlich stark, was Hamsterkäufe und Rationierungen auslöste. Die indonesische Regierung hat Sparmaßnahmen eingeführt, darunter Homeoffice-Vorgaben für Beamte. Zudem wird über eine Begrenzung der Kraftstoffkäufe für Fahrzeuge diskutiert, um den Verbrauch um 25 Prozent zu senken.
Diversifizierung und strategische Reserven
Jakarta hat die Pläne zum Umbau seiner Energieimportstruktur angesichts dieser Verwundbarkeit beschleunigt. Die Regierung kündigte an, innerhalb von sechs Monaten bis zu 60 Prozent der Kraftstoffimporte weg von Singapur und hin zu den USA und Ländern des Nahen Ostens zu verlagern. Der Schritt ist Teil eines umfassenderen Vorhabens, die Energieimporte aus den USA um rund 10 Milliarden US-Dollar zu erhöhen. Dazu zählen Rohöl, raffinierte Kraftstoffe und Flüssiggas.
Der Ausbau der Infrastruktur unterstützt diesen strategischen Kurswechsel. Indonesien erweitert Hafenanlagen, damit größere Tanker anlegen können. Das soll den Transport effizienter machen und die Abhängigkeit von kleineren Schiffen verringern, die üblicherweise für Importe aus Singapur eingesetzt werden. Gleichzeitig sollen Investitionen in heimische Raffineriekapazitäten die Verarbeitung eines breiteren Spektrums an Rohölsorten ermöglichen und die Abhängigkeit von importierten Raffinerieprodukten senken.
Zu den langfristigen Plänen für strategische Lager gehören eine geplante Anlage auf einer Insel nahe Singapur, die die Reservekapazität um 30 bis 40 Tage erhöhen könnte. Das Projekt würde Pertamina ermöglichen, bei günstigen Preisen größere Ölmengen einzukaufen und so die Abhängigkeit von volatilen Spotmärkten zu verringern. Durch größere Lagerbestände im Inland könnte sich Indonesien von unmittelbaren Preisschwankungen und Zwischenhändlergebühren unabhängiger machen, die die Kosten derzeit in die Höhe treiben.
Regionale Energiekrise
Die Probleme Indonesiens spiegeln ein umfassenderes Energiedilemma Südostasiens wider. Die Internationale Energieagentur warnt in ihrem Bericht „Southeast Asia Energy Outlook 2024“, dass die Region bis 2035 mehr als 25 Prozent des erwarteten globalen Wachstums der Energienachfrage ausmachen wird. Seit 2010 haben fossile Brennstoffe fast 80 Prozent dieses Nachfrageanstiegs gedeckt; Kohle und Öl machen jeweils mehr als ein Viertel des regionalen Verbrauchs aus.
Wissenschaftliche Forschungsergebnisse, die in „Nature“ veröffentlicht wurden, bestätigen, dass Indonesien 2004 vom Nettoölexporteur zum Nettoölimporteur wurde und 2009 seine OPEC-Mitgliedschaft aussetzte. Vietnam nahm eine ähnliche Entwicklung: Das Land wurde 2010 zum Nettoölimporteur und 2015 zum Nettoimporteur von Kohle. Diese Veränderungen spiegeln sinkende heimische Fördermengen bei gleichzeitig rasch wachsendem Verbrauch wider, der durch wirtschaftliche Expansion und steigenden Lebensstandard angetrieben wird.
Die finanziellen Folgen sind enorm. Bei gleichbleibendem politischen Kurs wird die jährliche Ölimportrechnung Südostasiens bis zur Mitte des Jahrhunderts 200 Milliarden US-Dollar übersteigen, gegenüber heute 130 Milliarden US-Dollar. Setzen sich die aktuellen Trends fort, dürften die energiebedingten Kohlendioxidemissionen der Region bis 2050 um ein Drittel steigen. Acht der zehn ASEAN-Mitgliedstaaten haben sich das Ziel gesetzt, netto null Emissionen zu erreichen. Die derzeitigen Maßnahmen reichen dafür jedoch nicht aus.
Der Ausstieg durch Elektrifizierung
Energieexperten sehen die aktuelle Krise zunehmend als Wendepunkt für einen strukturellen Wandel. Untersuchungen von Ember Energy legen nahe, dass der Ausbau von Elektrofahrzeugen, Solarenergie und Batteriespeichern die Importe fossiler Brennstoffe in den betroffenen Sektoren um rund 70 Prozent senken könnte. Die nötige Technologie existiert bereits und ist inzwischen preislich mit herkömmlichen fossilen Energiesystemen konkurrenzfähig.
In Indonesien erreichte der Anteil von Elektrofahrzeugen an den Neuwagenverkäufen 2025 bereits 15 Prozent und übertraf damit erstmals den Wert der USA (10 Prozent). Thailand und Vietnam haben noch höhere Marktanteile erreicht. Das zeigt, dass ein rascher Wandel mit der richtigen politischen Unterstützung möglich ist. Die Kosten für Solarstrom sind auf rund 40 US-Dollar pro Megawattstunde gesunken und damit deutlich niedriger als die mehr als 100 US-Dollar pro Megawattstunde, die die Stromerzeugung aus Gas bei den aktuellen LNG-Preisen kostet.
Akademische Modellierungen, die auf ScienceDirect veröffentlicht wurden, deuten darauf hin, dass Indonesiens Abkehr vom Öl wahrscheinlich einem S-Kurven-Verlauf folgen wird, der den Umstieg auf Biokraftstoffe und Elektrizität umfasst. Die Studie betont jedoch, dass eine erfolgreiche Dekarbonisierung auch eine gleichzeitige Dekarbonisierung des Stromsektors voraussetzt. Dafür müssen die variablen erneuerbaren Energien und möglicherweise auch die Kernenergie ausgebaut werden.
Die Regierung hat die Notwendigkeit erkannt. Mit Plänen zum Ausbau der Nickelverarbeitungskapazitäten – Indonesien verfügt über die weltweit größten Reserven – sollen die Voraussetzungen für eine heimische Batterieproduktion geschaffen werden. Diese Strategie der vertikalen Integration könnte den Archipelstaat von einem Kraftstoffimporteur zu einem Produktionszentrum für Elektrotechnik machen. So bliebe das Kapital in der heimischen Wirtschaft, statt für fossile Brennstoffe ins Ausland zu fließen.
Die wichtigsten Punkte
- Indonesien importiert 60 Prozent seiner Kraftstoffversorgung. Singapur liefert 63 Prozent der Benzinimporte, obwohl es keine eigenen Ölreserven hat.
- Die nationalen Kraftstoffreserven reichen wegen der begrenzten Lagerinfrastruktur nur für 23 Tage Verbrauch und liegen damit weit unter den üblichen Standards für strategische Erdölreserven.
- Pertamina erhöhte die Preise für Premiumkraftstoffe um mehr als 50 Prozent, um die von der Instabilität im Nahen Osten beeinflussten internationalen Marktpreise abzubilden.
- Die Sperrung der Straße von Hormus setzte die asiatischen Märkte erheblichen Versorgungsrisiken aus. Betroffen waren die für die Region wichtigen Transportrouten für 80 Prozent des Öls und 90 Prozent des Flüssigerdgases.
- Die Regierung plant, innerhalb von sechs Monaten 60 Prozent der Importe von Singapur auf Lieferanten aus den USA und dem Nahen Osten umzustellen, um die Abhängigkeit von Singapur zu verringern.
- Projekte zum Ausbau strategischer Lager sollen durch neue Anlagen auf Inseln die Reservekapazität um 30 bis 40 Tage erhöhen.
- 2025 erreichte der Anteil von Elektrofahrzeugen an den Neuwagenverkäufen 15 Prozent. Die Elektrifizierung des Verkehrs bietet einen Weg, die Abhängigkeit von Ölimporten zu verringern.