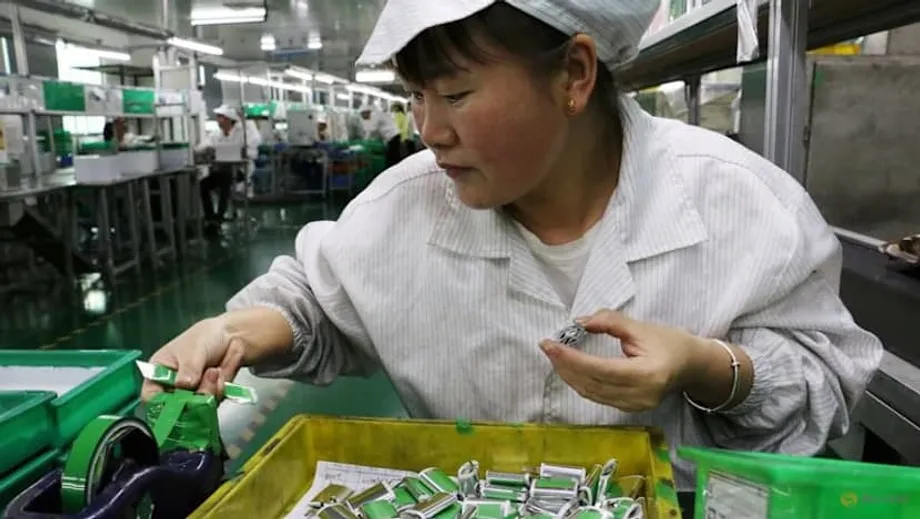
Der unsichtbare Würgegriff auf die Elektroauto-Revolution
Von den Straßen Berlins bis zu den Highways Kaliforniens verändert sich die Klangkulisse des Verkehrs grundlegend. Benzinmotoren werden weltweit durch Elektromotoren ersetzt, während Regierungen den Verkehr dekarbonisieren wollen. Doch unter diesem sichtbaren Wandel verbirgt sich eine weniger sichtbare, aber weitaus folgenreichere Machtkonzentration. Während die Welt darauf blickt, welche Länder über Lithiumvorkommen verfügen, wird der eigentliche Kampf um die Kontrolle der Zukunft des Elektroautos in Chemiefabriken geführt, in denen aus Rohmineralien batteriefähige Verbindungen werden.
Inhalt
- Der unsichtbare Würgegriff auf die Elektroauto-Revolution
- Warum die Raffinierung wichtiger ist als der Abbau
- Rohstoffreich, aber schwach bei der Verarbeitung
- Preisschwankungen und Produktionskürzungen
- Wenn Exportverbote den Fluss unterbrechen
- Chinas Einfluss reicht bis zum zweiten Leben
- Kann der Westen die Abhängigkeit überwinden?
- Alternativen und lange Zeithorizonte
- Das Wichtigste auf einen Blick
China kontrolliert derzeit 60 bis 70 Prozent der weltweiten Kapazität zur chemischen Lithiumraffinierung, so Benchmark Mineral Intelligence (BMI), eine in London ansässige Agentur für Preisberichterstattung mit Schwerpunkt auf Batterielieferketten. Diese Dominanz hält an, obwohl China bei den tatsächlichen Lithiumressourcen weltweit nur auf Platz neun liegt. Die Diskrepanz macht eine zentrale Schwachstelle der Energiewende deutlich: Minen zu besitzen bedeutet nicht, die Lieferkette zu kontrollieren.
Luc Braun, Research-Analyst bei BMI mit Schwerpunkt auf Lithium und dem weltweiten Hartgesteinsbergbau, merkt an, dass Chinas Kontrolle bei der Verarbeitung von Hartgestein besonders umfassend ist. „China dominiert also die Verarbeitungskapazitäten für Hartgestein vollständig“, sagte Braun gegenüber CNA. Diese Konzentration ist bedeutsam, weil bei der Raffinierung die Kosten festgelegt und die Versorgungssicherheit geschaffen werden. Damit ist sie der entscheidende Engpass auf dem Weg von Rohstoffen aus der Erde zum Elektroauto.
Warum die Raffinierung wichtiger ist als der Abbau
Der Unterschied zwischen dem Abbau von Lithium und seiner Aufbereitung für Batterien gehört zu den am häufigsten missverstandenen Aspekten der Energiewende. Das weltweite Lithiumangebot stammt vor allem aus zwei Quellen: Hartgesteinsspodumen, das hauptsächlich in Australien und Teilen Afrikas abgebaut wird, sowie lithiumreiche Sole, die aus unterirdischen Salzseen im südamerikanischen „Lithiumdreieck“ gewonnen wird.
Im Jahr 2025 entfielen laut BMI-Daten rund 31 Prozent der geförderten Lithiummenge auf Australien, gefolgt von Südamerika mit 27 Prozent, China mit 21 Prozent und Afrika mit 19 Prozent. Ein großer Teil dieses Rohmaterials wird jedoch zur Verarbeitung nach China gebracht. „Eine Mine liefert lithiumhaltiges Gestein oder Sole, aber die Batterielieferkette braucht Lithiumcarbonat und Lithiumhydroxid mit engen Spezifikationen“, erklärte Srinivas Popuri, Experte für die Batterie-Wertschöpfungskette, der Automobilhersteller und Investoren berät.
Um die Bedeutung dieses Zwischenschritts zu veranschaulichen, zieht Popuri einen Vergleich mit der Ölindustrie. „Beim Abbau erhält man Rohöl. Durch die Raffinierung entstehen Benzin und Diesel, die strenge Vorgaben erfüllen und sich im Motor verlässlich verhalten“, sagte er. „Bei Lithium ist es ähnlich. Man nimmt einen vergleichsweise uneinheitlichen Rohstoff und wandelt ihn in eine gereinigte Chemikalie mit streng kontrollierten Verunreinigungen und gleichbleibenden physikalischen Eigenschaften um.“ Schon kleine Abweichungen bei diesem Prozess wirken sich auf Leistung, Ausbeute und Lebensdauer der Batterien aus und bestimmen damit unmittelbar Kosten und Versorgungssicherheit für Autohersteller.
Die technische Komplexität dieser Umwandlung lässt sich kaum überschätzen. Die chemische Verarbeitung ist energieintensiv, technisch anspruchsvoll und außerhalb etablierter Industriecluster nur schwer auszuweiten. Chinesische Raffineriezentren profitieren von einem integrierten Ökosystem, in dem Ausrüstungslieferanten, Ingenieure, Chemieunternehmen und Batteriehersteller Seite an Seite arbeiten. So sinken die Kosten und verkürzen sich die Produktionszeiten – Vorteile, mit denen einzelne Anlagen anderswo nur schwer mithalten können.
Rohstoffreich, aber schwach bei der Verarbeitung
Die geografische Diskrepanz zwischen den Lithiumvorkommen und den Standorten, an denen es batteriefertig aufbereitet wird, schafft strukturelle Abhängigkeiten, die sich nur schwer auflösen lassen. Während bei der südamerikanischen Soleförderung häufig chemische Produkte entstehen, weist BMIs Braun darauf hin, dass „der überwiegende Teil der chemischen Produktion außerhalb Chinas aus südamerikanischen Soleanlagen stammt, bei denen Förderung und Verarbeitung in der Regel integriert sind“. Ihre Produktion ist somit an die jeweils eigenen Ausgangsstoffe gebunden und steht nicht für die Verarbeitung von Material Dritter zur Verfügung.
Auch die Produktion in Südamerika muss häufig zusätzlich verarbeitet werden. Etwa die Hälfte der dortigen chemischen Produktion erfüllt nicht die Anforderungen an Batteriequalität und muss weiter raffiniert werden, oft in China. Bei Lithium aus Hartgestein zeigt sich in größerem Maßstab ein ähnliches Muster. China ist bei den Hartgesteinsrohstoffen vor allem auf Australien und Afrika angewiesen und lässt konzentriertes Erz zu chinesischen Chemieanlagen transportieren, wo es zu Lithiumcarbonat oder Lithiumhydroxid verarbeitet wird.
Nach der Aufbereitung auf Batteriequalität fließt das Lithium in eine nachgelagerte Lieferkette, die ebenfalls stark auf China konzentriert ist. Laut BMI kontrolliert das Land rund 86 Prozent der weltweiten Produktion von Kathodenaktivmaterialien und 85 Prozent der Batterieproduktion. Durch diese vertikale Integration können Batterien rasch aus den Chemieanlagen in Fahrzeuge gelangen, oft innerhalb derselben Industriecluster. Das schafft Effizienzvorteile, die westliche Lieferketten derzeit nicht nachbilden können.
Der „Global Critical Minerals Outlook 2025“ der Internationalen Energieagentur bestätigt, dass diese Konzentration zu- statt abnimmt. Zwischen 2020 und 2024 stieg die geografische Konzentration der Raffinierung bei nahezu allen kritischen Mineralien. Bei Lithium kletterte der durchschnittliche Marktanteil der drei größten Raffinierländer von rund 82 Prozent im Jahr 2020 auf 86 Prozent im Jahr 2024. China trug maßgeblich zu diesem Anstieg bei.
Preisschwankungen und Produktionskürzungen
Während Turbulenzen am Markt wird der Raffinierungsengpass besonders deutlich. Zwischen 2021 und 2024 erlebten die Lithiumpreise einen außergewöhnlichen Boom-und-Bust-Zyklus, der die Fragilität globaler Lieferketten offenlegte. Laut Daten der IEA verachtfachten sich die Preise 2021 und 2022, als die Nachfrage nach Elektroautos anstieg, und brachen bis 2024 anschließend um mehr als 80 Prozent ein.
Die Volatilität führte branchenweit zu umfangreichen Produktionskürzungen. Chinas größter Batteriehersteller Contemporary Amperex Technology (CATL) fuhr wegen hoher Produktionskosten und niedriger Preise seine Lithiumaktivitäten in der Provinz Jiangxi zurück. Jiangxi Jiuling Lithium setzte den Betrieb in seinen Bergbaueinheiten aus, während australische Bergbauunternehmen wie Global Lithium Resources ihre Machbarkeitsstudien zurückfuhren. Arcadium Lithium kündigte an, seinen Spodumenbetrieb Mt Cattlin in Australien bis Mitte 2025 in den Wartungs- und Sicherungsbetrieb zu überführen.
YJ Lee, Direktor des in Singapur ansässigen Unternehmens Arcane Capital Advisors, bezeichnet den Zeitraum von 2023 bis 2025 als „einen ziemlich harten Lithiumwinter“. Zugleich merkt Lee an, dass der Abschwung im Gesamtbild der Energiewende kurz war. „Tatsächlich fehlte es an Kapital. Deshalb legten viele Lithiumunternehmen ihre Projekte auf Eis, wodurch sich diese um mehrere Jahre verzögerten“, erklärte er. Dieser Investitionsstopp hat Folgen für die künftige Versorgungssicherheit: Projekte, die heute aufgeschoben werden, führen morgen zu Angebotslücken.
Die Lithiumverarbeitung verursacht erhebliche Kosten für die Einhaltung von Umweltauflagen, was die Investitionsunsicherheit erhöht. Bei dem Prozess entstehen Abfälle und Rückstände, die sorgfältig behandelt werden müssen. Deshalb gewinnen Genehmigungsverfahren und Abfallbehandlung für Zeitpläne und Projektkosten zunehmend an Bedeutung. „Nur wenn die Versorgung mit Rohstoffen aus vorgelagerten Bergbaubetrieben stabil ist, kann sich die Industriekette normal entwickeln“, sagte ein führender chinesischer Lithiumproduzent, der anonym bleiben wollte. Die Kosten und der Reifegrad der Verfahren in den einzelnen Produktionsstufen beeinflussten sowohl die Preise als auch die Qualität der Versorgung, fügte er hinzu.
Wenn Exportverbote den Fluss unterbrechen
Die Konzentration der Raffinierungskapazitäten in China macht die Lieferketten anfällig für Schocks – insbesondere dann, wenn rohstoffreiche Länder mit Exportbeschränkungen versuchen, einen größeren Teil der Wertschöpfung im eigenen Land zu halten. Am 25. Februar 2025 setzte Simbabwe sämtliche Exporte von Lithiumkonzentrat mit sofortiger Wirkung aus, darunter auch bereits unterwegs befindliche Lieferungen. Das löste in chinesischen Industriekreisen heftige Reaktionen aus und ließ die Lithiumpreise über Nacht steigen.
Simbabwe, auf das rund 10 Prozent der weltweiten Lithiumförderung und etwa 15 Prozent des in China verarbeiteten Lithiums entfallen, hatte das Verbot ursprünglich für Januar 2027 geplant. Der Termin wurde vorgezogen, um die Verarbeitung im Inland zu erzwingen. „Statt sich auf die Wertschöpfung im eigenen Land vorzubereiten, stürzten sich einige Akteure in einen regelrechten Bergbaurausch und wollten vor Ablauf der Frist so viel Roh-Lithium wie möglich fördern und exportieren“, sagte Nick Mangwana vom Informationsministerium Simbabwes. Die dadurch entstandenen Vorräte bezeichnete er als „Plünderung“ der wirtschaftlichen Zukunft des Landes.
Das Verbot löste nach Angaben von Business Insider Africa einen „direkten Angebotsschock“ für China aus. Das Land ist stark auf importiertes Spodumenkonzentrat aus Hartgestein aus Afrika und Australien angewiesen, um seine enormen Raffinierungskapazitäten auszulasten. Chinesische Unternehmen wie Sichuan Yahua Industrial Group und Zhejiang Huayou Cobalt bauen zwar Lithium-Sulfat-Anlagen in Simbabwe, um lokale Verarbeitungsvorgaben zu erfüllen. Diese Anlagen sind jedoch Zwischenschritte und bedeuten keine vollständige Unabhängigkeit vom chinesischen Ökosystem.
Calisto Radithipa, Gründer des in Botswana ansässigen Unternehmens Kemcore, wies darauf hin, dass Lithium-Sulfat mehr wert ist als Rohkonzentrat und den Förderländern höhere Lizenzgebühren einbringt. Kritiker wie Farai Maguwu vom Centre for Natural Resources Governance warnen jedoch, dass solche Strategien die „Illusion lokaler Industrialisierung“ schaffen und zugleich die Abhängigkeit von chinesischen Unternehmen vertiefen könnten, deren Prioritäten womöglich nicht mit der langfristigen Entwicklung vor Ort übereinstimmen.
Chinas Einfluss reicht bis zum zweiten Leben
Chinas Dominanz beschränkt sich nicht auf die Primärproduktion von Lithium. Mit zunehmender Reife des Elektroautomarktes wird das Batterierecycling für die Versorgungssicherheit immer wichtiger. Laut Benchmark Mineral Intelligence dürfte China 2025 3,6 Millionen Tonnen Altbatterien verarbeiten. Das entspräche 78 Prozent der weltweiten Kapazität für die Vorbehandlung und 89 Prozent der Kapazität zur Raffinierung von Schwarzmasse.
Schwarzmasse, das zerkleinerte Material aus ausgedienten Batterien, muss aufwendig raffiniert werden, um wertvolles Lithium, Nickel und Kobalt für die Wiederverwendung in neuen Kathoden zurückzugewinnen. Chinas Raffinierungskapazität für dieses Material dürfte 2025 bei 2,5 Millionen Tonnen liegen, nach 895.000 Tonnen im Jahr 2022. In Nordamerika beträgt die Kapazität zur Raffinierung von Schwarzmasse dagegen nur 21.000 Tonnen, in Europa sind es 28.000 Tonnen.
Diese Dominanz beim Recycling sorgt dafür, dass Materialien auch dann wieder in von China kontrollierte Lieferketten gelangen, wenn Batterien das Ende ihrer Lebensdauer erreicht haben. Fastmarkets berichtet, dass die chinesische Recyclingbranche mit Überkapazitäten zu kämpfen hat und manche Raffinerieanlagen nur zu 20 bis 30 Prozent ausgelastet sind. Neue nationale Standards für Schwarzmasse, die im Juli 2025 in Kraft treten, dürften die Lieferkette jedoch stärken, da sie Importe legalisieren und einheitliche Produktionsstandards schaffen.
Die Konzentration führt weltweit zu langfristigen wirtschaftlichen Herausforderungen für Recyclingunternehmen. Da sich die Batteriechemie zunehmend in Richtung Lithium-Eisenphosphat (LFP) und weg von Nickel-Kobalt-Mangan-Formulierungen (NCM) entwickelt, sinkt der Materialwert der recycelbaren Stoffe. „Wenn Nickel und Kobalt fehlen, rechnet sich das Recycling von LFP-Batterien nicht mehr“, sagte Luke Sweeney, leitender Analyst für Batterierecycling bei Fastmarkets. Dieser wirtschaftliche Druck trifft Unternehmen außerhalb Chinas besonders stark, da sie ohnehin kaum mit den Größenvorteilen chinesischer Wettbewerber mithalten können.
Kann der Westen die Abhängigkeit überwinden?
Angesichts der strategischen Risiken konzentrierter Lieferketten haben die USA und Europa umfassende Anstrengungen unternommen, die Lithiumraffinierung im eigenen Land aufzubauen. Tesla nahm im Januar 2025 seine Lithiumraffinerie nahe Corpus Christi im Bundesstaat Texas in Betrieb. Sie soll Lithium in Batteriequalität für die eigene Elektroautoproduktion herstellen. Der niederländische Zulieferer AMG liefert weiterhin Spodumen aus Brasilien zur Verarbeitung nach China, bevor es in Deutschland weiterverarbeitet wird. Das zeigt, wie begrenzt die Möglichkeiten außerhalb Chinas nach wie vor sind.
Analysten warnen jedoch, dass angekündigte Kapazitäten nicht mit Versorgungssicherheit gleichzusetzen sind. „Die erst kürzlich in Betrieb genommenen Projekte befinden sich noch in der Hochlaufphase und produzieren deutlich weniger als ihre Nennkapazität“, sagte Brauns Kollege bei BMI. Srinivas Popuri betont, dass eine echte Diversifizierung mehr als neue Anlagen erfordert. „Benötigt werden Anlagen, die zuverlässig mit hoher Ausbeute laufen und gleichbleibendes Material in Batteriequalität produzieren, das von großen Kathoden- und Zellherstellern qualifiziert ist und durch langfristige Abnahmeverträge finanziert wird“, erklärte er.
Die strukturellen Herausforderungen gehen über die technischen Kapazitäten hinaus. Lee von Arcane Capital Advisors zufolge werden westliche Bemühungen um den Aufbau paralleler Lieferketten zu „strukturell höheren Kosten“ führen und „deutlich länger dauern, als die USA und die EU-Länder glauben“. Laut IEA liegen die Kapitalkosten von Projekten in diversifizierten Regionen typischerweise 50 Prozent über denen etablierter Produzenten. Preisschwankungen und wirtschaftliche Unsicherheit schrecken private Investoren zudem ab.
Jüngste politische Kursänderungen erschweren diese Bemühungen zusätzlich. Durch die Streichung wichtiger Bestandteile des US-amerikanischen Inflation Reduction Act, der Fördermittel und Anreize für Batterien und Elektroautos bereitstellte, hat sich die Investitionsstimmung eingetrübt. Chinesische Unternehmen profitieren unterdessen von vergünstigten Krediten: Laut einer Studie von AidData zahlen die zehn größten börsennotierten chinesischen Bergbauunternehmen durchschnittlich effektive Zinssätze von 3,7 Prozent, verglichen mit 7,1 Prozent bei ihren ausländischen Wettbewerbern. Dieser Finanzierungsvorteil ermöglicht es chinesischen Unternehmen, Schwankungen und geringere Margen auszuhalten und strategisch auf eine möglichst große Marktdurchdringung statt auf kurzfristige Gewinne zu setzen.
Alternativen und lange Zeithorizonte
In den kommenden fünf bis zehn Jahren dürfte Lithium aus Batterien für Elektroautos kaum verdrängt werden, doch es entstehen alternative Technologien. Natrium-Ionen-Batterien gelten als aussichtsreichste Alternative, da ihre Herstellungsprozesse denen von Lithium-Ionen-Batterien ähneln. Ihre geringere Energiedichte eignet sie jedoch nur für bestimmte Anwendungen. China produziert derzeit 95 Prozent des hochreinen Mangansulfats und 75 Prozent der gereinigten Phosphorsäure, beides wichtige Ausgangsstoffe für Natrium-Ionen- und LFP-Batterien. Das deutet darauf hin, dass auch ein Technologiewechsel weiterhin über chinesische Lieferketten laufen würde.
In den USA ist die heimische Produktion bislang auf einen einzigen Betrieb im kommerziellen Maßstab in Nevada beschränkt. Die Smackover-Formation in Texas gilt jedoch als potenziell bedeutendes Solevorkommen. ExxonMobil und Chevron haben sich dort Grundstücke gesichert; die Produktion könnte 2027 beginnen. Umweltbedenken wegen des Wasserverbrauchs und des Umgangs mit giftigen Chemikalien sowie Verzögerungen bei Genehmigungen sprechen jedoch dafür, dass die heimische Versorgung noch jahrelang eine untergeordnete Rolle spielen wird.
David Zhang von der International Intelligent Vehicle Engineering Association in Hongkong geht davon aus, dass China seinen Vorsprung aufgrund seiner derzeitigen Vorteile noch fünf bis zehn Jahre halten kann. „Doch der Engpass wird sich verlagern“, warnt er. Die Beschränkungen könnten sich zwischen verschiedenen chemischen Verfahren verschieben oder andere Zwischenprodukte betreffen, statt dass Lithium vollständig aus der Lieferkette verschwindet.
Die IEA erwartet, dass der durchschnittliche Anteil der drei größten Anbieter raffinierter Materialien selbst 2035 nur geringfügig auf 82 Prozent sinken wird – und damit faktisch wieder dem Konzentrationsniveau von 2020 entspricht. Mit spürbaren Auswirkungen einer Diversifizierung der Materialversorgung ist realistisch erst gegen Ende der 2020er- und in den 2030er-Jahren zu rechnen. Auf absehbare Zeit bleibt die globale Umstellung auf Elektroautos damit von Chinas Raffinierungskapazitäten abhängig.
Das Wichtigste auf einen Blick
- China kontrolliert 60 bis 70 Prozent der weltweiten Kapazität zur chemischen Lithiumraffinierung, obwohl das Land bei den weltweiten Lithiumressourcen nur auf Platz neun liegt. Damit entsteht ein kritischer Engpass in der Lieferkette für Elektroautos.
- Die Raffinierung ist technisch komplex und energieintensiv. Sie erfordert ausgefeilte Industrieökosysteme, die China über Jahrzehnte aufgebaut hat und die westliche Wettbewerber kaum kurzfristig nachbilden können.
- Roh-Lithium aus Australien (31 Prozent der Förderung), Südamerika (27 Prozent) und Afrika (19 Prozent) wird größtenteils zur Verarbeitung zu Lithiumcarbonat und Lithiumhydroxid in Batteriequalität nach China gebracht.
- Die Lithiumpreise brachen zwischen 2022 und 2024 um mehr als 80 Prozent ein. Das führte weltweit zu Produktionskürzungen und Verzögerungen bei neuen Projekten. Eine Erholung wird erst für 2028 erwartet.
- Simbabwes Exportverbot für Roh-Lithium vom Februar 2025 verdeutlicht die Risiken des Rohstoffnationalismus und die Anfälligkeit chinesischer Raffinerien, die auf afrikanisches Hartgestein angewiesen sind.
- China dominiert das Batterierecycling mit 89 Prozent der weltweiten Kapazität zur Raffinierung von Schwarzmasse. So gelangen Altmaterialien wieder in von China kontrollierte Lieferketten.
- Westliche Diversifizierungsbemühungen, darunter Teslas Raffinerie in Texas, sind mit strukturellen Kostennachteilen (50 Prozent höhere Kapitalkosten) und technischen Herausforderungen beim Produktionshochlauf konfrontiert. Spürbare Ergebnisse sind erst gegen Ende der 2020er- oder in den 2030er-Jahren zu erwarten.
- Die USA importieren 97 Prozent ihres Lithiums, vor allem aus Argentinien und Chile. Für die Verarbeitung zu Materialien in Batteriequalität sind sie jedoch weiterhin auf China angewiesen, wodurch mehrere Abhängigkeiten entstehen.