Offizieller Optimismus trotzt der Nervosität an den Märkten
Indonesiens Finanzminister rechnet damit, dass die größte Volkswirtschaft Südostasiens im ersten Quartal 2026 um bis zu 6 Prozent wachsen könnte. Dieses ambitionierte Ziel steht in starkem Kontrast zu den Turbulenzen an den Finanzmärkten des Landes. Die Prognose kommt trotz eines jüngsten Kurseinbruchs an der Börse, der rund 80 Milliarden US-Dollar an Börsenwert vernichtete, einer Herabstufung des Ausblicks durch Moody's Ratings und der zunehmenden internationalen Kritik an der Transparenz des indonesischen Marktes. Die Aussage ist ein selbstbewusstes Bekenntnis der Wirtschaftsführung in einer Zeit, in der globale Investoren die Tragfähigkeit des finanzpolitischen Kurses unter Präsident Prabowo Subianto infrage stellen.
Inhalt
- Offizieller Optimismus trotzt der Nervosität an den Märkten
- Der Kurseinbruch an der Börse im Umfang von 80 Milliarden US-Dollar
- Ratingagenturen schlagen wegen der Finanzlage Alarm
- Saisonale Effekte stützen die Konsumaussichten
- Strukturelle Herausforderungen und Investitionsklima
- Sektorale Wachstumstreiber und Schwung im Baugewerbe
- Geldpolitik und Außenwirtschaft
- Die wichtigsten Punkte
Die optimistische Prognose spiegelt die Zuversicht der Regierung wider, dass der Binnenkonsum und gezielte staatliche Ausgaben das Wachstum beschleunigen werden, während internationale Investoren zunehmend um die Tragfähigkeit der Staatsfinanzen und mangelnde regulatorische Transparenz besorgt sind. Die Wirtschaft wuchs im vierten Quartal 2025 um 5,39 Prozent, nach 5,11 Prozent im Gesamtjahr. Regierungsvertreter gehen davon aus, dass sich die Dynamik im neuen Jahr fortsetzt, gestützt durch saisonale Effekte und gezielte Konjunkturmaßnahmen zur Förderung des Konsums privater Haushalte und des Infrastrukturausbaus.
Vize-Finanzminister Juda Agung bekräftigte diese Einschätzung bei einer Unterrichtung im Februar 2026 in Jakarta. Das Wachstum im ersten Quartal werde die im Schlussquartal des Vorjahres verzeichneten 5,39 Prozent übertreffen, sagte er. Als wichtigste Treiber nannte er das wachsende Verbrauchervertrauen und die bessere Lage am Arbeitsmarkt. Allein im letzten Quartal 2025 sei die Zahl der Erwerbstätigen um 1,37 Millionen gestiegen. „Das Wachstum von 5,39 Prozent im vierten Quartal 2025 liegt noch unter dem Potenzial. Das bedeutet, dass es weiter steigen kann“, sagte Agung bei der Veranstaltung.
Agung betonte, dass sich das Wirtschaftswachstum in spürbaren Verbesserungen für die Bevölkerung niederschlagen müsse. Damit unterstrich er den engen Zusammenhang zwischen den Wachstumszahlen, dem Verbrauchervertrauen und den allgemeinen wirtschaftlichen und sozialen Verhältnissen. Indonesien liege beim Wachstumstempo derzeit an vierter Stelle unter den Volkswirtschaften der Region, hinter Vietnam, Malaysia und Singapur, aber vor Saudi-Arabien und China. Bei anhaltender Beschleunigung könne das Land in der Rangfolge weiter aufsteigen.
Der Kurseinbruch an der Börse im Umfang von 80 Milliarden US-Dollar
Die optimistischen offiziellen Prognosen stehen in starkem Kontrast zur Vertrauenskrise, die Ende Januar 2026 die indonesischen Kapitalmärkte erschütterte. Am 28. und 29. Januar brach der Jakarta Composite Index innerhalb von zwei Tagen um mehr als 11,5 Prozent ein. Dabei gingen rund 80 Milliarden US-Dollar an Börsenwert verloren. In der Folge traten hochrangige Aufsichtsvertreter zurück, darunter der Präsidentendirektor der indonesischen Börse und der Leiter der indonesischen Finanzdienstleistungsaufsicht. Der Einbruch war eine der schwersten Phasen der Marktinstabilität in der jüngeren Finanzgeschichte des Landes.
Auslöser des Kurssturzes war eine kritische Mitteilung von MSCI, dem internationalen Anbieter von Finanzdienstleistungen und Aktienindizes. Das Unternehmen stellte den indonesischen Aktienmarkt auf den Prüfstand und erwog eine Herabstufung vom Status „Emerging Market“ zu „Frontier Market“. MSCI verwies insbesondere auf den geringen Streubesitz: Viele große Unternehmen werden von vermögenden Familien kontrolliert, die lediglich 10 Prozent oder weniger ihrer Aktien öffentlich anbieten. Das führe zu geringer Liquidität, Manipulationsrisiken und erheblichen Transparenzlücken, die internationalen Anlagestandards widersprächen.
MSCI setzte Indonesien eine Frist bis Mai 2026, um umfassende Reformen umzusetzen. Dazu zählen eine Anhebung des Mindestanteils im Streubesitz auf 15 Prozent und die Offenlegung der letztlich wirtschaftlich Berechtigten, um die Nutzung von Briefkastenfirmen in Steueroasen zu verhindern. Eine Herabstufung würde viele internationale Fonds, die gesetzlich auf Anlagen in Schwellenländern beschränkt sind, zum sofortigen Verkauf ihrer indonesischen Bestände zwingen. Laut Schätzungen von Goldman Sachs könnte dies Kapitalabflüsse von bis zu 7,8 Milliarden US-Dollar auslösen; in den schlimmsten Szenarien wären es mehr als 13 Milliarden US-Dollar.
Die strukturellen Ursachen der Krise liegen in etablierten Praktiken der indonesischen Wirtschaftselite. Sie nutzt Börsengänge vor allem zur Vermögenserhaltung und Steueroptimierung, statt damit breitenwirksam Kapital zu mobilisieren. Wenn Gründerfamilien 90 Prozent der Aktien unter ihrer Kontrolle halten, profitieren sie bei Aktienverkäufen von einem effektiven Steuersatz von nur 0,1 Prozent, während private Transaktionen mit 25 Prozent auf Kapitalgewinne besteuert werden. Das schafft starke Anreize, den Streubesitz klein zu halten, obwohl dies die Marktstabilität gefährdet.
Ratingagenturen schlagen wegen der Finanzlage Alarm
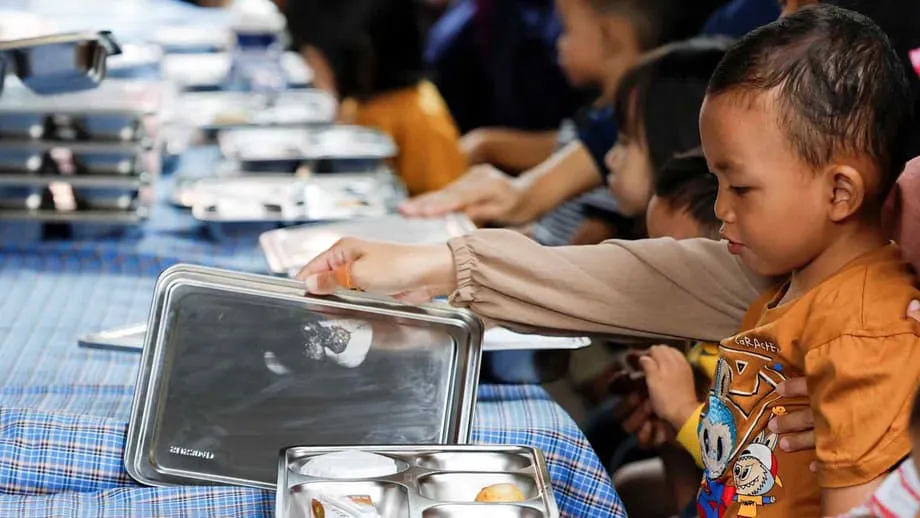
Zusätzlich zum Druck auf die Märkte stufte Moody's Ratings Anfang Februar 2026 den Ausblick für Indonesiens Staatsanleihen von stabil auf negativ herab. Die Agentur warnte, die aggressive Ausweitung der Staatsausgaben berge wachsende Risiken für die Kreditwürdigkeit und die Tragfähigkeit der Schulden. Besonders hob sie die Vorzeigeprogramme von Präsident Prabowo hervor, darunter eine Initiative für kostenlose Schulmahlzeiten im Umfang von 20 Milliarden US-Dollar und höhere Ausgaben für die Entwicklung ländlicher Regionen über die sogenannten Rot-Weiß-Genossenschaften. Dadurch sei das Haushaltsdefizit auf 2,92 Prozent des Bruttoinlandsprodukts gestiegen, den höchsten Stand seit mehr als zwei Jahrzehnten, wenn man die Pandemiezeit ausnimmt.
Eine stärkere Ausrichtung der öffentlichen Ausgaben auf die Ankurbelung des Wachstums birgt finanzpolitische Risiken, insbesondere angesichts der schwachen Einnahmebasis Indonesiens.
Die Mitteilung von Moody's spiegelt die wachsende Sorge wider, dass die Haushaltsdisziplin, die seit der asiatischen Finanzkrise Ende der 1990er-Jahre das Vertrauen der Investoren in Indonesien gestützt hat, für die derzeitige Regierung keine hohe Priorität mehr besitzt. Präsident Prabowo, ein ehemaliger General, der die Wahl 2024 mit dem Versprechen großzügiger Staatsausgaben gewann, hat zugesagt, das Wachstum des Bruttoinlandsprodukts während seiner fünfjährigen Amtszeit auf 8 Prozent zu steigern. Das wäre ein deutlicher Anstieg gegenüber dem in den vergangenen Jahren gehaltenen Durchschnitt von rund 5 Prozent.
Trotz dieser Warnungen halten Regierungsvertreter daran fest, dass die Wachstumsagenda nicht zurückgenommen werden soll. Mit internen Beratungen vertraute Quellen beschreiben die derzeitige Strategie als Punkt ohne Wiederkehr. Ein Regierungsvertreter sagte, die Vorzeigeprogramme seien inzwischen feste staatliche Verpflichtungen. „Wir sind an einem Punkt ohne Wiederkehr, denn diese Programme sind zu Regierungsprogrammen geworden“, sagte die Quelle anonym, da sie nicht befugt war, mit den Medien zu sprechen. Ein Regierungssprecher betonte anschließend, das Defizit liege weiterhin unter der gesetzlich festgelegten Grenze von 3 Prozent und die Ausgaben würden zu Jahresbeginn konzentriert, um das Wachstum frühzeitig möglichst stark anzukurbeln.
Saisonale Effekte stützen die Konsumaussichten
Ein wichtiger Faktor für die Prognose des ersten Quartals 2026 ist der Zeitpunkt des islamischen Fastenmonats Ramadan und des anschließenden Festes Eid al-Fitr, die vollständig in die ersten drei Monate des Jahres fallen. 2025 lagen diese Feiertage überwiegend im zweiten Quartal. Dadurch entsteht ein günstiger Basiseffekt: Der Konsum dürfte sich 2026 stärker auf die ersten Monate des Jahres konzentrieren als im Vorjahr.
Das Statistische Zentralamt (BPS) sieht in dieser Kalenderkonstellation eine wichtige Chance, die Binnennachfrage anzukurbeln. Der private Konsum, der rund 52,9 Prozent der Wirtschaftsleistung Indonesiens ausmacht, wuchs im vierten Quartal 2025 um 5,11 Prozent. Regierungsvertreter erwarten für das erste Quartal 2026 eine ähnliche oder stärkere Entwicklung, da die Verbraucher vor den Feiertagen mehr für Lebensmittel, Verkehr, Kommunikation und Einzelhandelswaren ausgeben. Nach Angaben des Amts stieg das Pro-Kopf-BIP 2025 auf rund 5.083 US-Dollar. Das deute trotz der Belastungen von außen auf anhaltende Einkommenszuwächse hin.
Agung betonte den Zusammenhang zwischen den Wachstumszahlen und dem Wohlergehen der Bevölkerung und verwies darauf, dass steigende Verbrauchervertrauensindizes mit dem Wirtschaftswachstum einhergingen. Die Herausforderung bestehe jedoch darin, sicherzustellen, dass sich das ausgewiesene Wachstum in spürbaren Verbesserungen bei Beschäftigung und Armutsbekämpfung niederschlage. Auch BPS-Leiterin Amalia Adininggar verwies auf strukturelle Veränderungen im Ausgabeverhalten: Immer mehr Transaktionen fänden online statt, und jüngere Bevölkerungsgruppen prägten den Konsum zunehmend. Unternehmen müssten sich daher auf den Wandel im Einzelhandel einstellen. Der günstige Zeitpunkt biete nach Einschätzung der Regierung die Chance, die Binnennachfrage früher im Jahr zu stärken und damit den Wachstumskurs Indonesiens 2026 zu stützen, trotz anhaltender globaler Risiken und Unsicherheiten im Handel.
Strukturelle Herausforderungen und Investitionsklima
Hinter den Wachstumsprognosen stehen erhebliche strukturelle Belastungen, die die Pläne der Regierung erschweren könnten. Die ausländischen Direktinvestitionen gingen im dritten Quartal 2025 im Jahresvergleich um 8,9 Prozent zurück. Damit war es das zweite Quartal in Folge mit einem Rückgang und der stärkste Einbruch seit dem ersten Quartal 2020. Unternehmen verschoben angesichts regulatorischer Unsicherheit und schwächerer globaler Nachfrageaussichten ihre Projekte. China, Hongkong und Singapur blieben die größten Herkunftsländer, doch die gesamten Zuflüsse erreichten nicht das Niveau früherer Zeiträume.
Die inländischen Investitionen glichen den Rückgang teilweise aus. Im dritten Quartal 2025 beliefen sie sich auf 491,4 Billionen Rupiah und legten im Jahresvergleich um 13,9 Prozent zu. Ein Großteil der zusätzlichen Ausgaben entfiel jedoch auf Bereiche mit begrenzten Produktivitätseffekten auf andere Sektoren oder wurde eher durch politische Anreize als durch Marktgrundlagen getrieben. Der Bergbausektor schrumpfte im dritten Quartal um knapp 2 Prozent. Gründe waren die geringere globale Kohlenachfrage und die niedrigere Kupferproduktion, die das Gesamtwachstum trotz der Stärke anderer Bereiche belasteten.
Kritiker warnen, dass der Fokus der Regierung auf ein Wachstum von 8 Prozent letztlich dazu führen könnte, kurzfristige Maßnahmen zu fördern, die das dauerhafte Vertrauen untergraben. Ökonomen zufolge hängt eine nachhaltige Wachstumsbeschleunigung weniger von ambitionierten Zielen ab als von kontinuierlichen Investitionen, Produktivitätssteigerungen und glaubwürdigen Institutionen. „Wachstum folgt auf nachhaltige Investitionen, Produktivitätssteigerungen und institutionelle Glaubwürdigkeit, nicht allein auf Zielvorgaben“, erklärten Analysten des Indonesia Project der Australian National University. Angesichts der bestehenden Beschränkungen hielten sie manche der derzeitigen Ziele für realitätsfern.
Da der finanzielle Spielraum begrenzt ist und die Geldpolitik an Wirkung verliert, bleiben Indonesien nur wenige glaubwürdige Möglichkeiten, das Wachstum mit herkömmlichen Konjunkturmaßnahmen anzukurbeln. Eine umfassende Deregulierung und Strukturreformen werden entscheidend sein, um die niedrige Produktivität und schwache Wettbewerbsfähigkeit anzugehen. Dazu gehören vereinfachte Importverfahren, eine bessere Logistik, der Abbau von Handelshemmnissen jenseits von Zöllen und eine einheitliche Umsetzung der Vorschriften in allen Regionen.
Sektorale Wachstumstreiber und Schwung im Baugewerbe
Trotz der allgemeinen Unsicherheit dürften bestimmte Sektoren erheblich zum Wachstum im ersten Quartal beitragen. Für die Bauwirtschaft wird 2026 ein Wachstum von 6,4 Prozent erwartet. Treiber sind staatlich gelenkte Vorhaben im sozialen Wohnungsbau, digitale Infrastruktur wie der Campus des Rechenzentrums Nongsa Digital Park in Batam sowie Kraftwerksprojekte mit insgesamt 69,5 Gigawatt geplanter zusätzlicher Kapazität bis 2034. Grundlage dafür ist der nationale Wirtschaftsplan für die Stromversorgung.
Die Weiterverarbeitung natürlicher Ressourcen, insbesondere von Nickel und Kupfer für Batterien von Elektrofahrzeugen, zieht trotz schwankender Rohstoffpreise weiterhin Investitionen an. Das verarbeitende Gewerbe zeigte Ende 2025 Widerstandskraft: Die Produktion stieg im dritten Quartal um 5,54 Prozent, gestützt durch eine starke Entwicklung in der Stahl- und Maschinenindustrie sowie im Fahrzeugbau. Der Einkaufsmanagerindex stieg bis Oktober 2025 auf 51,2 Punkte und signalisierte damit eine anhaltende Ausweitung der Fabrikproduktion.
Auch die digitale Wirtschaft wächst robust. Indonesien verfügt weiterhin über eines der dynamischsten Technologie-Start-up-Ökosysteme Südostasiens. Der Onlinehandel wächst jährlich um mehr als 10 Prozent. Gleichzeitig senken Verbesserungen bei Logistik- und Verkehrsnetzen allmählich die Kosten im ganzen Inselstaat. Im Bereich erneuerbare Energien nehmen die Investitionen in Solar- und Geothermieprojekte zu, unterstützt sowohl durch die nationale Politik als auch durch Anforderungen internationaler Geldgeber.
Geldpolitik und Außenwirtschaft
Die Bank Indonesia hat weitere geldpolitische Lockerungen zur Stützung des Wachstums signalisiert. Ende 2025 senkte sie die Zinsen mehrfach und brachte den Leitzins auf 4,75 Prozent, den niedrigsten Stand seit Oktober 2022. Die Inflation liegt mit rund 2,65 Prozent weiterhin innerhalb des Zielkorridors der Zentralbank. Damit besteht Spielraum für zusätzliche Impulse, falls nötig, ohne dass unmittelbar eine Überhitzung droht.
Die Zentralbank ist jedoch durch schwankende Kapitalströme und die Stabilität der Währung eingeschränkt. Die indonesische Rupiah stand 2025 das ganze Jahr über unter erheblichem Abwertungsdruck und gab frühere Gewinne wieder ab. Analysten warnen, weitere Zinssenkungen könnten Kapitalabflüsse verstärken, wenn sie nicht sorgfältig auf die globalen Finanzbedingungen abgestimmt würden. Das Leistungsbilanzdefizit dürfte sich ausweiten, da die globale Nachfrage nachlässt und sich die Handelsbedingungen für Rohstoffexporteure verschlechtern.
Unsicherheiten im Welthandel erschweren die Lage zusätzlich. Die indonesischen Exporte entwickelten sich Ende 2025 zwar robust und legten im dritten Quartal um 9,91 Prozent zu. Doch anhaltende Handelskonflikte und eine schwächere Nachfrage auf wichtigen Märkten könnten Gegenwind bringen. Die Abhängigkeit von Rohstoffexporten macht das Land anfällig für Preisschwankungen, die sowohl die Staatseinnahmen als auch die Investitionsentscheidungen der Unternehmen beeinträchtigen könnten, insbesondere in der Kohle- und Palmölbranche.
Die wichtigsten Punkte
- Indonesiens Finanzminister erwartet für das erste Quartal 2026 ein BIP-Wachstum von bis zu 6 Prozent – trotz jüngster Marktturbulenzen und der Herabstufung des Ausblicks durch Moody's.
- Der Jakarta Composite Index verlor Ende Januar 2026 innerhalb von zwei Tagen rund 80 Milliarden US-Dollar an Börsenwert. Auslöser war die Warnung von MSCI vor einer möglichen Herabstufung zum „Frontier Market“ wegen mangelnder Transparenz und eines geringen Streubesitzes.
- Vize-Finanzminister Juda Agung erwartet ein stärkeres Wachstum als die im vierten Quartal 2025 verzeichneten 5,39 Prozent. Als Grund nennt er den zusätzlichen Konsum während des Ramadan und des Eid al-Fitr, die vollständig ins erste Quartal fallen.
- Die Regierung von Präsident Prabowo Subianto hält an umfangreichen Ausgabenprogrammen fest, darunter eine Initiative für kostenlose Mahlzeiten im Umfang von 20 Milliarden US-Dollar. Das Haushaltsdefizit ist dadurch trotz der Sorgen von Investoren auf 2,92 Prozent des BIP gestiegen.
- Die ausländischen Direktinvestitionen gingen im dritten Quartal 2025 um 8,9 Prozent zurück. Für den Beginn des Jahres 2026 sollen Baugewerbe, verarbeitendes Gewerbe und Weiterverarbeitung das Wachstum antreiben.
- Die Bank Indonesia senkte die Zinsen zur Wachstumsstützung auf 4,75 Prozent. Die Inflation liegt mit rund 2,65 Prozent weiterhin innerhalb des Zielkorridors.
- MSCI hat Indonesien eine Frist bis Mai 2026 gesetzt, um Reformen zur Verbesserung der Markttransparenz umzusetzen. Andernfalls droht eine Neueinstufung, die Kapitalabflüsse in Milliardenhöhe auslösen könnte.