Der menschliche Preis der Marktmanipulation
Bambang, ein 39-jähriger Angestellter einer digitalen Werbeagentur in Jakarta, stieg mit der Hoffnung in den indonesischen Aktienmarkt ein, seiner Familie eine bessere Zukunft zu ermöglichen. Beeinflusst von Diskussionen in sozialen Medien und dem Versprechen schneller Gewinne investierte er während einer scheinbar unaufhaltsamen Rally in die Bank MNC, einen Kreditgeber mit Sitz in Jakarta. Die Gerüchte klangen verlockend: ByteDance, der chinesische Technologiekonzern hinter TikTok, bereite angeblich vor, die Bank im Rahmen einer umfangreichen Kapitalerhöhung mit Bezugsrecht zu unterstützen. Fünf Jahre später trägt der zweifache Vater noch immer die Narben dieser Entscheidung. Er kaufte die Aktien zum künstlich aufgeblähten Höchststand der Rally und musste dann entsetzt mit ansehen, wie der Kurs innerhalb weniger Tage einbrach und mehr als die Hälfte seines Anlagewerts vernichtete.
Inhalt
- Der menschliche Preis der Marktmanipulation
- Von Gerüchten zum Ruin: So funktionieren Pump-and-Dump-Manipulationen
- Der Wendepunkt: MSCI-Krise und regulatorisches Versagen
- Jahrzehnte der Vernachlässigung: ein Muster der Manipulation
- Der globale Kontext: Wie andere Märkte gegensteuern
- Reformen in Sicht: Die Integrität des Marktes wiederherstellen
- Die wichtigsten Punkte
Bambang ist mit seinem Leid nicht allein. In ganz Indonesien sind Millionen Privatanleger Opfer dessen geworden, was Einheimische „goreng saham“ nennen, wörtlich „Aktienbraten“: ein umgangssprachlicher Begriff für Pump-and-Dump-Manipulationen, die den Börsenhandel seit Jahrzehnten heimsuchen. Rivki Maulana, ein 37-jähriger Bankangestellter, verlor mindestens 100 Millionen Rupiah (rund 7.500 US-Dollar), nachdem er Unternehmen vertraut hatte, die ohne grundlegende Analyse rasche, hohe Gewinne versprachen.
Muhammad Avisena, ein hauptberuflicher Händler aus Pekalongan in Zentraljava, erlitt ähnliche Verluste. Er stellte fest, dass nicht nur kleine Unternehmen mit geringer Marktkapitalisierung ins Visier der Manipulatoren geraten. Manche Machenschaften betreffen Aktien großer Unternehmen, darunter sogar Titel aus dem LQ-45-Index, dem Leitindex der Börse für die liquidesten Aktien mit der höchsten Marktkapitalisierung.
Das Ausmaß der Schäden ist erschütternd. Nach Angaben der Finanzaufsichtsbehörde haben die Verluste der Öffentlichkeit durch verschiedene Finanzbetrugsfälle 7 Billionen Rupiah (rund 460 Millionen US-Dollar) erreicht. In Indonesien sind mehr als neun Millionen private Aktienanleger registriert. Dass normale Bürger diesen Praktiken schutzlos ausgeliefert sind, ist zu einer nationalen Krise geworden, die weit über die Schicksale Einzelner hinausgeht.
Von Gerüchten zum Ruin: So funktionieren Pump-and-Dump-Manipulationen
„Goreng saham“ folgt einem vorhersehbaren Muster, das sowohl die Marktpsychologie als auch regulatorische Lücken ausnutzt. Im Fall der Bank MNC wurde die ByteDance-Geschichte systematisch in Börsenforen und sozialen Medien gestreut. Aggressive Käufe koordinierter Gruppen erweckten den Anschein legitimer Nachfrage, trieben die Kurse nach oben und lockten arglose Privatanleger an. Als Bambang und andere zu überhöhten Preisen einstiegen, verkauften die ursprünglichen Manipulatoren ihre Anteile mit beträchtlichem Gewinn. Die Kapitalerhöhung mit Bezugsrecht fand zwar statt, ByteDance beteiligte sich jedoch nie daran. Der anschließende Kurseinbruch erfolgte schnell und schonungslos.
Akademische Untersuchungen zur indonesischen Börse haben die technische Struktur dieser Machenschaften dokumentiert. Manipulatoren verfolgen typischerweise über vier aufeinanderfolgende Handelstage eine „Kaufen, kaufen, verkaufen, verkaufen“-Strategie. An den ersten beiden Tagen kaufen sie große Mengen zum jeweils höchsten Geldkurs, um künstliche Liquidität zu schaffen und Aufmerksamkeit zu erregen. Sobald andere Anleger in den Markt einsteigen und die Kurse steigen, verkaufen die Manipulatoren am dritten und vierten Tag ihre gesamten Positionen, häufig zum niedrigsten Briefkurs. So erzielen sie kumulierte abnormale Renditen und lassen spätere Käufer mit wertlosen Aktien zurück.
Entgegen der verbreiteten Annahme, dass nur Aktien kleiner Unternehmen anfällig für Manipulationen sind, zeigen empirische Studien zur Börse einen beunruhigenden Trend. Eine Untersuchung von 149 Ende 2015 gelisteten Unternehmen ergab, dass Aktien großer Unternehmen tatsächlich häufiger manipuliert wurden (Wahrscheinlichkeit: 0,48) als Aktien kleiner Unternehmen (0,25). Das stellt die gängige Auffassung infrage, solche Machenschaften beträfen nur Pennystocks. In Indonesien sind selbst Unternehmen mit vergleichsweise hoher Marktkapitalisierung klein genug, um für koordinierte Handelsaktivitäten finanzstarker Akteure anfällig zu sein.
Das Kapitalmarktgesetz von 1995 räumt der Finanzaufsichtsbehörde die unabhängige Befugnis ein, Börsenstraftaten ohne Einschaltung der Polizei zu untersuchen. Marktteilnehmer berichten jedoch vielfach, die Behörde scheine verdächtige Aktivitäten häufig zu ignorieren. Obwohl sie über Rückforderungsinstrumente verfügt, mit denen Manipulatoren zur Rückzahlung illegaler Gewinne in Entschädigungsfonds für Opfer gezwungen werden könnten, kommt es nur selten zu Durchsetzungsmaßnahmen.
Der Wendepunkt: MSCI-Krise und regulatorisches Versagen
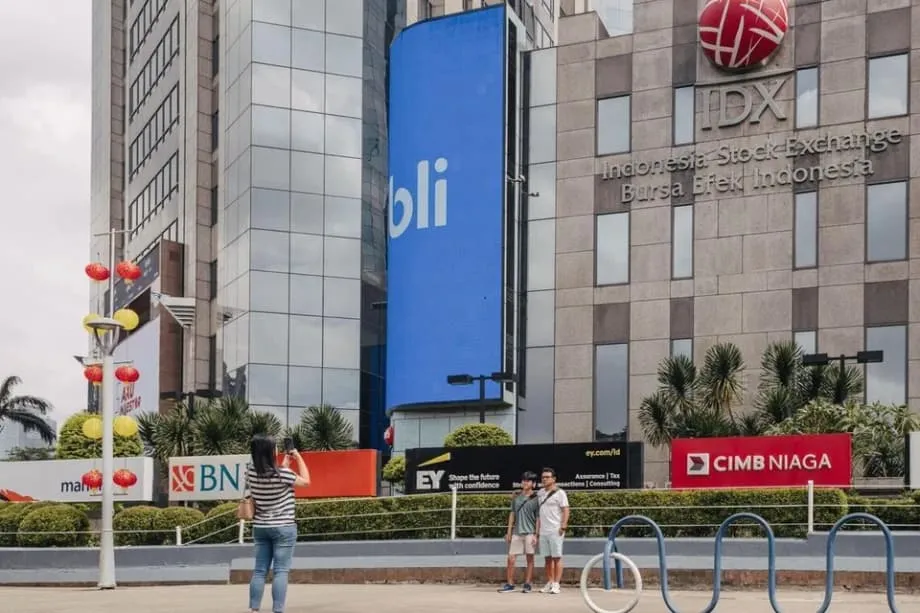
Ende Januar 2026 erreichte die lange schwelende Krise ihren Höhepunkt: Morgan Stanley Capital International setzte die Überprüfung des Marktstatus Indonesiens aus und sprach eine beispiellose Warnung aus. Der globale Indexanbieter drohte, indonesische Aktien vom Status „Emerging Market“ in die Kategorie „Frontier Market“ herabzustufen. Als Gründe nannte er gravierende Intransparenz bei den Aktienbesitzverhältnissen und anhaltend schwache Maßnahmen gegen Marktmanipulation. Die Ankündigung löste umgehend Panik aus. Am 28. Januar brach der Jakarta Composite Index um 7,35 Prozent ein und schloss bei 8.320,56 Punkten. Damit fiel er deutlich unter wichtige Unterstützungsmarken und vernichtete einen Börsenwert in Milliardenhöhe.
Die möglichen Folgen einer solchen Neueinstufung reichen weit über das nationale Prestige hinaus. MSCI-Indizes dienen als Benchmarks für globale Anlagefonds mit einem Volumen von mehreren Billionen US-Dollar. Eine Herabstufung zum Frontier Market würde dazu führen, dass indonesische Aktien für viele institutionelle Anlageportfolios nicht mehr infrage kämen. Das könnte eine massive Kapitalflucht auslösen und die Fähigkeit des Landes, sich langfristig über die Aktienmärkte zu finanzieren, dauerhaft schädigen.
Der Markteinbruch führte zu einem personellen Umbruch an der Spitze der Finanzaufsicht. Innerhalb weniger Tage traten der OJK-Vorsitzende Mahendra Siregar, sein Stellvertreter Mirza Adityaswara und der Chef der indonesischen Börse, Iman Rachman, zurück. Der Wechsel räumte ein, worauf Kritiker seit Langem hingewiesen hatten: Der regulatorische Rahmen hatte mit den wachsenden strukturellen Risiken am Aktienmarkt nicht Schritt gehalten.
Die Krise fiel in eine Phase allgemeiner wirtschaftlicher Instabilität. Die indonesische Rupiah war gegenüber dem US-Dollar bereits auf historische Tiefstände gefallen. Gründe dafür waren Sorgen über eine unsolide Haushaltspolitik und die aggressive Einmischung des Staates unter Präsident Prabowo Subianto. Das Zusammentreffen der Währungsschwäche mit Zweifeln an der Integrität des Marktes schuf eine explosive Lage, die das Vertrauen der Anleger bis an den Bruchpunkt brachte.
Jahrzehnte der Vernachlässigung: ein Muster der Manipulation
Der Einbruch im Januar war kein Einzelfall, sondern der Höhepunkt jahrelanger dokumentierter Manipulationen. 2020 identifizierte die indonesische Börse selbst 41 Aktien, bei denen der Verdacht auf Pump-and-Dump-Manipulationen bestand. Auf sie entfielen 8,3 Prozent des durchschnittlichen täglichen Handelsvolumens der Börse. Im selben Jahr forderte Präsident Joko Widodo die Beteiligten öffentlich auf, den Kapitalmarkt „aufzuräumen“. Dabei verwies er ausdrücklich auf die Notwendigkeit, gegen Manipulationen vorzugehen, die zu Betrug und kriminellen Aktivitäten geführt hatten.
Der Skandal um den Versicherer Asuransi Jiwasraya veranschaulichte die Risiken auf tragische Weise. Der angeschlagene staatliche Versicherer erlitt massive Verluste, nachdem er in minderwertige Aktien investiert hatte, die weithin als Ziel von Pump-and-Dump-Manipulationen galten. Trotz dieser spektakulären Fehlschläge blieben systematische Durchsetzungsmaßnahmen aus.
Die jüngsten Entwicklungen am Markt zeigen, dass sich das Problem noch verschärft hat. Im April 2025 stiegen die Aktien des Kunststoffrohrherstellers Multi Makmur Lemindo innerhalb eines Monats um 130 Prozent. Etwa zur selben Zeit legte der Kurs des Immobilienunternehmens Diamond Citra Propertindo um 2.900 Prozent zu. Barito Renewables Energy verzeichnete 2024 innerhalb weniger Monate einen Wertzuwachs von mehr als 1.000 Prozent. In jedem dieser Fälle häuften Einzelpersonen oder Gruppen große Teile der verfügbaren Aktien an, um die Kurse künstlich zu steuern. Ermittlungen blieben jedoch auffällig aus.
Akademische Forschung bestätigt, wie weit verbreitet diese Praktiken sind. Eine Untersuchung von Handelszeiträumen Ende 2015 fand in 14 von 16 beobachteten viertägigen Handelszyklen Hinweise auf Pump-and-Dump-Manipulationen. Die Studie identifizierte 73 konkrete Fälle, in denen an bestimmten Tagen mit bestimmten Aktien manipuliert wurde. Das zeigt, dass diese Machenschaften keine seltenen Ausnahmen sind, sondern zum regelmäßigen Muster der Marktstruktur gehören.
Der globale Kontext: Wie andere Märkte gegensteuern
Die Probleme Indonesiens stehen im weltweiten Kontext der Marktmanipulation. Andere Länder haben jedoch robustere Schutzmechanismen entwickelt. Südkorea bietet einen aufschlussreichen Vergleich im Bereich der Technologie. Die Korea Exchange setzt KI-gestützte Überwachungssysteme ein, die Online-Beiträge, YouTube-Videos und sogar Spam-SMS nach Hinweisen auf Pump-and-Dump-Manipulationen durchsuchen. Das System analysiert Inhalte aus sozialen Medien gemeinsam mit den jüngsten Aktienkursbewegungen und erstellt automatisch Berichte für regulatorische Ermittlungen. Die südkoreanische Finanzaufsicht baut diese Möglichkeiten mit Hochleistungsservern und modernen CPUs und GPUs aus, um auch den Hochfrequenzhandel mit Kryptowährungen zu überwachen.
Die Vereinigten Staaten setzen auf eine konsequente Rückführung illegal erzielter Gewinne. Das Justizministerium erwirkte kürzlich die Einziehung von Erlösen in Höhe von 214 Millionen US-Dollar aus einer Pump-and-Dump-Manipulation im Zusammenhang mit Chinese Liberation Education Holdings. Die Gelder sollen über ein formelles Rückerstattungsverfahren direkt an die geschädigten Anleger ausgezahlt werden. Die Börsenaufsicht SEC hat eigens eine grenzüberschreitende Taskforce eingerichtet, die sich gegen ausländische Unternehmen richtet, die an Kursmanipulationen nach dem Pump-and-Dump-Muster beteiligt sind, insbesondere gegen Unternehmen mit Verbindungen nach China.
Internationale Strafen für Marktmanipulation zeigen, wie schwer andere Länder diese Verbrechen ahnden. Auf den Philippinen wurde die Familie Villar wegen Aktienmanipulation zu Geldstrafen in Höhe von 3,4 Billionen Rupiah verurteilt. Bernard Madoff erhielt für sein Schneeballsystem eine 150-jährige Haftstrafe. Der chinesische Anlageexperte Xu Xiang wurde wegen der Manipulation von 13 börsennotierten Unternehmen zu fünfeinhalb Jahren Haft und Geldstrafen in Höhe von 26 Billionen Rupiah verurteilt. Französische Gerichte ordneten bei Verurteilungen wegen Marktmanipulation die Beschlagnahmung von Vermögenswerten im Wert von mehr als 8 Milliarden Rupiah an.
Diese Beispiele stehen in starkem Kontrast zur Durchsetzungsbilanz Indonesiens. Zwar hat die indonesische Nationalpolizei zuletzt Verurteilungen ehemaliger Börsenvertreter und Unternehmensleiter wegen Kapitalmarktstraftaten erwirkt, die zu Haftstrafen und Geldbußen in Milliardenhöhe führten. Beobachter weisen jedoch darauf hin, dass solche Urteile die Ausnahme bleiben und keine systematische Abschreckung bewirken.
Reformen in Sicht: Die Integrität des Marktes wiederherstellen
Die MSCI-Krise hat beispiellose Zusagen für strukturelle Reformen ausgelöst. Luhut Pandjaitan, Vorsitzender des Nationalen Wirtschaftsrats, hat versprochen, Änderungen zur Erhöhung der Transparenz am Kapitalmarkt zu beschleunigen. Zu den vorgeschlagenen Maßnahmen gehört die Demutualisierung der indonesischen Börse. Diese Strukturreform würde den inhärenten Interessenkonflikt des derzeitigen Eigentumsmodells beseitigen. Momentan gehört die Börse genau den Wertpapierfirmen, die sie eigentlich beaufsichtigen soll. Dadurch fällt es schwer, gegen Mitglieder vorzugehen, die sich den Regeln widersetzen.
Zu den technischen Reformen gehört, die Mindestquote des Streubesitzes von 7,5 auf 15 Prozent anzuheben. Dadurch soll es kleinen Gruppen deutlich erschwert werden, Aktien zu verknappen und die Kurse zu bestimmen. Die Börse plant, nach südkoreanischem Vorbild KI-gestützte Überwachungssysteme einzuführen, die ungewöhnliche Transaktionen beobachten und Manipulationsmuster automatisch erkennen. Der Rechtsberater Erwin Kurnia Winenda hat die Bedeutung des höheren Streubesitzes hervorgehoben: Unternehmen könnten den Anteil der Aktien im öffentlichen Besitz etwa durch Bezugsrechtsemissionen oder Privatplatzierungen an seriöse Anleger erhöhen.
Die Finanzaufsichtsbehörde hat angekündigt, die Aufsicht über Finanz-Influencer in sozialen Medien zu verschärfen. Sie erkennt an, dass moderne Manipulationen zunehmend in digitalen Räumen und nicht mehr auf traditionellen Börsenparketts ihren Ursprung haben. Die indonesische Verbraucherschutzbehörde hat gefordert, Manipulatoren strafrechtlich zu verfolgen. Sie bezeichnet Pump-and-Dump-Praktiken als Wirtschaftskriminalität, die das Vertrauen der Öffentlichkeit untergräbt und die Rolle des Marktes als Quelle langfristiger Finanzierung schwächt.
Giovanni Mofsol Muhammad, Seniorpartner der Kanzlei Dentons HPRP, betont, dass der geltende Rechtsrahmen bereits wirksame Instrumente zur Entschädigung der Opfer bietet. Die OJK kann die Rückforderung illegal erzielter Gewinne anordnen und Manipulatoren so zwingen, Geld in Entschädigungsfonds für Geschädigte einzuzahlen. Die Herausforderung besteht nicht darin, dass es an Rechtsinstrumenten fehlt, sondern darin, sie konsequent einzusetzen.
Während Ermittler der indonesischen Nationalpolizei gemeinsam mit den Aufsichtsbehörden versuchen, die Verantwortlichen zu identifizieren, die die jüngsten Marktschwankungen ausgenutzt haben, bleibt die entscheidende Frage: Führen die Reformen zu einem dauerhaften Wandel der Marktkultur oder sind sie nur eine vorübergehende Reaktion auf eine akute Krise? Für Opfer wie Bambang, dessen Ersparnisse aus jahrelanger Arbeit durch Gerüchte über nie zustande gekommene ByteDance-Investitionen vernichtet wurden, entscheidet sich daran, ob der Kapitalmarkt ein Motor für die nationale Entwicklung bleibt oder zu einem manipulierten Kasino wird, in dem Privatanleger raffinierten Marktmanipulatoren schutzlos ausgeliefert sind.
Die wichtigsten Punkte
- Am 28. Januar 2026 brach der Jakarta Composite Index um 7,35 Prozent ein, nachdem MSCI gedroht hatte, Indonesien wegen mangelnder Transparenz und Manipulationsrisiken zum Frontier Market herabzustufen
- Nach dem Markteinbruch traten der OJK-Vorsitzende Mahendra Siregar, sein Stellvertreter Mirza Adityaswara und der IDX-Chef Iman Rachman zurück
- Privatanleger haben durch „goreng saham“ oder Pump-and-Dump-Manipulationen Milliarden US-Dollar verloren; jüngste Finanzbetrugsfälle verursachten Verluste von 7 Billionen Rupiah
- Studien zeigen, dass Aktien großer Unternehmen an der indonesischen Börse sogar häufiger manipuliert werden (Wahrscheinlichkeit: 0,48) als Aktien kleiner Unternehmen (0,25)
- Zu den vorgeschlagenen Reformen gehören die Demutualisierung der Börse, eine Erhöhung der Streubesitzquote von 7,5 auf 15 Prozent und die Einführung KI-gestützter Überwachungssysteme
- Die indonesische Börse identifizierte 2020 insgesamt 41 manipulierte Aktien; trotz bestehender Gesetze zur Rückforderung illegaler Gewinne bleiben Durchsetzungsmaßnahmen selten