Die Architektur der Kontrolle: Wie China ein Nickelimperium aufbaute
Im Laufe des vergangenen Jahrzehnts haben chinesische Unternehmen in Indonesien eine vertikal integrierte Lieferkette aufgebaut, die als Blaupause für die globale Dominanz bei Rohstoffen dient. Die Strategie nahm Fahrt auf, nachdem Indonesien 2014 Nickelerzexporte verboten hatte. Der Schritt zwang internationale Unternehmen, die Rohstoffe im Land zu verarbeiten. Während westliche Unternehmen zögerten, handelten chinesische Firmen entschlossen. Die private Stahlholding Tsingshan Group stieg 2009 über ein Joint Venture mit der indonesischen Bintang Delapan Group ein und baute ihre Aktivitäten nach Inkrafttreten des Exportverbots rasch aus.
Inhalt
- Die Architektur der Kontrolle: Wie China ein Nickelimperium aufbaute
- Indonesiens Ressourcennationalismus und die Abhängigkeitsfalle
- Wenn sich die Märkte drehen: Die Krise bei Gunbuster
- Umweltzerstörung und Vertreibung lokaler Gemeinschaften
- Washingtons strategisches Dilemma
- Das Modell exportieren: von Jakarta bis Kinshasa
- Die wichtigsten Punkte
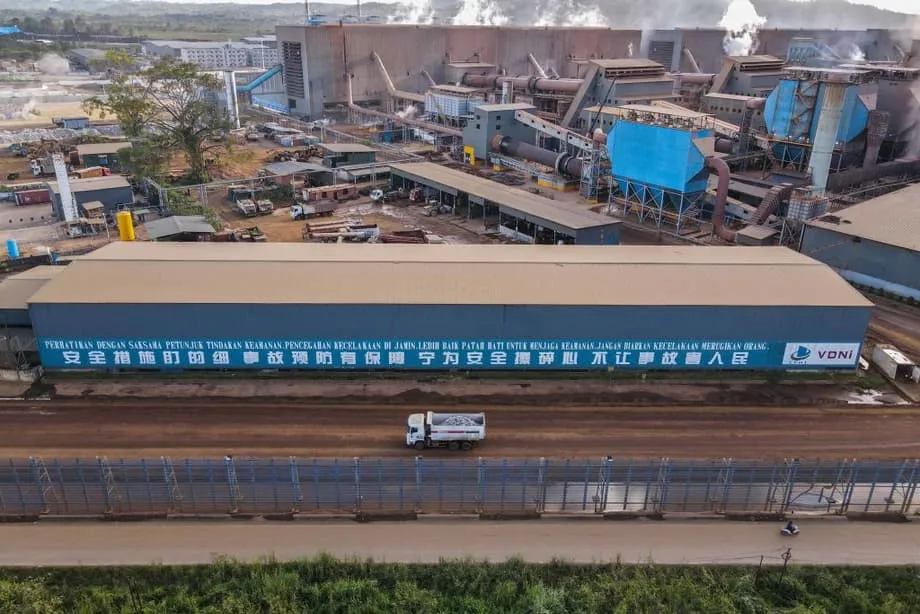
Der Indonesia Morowali Industrial Park (IMIP) entwickelte sich zum Vorzeigeprojekt der Neuen Seidenstraßeninitiative. Aus einem einfachen Hüttenkombinat wurde eine weitläufige Industriestadt mit eigenen Häfen, Kohlekraftwerken und Logistiksystemen. Parallel zu diesen Investitionen in die Infrastruktur entwickelte sich auch die chinesische Finanzierung. Zwischen 2000 und 2013 stellten staatliche Förderbanken wie die Export-Import Bank of China die erste Infrastrukturfinanzierung bereit. Ab 2013 vergaben staatliche Geschäftsbanken Konsortialkredite, um Risiken zu verteilen und so kleinere Projekte innerhalb der Industrieparks zu ermöglichen.
Dieses Finanzierungsökosystem, das westlichen Wettbewerbern nicht zur Verfügung steht, ermöglichte einen raschen Kapitaleinsatz und eine hohe Risikobereitschaft. Chinesische Unternehmen machten die Hochdruck-Säurelaugung (HPAL) kommerziell nutzbar. Mit dem Verfahren werden Indonesiens reichlich vorhandene, niedriggradige Lateritvorkommen zu einem Mischhydroxid-Niederschlag (MHP) verarbeitet, einem wichtigen Vorprodukt für Batterien von Elektrofahrzeugen. Westliche Versuche, ähnliche Anlagen in Australien und Papua-Neuguinea zu errichten, scheiterten an Kostenüberschreitungen; chinesische Ingenieure waren hingegen erfolgreich. Heute kontrollieren chinesische Unternehmen etwa 75 Prozent der indonesischen Nickelschmelzkapazität und verfügen über rund 60 Prozent der weltweiten Produktion von raffiniertem Nickel.
Indonesiens Ressourcennationalismus und die Abhängigkeitsfalle
Mit ihrer Politik der Weiterverarbeitung im Inland wollte die Regierung in Jakarta einen größeren Anteil an der Wertschöpfung aus den gewaltigen Nickelreserven des Landes sichern, auf die mehr als 42 Prozent des weltweiten Angebots entfallen. Das Exportverbot für unverarbeitetes Nickelerz von 2020, das auf früheren Beschränkungen aufbaute, lockte erfolgreich ausländische Direktinvestitionen an. Diese stiegen von 3,56 Milliarden US-Dollar im Jahr 2019 auf 10,96 Milliarden US-Dollar im Jahr 2022. Die Nickelausfuhrerlöse wuchsen von rund sechs Milliarden US-Dollar 2013 auf fast 30 Milliarden US-Dollar 2022. So entstanden Arbeitsplätze, und Indonesien wurde zum weltweit größten Produzenten.
Hinter diesem Erfolg verbirgt sich jedoch ein strukturelles Ungleichgewicht. Indonesien kontrolliert zwar den Rohstoff, doch chinesische Unternehmen beherrschen die Verarbeitungstechnologie, das Kapital und den Marktzugang. Indonesische Bergbauunternehmen, die aufgrund nationalistischer Eigentumsgesetze überwiegend in lokalem Besitz sind, müssen ihr Erz zu staatlich regulierten Preisen an chinesische Verarbeiter verkaufen, die deutlich unter den internationalen Preisen liegen. Gleichzeitig erhalten chinesische Unternehmen erhebliche steuerliche Anreize, darunter Einkommensteuerbefreiungen für 15 bis 20 Jahre. Außerdem können sie dank der Domestic Market Obligation (DMO) subventionierte Kohle beziehen. Diese begrenzt den Preis auf 75 US-Dollar je Tonne, während der Weltmarktpreis 2023 bis auf 350 US-Dollar je Tonne stieg.
Das teilweise Nickelerzexportverbot vor 2020, bei dem Unternehmen Exportgenehmigungen erhielten, wenn sie beim Bau von Schmelzen Fortschritte machten, sowie Genehmigungen für Industrieparks reichten tatsächlich aus, um Unternehmen der Nickelverarbeitung zu Investitionen in Indonesien zu bewegen.
Das Ergebnis ist ein Quasi-Monopol, in dem chinesische Unternehmen den Großteil der Wertschöpfung abschöpfen. Indonesische Regierungsvertreter haben durch Exportverbote kurzfristig an Verhandlungsmacht gewonnen, doch Peking behält langfristig die strukturelle Macht. Wie ein in Jakarta ansässiger Banker anmerkte, hätten das teilweise Exportverbot vor 2020 und die Genehmigungen für Industrieparks ausgereicht, um Investitionen anzuziehen. Die kostspieligen Anreize, von denen vor allem chinesische Verarbeiter profitieren, wären demnach nicht nötig gewesen.
Wenn sich die Märkte drehen: Die Krise bei Gunbuster
Wie anfällig dieses Modell ist, zeigte sich 2025, als die Rohstoffmärkte strategische Planungen durchkreuzten. PT Gunbuster Nickel Industry (GNI), ein gewaltiger Schmelzkomplex auf Sulawesi, der von Chinas Jiangsu Delong Nickel Industry unterstützt wird, steht vor dem Zusammenbruch. Die Anlage sollte jährlich 1,8 bis 1,9 Millionen Tonnen Nickelroheisen produzieren. Viele Produktionslinien stehen inzwischen still, während die Gläubiger über eine Notfinanzierung beraten. Jiangsu Delong hat sich aus drei seiner vier großen Projekte in Indonesien zurückgezogen und dabei Verluste von bis zu 300 Millionen US-Dollar pro Jahr hinnehmen müssen.
Auslöser der Krise ist eine Flut neuer Produktionskapazitäten, die den weltweiten Nickelpreis um mehr als 40 Prozent drückte und aus erwarteten Gewinnen Verluste machte. Zu den Problemen von GNI kamen eine unvollendete Infrastruktur, hohe Stromkosten und Strafzahlungen wegen verpasster Lieferfristen hinzu. Die Anlage steht für rund 10 bis 12 Prozent der gesamten indonesischen Produktion von raffiniertem Nickel. Eine mögliche Stilllegung könnte daher 5 bis 6 Prozent des weltweiten Angebots beeinträchtigen.
Hinzu kommt ein technologischer Wandel in China selbst. Indonesien setzte stark auf nickelhaltige Batterien für Elektrofahrzeuge, doch chinesische Hersteller steigen rasch auf Lithium-Eisenphosphat-Batterien (LFP) um, die kein Nickel enthalten. BYDs Investition von einer Milliarde US-Dollar in ein Montagewerk für Elektrofahrzeuge in Indonesien setzt auf LFP-Technologie und steht damit in direktem Widerspruch zu Jakartas nickelgetriebener Industriestrategie. Da nickelbasierte Batteriechemien in China Marktanteile verlieren, schwächt sich die Nachfrage der wichtigsten Abnehmer indonesischer Produzenten genau in dem Moment ab, in dem das weltweite Überangebot seinen Höhepunkt erreicht.
Umweltzerstörung und Vertreibung lokaler Gemeinschaften
Der Nickelboom hat schwere ökologische und soziale Kosten verursacht, insbesondere auf Sulawesi und den Molukken. Der Sorowako-Block von PT Vale Indonesia, das am längsten betriebene Nickelfördergebiet, hat großflächige Entwaldung zur Folge. Einer Analyse der Organisation Mighty Earth zufolge verzeichnet das Bergwerk Sorowako unter den indonesischen Nickelminen den stärksten Verlust an Baumbestand: Zwischen 2014 und 2022 wurden 14.559 Hektar gerodet. Das Unternehmen hat 14.137 Hektar mit hoher Bedeutung für die Biodiversität innerhalb der abbaubaren Zonen ermittelt, darunter kritische Lebensräume in der Nähe des Towuti-Sees.
Die lokale Bevölkerung ist von Vertreibung und Umweltverschmutzung betroffen. In Loeha Raya stießen Bauern, die auf dem Land ihrer Vorfahren weißen Pfeffer anbauen, auf Bohrungen, ohne zuvor konsultiert worden zu sein. Durch Sedimente verunreinigtes Quellwasser hat einige landwirtschaftliche Flächen unbrauchbar gemacht.
Wir machen uns große Sorgen, dass das Unternehmen den Bergbau hier ausweitet. Wenn Erkundungsbohrungen stattfinden, haben die Menschen Angst, ihre Felder zu bewirtschaften.
Obwohl das Verfassungsgericht 2013 die Gewohnheitsrechte indigener Völker an ihren Wäldern anerkannt hat, kommen Ansprüche auf Landrechte in den Prüfverfahren weiterhin nicht voran. Dadurch bleiben die Gemeinschaften einer Ausweitung des Bergbaus schutzlos ausgeliefert.
Auch die Verarbeitungsinfrastruktur verursacht erhebliche Emissionen. Die eigens für die Versorgung der Nickelschmelzen errichteten Kohlekraftwerke stellen inzwischen 23 Prozent der gesamten Kohleverstromungskapazität Indonesiens. Weitere Anlagen sind im Bau, mehr als derzeit in Betrieb sind. Gesundheitsstudien zufolge könnte die Luftverschmutzung durch die Verarbeitung dazu führen, dass die Zahl der jährlichen Todesfälle von 215 im Jahr 2020 auf knapp 5.000 im Jahr 2030 steigt. Die damit verbundenen Gesundheitskosten könnten jährlich 3,4 Milliarden US-Dollar erreichen.
Washingtons strategisches Dilemma
Die Vereinigten Staaten stehen mit Blick auf indonesisches Nickel vor schwierigen Entscheidungen. US-amerikanische Bergbauunternehmen haben das Land aufgrund des Ressourcennationalismus weitgehend verlassen. Newmont Mining zog sich 2016 nach Streitigkeiten über Exportbeschränkungen vollständig zurück, während Freeport McMoRan 2018 gezwungen wurde, die Mehrheit an der Kupfermine Grasberg abzugeben. Gesetze zur verpflichtenden Veräußerung von Unternehmensanteilen und unberechenbare Vorschriften schrecken westliche Unternehmen ab. Staatlich unterstützte chinesische Unternehmen können hingegen Schwankungen auffangen und niedrigere Gewinnspannen akzeptieren.
Die jüngsten Bemühungen der USA, sich zu engagieren, waren begrenzt und wenig überzeugend. Ford Motor Company kündigte 2023 eine Partnerschaft im Wert von 4,5 Milliarden US-Dollar mit Vale Indonesia und dem chinesischen Unternehmen Huayou Cobalt an, um eine HPAL-Anlage zu errichten. Das spiegelt die Realität wider: Westliche Autohersteller können sich indonesisches Nickel nicht sichern, ohne mit chinesischen Unternehmen zusammenzuarbeiten. Da es kein Freihandelsabkommen zwischen den Vereinigten Staaten und Indonesien gibt, kommt indonesisches Nickel nicht für Steuergutschriften für saubere Fahrzeuge im Rahmen des Inflation Reduction Act infrage. Strenge Beschränkungen für Unternehmen mit ausländischem Einfluss erschweren den Zugang zusätzlich.
Einige Politiker plädieren dafür, alternative Lieferketten außerhalb Indonesiens aufzubauen. Dafür wären jedoch enorme Investitionen und eine langfristige Industriepolitik nötig. Andere schlagen vor, über Abnahmeverträge und Minderheitsbeteiligungen direkt mit Indonesien zusammenzuarbeiten. Beide Ansätze erfordern eine dauerhafte Koordination der Regierung, um US-Unternehmen verlässliche regulatorische Rahmenbedingungen und Finanzierungsmöglichkeiten zu bieten. Washington fehlt bislang jedoch eine schlüssige Strategie, um Zugang zum weltweit führenden Nickelproduzenten zu sichern.
Das Modell exportieren: von Jakarta bis Kinshasa
Trotz der Schwierigkeiten in Indonesien scheint China bereit, dieses Modell andernorts zu wiederholen. In Pekings Bericht über Auslandsinvestitionen von 2023 werden Wirtschaftszonen im Ausland als wichtige Plattformen für die internationale Expansion benannt. Infrastruktur- und Industrieprojekte sollen dabei den Marktzugang erleichtern. Die Strategie zeigt sich bereits bei Investitionen in den Kupferbergbau in Peru und die Kobaltverarbeitung in der Demokratischen Republik Kongo (DR Kongo).
In der DR Kongo haben sich chinesische Unternehmen auf neue Kobaltexportquoten eingestellt, die die Ausfuhren für 2026 und 2027 auf jährlich 96.600 Tonnen begrenzen. Das ist etwa die Hälfte des Niveaus von 2024. Diese gezielte Steuerung des Angebots ähnelt dem indonesischen Vorgehen: Politische Maßnahmen zwingen zur Verarbeitung im Inland, während chinesische Unternehmen die daraus entstehenden Wertschöpfungsketten kontrollieren. Seit Ende 2024 hat China zudem seine Reserven an hochreinem Nickel der Klasse 1 verdoppelt. Damit schafft das Land strategische Puffer, die die heimische Industrie vor Preisschwankungen schützen und zugleich die Kontrolle über das weltweite Angebot sichern sollen.
Immer mehr Länder erwägen, Indonesiens Exportverbote nachzuahmen, um das heimische Wirtschaftswachstum anzukurbeln. Chinesische Unternehmen haben jedoch bewiesen, dass sie sich anpassen und in den Zielländern die Wertschöpfungskette hinaufsteigen können. Sie bringen Kapital und Technologie mit und sind bereit, unter Bedingungen zu arbeiten, die westliche Investoren abschrecken. Die Erfahrungen Indonesiens zeigen: Ohne eine starke Regierungsführung, Umweltschutzmaßnahmen und vielfältige Partnerschaften riskieren rohstoffreiche Länder, eine Abhängigkeit gegen eine andere einzutauschen: den Export von Rohstoffen gegen eine kontrollierte Industrialisierung.
Die wichtigsten Punkte
- Chinesische Unternehmen kontrollieren rund 75 Prozent der Nickelschmelzkapazität Indonesiens und 60 Prozent der weltweiten Produktion von raffiniertem Nickel. Mit Industrieparks wie Morowali haben sie eine Quasi-Monopolstellung aufgebaut.
- Indonesiens Exportverbote lockten erfolgreich Investitionen an und steigerten die Ausfuhrerlöse von sechs auf 30 Milliarden US-Dollar. Zugleich entstand eine strukturelle Abhängigkeit von chinesischer Technologie, Kapital und Märkten.
- Große, von China unterstützte Projekte stecken in der Krise: Die Nickelpreise brachen um 40 Prozent ein, und die Nachfrage verlagert sich hin zu Lithium-Eisenphosphat-Batterien (LFP), die kein Nickel benötigen.
- Zu den Umweltkosten zählen die großflächige Entwaldung auf Sulawesi, die Verschmutzung von Wasser, von der lokale Bauern betroffen sind, und gesundheitliche Folgen, die bis 2030 voraussichtlich fast 5.000 Todesfälle pro Jahr verursachen werden.
- Den Vereinigten Staaten fehlt eine schlüssige Strategie, um Zugang zu indonesischem Nickel zu erhalten. US-amerikanische Bergbauunternehmen haben das Land aufgrund des Ressourcennationalismus verlassen, während chinesische Unternehmen ihre Stellung ausbauten.
- China überträgt das indonesische Modell auf Kobalt in der Demokratischen Republik Kongo und Kupfer in Peru. Mit Industrieparks und staatlich gestützter Finanzierung kontrolliert das Land so Lieferketten für kritische Rohstoffe.