Globale Marken navigieren durch die Nachkriegslandschaft eines 143,9-Milliarden-Dollar-Sektors
Der schwedische Möbelriese Ikea startete Ende Januar auf JD.com einen Sofortlieferservice, der neun große chinesische Städte abdeckt und für kleinere Haushaltsartikel eine Lieferung innerhalb einer Stunde verspricht. Der Schritt erfolgte nur wenige Monate, nachdem chinesische Aufsichtsbehörden heimische Tech-Giganten gezwungen hatten, einen Waffenstillstand in einem verheerenden Subventionskrieg einzuhalten, der Milliarden Dollar verschlungen und die Branchenführer tief in die Verlustzone getrieben hatte. Für multinationale Konzerne, die das Geschehen von der Seitenlinie aus beobachteten, signalisiert der Zeitpunkt einen entscheidenden Wendepunkt in einem der dynamischsten Einzelhandelsmärkte der Welt.
Inhalt
- Globale Marken navigieren durch die Nachkriegslandschaft eines 143,9-Milliarden-Dollar-Sektors
- Die Dimensionen von Chinas Lieferwirtschaft
- Der Subventionskrieg erschütterte die Branche
- Die Aufsichtsbehörden greifen ein
- Warum ausländische Unternehmen jetzt einsteigen
- Jenseits des Preises: Das neue Wettbewerbsfeld
- Neue Anbieter und die Entwicklung des Marktes
- Herausforderungen bleiben
- Strategische Auswirkungen
- Die wichtigsten Punkte
Ikea reiht sich in eine wachsende Liste ausländischer Unternehmen ein, darunter der deutsche Reifenhersteller Continental, die deutsche Discounterkette Aldi Nord und der US-amerikanische Großhändler Sam's Club, die in China mit Hochdruck Sofortlieferdienste aufbauen. Diese Unternehmen kopieren nicht einfach ihre Liefermodelle aus den Heimatmärkten, sondern schaffen schnellere und umfassendere Angebote, die gezielt auf die Erwartungen chinesischer Verbraucher zugeschnitten sind. Die strategische Wette beruht auf einer einfachen Annahme: Trotz der jüngsten Turbulenzen bieten Chinas Infrastruktur für den Soforthandelsversand und die Verbrauchernachfrage Chancen, die es anderswo nicht gibt.
Die Dimensionen von Chinas Lieferwirtschaft
Um zu verstehen, warum multinationale Unternehmen gerade jetzt einsteigen, lohnt sich ein Blick auf die schiere Größe von Chinas Logistikökosystem. Die Paketbranche des Landes beförderte bis Mitte November das 150-milliardste Paket des Jahres 2024. Das ist eine Verzehnfachung gegenüber den 14 Milliarden Paketen im Jahr 2014. An Spitzentagen verarbeitet die Branche mehr als 729 Millionen Pakete; das monatliche Versandvolumen übersteigt regelmäßig 13 Milliarden, wie die Staatliche Postbehörde mitteilt.
Diese Infrastruktur trägt einen Soforthandelsmarkt, der 2023 einen Wert von 650 Milliarden Yuan (90 Milliarden US-Dollar) erreichte. Analysten erwarten, dass er bis 2030 auf mehr als 2 Billionen Yuan (280 Milliarden US-Dollar) anwachsen wird. Der Sektor, dessen Angebote Waren innerhalb von 30 bis 60 Minuten nach der Bestellung zustellen, hat sich vom Komfortangebot zur Notwendigkeit für Verbraucher entwickelt. Wie ein Branchenbeobachter anmerkte, erwarten chinesische Verbraucher eine sofortige Erfüllung ihrer Wünsche inzwischen nicht mehr nur bei Mahlzeiten, sondern auch bei Ladegeräten, Kleidung, Elektronik und Möbeln.
„China ist weltweit führend bei der Internetdurchdringung und verfügt über eine gut ausgebaute digitale Infrastruktur“, sagte Fu Yifu, Sonderforscher bei der Su Merchants Bank in Nanjing. „Im hart umkämpften chinesischen Markt können ausländische Marken mit Sofortlieferdiensten ihren Umsatz effektiver steigern.“ Indem sie ihre Produktstärken mit lokalen Plattformen verbinden, können ausländische Marken ihre begrenzten Kenntnisse des heimischen Marktes ausgleichen und zugleich die anspruchsvolle Nachfrage bedienen.
Der Subventionskrieg erschütterte die Branche
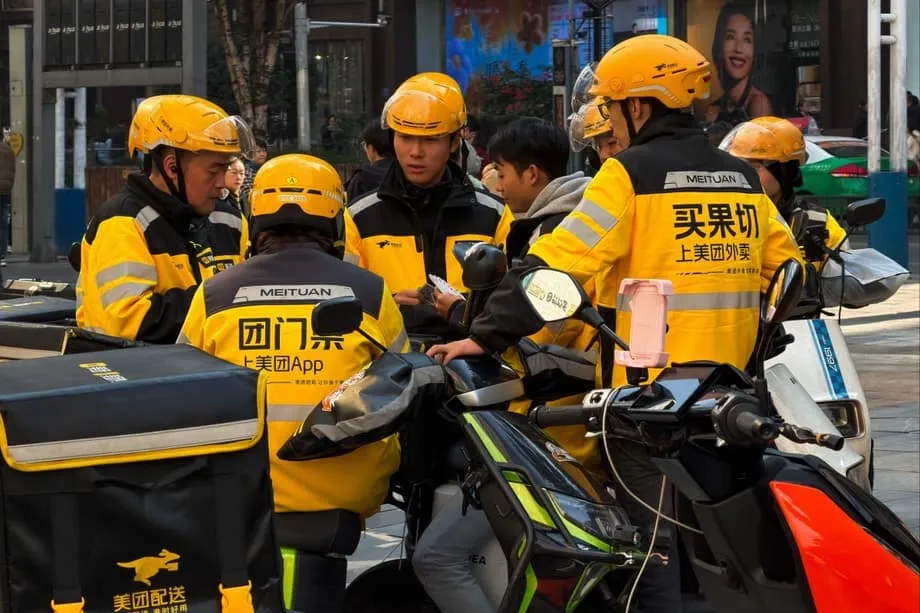
Der Weg bis zu diesem Punkt war weder reibungslos noch kostengünstig. Während eines großen Teils des Jahres 2025 lieferten sich Chinas drei führende Lieferplattformen, Meituan, der Alibaba-Konzern Ele.me und JD.com, ein von Analysten als hochriskantes „Nervenkriegsspiel“ bezeichnetes Duell. Der Konflikt begann, als JD.com, alarmiert durch Meituans Expansion in den allgemeinen Einzelhandel, im Februar 2025 einen Essenslieferdienst startete, um mit Meituans Kerngeschäft zu konkurrieren.
Das Ergebnis war ein Preiskrieg von außergewöhnlicher Intensität. Die Plattformen boten Kaffee für nur 2 Yuan (0,28 US-Dollar), kostenlose Mittagessen und umfangreiche Gutscheinaktionen an. Alibabas Taobao Instant Commerce sagte innerhalb von zwölf Monaten Subventionen in Höhe von 50 Milliarden Yuan (7 Milliarden US-Dollar) zu. JD.com kündigte zwei separate Investitionsrunden über jeweils 10 Milliarden Yuan an. Meituan konterte mit rekordverdächtigen Werbeaktionen, die seine Server zum Absturz brachten, als an einem Samstag im Juli die Zahl der täglichen Bestellungen 120 Millionen erreichte.
Die finanziellen Schäden waren schwerwiegend. Meituan meldete im dritten Quartal 2025 einen Verlust von 16 Milliarden Yuan (2,3 Milliarden US-Dollar), den größten seit dem Börsengang. Die neue Geschäftssparte von JD.com, zu der auch der Essenslieferservice gehört, verlor trotz einer Umsatzverdopplung fast 16 Milliarden Yuan. Alibabas Gewinn halbierte sich. Analysten von Nomura schätzten, dass der branchenweite Mittelabfluss allein im zweiten Quartal mehr als 4 Milliarden US-Dollar betrug. Goldman Sachs prognostizierte für Alibaba und JD.com im darauffolgenden Jahr verlustbedingte Kosten im Liefergeschäft von 41 beziehungsweise 26 Milliarden Yuan.
Die Aufsichtsbehörden greifen ein
Auch in Peking blieb die Entwicklung nicht unbemerkt. Ab Mai 2025 bestellte die Staatliche Marktaufsichtsbehörde (SAMR) die drei Plattformen ein und forderte sie auf, den Wettbewerb im Stil einer „Involution“ zu beenden. Mit diesem Begriff beschreiben chinesische Politiker zerstörerische Nullsummenkonflikte, bei denen alle Beteiligten Schaden nehmen. Ende Juli verlangte die Behörde von den Unternehmen, die Regeln für fairen Wettbewerb einzuhalten und sich marktrational zu verhalten.
Der Eingriff spiegelte umfassendere wirtschaftliche Sorgen wider. Die chinesischen Behörden befürchteten, dass der Wettlauf nach unten Preissignale verzerrte, Märkte störte, Verschwendung verursachte und kleine Händler unter Druck setzte, die die Kosten der Rabatte tragen mussten. Das Vorgehen stand zudem im Einklang mit der „Anti-Involution“-Politik, die übermäßigen Binnenwettbewerb in verschiedenen Sektoren eindämmen soll.
Im August 2025 verpflichteten sich die drei Giganten öffentlich, aggressive Rabatte einzudämmen. Meituan sagte zu, unfairen Wettbewerb zu beenden und Vorschriften einzuhalten, die Verkäufe „deutlich unter den Kosten“ untersagen. Alibaba versprach, Subventionen mit Augenmaß zu vergeben und ungesundem Wettbewerb entgegenzuwirken. JD.com gelobte, das Bestellvolumen nicht zur Erzeugung von Marktblasen zu nutzen. Die Unternehmen stellten außerdem die „Gratis-Mittagessen“-Aktionen ein, die den Preiskrieg im Sommer geprägt hatten.
Warum ausländische Unternehmen jetzt einsteigen
Der Waffenstillstand schuf eine Gelegenheit. Da die Plattformen ihren Fokus von Verdrängungspreisen auf Servicequalität, effiziente Infrastruktur und nachhaltiges Wachstum verlagerten, wurde das Marktumfeld für neue Anbieter berechenbarer. Für multinationale Konzerne spielen bei der Entscheidung neben der vorübergehenden Befriedung mehrere Faktoren eine Rolle.
China steht laut Daten von Bain & Company für rund 15 Prozent des weltweiten Umsatzes der 200 größten multinationalen Unternehmen aus Japan, Europa und den USA. Wie ein Analyst anmerkte, müssen multinationale Konzerne ihre Geschäftstätigkeit in China unbedingt verteidigen: nicht nur wegen des Absatzmarkts, sondern auch, weil das Land dank seines kosteneffizienten Industrieökosystems ein wichtiger Knotenpunkt globaler Lieferketten ist.
Die Unterschiede im Konsumverhalten zwischen China und anderen Märkten werden immer größer. Während westliche Verbraucher möglicherweise mehrere Tage auf eine E-Commerce-Lieferung warten, betrachten chinesische Käufer eine Zustellung innerhalb von 30 Minuten zunehmend als Standard. Dadurch ist der Soforthandelsversand vom Zusatzangebot zur Grundvoraussetzung für Wettbewerbsfähigkeit geworden. Ausländischen Marken, die sich nicht anpassen, droht in ihrem zweitgrößten Markt die Bedeutungslosigkeit.
Partnerschaften mit etablierten Plattformen bieten einen direkten Zugang. Statt eigene Logistiknetze von Grund auf aufzubauen, nutzen Unternehmen wie Ikea die bestehende Infrastruktur aus Zustellern und Lagern von JD.com. So können ausländische Einzelhändler sofort neun Städte abdecken, statt womöglich Jahre in den eigenständigen Aufbau vergleichbarer Kapazitäten investieren zu müssen.
Jenseits des Preises: Das neue Wettbewerbsfeld
In der Zeit nach den Subventionen verlagert sich der Wettbewerb auf Bereiche, in denen multinationale Konzerne möglicherweise Vorteile haben. Da es den Plattformen nun untersagt ist, sich mit zerstörerischen Rabatten Marktanteile zu erkaufen, werden Faktoren wie Produktqualität, Zuverlässigkeit der Lieferkette und Nutzererlebnis entscheidend.
„Die Leistungsfähigkeit der Lieferketten, die Effizienz der Auftragsabwicklung und die Servicequalität werden entscheidend dafür sein, wie sich der Markt künftig entwickelt“, heißt es in einem Bericht der Chinesischen Akademie für internationalen Handel und wirtschaftliche Zusammenarbeit. Dieser Wandel begünstigt Unternehmen mit starken Marken und operativer Expertise – genau das Profil von Neueinsteigern wie Aldi und Ikea.
Der Wandel trägt auch den Nachhaltigkeitsproblemen Rechnung, die die Subventionsphase geprägt hatten. Während des Preiskriegs standen die Zusteller unter enormem Druck, während kleine Händler ihre Margen schwinden sahen. Nun investieren die Plattformen in bessere Leistungen für Zusteller. JD.com hat dafür 2 Milliarden Yuan zur Verbesserung der Leistungen für fest angestellte Zusteller zugesagt; Meituan führt landesweit eine Rentenversicherung ein, die eine Million Zusteller abdeckt. Diese Verbesserungen stabilisieren die Belegschaft, auf der die Sofortlieferungen beruhen.
Zudem weitet sich der Fokus über Lebensmittel hinaus auf allgemeine Handelswaren, Elektronik und Haushaltswaren aus – Bereiche, auf die ausländische Einzelhändler spezialisiert sind. Taobao Instant Commerce meldete in 1.205 Produktkategorien ein Wachstum von 100 Prozent bei Nicht-Lebensmitteln. Das deutet darauf hin, dass Verbraucher Sofortlieferungen zunehmend auch für komplexere Einkäufe nutzen.
Neue Anbieter und die Entwicklung des Marktes
Der Markt zieht trotz der jüngsten Verluste weiterhin heimische Herausforderer an. East Buy, die E-Commerce-Sparte des Bildungsunternehmens New Oriental, kündigte kürzlich an, in Peking, Shanghai und Guangzhou Kapazitäten für die Auftragsabwicklung im Soforthandelsgeschäft aufzubauen. Dafür sollen große Lagerhäuser entstehen, die Lieferungen innerhalb von 30 Minuten ermöglichen. Die Aktie des Unternehmens legte nach der Nachricht um 14 Prozent zu. Das deutet darauf hin, dass Anleger dem Sektor auch nach den Subventionskriegen Wachstumspotenzial zutrauen.
Das anhaltende Interesse unterstreicht eine grundlegende Entwicklung: Der Soforthandelsmarkt in China wandelt sich von einem Marketingtrick zu einer unverzichtbaren Infrastruktur. Wie ein Analyst anmerkte, ähnelt der Sofortlieferservice, sobald er fest im Alltag verankert ist, weniger einer Einzelhandelskategorie als einer Versorgungsinfrastruktur. Solche Geschäftsmodelle erfordern langjährige Investitionen und eine starke Wettbewerbsposition, bevor sie profitabel werden.
Für multinationale Konzerne bietet der aktuelle Zeitpunkt die Möglichkeit, sich zu etablieren, ohne sofort unter dem Druck zu stehen, irrationale Subventionen mitzugehen. Sie können sich darauf konzentrieren, ihre globalen Produktstärken mit lokalen Lieferkapazitäten zu verbinden und so hybride Geschäftsmodelle zu schaffen, die es in ihren Heimatmärkten nicht gibt.
Herausforderungen bleiben
Der Erfolg ist nicht garantiert. Auch ohne extreme Rabatte bleibt der Markt hart umkämpft. Meituan hat mit rund 50 Prozent des Essensliefermarkts und 71 Millionen täglichen Bestellungen eine dominante Stellung. Auf Alibaba entfallen 42 Prozent, während JD.com etwa 8 Prozent erreicht hat, aber Schwierigkeiten hat, die Kosten seiner Expansion zu rechtfertigen.
Die Erwartungen der Verbraucher an schnelle Lieferungen sorgen für operative Komplexität. Möbel oder Autoteile innerhalb von 30 Minuten zuzustellen, erfordert eine ausgefeilte Lagerplatzierung und vorausschauende Logistik, die sich grundlegend von traditionellen Lieferketten im Einzelhandel unterscheiden. Ausländische Unternehmen müssen ihre globalen Betriebsmodelle an diese lokalen Anforderungen anpassen.
Die behördliche Kontrolle nimmt weiter zu. Neben der Preisgestaltung prüfen die Behörden Arbeitsbedingungen, Lebensmittelsicherheit und Datenschutz. Die „Null-Toleranz“-Haltung der Regierung gegenüber ungeordnetem Wettbewerb bedeutet, dass neue Anbieter bei Werbestrategien vorsichtig vorgehen müssen.
Darüber hinaus bleibt der Waffenstillstand zwischen den heimischen Giganten brüchig. Auch wenn sich die Führungskräfte öffentlich zu rationalem Wettbewerb bekennen, ist die strategische Logik hinter dem Krieg unverändert: die Kontrolle über den wichtigsten Zugang der Verbraucher zum lokalen Handel. Wie Meituans CEO Wang Xing Analysten sagte: „Wir werden die notwendigen Investitionen tätigen, um unsere führende Position zu behaupten.“
Strategische Auswirkungen
Der Einstieg multinationaler Konzerne in Chinas Soforthandelssektor signalisiert, dass die Branche eine Reifephase erreicht. Während heimische Anbieter den Markt mit hohen Kapitaleinsätzen aufbauten, wollen ausländische Unternehmen durch operative Exzellenz und eine klare Markenprofilierung Wert schöpfen.
Dieses Muster spiegelt breitere Entwicklungen im chinesischen Einzelhandel wider. Ein aktueller Bericht von Bain & Company stellte fest, dass Markenwachstum nicht länger auf einer Ausweitung des Angebots oder stärkeren Rabatten beruhen kann. Stattdessen setzt Erfolg voraus, zu verstehen, warum Verbraucher bestimmte Vertriebskanäle wählen, und entscheidende Kaufmomente zu erkennen. 2025 wuchsen Mitgliedschaftsmärkte um 40 Prozent, während Discounter um 92 Prozent zulegten. Das zeigt, dass Verbraucher über niedrige Preise hinaus nach Mehrwert suchen.
Für globale Einzelhändler ist China sowohl Absatzmarkt als auch Innovationslabor. Die Sofortlieferkapazitäten, die sie in Partnerschaften mit JD.com und ähnlichen Plattformen entwickeln, könnten später ihre Strategien in anderen Märkten prägen. So wie Chinas mobile Bezahlsysteme einst exotisch wirkten und später zu globalen Standards wurden, könnte die dortige Soforthandelsinfrastruktur die nächste Generation des weltweiten Handels definieren.
Der Wettlauf um diesen Markt hat begonnen, bevor er sich vollständig konsolidiert. Mit 545 Millionen Nutzern von Online-Essenslieferdiensten und einem erwarteten Marktvolumen von 2 Billionen Yuan bis 2030 geht es um weit mehr als Quartalszahlen. Für Ikea, Aldi, Continental und andere besteht die Wette darin, dass Chinas Soforthandelsmarkt lange genug offen bleibt, um tragfähige Positionen aufzubauen – und dass der jüngste Eingriff der Aufsichtsbehörden ein Stabilitätsfenster in einem der dynamischsten kommerziellen Wettbewerbsfelder der Welt geschaffen hat.
Die wichtigsten Punkte
- Ikea, Continental, Aldi Nord und Sam's Club haben in China Sofortlieferdienste gestartet. In Partnerschaft mit lokalen Plattformen wie JD.com bieten sie schnellere Lieferungen an als nach ihren globalen Standards üblich.
- Chinas Soforthandelsmarkt hat einen Wert von 143,9 Milliarden US-Dollar und soll bis 2030 auf 2 Billionen Yuan anwachsen. Getragen wird er von einem Logistiknetz, das 2024 insgesamt 150 Milliarden Pakete beförderte.
- Die heimischen Tech-Giganten Meituan, Alibaba und JD.com verschlangen während eines Preiskriegs 2025 Milliarden an Subventionen. Die Folge waren massive Verluste und ein Eingreifen der Staatlichen Marktaufsichtsbehörde.
- Im August 2025 einigten sich die drei Plattformen auf einen Waffenstillstand, beendeten zerstörerische Rabattaktionen und richteten ihren Fokus auf Servicequalität, effiziente Lieferketten und nachhaltiges Wachstum.
- Ausländische Unternehmen steigen nach dem Waffenstillstand in den Markt ein, um Chinas fortschrittliche digitale Infrastruktur zu nutzen und zugleich den nicht nachhaltigen Subventionswettbewerb zu vermeiden, der frühere Markteintritte geprägt hatte.
- Der Wettbewerb verlagert sich von Preiskriegen hin zu Infrastruktur und Servicequalität. Davon profitieren etablierte Marken mit starken Lieferketten und operativer Expertise.