Der Absturz um 80 Milliarden Dollar
Ende Januar gerieten die indonesischen Märkte in Aufruhr: Ein verheerender Ausverkauf vernichtete fast 80 Milliarden Dollar an Börsenwert und ließ den Jakarta Composite Index (JCI) an einem einzigen Handelstag um beinahe 9 Prozent einbrechen. Die Panik, ausgelöst am 28. Januar, war der Höhepunkt monatelang wachsender Sorgen über Governance-Standards, Haushaltsdisziplin und den Verlust institutioneller Unabhängigkeit in der größten Volkswirtschaft Südostasiens. Der Börsencrash verschärfte die ohnehin prekäre Lage der indonesischen Rupiah, die bereits eine Woche zuvor gegenüber dem Dollar auf historische Tiefstände gefallen war: Zum ersten Mal seit der verheerenden Asienkrise von 1998 überschritt der Kurs die Marke von 17.000 Rupiah je US-Dollar.
Inhalt
- Der Absturz um 80 Milliarden Dollar
- Wenn Indexanbieter Alarm schlagen
- Die Beschlagnahmung der Martabe-Mine
- Die Unabhängigkeit der Zentralbank unter Druck
- Der hohe Preis populistischer Versprechen
- Institutioneller Niedergang und Rechenschaftspflicht
- Reaktion der Regierung und anhaltende Zweifel
- Das Wichtigste
Der unmittelbare Auslöser des Börsenbebens am 28. Januar war MSCI, der einflussreiche Indexanbieter, dessen Einstufungen Billionen Dollar an weltweiten Anlagegeldern lenken. Das Unternehmen warnte ungewöhnlich deutlich, Indonesien drohe die Herabstufung vom Schwellenmarkt zum Frontier-Markt. Ein solcher Schritt würde passive Fonds dazu zwingen, massenhaft indonesische Aktien abzustoßen. Die Ankündigung löste eine Verkaufswelle aus: Allein an diesem Tag veräußerten Anleger Aktien im Wert von 45,5 Billionen Rupiah (rund 3,4 Milliarden Dollar), sodass der JCI zum Handelsschluss 7,4 Prozent im Minus lag.
Wenn Indexanbieter Alarm schlagen
MSCI traf mit seiner Drohung einen wunden Punkt: die seit Langem bestehenden Bedenken hinsichtlich der Markttransparenz in Indonesien. Der Indexanbieter verwies insbesondere auf Zweifel an der „Investierbarkeit“ lokaler Aktien und dabei vor allem auf die Genauigkeit der Berechnung des Streubesitzes. Als Streubesitz wird der Anteil der Aktien eines Unternehmens bezeichnet, der öffentlich gehandelt wird und gewöhnlichen Anlegern zum Kauf zur Verfügung steht – im Gegensatz zu Anteilen von Insidern, kontrollierenden Familien oder strategischen Partnern, die ihre Aktien nicht regelmäßig handeln.
Nach den geltenden Vorschriften müssen börsennotierte indonesische Unternehmen lediglich einen Streubesitz von 7,5 Prozent aufweisen – eine der niedrigsten Anforderungen unter den großen Schwellenmärkten. Kritiker werfen vielen Unternehmen seit Langem vor, diese Schwelle durch Strohmänner und undurchsichtige Eigentumsstrukturen künstlich einzuhalten. Die Aktien gelten dadurch zwar formal als öffentlich verfügbar, bleiben aber faktisch unter der Kontrolle kleiner Gruppen wohlhabender Einzelpersonen. Diese Konzentration macht den Markt anfällig für Kursmanipulationen und abrupte Schwankungen – genau die Risiken, die MSCI als mögliche Gründe für eine Neueinstufung nannte.
Die Einstufung als Schwellen- oder Frontier-Markt hat enorme finanzielle Folgen. Der Status als Schwellenmarkt eröffnet den Zugang zu umfangreichen passiven Kapitalströmen, die MSCIs Referenzindizes abbilden. Als Frontier-Markt würde ein Land dagegen in eine risikoreichere und weniger liquide Kategorie zurückgestuft, in der spezialisierte Anleger dominieren. Eine Herabstufung würde automatische Verkäufe durch börsengehandelte Fonds und institutionelle Portfolios auslösen, die laut ihren Anlagevorgaben in Schwellenmärkte investieren müssen. Indonesien könnte dadurch jahrelang von globalen Kapitalströmen abgeschnitten werden.
Die Beschlagnahmung der Martabe-Mine
Die Marktpanik wurde durch staatliche Eingriffe im Rohstoffsektor weiter verschärft. Am selben Tag, an dem MSCI seine Warnung aussprach, versetzte ein solcher Eingriff das Vertrauen der Anleger in einen schweren Schock: Indonesiens Staatsfonds Danantara kündigte an, die Goldmine Martabe – ein Vorzeigeobjekt von PT United Tractors – zwangsweise an ein staatliches Unternehmen zu übertragen. Der Schritt schockierte die Anleger, denn United Tractors ist eine Tochtergesellschaft von PT Astra International, einem der größten und breit aufgestellten Konglomerate Indonesiens. Die Aktie gilt als wichtiger Gradmesser und befindet sich in den Portfolios zahlreicher ausländischer Fondsmanager.
Die Enteignung schien reguläre rechtliche Verfahren zu umgehen und löste in den Führungsetagen große Besorgnis über die Verbindlichkeit von Verträgen und den Schutz von Eigentumsrechten in Indonesien aus. Ein in Jakarta ansässiger Unternehmensberater, der regelmäßig mit Staatsunternehmen zu tun hat, beschrieb das Vorgehen mit deutlichen Worten. Wegen der Sensibilität des Falls wollte er anonym bleiben.
Ein solcher Schritt ist eine einseitige Enteignung ohne rechtsstaatliches Verfahren. Das ist, als würde man Indonesiens Ruf für Rechtssicherheit in Stücke schlagen.
Rechtsexperten rechnen mit erheblichen Folgen der Beschlagnahmung. Maurice Maulana Situmorang, Senior-Anwalt und Partner bei Dentons HPRP, warnte, dass der Regierung wegen der Martabe-Mine mit hoher Wahrscheinlichkeit Klagen und internationale Schiedsverfahren drohten. Vor dem rechtmäßigen Entzug von Rechten müssten konkrete Vertragsbedingungen, gesetzliche Bestimmungen und Verfahrensgarantien eingehalten werden, betonte er.
Der Fall Martabe reiht sich in ein breiteres Muster zunehmender staatlicher Eingriffe in strategische Branchen ein. Das weckt die Sorge, Indonesien könnte sich von marktorientierter Politik abwenden und sich stärker dem Rohstoffnationalismus sowie willkürlichen Verwaltungsmaßnahmen zuwenden. Für ausländische Anleger ist die Beschlagnahmung der Goldmine ein greifbares Beispiel für die Risiken konzentrierter Eigentumsverhältnisse und schwacher institutioneller Kontrollen exekutiver Macht.
Die Unabhängigkeit der Zentralbank unter Druck
Während die Märkte mit den Warnungen von MSCI und der Beschlagnahmung der Mine rangen, untergruben politische Entwicklungen bei der Bank Indonesia das Vertrauen in die Geldpolitik des Landes zusätzlich. Am 27. Januar ernannte das Parlament Thomas Djiwandono, stellvertretender Finanzminister und Neffe von Präsident Prabowo Subianto, zum ersten stellvertretenden Gouverneur der Zentralbank. Die Ernennung erfolgte trotz breiter Kritik, wonach sie die Unabhängigkeit der Institution schwächen und sie zu verfrühter wachstumsorientierter Politik drängen könnte, um das ehrgeizige Ziel des Präsidenten zu stützen, das jährliche Wirtschaftswachstum bis zum Ende seiner Amtszeit 2029 auf 8 Prozent zu steigern.
Die Nominierung von Thomas, die der Präsident bereits Anfang Januar vorangetrieben hatte, ließ die Rupiah zwischen dem 19. und 20. Januar abstürzen und auf fast 17.000 Rupiah je Dollar fallen. Dieses historische Tief spiegelte einen Vertrauensverlust wider, der mit der Asienkrise von 1998 vergleichbar ist, als der Kurs bei etwa 16.800 Rupiah je Dollar seinen Höchststand erreichte. Regierungsvertreter argumentierten zwar, die Rupiah habe im vergangenen Jahr gegenüber dem Dollar nur rund 4 Prozent an Wert verloren. Ökonomen weisen jedoch darauf hin, dass diese Zahl die tatsächliche Schwäche der Währung verschleiert.
Wijayanto Samirin, leitender Ökonom an der Paramadina-Universität, wies darauf hin, dass der US-Dollar im selben Zeitraum gegenüber wichtigen Weltwährungen selbst rund 10 Prozent an Wert verloren habe. Gemessen an einem Währungskorb der Handelspartner bedeute das, dass der tatsächliche Wert der Rupiah effektiv um etwa 14 Prozent eingebrochen sei. Dr. Wijayanto betonte den grundlegenden Zusammenhang zwischen der Glaubwürdigkeit der Zentralbank und der Stabilität der Währung.
Die Glaubwürdigkeit der Rupiah hängt stark von der Bank Indonesia ab. Wenn die Bank Indonesia weder glaubwürdig noch unabhängig ist, gilt das auch für die Rupiah.
Die Kritik an der Unabhängigkeit der Zentralbank hat sich verschärft, nachdem jüngste Kurswechsel als Nachgeben gegenüber den Anforderungen der Haushaltspolitik gewertet wurden. Die Institution senkte die Zinsen früher, als es die wirtschaftliche Lage gerechtfertigt hätte, und finanzierte den Staat durch Geldschöpfung. Damit kehrte sie eine zwei Jahrzehnte lang verfolgte orthodoxe Geldpolitik um, die der Inflationskontrolle und Stabilität Vorrang vor kurzfristigen Wachstumsimpulsen eingeräumt hatte.
Der hohe Preis populistischer Versprechen
Die Erschütterungen an den indonesischen Finanzmärkten ereignen sich vor dem Hintergrund erheblicher Haushaltsprobleme. Das Haushaltsdefizit für 2025 ist auf nahezu 3 Prozent des Bruttoinlandsprodukts gestiegen – die gesetzliche Obergrenze in Indonesien –, während die Staatseinnahmen weiterhin hinter den Zielvorgaben zurückbleiben. Die prekäre Lage ist vor allem auf das zentrale Wahlversprechen von Präsident Prabowo zurückzuführen: ein kostenloses Programm für nahrhafte Mahlzeiten für Schülerinnen und Schüler sowie Schwangere, das im Januar 2025 mit Kosten von rund 50 Billionen Rupiah im ersten Jahr startete.
Das Programm soll die Wachstumsverzögerung bekämpfen, von der mehr als 20 Prozent der indonesischen Kinder betroffen sind, doch seine Einführung wurde von einer Krise nach der anderen begleitet. Verzögerte Mittelzuweisungen, logistische Pannen und zahlreiche Fälle von Lebensmittelvergiftungen an Schulen beeinträchtigten die Umsetzung. Mitte 2025 hatte das Programm nach Angaben des Finanzministeriums trotz eines Ziels von 17,5 Millionen Kindern landesweit erst fünf Millionen Schülerinnen und Schüler erreicht. Mehrere Schulen meldeten, dass Kinder nach dem Verzehr der von der Regierung bereitgestellten Mahlzeiten unter Magenbeschwerden, Durchfall und Erbrechen litten.
Recherchen haben weitere Probleme bei der Verwaltung des Programms offengelegt: Mehrere Catering-Unternehmen, die mit der Lieferung der Mahlzeiten beauftragt wurden, hatten Präsident Prabowo während seines Wahlkampfs unterstützt. Das nährte Vorwürfe der Vetternwirtschaft. Agus Pambagio, ein in Jakarta ansässiger Experte für öffentliche Politik, bezeichnete das Programm als überstürzt und schlecht geplant.
Japan und Indien machen das seit Jahrzehnten. Wenn wir es innerhalb weniger Monate genauso machen wollen wie sie, ist das Selbstmord. Wir dürfen keine Todesfälle in Kauf nehmen.
Die Belastung des Haushalts geht über das Mahlzeitenprogramm hinaus. Massive Verteidigungsausgaben zur Modernisierung der Streitkräfte und der weiterhin kapitalintensive Bau von Nusantara, dem Großprojekt einer neuen Hauptstadt, setzen die öffentlichen Finanzen zusätzlich unter Druck – obwohl private Anleger kaum Interesse an der geplanten Stadt zeigen. Die Kombination aus höheren Sozialausgaben, Rüstungsbeschaffung und unrentablen Prestigeprojekten lässt der Regierung nur wenig finanziellen Spielraum, um auf Marktschocks zu reagieren.
Institutioneller Niedergang und Rechenschaftspflicht
Am 30. Januar forderte die Krise ihre ersten prominenten Opfer: Mahendra Siregar, Vorsitzender der Finanzaufsichtsbehörde, sein Stellvertreter Mirza Adityaswara und Iman Rachman, Chef der indonesischen Börse, reichten gleichzeitig ihren Rücktritt ein. Die koordinierten Rücktritte signalisierten eine tiefe institutionelle Krise in den Aufsichtsbehörden, die für die Integrität der Märkte und den Schutz der Anleger zuständig sind.
Die Rücktritte erfolgten vor dem Hintergrund sinkender Governance-Standards, die bereits vor der derzeitigen Regierung eingesetzt hatten, sich in den vergangenen Jahren aber beschleunigten. Das Organized Crime and Corruption Reporting Project setzte den ehemaligen Präsidenten Joko Widodo auf die Auswahlliste für seinen Negativpreis „Korrupteste Person des Jahres 2024“. Begründet wurde dies mit dem systematischen Abbau von Maßnahmen zur Korruptionsbekämpfung und der Normalisierung von Vetternwirtschaft. Ein im Sommer 2024 an der Universität Indonesien tagendes Volkstribunal erhob gegen die Vorgängerregierung in neun Punkten Anklage, darunter wegen Korruption, Kollusion und der Kommerzialisierung natürlicher Ressourcen durch unzureichend regulierte Bergbaugenehmigungen.
Umweltschützer haben die Folgen der schwachen Aufsicht im Rohstoffsektor dokumentiert. Nach Angaben des Indonesischen Forums für die Umwelt (Walhi) verschwanden im Laufe des Jahres 2025 rund 283.000 Hektar Wald – eine Fläche viermal so groß wie Jakarta –, um Platz für Rohstoffunternehmen zu schaffen. Diese Umweltzerstörung geht mit dem wirtschaftlichen Schaden durch Governance-Versagen einher: Beides spiegelt ein Muster wider, bei dem der Staat von eng begrenzten Interessen vereinnahmt wird, die mit kaum Transparenz oder Rechenschaftspflicht agieren.
Reaktion der Regierung und anhaltende Zweifel
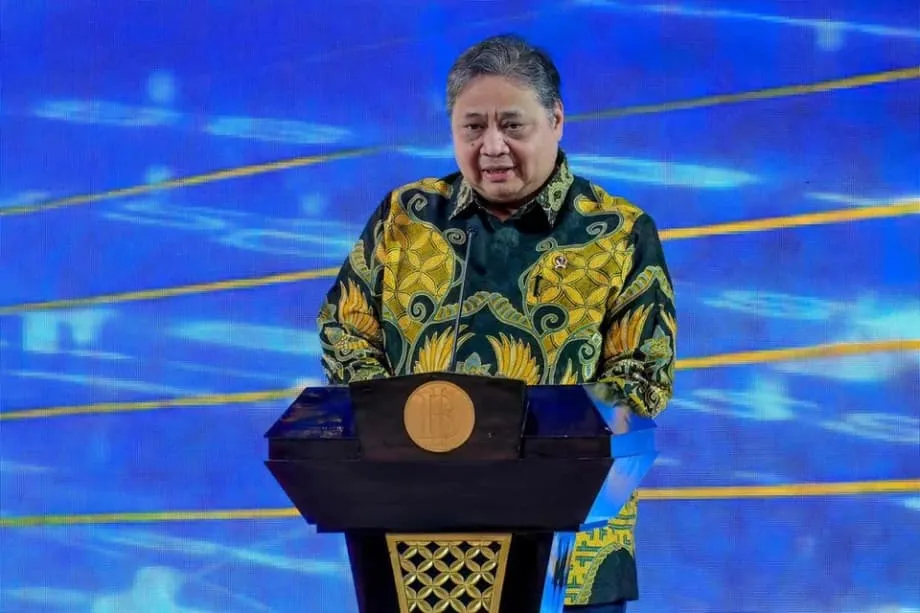
Angesichts einbrechender Märkte und schwindenden Anlegervertrauens berief Airlangga Hartarto, Koordinierungsminister für Wirtschaft, am 30. Januar eine Krisen-Pressekonferenz ein, um Maßnahmen zur Stabilisierung vorzustellen. Er kündigte neue Reformen an, um den Aktienmarkt zu vertiefen. So soll der vorgeschriebene Mindeststreubesitz börsennotierter Unternehmen bis März von 7,5 auf 15 Prozent verdoppelt werden. Außerdem will die Regierung Pensions- und Versicherungsfonds erlauben, bis zu 20 Prozent ihres Vermögens in Aktien anzulegen, gegenüber der derzeitigen Obergrenze von 8 Prozent. Dadurch könnten Milliarden aus dem inländischen institutionellen Kapitalmarkt in börsennotierte Aktien fließen.
Airlangga verwies darauf, dass sich der JCI am 30. Januar erholt hatte, und bekräftigte das Engagement der Regierung für die Marktstabilität. Er verteidigte die wirtschaftlichen Fundamentaldaten Indonesiens und erklärte, die Abstimmung zwischen Finanz- und Geldpolitik funktioniere weiterhin. Die Märkte bezweifeln jedoch, dass administrative Anpassungen die grundlegenden Governance-Mängel beheben können, die die Krise ausgelöst haben. Der erzwungene Rücktritt der Aufsichtsbehörden, die fortdauernde Präsenz politischer Ernennungen an der Spitze der Zentralbank und der ungeklärte Status der Martabe-Mine deuten darauf hin, dass strukturelle Reformen weiter ausstehen.
Die Krise hat offengelegt, wie anfällig Indonesiens Marktwirtschaft für politische Eingriffe und eine schwache Rechtsstaatlichkeit ist. Kurzfristige technische Maßnahmen könnten die Indizes vorübergehend stabilisieren. Der Abzug von Kapital im Wert von 80 Milliarden Dollar spiegelt jedoch ein tiefer gehendes Urteil globaler Anleger über die Entwicklung der größten Volkswirtschaft Südostasiens wider. Ohne glaubwürdige Zusagen für die Unabhängigkeit der Zentralbank, transparente Eigentumsstrukturen und die Achtung der Eigentumsrechte droht Indonesien eine anhaltende Kapitalflucht, die seine Wachstums- und Entwicklungsambitionen untergraben könnte.
Das Wichtigste
- Der Jakarta Composite Index brach am 28. Januar um fast 9 Prozent ein. Auslöser war eine Warnung von MSCI vor einer möglichen Herabstufung vom Schwellen- zum Frontier-Markt.
- Indonesiens Staatsfonds beschlagnahmte die Goldmine Martabe von PT United Tractors. Das weckte Zweifel an der Rechtssicherheit und Sorgen vor willkürlichen Enteignungen.
- Thomas Djiwandono, der Neffe von Präsident Prabowo, wurde zum ersten stellvertretenden Gouverneur der Bank Indonesia ernannt. Das schwächte die Unabhängigkeit der Zentralbank und ließ die Rupiah auf historische Tiefstände fallen.
- Das kostenlose Programm der Regierung für nahrhafte Mahlzeiten kostet jährlich 50 Billionen Rupiah und ist von Problemen bei der Umsetzung, Lebensmittelvergiftungen und Vorwürfen der Vetternwirtschaft geprägt.
- Am 30. Januar traten Finanzaufseher zurück, darunter der Vorsitzende der Finanzaufsichtsbehörde und der Chef der indonesischen Börse.
- Die Regierung schlug vor, die Mindestanforderung für den Streubesitz von 7,5 auf 15 Prozent anzuheben, um den Bedenken von MSCI hinsichtlich der Markttransparenz zu begegnen.
- Das Haushaltsdefizit für 2025 hat mit nahezu 3 Prozent des BIP die gesetzliche Obergrenze erreicht. Gründe dafür sind populistische Ausgaben, Rüstungsbeschaffung und der Bau der neuen Hauptstadt.