Strukturelle Schwachstellen im jüngsten Bericht offengelegt
Der Internationale Währungsfonds (IWF) hat eindringlich vor Risiken für die Finanzstabilität Südkoreas gewarnt. Dabei hob er das erhebliche Ungleichgewicht zwischen den umfangreichen Dollarvermögen des Landes und der Fähigkeit seines Devisenmarktes hervor, die damit verbundenen Risiken zu bewältigen. Laut dem Globalen Finanzstabilitätsbericht des IWF ist das Volumen der in Korea Wechselkursschwankungen ausgesetzten US-Dollar-Vermögenswerte fast 25-mal so groß wie der heimische Devisenmarkt des Landes. Dieses Missverhältnis signalisiert eine erhöhte Anfälligkeit für Volatilität und deutet darauf hin, dass der Markt nur begrenzt in der Lage ist, plötzliche Anstiege der Nachfrage nach Absicherung aufzufangen.
Inhalt
- Strukturelle Schwachstellen im jüngsten Bericht offengelegt
- Internationale Vergleiche verdeutlichen die Probleme mit der Markttiefe
- Wie ein „Ansturm auf Absicherung“ funktioniert
- Politische Gegenmaßnahmen und ihre begrenzte Wirkung
- Forderungen nach internationaler Koordinierung
- Experten warnen vor einer möglichen Krise
- Größere wirtschaftliche Herausforderungen und Abwanderung von Unternehmen
- Das Wichtigste
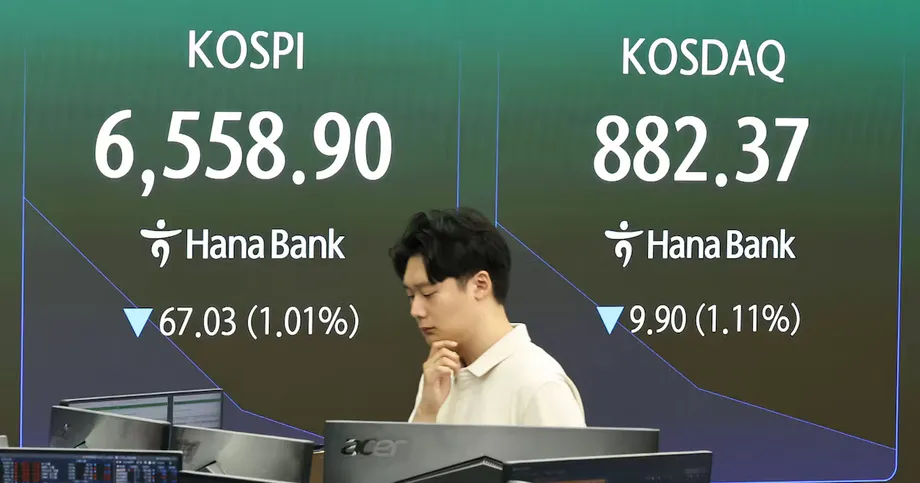
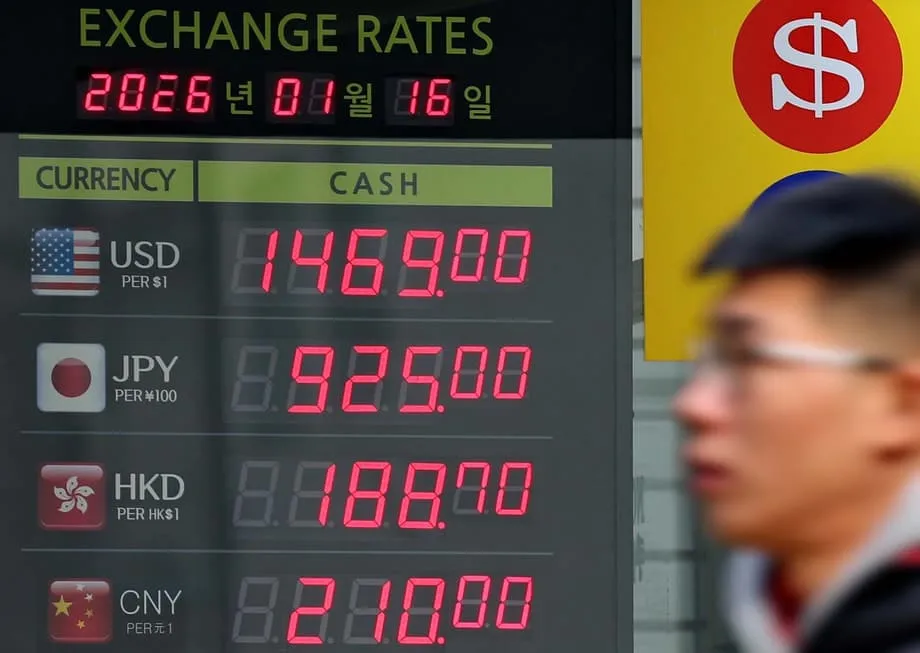
Der ursprünglich im Oktober veröffentlichte Bericht ist erneut in den Fokus gerückt, da der südkoreanische Won gegenüber dem Dollar weiter an Wert verliert und trotz konzertierter Bemühungen der Behörden, die Währung zu stabilisieren, auf die Marke von 1.480 zusteuert. Als der IWF seine Erkenntnisse erstmals veröffentlichte, stand der Won bereits unter Druck und notierte bei rund 1.400 pro Dollar. Seitdem hat er erhebliche Turbulenzen erlebt: Ende Dezember fiel er auf nahezu krisenhafte Niveaus, bevor er sich nach einem Markteingriff am 24. Dezember kurzzeitig erholte.
Das Kernproblem liegt im strukturellen Missverhältnis zwischen der Tiefe des lokalen Finanzmarkts und dem Ausmaß der internationalen Verflechtung der Wirtschaft. Koreanische Unternehmen und Finanzinstitute haben im Laufe der Jahrzehnte exportorientierten Wachstums und internationaler Investitionen umfangreiche Dollarvermögen aufgebaut. Die heimische Infrastruktur zur Absicherung des Währungsrisikos dieser Vermögenswerte hat jedoch nicht Schritt gehalten. Dadurch entsteht eine prekäre Lage: Ein Ansturm auf Absicherung gegen einen fallenden Won könnte den Markt überfordern und damit genau jene Volatilität verstärken, vor der sich die Anleger schützen wollen.
Der IWF warnte ausdrücklich, dass die begrenzte Aufnahmefähigkeit den Devisenmarkt in Phasen von Währungsturbulenzen anfälliger für Finanzierungsengpässe macht. Die Organisation merkte an, dass in einigen Volkswirtschaften das Dollarengagement im Verhältnis zur Tiefe des lokalen Devisenmarkts unverhältnismäßig groß ist. Dadurch kann eine Rückkopplung entstehen: Eine schwächere Währung zwingt Anleger dazu, zur Absicherung ihrer Positionen Dollar zu kaufen, was die Währung wiederum weiter unter Druck setzt.
Internationale Vergleiche verdeutlichen die Probleme mit der Markttiefe
Um das Ausmaß der Lage in Korea vollständig zu erfassen, ziehen Volkswirte häufig Vergleichsdaten anderer großer Volkswirtschaften heran. Die IWF-Daten zeigen, dass Südkoreas Verhältnis von 25 zu 1 zwar hoch, unter Industrieländern mit großen Staatsfonds oder Pensionsfonds aber nicht einzigartig ist. Kanada und Norwegen weisen ähnliche Verhältnisse von etwa 25 zu 1 auf, was vor allem auf ihre umfangreichen, im Ausland investierten Staats- und Pensionsfonds zurückzuführen ist.
Taiwan weist mit einem Verhältnis von über 45 zu 1 einen noch extremeren Wert auf. Das spiegelt den kleineren Devisenmarkt der Insel im Verhältnis zu ihren beträchtlichen Dollarvermögen wider. Wie Südkorea ist Taiwan ein bedeutender Exporteur mit erheblichen Währungsreserven, verfügt jedoch nicht über die hohe Liquidität eines Marktes für eine Reservewährung. Diese strukturelle Ähnlichkeit macht beide Länder im Vergleich zu ihren westlichen Pendants anfällig.
Japan verfügt zwar absolut betrachtet über das größte Dollarvermögen, weist aber mit etwa 15 zu 1 ein deutlich günstigeres Verhältnis auf. Dieses geringere Risikoprofil ist auf die außergewöhnliche Tiefe des japanischen Devisenmarkts zurückzuführen. Der Status des Yen als globale Reservewährung sorgt für mehr Liquidität und ausgefeiltere Absicherungsinstrumente. Das bietet einen Puffer, der Seoul und Taipeh fehlt.
Die meisten Volkswirtschaften der Eurozone, darunter Deutschland, Frankreich und Spanien, verzeichnen einstellige Werte. Sie profitieren vom Status des Euro als Reservewährung und von tief integrierten Finanzmärkten. Der Gegensatz zwischen diesen einstelligen Werten und dem 25-fachen Verhältnis Koreas verdeutlicht die besonderen Herausforderungen für Volkswirtschaften ohne Reservewährung. Ohne das grundlegende Vertrauen und die Liquidität, die US-Dollar, Euro oder japanischer Yen genießen, sind Währungen von Schwellenländern wie der Won deutlich anfälliger für spekulative Angriffe und plötzliche Kapitalabflüsse.
Wie ein „Ansturm auf Absicherung“ funktioniert
Der vom IWF hervorgehobene Mechanismus ist ein Phänomen, das als „Ansturm auf Absicherung“ beschrieben wird. In Zeiten globaler Finanzmarktanspannungen oder einer Schwäche der heimischen Währung geraten institutionelle Anleger mit Dollarvermögen unter unmittelbaren Druck, den Wert ihrer Portfolios zu schützen. Dazu nutzen sie üblicherweise Finanzderivate, sogenannte Terminkontrakte, um Wechselkurse festzuschreiben. Dabei werden faktisch Dollar gekauft und die Landeswährung am Terminmarkt verkauft.
Unter normalen Umständen kann das Bankensystem solche Transaktionen problemlos abwickeln. Wenn das Volumen der Dollarvermögen jedoch im Verhältnis zum täglichen Umsatz am Devisenmarkt sehr groß ist, kann ein gleichzeitiger Absicherungsversuch wichtiger Marktteilnehmer das System belasten. Banken, die ihre eigenen Positionen absichern müssen, treiben möglicherweise den Dollarpreis nach oben. Das macht die Währung noch teurer und kann einen sich selbst verstärkenden Abwertungszyklus auslösen.
Der Bericht stellte fest, dass verstärkte Verkäufe von Dollar-Terminkontrakten den Druck auf die Dollarfinanzierung verschärfen können. Diese Aktivitäten nahmen nach den umfassenden Zollankündigungen Washingtons im April zu. Das veranschaulicht, wie geopolitische Veränderungen und handelspolitische Kurswechsel die Devisenmärkte rasch destabilisieren können. Für Korea, dessen Wirtschaft stark vom Export abhängt, stellen solche externen Schocks eine anhaltende Gefahr für die Finanzstabilität dar.
Die Sorge: In einer globalen Krise trocknet die Liquidität von Währungen ohne Reservewährungsstatus tendenziell aus, weil sich internationale Banken auf ihre Heimatmärkte zurückziehen. Sollten koreanische Institute während eines solchen Rückzugs gezwungen sein, gleichzeitig Dollarvermögen in Milliardenhöhe abzusichern, könnte der dünne heimische Markt womöglich keinen marktgerechten Preis mehr hervorbringen. Das könnte zu chaotischen Kursschwankungen und einer möglichen Liquiditätsklemme führen.
Politische Gegenmaßnahmen und ihre begrenzte Wirkung
Angesichts dieser drohenden Risiken haben die südkoreanischen Behörden mehrere Maßnahmen ergriffen, um die Währung zu stützen und die Volatilität zu verringern. Die Regierung hat kürzlich die Vereinbarung mit der Zentralbank über die strategische Währungsabsicherung des Nationalen Rentendienstes verlängert. Damit sollen die Risiken im Zusammenhang mit den umfangreichen Auslandsinvestitionen des Rentendienstes begrenzt und ein Puffer geschaffen werden, der verhindert, dass der Fonds in Stressphasen Dollar auf den freien Markt werfen muss.
Darüber hinaus bereitet die Regierung vor, über große Wertpapierhäuser Termingeschäfte für Privatanleger anzubieten, bei denen Dollar verkauft werden. Die Initiative soll die Dollarnachfrage eindämmen, die durch Aktienkäufe von Privatanlegern im Ausland entsteht. Diese Anleger, die im Land oft „Seohak Ants“ genannt werden, investieren hohe Summen in US-Aktien und tragen so zum anhaltenden Kaufdruck am heimischen Dollarmarkt bei. Mit leicht zugänglichen Absicherungsinstrumenten hoffen die Behörden, diese von Privatanlegern ausgelösten Kapitalströme zu glätten.
Trotz dieser Bemühungen war die Wirkung der Maßnahmen bislang begrenzt. Der Won beendete den jüngsten Handel im Inland bei 1.473,6 pro Dollar und gab damit seine Gewinne aus der vorangegangenen Sitzung wieder ab. Auf den kurzen Kursanstieg war ein seltener Eingriff des US-Finanzministers Scott Bessent gefolgt. Er erklärte, der jüngste Wertverlust der Währung stehe nicht im Einklang mit den starken wirtschaftlichen Fundamentaldaten Koreas. Die verbale Intervention aus den USA sorgte zwar vorübergehend für einen psychologischen Auftrieb, änderte aber kaum etwas an den grundlegenden Angebots- und Nachfragekräften, die den Wechselkurs bestimmen.
Marktteilnehmer haben wiederholt erklärt, dass die derzeitigen Maßnahmen nicht ausreichen. Die Bank of America veröffentlichte einen Bericht, dem zufolge die bisherigen Schritte Koreas nicht genügen, um den Verfall der Währung aufzuhalten. Das Finanzinstitut warnte, der politische Druck zur Stabilisierung des Won dürfte zunehmen, wenn der Abwärtstrend anhält. Die Analyse legt nahe, dass stärkere Hebel nötig sein könnten, um die Kapitalströme zu verändern, etwa steuerliche Anreize zur Förderung von Kapitalzuflüssen oder zur Eindämmung von Abflüssen.
Forderungen nach internationaler Koordinierung
Angesichts des Umfangs des Dollarengagements suchen Finanzanalysten zunehmend nach internationalen Lösungen. Citi hob hervor, wie wichtig eine stärkere internationale Koordinierung, insbesondere mit den USA, sei. Die Bank schlug vor, die koreanischen Behörden könnten „symbolische Devisenpuffer, etwa in Form eines Devisenswaps“, anstreben, um Handel und Finanzstabilität zu stützen.
Eine unbegrenzte Swap-Linie nach dem Vorbild der während der globalen Finanzkrise 2008 eingerichteten Notfallprogramme gilt im derzeitigen Umfeld zwar als unwahrscheinlich, Seoul hat jedoch andere Möglichkeiten. Citi merkte an, dass Korea auf die Repo-Fazilität der US-Notenbank für ausländische und internationale Währungsbehörden zurückgreifen könnte. Damit könnte Südkorea seine US-Staatsanleihen als Sicherheiten einsetzen, um sich Dollarliquidität zu beschaffen und so in Phasen angespannter Märkte ein Sicherheitsnetz zu erhalten.
Solche Vereinbarungen wären ein starkes Vertrauenssignal und könnten spekulative Angriffe abschrecken, indem sie dem Markt die Verfügbarkeit von Dollarliquidität zusichern. Der Zugang zu Swap-Linien oder Repo-Fazilitäten der US-Notenbank gilt oft als „Gütesiegel“ für die finanzielle Solidität eines Landes und grenzt Kernvolkswirtschaften von Staaten an der Peripherie ab.
Solche Vereinbarungen erfordern jedoch oft komplexe diplomatische Verhandlungen und den Nachweis einer soliden Wirtschaftspolitik. Die laufenden Gespräche spiegeln die wachsende Erkenntnis wider, dass nationale Instrumente allein möglicherweise nicht ausreichen, um in einer Ära vernetzter Finanzmärkte den globalen Kräften entgegenzuwirken.
Experten warnen vor einer möglichen Krise
Während sich der IWF auf strukturelle Probleme des Marktes konzentriert, warnen einige heimische Experten vor der unmittelbareren Gefahr einer Devisenkrise. Kim Dae-jong, Professor für Betriebswirtschaftslehre an der Sejong-Universität, gab in einem kürzlich geführten Interview eine ernüchternde Einschätzung der wirtschaftlichen Abwehrfähigkeit Koreas ab. Er argumentierte, die Währungsreserven des Landes entsprächen rund 22 Prozent des Bruttoinlandsprodukts (BIP), was seiner Einschätzung nach bei Weitem nicht ausreiche.
Ohne staatliche Vorsorge nähert sich die Wahrscheinlichkeit einer Devisenkrise 30 Prozent. Wir müssen unsere Währungsreserven deutlich auf das Niveau Taiwans aufstocken und Sicherheitsnetze schaffen, etwa durch Währungsswaps mit Japan.
Professor Kim wies darauf hin, dass Taiwans Währungsreserven 80 Prozent des BIP entsprechen und damit einen erheblichen Puffer gegen spekulative Angriffe bieten. Der Anteil des Won an den internationalen Zahlungen betrage dagegen nur 0,1 Prozent, weshalb nur wenige internationale Gegenparteien die Währung in einer Krise akzeptieren würden. Wegen dieser geringen Akzeptanz im Ausland müsse sich das Land auf Dollarreserven stützen, die in einer Krisensituation schnell aufgezehrt werden könnten.
Der Professor bezifferte die Wahrscheinlichkeit eines steigenden Wechselkurses auf 84 Prozent und prognostizierte, dass der Won bis 2026 auf 1.550 bis 1.600 pro Dollar steigen könnte. Die Zinsverluste durch das Halten umfangreicher Reserven seien ein notwendiger Preis für die Absicherung gegen eine Krise. Die Kosten einer Krise, so argumentierte er, wären deutlich höher als die Kosten des Haltens liquider Vermögenswerte.
Diese Warnungen werden durch umfassendere Bedenken hinsichtlich der Finanzlage verschärft. Während die Regierung eine Schuldenquote von 52 Prozent anführt, hält Professor Kim diese Zahl für irreführend. Die breit gefasste Staatsverschuldung einschließlich der Schulden öffentlicher Unternehmen und nicht gedeckter Pensionsverpflichtungen habe bereits 130 Prozent des BIP überschritten. Der IWF stuft Länder mit Währungen ohne Reservewährungsstatus als riskant ein, wenn ihre Schuldenquote über 60 Prozent liegt. Südkorea dürfte diese Schwelle bis 2029 überschreiten.
Größere wirtschaftliche Herausforderungen und Abwanderung von Unternehmen
Die Währungsschwankungen treten nicht isoliert auf, sondern sind Ausdruck tiefer liegender struktureller Herausforderungen der koreanischen Wirtschaft. Hohe Unternehmenssteuern und strenge Vorschriften treiben Kapital ins Ausland, da Unternehmen nach günstigeren Bedingungen suchen. Professor Kim zufolge liegt der Körperschaftsteuersatz in Korea mit 26 Prozent über dem weltweiten Durchschnitt von 21 Prozent und deutlich über den Sätzen in Wettbewerberländern wie Singapur und Irland.
Dieses regulatorische und steuerliche Umfeld bremst Innovationen und schreckt von Neugründungen ab. Als Beispiel nannte der Professor den Fahrdienstvermittlungssektor: Würden Plattformen wie Uber zugelassen, könnten mehr als 300.000 Arbeitsplätze entstehen. Stattdessen hält Korea an einer „Positivregulierung“ fest, wie Kritiker es nennen. Sie legt fest, was erlaubt ist, statt zu bestimmen, was verboten ist, und erstickt so neue Branchen im Keim.
Wenn Unternehmen das Land verlassen, schrumpft die Steuerbasis. Dadurch wird es schwieriger, die Staatsschulden zu bedienen und Sozialprogramme zu finanzieren. Es entsteht ein Teufelskreis: Die Regierung muss entweder die Steuern weiter erhöhen oder mehr Kredite aufnehmen. Beides beeinträchtigt das Vertrauen der Anleger in die Währung. Privatanlegern empfahl Professor Kim eine defensive Anlagestrategie mit einem hohen Anteil an Dollarvermögen, um ihr Vermögen vor dem prognostizierten Anstieg des Wechselkurses zu schützen.
Das Zusammenspiel dieser Faktoren – ein strukturell wenig liquider Devisenmarkt, ein umfangreiches Dollarengagement, sinkende Reserven und eine sich verschlechternde Finanzlage – zeichnet ein komplexes Bild der wirtschaftlichen Zukunft Südkoreas. Die Behörden ergreifen zwar Maßnahmen, um kurzfristige Schwankungen einzudämmen, doch die vom IWF und heimischen Experten aufgezeigten grundlegenden Ungleichgewichte deuten darauf hin, dass der Druck auf den Won anhalten dürfte.
Das Wichtigste
- Der IWF zufolge ist das Dollarvermögen Koreas 25-mal so groß wie der heimische Devisenmarkt, was erhebliche Volatilitätsrisiken birgt.
- Der Won hat trotz staatlicher Stützungsmaßnahmen gegenüber dem Dollar nachgegeben und sich der Marke von 1.480 genähert.
- Taiwan weist mit mehr als 45 zu 1 ein höheres Risikoverhältnis auf, während Japan dank der Markttiefe mit 15 zu 1 besser dasteht.
- Ein „Ansturm auf Absicherung“ in Stressphasen kann den Markt überfordern und einen sich selbst verstärkenden Abwertungszyklus auslösen.
- Maßnahmen wie die Verlängerung der Absicherungsvereinbarung mit dem Nationalen Rentendienst und Termingeschäfte für Privatanleger haben den Kursverfall bislang nicht aufgehalten.
- Experten warnen vor einer möglichen Devisenkrise. Sie verweisen auf geringe Währungsreserven im Verhältnis zum BIP und einen möglichen Anstieg des Wechselkurses auf 1.600 bis 2026.
- Analysten zufolge könnte Korea Swap-Linien oder Repo-Fazilitäten der US-Notenbank benötigen, um eine ausreichende Dollarliquidität sicherzustellen.