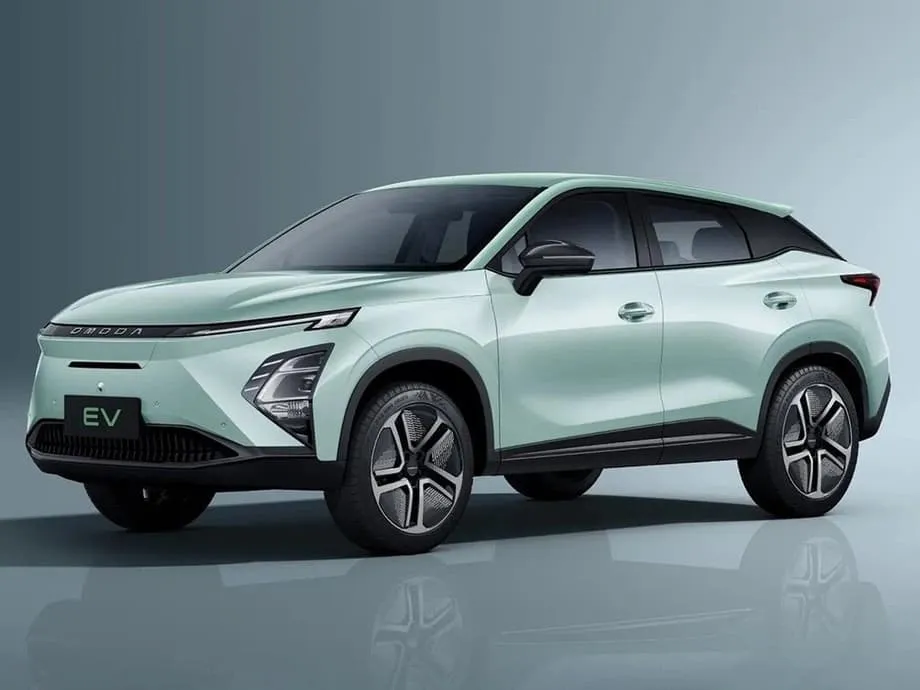
Ein Markt, den Elektrofahrzeuge umkrempeln
Jahrzehntelang stiegen ausländische Autohersteller in China über Joint Ventures ein, in denen sie Produktions-Know-how teilten und eine verlässliche Gewinnquelle schufen. Der Austausch verlief einst hauptsächlich von West nach Ost. Das hat sich umgekehrt. Während Elektrifizierung, Software und kurze Produktzyklen den Markt verändern, suchen multinationale Autohersteller nun chinesische Partner, um von ihnen zu lernen, gemeinsam zu entwickeln und schneller voranzukommen. Technologietransfer ist in den Vorstandsetagen kein Tabu mehr. Er ist ein Überlebensplan für den größten Automarkt der Welt.
Inhalt
- Ein Markt, den Elektrofahrzeuge umkrempeln
- Warum ausländische Marken an Boden verloren
- Die neue Strategie: lokale Teams und Partner
- Lokale Forschung und Entwicklung und neue Führungsstrukturen
- Technologiepartnerschaften für intelligente Autos
- Lieferketten fest in China verankern
- Was sich in den Werken verändert
- Verkaufen Sicherheit und Vertrauen in die Marke noch Autos?
- Ausstieg, Ausbau oder Export
- Politik und Handel verändern den Wettbewerb
- Wie Erfolg heute aussieht
- Die wichtigsten Punkte
Die Zahlen sprechen für sich. In den vergangenen Jahren legten einheimische Marken dank New Energy Vehicles stark zu, zu denen batterieelektrische Fahrzeuge, Plug-in-Hybride und Brennstoffzellenmodelle zählen. Daten des chinesischen Verbands der Automobilhersteller (CAAM) zeigen, dass lokale Marken in den ersten vier Monaten des Jahres 2025 rund 69 Prozent der Pkw-Verkäufe auf sich vereinten, gegenüber etwa 38 Prozent im Jahr 2020. Im selben Zeitraum machten New Energy Vehicles rund 49 Prozent aller Pkw-Verkäufe aus. Dieser Wandel kam schneller, als viele ausländische Konzerne erwartet hatten.
Ausländische Marken, einst in den Großstädten die erste Wahl, verzeichnen inzwischen sinkende Marktanteile. Je nach Monat und Berechnungsmethode lagen sie in diesem Jahr im niedrigen bis mittleren Dreißigerbereich. Chinesische Käufer erwarten vernetzte Dienste, häufige Software-Updates und fortschrittliche Fahrerassistenzsysteme. Der Preiskampf ist unerbittlich. Unternehmen, die mit mehrjährigen Produktzyklen und zentralisierter Entwicklung erfolgreich waren, müssen nun mit einem Markt Schritt halten, der sich so schnell weiterentwickelt wie die Unterhaltungselektronik.
Warum ausländische Marken an Boden verloren
Die Geschwindigkeit ist die erste Herausforderung. Chinesische Autohersteller haben die Entwicklungszeiten für Modelle des Massenmarkts auf rund 18 bis 20 Monate verkürzt. Viele etablierte Konzerne brauchen vom Konzept bis zum Verkaufsstart noch immer etwa 40 Monate. Kürzere Zyklen ermöglichen es einheimischen Anbietern, neue Designs und Funktionen im Tempo mobiler Apps auf den Markt zu bringen. Ausländische Marken hingegen kämpfen mit globalen Plattformen, längeren Lieferketten und komplexen internen Genehmigungsprozessen.
Die Kosten sind die zweite Herausforderung. In China gebaute Elektroautos sind in der Produktion günstiger als vergleichbare Importe oder lokal gefertigte Modelle, die auf Komponenten aus dem Ausland setzen. Analysten schätzen den Kostenvorteil chinesischer Hersteller bei der Produktion auf etwa 35 Prozent. Möglich machen das Skaleneffekte bei Batterien, Motoren und Leistungselektronik sowie engmaschige lokale Lieferantennetze. Führende Batteriehersteller und Zulieferer von Werkstoffen sind nur wenige Minuten von den Montagewerken entfernt. Diese räumliche Dichte und die mühsam gewonnenen Erfahrungen mit kostensparender Entwicklung machen Preiskämpfe für lokale Marken verkraftbar und für internationale Konkurrenten zur Belastung.
Die Produktpassung ist die dritte Herausforderung. Chinesische Verbraucher legen Wert auf nahtlose digitale Erlebnisse, nicht nur auf Motorleistung. Autos sind heute rollende Computer mit umfangreichen Apps an Bord, Mandarin-Sprachassistenten und für den dichten Verkehr in Städten abgestimmter Fahrerassistenz. Häufige Software-Updates aus der Ferne halten die Funktionen aktuell. Viele ausländische Modelle, die in den vergangenen drei Jahren in China eingeführt wurden, hinkten bei Benutzeroberflächen, lokalen Inhalten und auf chinesische Straßen abgestimmten Assistenzsystemen hinterher. Als sich der Abstand bei den intelligenten Funktionen verringerte, wechselten Käufer zu Angeboten mit mehr Gegenwert statt zu Marken mit größerem Prestige.
Auch die Preiswahrnehmung in China hat sich verändert. Das Ansehen einer Premiummarke zählt weiterhin, doch Käufer vergleichen Sicherheit, Reichweite, Ladegeschwindigkeit und Software auf kurzen Auswahllisten direkt miteinander. Darauf stehen BYD, Geely und neue Anbieter ebenso wie importierte Marken. Wenn die Preise in allen Segmenten schnell fallen, entscheiden sich selbst Kunden im Oberklassesegment für günstigere Modelle oder verschieben den Kauf, bis sich die Preise erneut bewegen oder eine besser ausgestattete lokale Alternative verfügbar ist.
Die neue Strategie: lokale Teams und Partner
Ausländische Autohersteller bauen nun Organisationen nach dem Prinzip „in China für China“ auf. Das Ziel ist einfach: in China entwerfen, entwickeln, einkaufen und mit chinesischem Tempo auf den Markt bringen. Dafür braucht es mehr als ein Joint Venture, das Blechteile presst. Lokale Teams müssen echte Entscheidungsbefugnisse, Budgets und Verantwortung für Produktentscheidungen erhalten. Zudem müssen chinesische Technologiepartner helfen, Rückstände bei Software, autonomem Fahren und Kosten aufzuholen.
Lokale Forschung und Entwicklung und neue Führungsstrukturen
Internationale Marken bauen ihre Forschungszentren in Shanghai, Shenzhen und Hefei aus und versetzen leitende Produktverantwortliche nach China. Mehrere Konzerne haben ihre Führungsstrukturen so verändert, dass ihre China-Sparten bei den im Inland verkauften Modellen über Produktdefinitionen, digitale Architekturen und die Auswahl der Zulieferer entscheiden. So wird China praktisch zu einem vollständig integrierten Standort statt zu einem bloßen Produktionsstützpunkt. Lokale Ingenieure entwickeln Software für Cockpitsysteme und Fahrerassistenz, testen sie mit chinesischen Karten- und Straßendaten und verbessern Benutzeroberflächen anhand von Fokusgruppen in Chengdu und Guangzhou. Die Termine für Markteinführungen, die früher von der globalen Konzernzentrale festgelegt wurden, bestimmen nun Verantwortliche in China, die direkt mit den Modellstartkalendern von BYD und Geely konkurrieren.
Technologiepartnerschaften für intelligente Autos
Partnerschaften mit chinesischen Technologiefirmen sind zentral geworden. Ein großer europäischer Konzern entwickelt Fahrerassistenzsysteme und Steuergeräte gemeinsam mit einem führenden chinesischen Unternehmen für Robotik-Chips. Ein anderer hat sich mit einer chinesischen Elektromarke aus dem Premiumsegment zusammengeschlossen, um ein elektrisches SUV für den chinesischen Markt schneller zu entwickeln. Japanische Autohersteller integrieren Cloud-Dienste und künstliche Intelligenz großer chinesischer Internetplattformen, um Navigation, Sprachsteuerung und Infotainment zu personalisieren. Eine deutsche Premiummarke entwickelt mit lokalen Softwarezulieferern ein speziell auf China zugeschnittenes Betriebssystem und wird auf dieser Grundlage neue Elektromodelle im Land bauen. Eine bekannte Premiummarke eines europäischen Konzerns führte in Kooperation mit einem staatlichen Autohersteller eine nur in China erhältliche Submarke ein, um Elektromodelle schneller auf den Markt zu bringen. All diese Schritte verfolgen dasselbe Ziel: den Rückstand bei Software aufzuholen, indem man mit den Unternehmen zusammenarbeitet, die für chinesische Nutzer bereits Standards setzen.
Lieferketten fest in China verankern
Der Anteil lokaler Komponenten steigt schnell. Batterien, Motoren, Wechselrichter, Lidar-Systeme, Kameras und leistungsstarke Chips werden nach Möglichkeit von chinesischen Zulieferern bezogen. Das senkt Kosten und verbessert die Logistik; zugleich verringert es die Abhängigkeit von Exportkontrollen für Halbleiter und Batteriewerkstoffe. Auch die Einhaltung von Vorschriften wird dadurch erleichtert. Chinas Regeln für die Sicherheit von Fahrzeugdaten und Kartendiensten verlangen eine Verarbeitung im Land sowie zugelassene Partner. Ausländische Marken bauen Rechenzentren und kooperieren mit lizenzierten Kartenanbietern, damit Fahrerassistenzfunktionen im dichten Stadtverkehr legal und zuverlässig bleiben. Je tiefer die Lieferkette nach China verlagert wird, desto mehr Spielraum gewinnen Unternehmen bei Preis und Tempo.
Was sich in den Werken verändert
Die Lokalisierung betrifft nicht nur Software. Auch Plattformen und Werke verändern sich. Einige ausländische Modelle nutzen inzwischen Architekturen chinesischer Partner. Eine kürzlich eingeführte elektrische Limousine einer japanischen Marke in China basiert auf der Fahrzeugplattform ihres lokalen Partners. So kann sie Batterien, Motoren und Elektronik mit einer bestehenden chinesischen Modellreihe teilen. Das spart bei der Entwicklung mehrere Monate und ermöglicht sofortige Preisnachlässe von Zulieferern. Innenraumgestaltung, Fahrwerksabstimmung und Sicherheitskalibrierung können weiterhin die Handschrift der ausländischen Marke tragen, während die zentrale Hardware als gemeinsam genutztes Produkt in großem Maßstab gefertigt wird.
Ungenutzte Kapazitäten erhalten eine neue Bestimmung. Da Joint Ventures bei Verbrennermodellen Marktanteile verlieren, machen mehrere ausländische Marken ihre chinesischen Werke zu Exportstandorten für Lateinamerika, den Nahen Osten und Südostasien. So bleiben die Fabriken in Betrieb, und globale Produktplaner können sich gegen schwankende Zölle absichern. Zugleich wirft die Strategie neue Fragen zu Qualität, Zulassungsstandards und Servicenetzen in den Absatzmärkten auf. Lokalisierung in China kann zur Lokalisierung für die Welt werden, wenn die Exportlinien auf verschiedene Regelwerke abgestimmt sind.
Verkaufen Sicherheit und Vertrauen in die Marke noch Autos?
Ausländische Marken verfügen in China weiterhin über einen wertbeständigen Vorteil. Viele Käufer verbinden internationale Namen nach wie vor mit Unfallschutz, Fahrwerksabstimmung und verlässlicher Qualität. Dieser Vorteil könnte wichtiger werden, wenn die Behörden die Sicherheitsvorschriften für Batterien verschärfen und fortschrittliche Fahrerassistenzsysteme nach viel beachteten Unfällen genauer untersuchen. Die Anforderungen an die Konstruktion von Batteriepaketen und den Schutz vor thermischem Durchgehen werden strenger. Zugleich achtet der Markt stärker auf unabhängige Crashtests und die tatsächliche Sicherheitsbilanz im Straßenverkehr.
Mehrere internationale Konzerne nutzen diesen Moment, um Insassenschutz, Cybersicherheit vernetzter Funktionen und verlässliche Restwerte in den Mittelpunkt zu stellen. Das Argument ist pragmatisch: Ein Auto, das Familien schützt, Brände verhindert und zuverlässig mit Software-Updates versorgt wird, kann über fünf Jahre hinweg mehr Gegenwert bieten als eine günstigere Alternative, die schnell an Wert verliert. Wenn sich der Abstand bei den intelligenten Funktionen weiter verringert, können Vertrauen in die Marke und Sicherheit bei Kaufentscheidungen wieder stärker ins Gewicht fallen, besonders bei Familien in Großstädten.
Ausstieg, Ausbau oder Export
Die Lage ausländischer Autohersteller in China lässt sich nicht mehr auf eine einzige Entwicklung reduzieren. Drei Strategien zeichnen sich ab. Einige Unternehmen haben sich nach jahrelangen Verlusten und schrumpfenden Händlernetzen zurückgezogen oder ihre Aktivitäten verkleinert. Andere setzen verstärkt auf neue Elektroplattformen, ausgebaute Forschungszentren und engere Partnerschaften mit chinesischen Technologiefirmen. Eine dritte Gruppe richtet sich auf den Export aus und macht lokale Werke zu Standorten für Wachstumsmärkte außerhalb Chinas. Welche Strategie gewählt wird, hängt von der Markenstärke, dem Zugang zu Kapital und der Bereitschaft ab, lokalen Teams die Kontrolle zu übertragen.
Die Folgen des Zögerns sind deutlich. Eine große US-Marke, die auf dem Höhepunkt mehr als eine Million Fahrzeuge in China verkaufte, erreicht heute nur noch einen Bruchteil dieser Zahl. Bei einem anderen großen US-Hersteller sind die Verkäufe wichtiger Modellreihen in China stark zurückgegangen. Ein europäischer Konzern stieg aus seinem Joint Venture für eine bekannte SUV-Marke aus. Deutsche Unternehmen und Toyota haben den entgegengesetzten Weg gewählt: Sie kündigten neue Elektromodelle an, die in China mit chinesischer Software und chinesischen Komponenten gebaut werden. Japanische Marken, die bei reinen Batteriemodellen ins Stocken geraten waren, setzen auf Plug-in-Hybride sowie lokale Cloud- und Kartenpartner, um die Lücke zu überbrücken und gleichzeitig neue Batterieplattformen hochzufahren.
Politik und Handel verändern den Wettbewerb
Die Handelspolitik prägt inzwischen die Geschäftsmodelle. Die Vereinigten Staaten erhöhten die Zölle auf chinesische batterieelektrische Importe auf 100 Prozent. Die Europäische Union kündigte zusätzliche Zölle an, die bei einigen Herstellern bis in den oberen Dreißigerbereich reichen können. Diese Maßnahmen werden chinesische Marken nicht davon abhalten, westliche Kunden zu erreichen. Sie verändern jedoch den Weg dorthin. Immer mehr chinesische Unternehmen bauen oder planen Werke in Europa, Südostasien und Lateinamerika. Ein führender chinesischer Elektroautohersteller errichtet ein großes Werk in Ungarn. Ein anderer baut seine Produktion in Thailand und Brasilien aus. Eine Produktion vor Ort in diesen Regionen senkt die Logistikkosten und kann die Auswirkungen der Zölle abmildern. Gleichzeitig schafft sie Arbeitsplätze vor Ort und stärkt die politische Akzeptanz.
Ein weiterer, oft übersehener Wandel betrifft Fahrzeuge mit Verbrennungsmotor. Während chinesische Käufer auf Elektromodelle umsteigen, exportieren chinesische Unternehmen Millionen Benziner in Märkte, in denen das Ladenetz noch begrenzt ist. Seit 2020 stellen Benziner den Großteil der chinesischen Autoexporte. Die Gesamtlieferungen stiegen von etwa einer Million auf deutlich mehr als sechs Millionen Fahrzeuge pro Jahr. Chinesische Marken gewinnen mit preislich konkurrenzfähigen Limousinen und SUVs Marktanteile in Osteuropa, Lateinamerika, Afrika und Teilen des Nahen Ostens. Das setzt ausländische Marken außerhalb Chinas unter Druck, während sie noch versuchen, ihr China-Geschäft wieder in Ordnung zu bringen. Die Neuordnung verteilt Entwicklungsressourcen, Kapital und Unterstützung für Händler über mehrere Kontinente.
Wie Erfolg heute aussieht
Wer heute in China erfolgreich sein will, braucht eine andere Betriebsweise. Produktzyklen müssen eher 24 als 40 Monate dauern. Software muss als zentrale Komponente gelten und darf nicht nachträglich hinzugefügt werden. Cockpits brauchen native chinesische Sprachassistenten, Zahlungsdienste und beliebte Apps. Fahrerassistenz muss auf lokalen Karten und typischen Fahrweisen trainiert werden. Updates müssen monatlich kommen, ohne dass Fahrzeughalter dafür in die Werkstatt müssen. Die Hardware sollte modular sein und mit chinesischen Zulieferern für Batterien, Sensoren und Zentralrechner kompatibel sein. Das Ziel ist ein Auto, das sich im digitalen Alltag chinesisch anfühlt und zugleich beim Design und Fahrverhalten den Charakter der Marke bewahrt.
Auch die Vermarktung muss neu gedacht werden. Chinesische Käufer entdecken Autos über soziale Plattformen und Kurzvideos. Ausländische Marken stellen lokale Content-Teams ein, arbeiten mit Auto-Influencern zusammen und nutzen Livestreams, um neue Modelle vorzustellen. Beim Vertrieb werden klassische Händler mit direkten Online-Kanälen kombiniert. Serviceversprechen werden konkreter: mit Garantien für Software-Updates, Pannenhilfe und Batteriezustand. Finanzierungs- und Versicherungspakete entstehen gemeinsam mit lokalen Partnern. Einige Marken prüfen sogar Kooperationen beim Batteriewechsel oder Schnellladen, um die Reichweitenangst von Stadtbewohnern zu verringern. Keine dieser Maßnahmen garantiert ein Comeback. Sie verschaffen den Marken jedoch wieder Bedeutung in einem Markt, der heute das Tempo der globalen Autoindustrie vorgibt.
Die wichtigsten Punkte
- Einheimische Marken kommen laut CAAM inzwischen auf rund 69 Prozent der Pkw-Verkäufe in China; New Energy Vehicles machen fast die Hälfte aller Verkäufe aus.
- Der Marktanteil ausländischer Marken ist in diesem Jahr auf den niedrigen bis mittleren Dreißigerbereich gefallen. Das spiegelt den raschen Wandel hin zu Elektroautos und intelligenten Fahrzeugen wider.
- Chinesische Hersteller sind schneller: Ihre Entwicklungszyklen liegen bei etwa 18 bis 20 Monaten. Engmaschige lokale Lieferketten senken die Kosten.
- Internationale Autohersteller lokalisieren Forschung, Führungsstrukturen und Zuliefererbasis. Für Software und Fahrerassistenz arbeiten sie mit chinesischen Technologiefirmen zusammen.
- Einige ausländische Modelle nutzen inzwischen Plattformen chinesischer Partner. Mehrere Werke in China werden für den Export in andere Märkte umgerüstet.
- Das Vertrauen in die Sicherheit und Zuverlässigkeit ausländischer Marken bleibt ein Vorteil, besonders angesichts strengerer Vorschriften zur Batterie- und Datensicherheit.
- Die Strategien gehen auseinander: Einige Unternehmen steigen aus oder verkleinern ihr Geschäft, andere setzen verstärkt auf die lokale Produktion, während eine dritte Gruppe aus China heraus exportiert.
- Zölle in den Vereinigten Staaten und Europa beschleunigen die Lokalisierung chinesischer Autohersteller im Ausland, statt ihre Expansion aufzuhalten.
- China exportiert große Mengen an Benzinern in Schwellenländer, während die heimischen Käufer auf Elektromodelle umsteigen.
- Erfolg in China erfordert heute kurze Entwicklungszyklen, speziell auf China zugeschnittene Software, lokale Partnerschaften und eine Vermarktung, die auf die digitalen Gewohnheiten chinesischer Käufer abgestimmt ist.