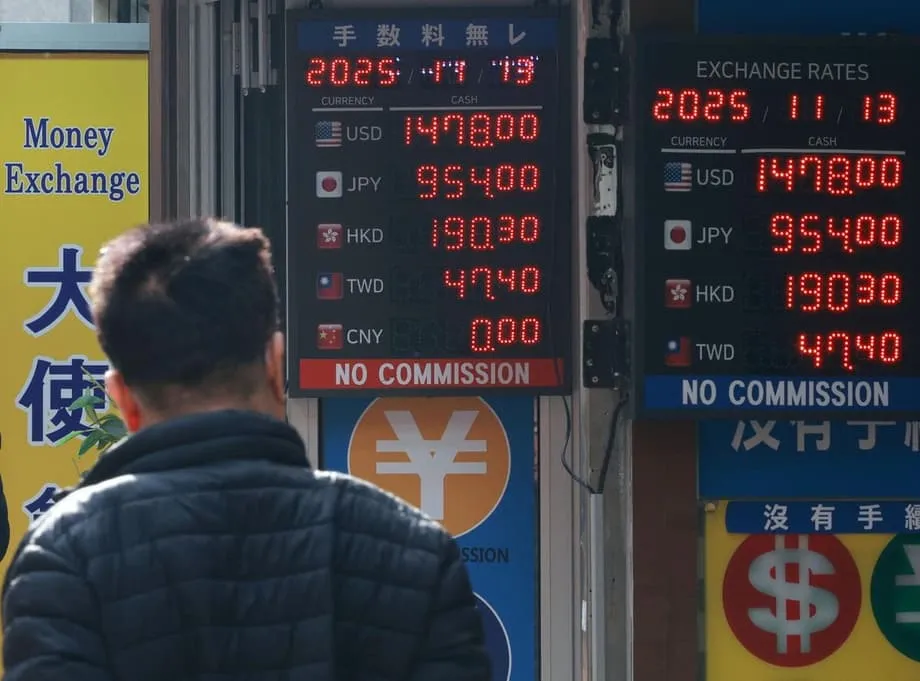
Warum die Yen-Schwäche den Won erschüttert
Der südkoreanische Won geriet am Donnerstag erneut unter Druck. Im Vormittagshandel überschritt er kurzzeitig die Marke von 1.470 Won je US-Dollar, bevor er sich bei etwa 1.467,7 einpendelte. Im Tagesverlauf erreichte der Kurs rund 1.475,2. Damit lebten an den Handelsplätzen Spekulationen wieder auf, der Markt könnte die psychologisch wichtige Marke von 1.480 testen, falls sich die globalen Bedingungen nicht entspannen. Diese jüngste Bewegung kam nicht aus heiterem Himmel. Der japanische Yen fiel in den Bereich von 155 Yen je Dollar und damit auf den niedrigsten Stand seit etwa neun Monaten. Dieser Rückgang wirkte sich auf die Währungen in ganz Asien aus. Angesichts hoher US-Renditen und umfangreicher Dollar-Long-Positionen von Anlegern im Ausland ist die Nachfrage nach der US-Währung in der Region gestiegen.
Inhalt
- Warum die Yen-Schwäche den Won erschüttert
- Was den Yen nach unten drückt
- Warum der Won dem Yen oft folgt
- Wichtige Marktmarken und politische Leitplanken in Seoul
- Ein stärkerer Dollar, knapperes Finanzierungsangebot und die Lage in der Region
- Gewinner und Verlierer in Südkorea bei einem schwächeren Won
- Wie die Entwicklung des Yen in Japan die Region prägt
- Was die Währungen stabilisieren könnte
- Die wichtigsten Punkte
Eine Ursache liegt weitgehend außerhalb der Kontrolle Seouls. Die Erwartung in Tokio, dass neue politische Prioritäten wachstumsfreundliche Ausgaben und eine nur schrittweise Normalisierung der Geldpolitik begünstigen werden, hat die japanischen Renditen vergleichsweise niedrig gehalten. Der große Abstand zwischen den US-amerikanischen und den japanischen Zinsen macht den Yen als Anlagewährung weniger attraktiv und als Finanzierungswährung attraktiver. Wenn Anleger Yen leihen und das Geld andernorts in höher rentierliche Anlagen investieren, steigt der Druck auf den Yen. Dieselben Kapitalströme können den US-Dollar gegenüber dem Won stärken.
Auch die Entwicklungen im Inland verschärfen den Druck. Südkoreanische Anleger bauen ihre Auslandsinvestitionen aus, was die kurzfristige Dollar-Nachfrage erhöht. Unsicherheit über umfangreiche Auslandsverpflichtungen, darunter ein geplantes Investitionspaket in den USA, erschwert zudem die Steuerung des Wechselkurses. Marktteilnehmer rechnen mit anhaltender Volatilität, solange der Yen schwach bleibt. Mehrere mögliche Unterstützungslinien liegen jedoch in der Nähe. Händler achten auf vermutete Absicherungsschwellen eines der größten institutionellen Anleger Südkoreas sowie auf Signale der Bank of Korea, dass sie übermäßige Kursschwankungen begrenzen wird.
Was den Yen nach unten drückt
Vier Faktoren bestimmen meist die Entwicklung des Yen-Dollar-Kurses, und derzeit sprechen alle für einen schwachen Yen. An erster Stelle stehen die Zinsdifferenzen. Die US-Notenbank Federal Reserve hielt die Zinsen hoch, um die Inflation zu dämpfen, während sich das Wachstum als robust erwies. Die Bank of Japan (BOJ) ist dagegen nur langsam zu einer strafferen Geldpolitik übergegangen. Selbst nach dem Ende der Negativzinsen liegt der Leitzins der BOJ nahe null. Der große Zinsabstand begünstigt Carry Trades, bei denen Anleger Yen zu niedrigen Zinsen leihen, um andernorts höher rentierliche Anleihen und andere Vermögenswerte zu kaufen. Der zweite Faktor sind die früheren Anleihekäufe der BOJ im Rahmen ihrer quantitativen Lockerung und ihrer Zinskurvensteuerung. Durch den jahrelangen Kauf von Staatsanleihen ist die Bilanz der BOJ stark gewachsen, während die Renditen im Inland gedrückt wurden. Dieses Erbe mindert die Attraktivität des Yen auch weiterhin, während andere Anlagen höhere Erträge abwerfen.
Der dritte Faktor ist das Wachstum. Japans Wachstumstrend war unter anderem wegen der demografischen Entwicklung schwächer als der der Vereinigten Staaten. Das dämpft die Erwartungen an eine rasche Straffung der Geldpolitik durch die BOJ. Der vierte Faktor ist der Handel. Japans einst verlässlicher Handelsüberschuss ist geschrumpft, auch wegen der in US-Dollar abgerechneten Energieimporte. Steigen die Energiekosten, kann der Yen schwächer werden, weil das Land mehr Dollar für den Kauf von Treibstoff benötigt. Zusammengenommen haben diese Faktoren den Yen während eines Großteils dieses Jahres schwach gehalten.
Signale der neuen Führung in Tokio verstärken diesen Trend. Ministerpräsidentin Sanae Takaichi hat Berater mit wachstumsfreundlichen fiskalpolitischen Vorstellungen und einer vorsichtigen Haltung zu Zinserhöhungen in Schlüsselpositionen gebracht. Die Märkte werten das als Zeichen dafür, dass eine Yen-Schwäche toleriert wird, zumindest solange der Rückgang die Stabilität nicht gefährdet. Japan hat zwar in der Vergangenheit interveniert, um schnelle Kursbewegungen zu bremsen. Anleger erwarten jedoch zunächst Warnungen und eine verschärfte Rhetorik, bevor größere Maßnahmen ergriffen werden. Der Yen erreichte kürzlich neue Tiefstände gegenüber dem Euro und testet gegenüber dem Dollar bekannte Schwächezonen.
Japans Finanzministerin hat die Belastung für Haushalte und kleinere Unternehmen anerkannt. Nachdem sie die Bedeutung eines stabilen Devisenmarkts betont hatte, beschrieb Finanzministerin Satsuki Katayama die steigenden Kosten infolge der schwachen Währung.
Die negativen Folgen des schwachen Yen werden immer deutlicher.
Diese offene Einschätzung spiegelt eine Realität wider, die auch in den Daten Japans sichtbar ist. Schwächt sich der Yen ab, werden in Dollar abgerechnete Importe für japanische Käufer teurer. Das schlägt sich in den Erzeugerpreisen und in geringerem Maße auch in den Verbraucherpreisen nieder. Unternehmen können sich absichern und einen Teil der Kosten auffangen, wodurch die Weitergabe an die Ladenpreise begrenzt wird. Eine anhaltende Abwertung erschwert es jedoch, Gewinnspannen und Löhne zu schützen und zugleich die Preise unter Kontrolle zu halten.
Warum der Won dem Yen oft folgt
Won und Yen bewegen sich häufig im Gleichklang. Die beiden Volkswirtschaften konkurrieren in den Bereichen Autos, Elektronik und Maschinenbau. Fällt der Yen, können japanische Exporteure ihre Preise senken oder geringere Margen akzeptieren und trotzdem wettbewerbsfähig bleiben. Das setzt südkoreanische Konkurrenten unter Druck, ihre Preise anzupassen. Anleger nehmen diese Konkurrenz wahr und ordnen die beiden Währungen oft demselben Korb zu. Diese vereinfachte Sicht kann die gleichgerichteten Bewegungen verstärken, selbst wenn die wirtschaftlichen Verbindungen nicht besonders eng sind.
Die Korrelationsdaten bilden dieses Muster ab. Die 90-Tage-Korrelation zwischen Yen und Won hat sich in den vergangenen Wochen laut Marktstrategen, die regionale Währungspaare beobachten, auf etwa 0,58 erhöht. Ende März hatte sie noch bei rund 0,21 gelegen. Über einen längeren Zeitraum gehört die Verbindung des Won zum Yen zu den stärksten unter den Währungen der Schwellenländer Asiens. Die Entwicklung in diesem Jahr ist besonders bemerkenswert, weil der Won nach der Pandemie über längere Zeit weitgehend im Gleichklang mit dem chinesischen Yuan gehandelt wurde. Als sich der Yuan in der zweiten Jahreshälfte stabilisierte, richtete sich die Aufmerksamkeit wieder auf den Yen.
Die Behörden in Seoul haben das registriert. Im Protokoll der geldpolitischen Sitzung der Bank of Korea im Oktober wurde eingeräumt, dass Marktteilnehmer Japan und Südkorea häufig als ähnliche asiatische Märkte betrachten, ungeachtet der Unterschiede in ihren Realwirtschaften oder Finanzbeziehungen. Diese Einordnung ist wichtig, weil sie die Absicherungsstrategien der Händler beeinflusst. Portfoliomanager, die regionale Risiken steuern, können den liquiden Yen als Stellvertreter nutzen, um andere Asien-Positionen abzusichern. Sichern sie sich auf diese Weise ab oder bauen Positionen auf, kann sich der Won im Gleichklang mit dem Yen bewegen, selbst wenn die heimischen Wirtschaftsdaten solide sind.
Wichtige Marktmarken und politische Leitplanken in Seoul
Im Mittelpunkt der Marktgespräche stehen zwei Referenzmarken. Die erste ist der Bereich von 1.480 Won je Dollar, der bei früheren Kursspitzen als Widerstand diente. Händler rechnen damit, dass die Absicherungsströme zunehmen, wenn sich der Kassakurs dieser Marke nähert. Der Nationale Pensionsdienst, einer der größten Vermögensverwalter der Welt, steuert in der Regel das Währungsrisiko bei langfristigen Auslandsanlagen. Wenn große Fonds ihre Absicherung nahe einer bestimmten Schwelle ausweiten, müssen sie einen Teil ihrer Dollar verkaufen und Won kaufen, um ihre Positionen auszugleichen. Das kann einen Anstieg bis zu einer runden Marke bremsen und die täglichen Schwankungen verringern.
Die zweite Referenzmarke ist die Toleranz der Bank of Korea gegenüber schnellen Kursschwankungen. Die Zentralbank legt keinen festen Wechselkurs fest, hat aber den Auftrag, ungeordneten Bewegungen entgegenzuwirken. Die Verantwortlichen können einseitigen Marktbewegungen durch glättende Interventionen oder Liquiditätshilfen entgegenwirken. Gouverneur Rhee Chang-yong hat signalisiert, dass er eingreifen wird, wenn die Volatilität nicht mehr durch die Fundamentaldaten zu erklären ist.
Wir sind bereit einzugreifen, wenn wir Anzeichen übermäßiger Volatilität feststellen.
Auch die Abstimmung der Politik spielt eine Rolle. Ein kürzlich veröffentlichtes Informationsblatt Südkoreas und der Vereinigten Staaten umriss Schritte, mit denen der Finanzierungsbedarf für bilaterale Wirtschaftsprojekte mit der Notwendigkeit eines stabilen Devisenmarkts in Einklang gebracht werden soll. Dem Dokument zufolge muss Südkorea in einem Kalenderjahr nicht mehr als 20 Milliarden US-Dollar bereitstellen und wird sich nach Kräften bemühen, Dollar außerhalb des offenen Markts zu beschaffen, um Belastungen zu begrenzen. Außerdem sind zeitliche Anpassungen möglich, falls der Markt instabil wird. Diese Leitlinien mindern die Sorge, dass Dollar-Käufe des öffentlichen Sektors in Stressphasen die tägliche Liquidität überfordern könnten, und geben den Behörden die Möglichkeit, die Kapitalströme zeitlich zu staffeln.
Ein stärkerer Dollar, knapperes Finanzierungsangebot und die Lage in der Region
Neben Japan und Südkorea muss sich ein Großteil Asiens mit einem wieder erstarkten US-Dollar auseinandersetzen. Anhaltendes Wachstum in den USA und eine hartnäckige Dienstleistungsinflation hielten die Renditen von US-Staatsanleihen hoch. Zudem verlief der Kurs der Fed hin zu Zinssenkungen langsamer als von Anlegern zunächst erwartet. Dadurch bleibt der Renditeabstand zu Asien zugunsten von Dollar-Anlagen bestehen. Von Yen und Yuan bis zur Rupie haben die Währungen in diesem Jahr an Wert verloren. Die Zentralbanken müssen daher die Unterstützung des Wachstums mit dem Risiko importierter Inflation abwägen.
Eine kurzfristige Verknappung der Finanzierung sorgte für eine zusätzliche Wendung. Analysten verwiesen auf einen Engpass bei der Dollar-Liquidität in den USA, der mit Veränderungen bei den Staatsausgaben und einem hohen Finanzierungsbedarf großer Technologieunternehmen zusammenhängt. Die Inanspruchnahme der ständigen Repo-Fazilität der Federal Reserve nahm zeitweise zu, ein Zeichen für eine Verknappung am Geldmarkt. Solche Engpässe halten selten lange an und können nachlassen, sobald sich haushaltspolitische Engstellen lösen oder die Zentralbanken ihre Maßnahmen anpassen. In diesem Fall würde ein Teil des mechanischen Auftriebs für den Dollar wegfallen.
An den südkoreanischen Anleihe- und Aktienmärkten war die Entwicklung ungewöhnlich. Die Renditen von Staatsanleihen und der Wechselkurs stiegen gemeinsam, während sich die Aktienmärkte robust zeigten. Strategen führen dieses Muster eher auf veränderte Erwartungen an den künftigen Kurs der Bank of Korea als auf Kreditrisiken zurück. Wenn sich die Erwartungen an die Geldpolitik festigen und sich die Bedingungen für die kurzfristige Dollar-Finanzierung beruhigen, tendieren sowohl die Renditen als auch der Wechselkurs zur Stabilisierung.
Gewinner und Verlierer in Südkorea bei einem schwächeren Won
Eine schwächere Währung kann Teilen der südkoreanischen Wirtschaft Auftrieb geben. Exporteure profitieren bei der Umrechnung ihrer Auslandserlöse in Won. Sie können zudem gegenüber Konkurrenten preislich wettbewerbsfähiger werden. Das kommt Sektoren zugute, die von einer zyklischen Erholung profitieren, etwa der Halbleiterindustrie. Steigen die Dollarpreise für Chips, kann ein schwächerer Won Umsatz und Gewinn großer international tätiger Hersteller zusätzlich erhöhen.
Die Nachteile zeigen sich bei den Importrechnungen für Energie und Lebensmittel. Südkorea führt den Großteil seiner Energieträger ein, und Öl wird in Dollar abgerechnet. Ein schwächerer Won erhöht die Kosten für Raffinerien, Fluggesellschaften und Haushalte. Wie stark sich das in den Verbraucherpreisen Südkoreas niederschlägt, hängt von vielen Faktoren ab, darunter der Absicherung durch Importeure, dem Wettbewerb im Einzelhandel und staatlichen Maßnahmen. Die Bank of Korea versucht, den Inflationsdruck einzudämmen, ohne das Wachstum abzuwürgen. Das ist schwierig, wenn die Währung über viele Monate schwach bleibt. Bleiben die globalen Ölpreise in einer engen Spanne oder fallen sie, ist der Inflationseffekt eines schwächeren Won geringer und der Vorteil für die Exporte kann überwiegen.
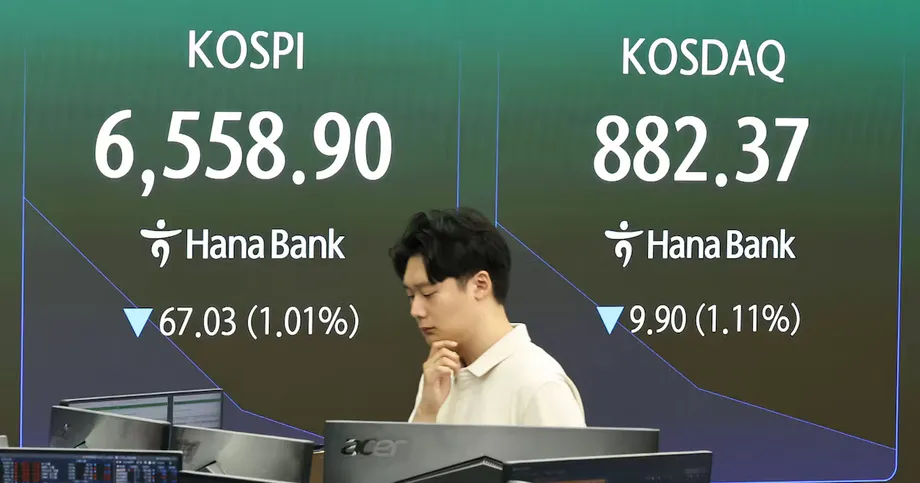
Aktienstrategen betonen, dass es auf den Zusammenhang ankommt. Stärkt sich der Dollar, weil steigende US-Renditen auf positive Wachstumsaussichten zurückzuführen sind, sichern ausländische Anleger an den asiatischen Märkten mit ihren hohen Kursgewinnen seit Jahresbeginn oft Gewinne. Diese Gewinnmitnahmen können den KOSPI und den KOSDAQ belasten. Lässt der Engpass bei der Finanzierung nach und entspannen sich die Zinserwartungen, kann ausländisches Kapital zurückkehren. In diesem Fall kann der weiterhin schwache Won den Exporteuren Rückenwind geben, ohne einen anhaltenden Ausverkauf bei Aktien auszulösen.
Wie die Entwicklung des Yen in Japan die Region prägt
Japans Erfahrungen helfen zu erklären, warum Wechselkursbewegungen unterschiedliche Auswirkungen auf Produzenten und Haushalte haben. In den vergangenen Jahren wirkten sich Wechselkursschwankungen stärker auf die Inlandspreise aus, insbesondere bei importierten Vorleistungen. Untersuchungen zur Weitergabe von Wechselkursveränderungen in Japan zeigen, dass diese seit 2021 stärker mit den Erzeugerpreisen als mit den Verbraucherpreisen zusammenhängen. Einer Schätzung zufolge lag der Effekt von Wechselkursänderungen auf die Erzeugerpreise im Zeitraum von 2021 bis 2024 bei rund 0,023 und auf die Verbraucherpreise bei etwa 0,005. Absicherungsstrategien, Wettbewerbsdruck und der Einsatz von Gewinnspannen als Puffer begrenzen die Auswirkungen für Verbraucher. Eine anhaltende Abwertung setzt der Kostenaufnahme jedoch Grenzen.
Auch die Abrechnung im Handel spielt eine Rolle. Ein großer Teil des Handels in Asien wird in US-Dollar fakturiert, selbst wenn keine der beteiligten Parteien aus den Vereinigten Staaten stammt. Diese Praxis, bei der eine Leitwährung dominiert, bedeutet, dass ein schwächerer Yen die Kosten für in Dollar abgerechnete Importe japanischer Käufer erhöht und damit die Vorleistungskosten steigen lässt, selbst wenn sich die Rechnungswährung der Exporte kaum ändert. Bei Exporten setzen japanische Unternehmen die Preise häufig in der Währung des Käufers fest. Dadurch kann sich die Wirkung einer Wechselkursbewegung auf die Verkaufspreise verzögern oder abschwächen.
Auch die Struktur der Wirtschaft ist wichtig. Vor Jahrzehnten war ein schwächerer Yen für Japans Realwirtschaft eindeutig positiv, weil Exporteure einen größeren Anteil im Inland hergestellter Waren verkauften. Heute produzieren viele japanische Hersteller über ausländische Tochtergesellschaften. Die Vorteile eines schwachen Yen zeigen sich stärker im Tourismus aus dem Ausland und bei der Umrechnung von Gewinnen aus Auslandsgeschäften. Der Nachteil durch die importierte Inflation ist dagegen breiter spürbar. Diese Mischung prägt das Wettbewerbsverhalten in ganz Asien. Entscheiden sich japanische Hersteller dafür, ihre Marktanteile zu verteidigen, verschärft sich das Preisumfeld für südkoreanische Konkurrenten.
Was die Währungen stabilisieren könnte
Mehrere Entwicklungen könnten die jüngsten Bewegungen stoppen oder umkehren. Ein Abschwung des US-Wachstums würde die Renditen von US-Staatsanleihen wahrscheinlich drücken und den Dollar abkühlen. Die Zinssenkungserwartungen an die Fed würden sich festigen, Carry Trades weniger attraktiv und der Yen könnte sich erholen. Das würde den Druck auf den Won mindern. Auch ohne einen Wachstumseinbruch könnte ein allmählicher Rückgang der US-Renditen die Dollarnachfrage dämpfen und die Volatilität verringern.
Auch ein Kurswechsel in Tokio wäre von Bedeutung. Signalisiert die BOJ eine schnellere Straffung der Geldpolitik oder greift Japans Finanzministerium ein, um einen ungeordneten Absturz zu bremsen, könnte sich der Yen stärken. Interventionen sind am wirksamsten, wenn sie mit grundlegenden Veränderungen im Einklang stehen oder die Marktbewegungen zu schnell verlaufen, um sie zu verarbeiten. Viele Anleger glauben, Tokio reagiere stärker auf das Tempo der Abwertung als auf konkrete Kursmarken, obwohl sich die Marktgespräche oft um runde Schwellenwerte drehen.
In Seoul können stabile Wirtschaftsdaten und eine klare Kommunikation helfen. Südkoreas Wachstum übertraf im dritten Quartal die Erwartungen, der Zinsabstand zu den Vereinigten Staaten hat sich verringert, und die Halbleiterexporte erholen sich. Die Verantwortlichen haben außerdem klargemacht, dass sie die Volatilität begrenzen werden. In den vergangenen Handelssitzungen halfen verbale Signale und operative Unterstützung dabei, den Won von seinen Tagestiefs zu erholen. Auch die Zusage, den Dollarbedarf des öffentlichen Sektors für bilaterale Projekte zeitlich zu staffeln und über andere Kanäle als den offenen Markt zu decken, wirkt stabilisierend. Angesichts dieser Stützen sehen viele Anleger die Marke von 1.480 als schwer zu überwindende Obergrenze, solange sich die Stärke des Dollars nicht erneut beschleunigt.
Die wichtigsten Punkte
- Der Won überschritt kurzzeitig die Marke von 1.470 Won je US-Dollar und erreichte im Tagesverlauf rund 1.475,2, bevor er nahe 1.467,7 schloss.
- Der Yen fiel in den Bereich von 155 Yen je Dollar und damit auf den tiefsten Stand seit neun Monaten. Das verstärkte den Druck auf den Won, sich parallel zu bewegen.
- Größere Zinsdifferenzen zwischen den USA und Japan, Carry Trades sowie die Wachstums- und geldpolitischen Erwartungen in Tokio halten den Yen schwach.
- Die 90-Tage-Korrelation zwischen Yen und Won stieg auf etwa 0,58 und zählt damit zu den stärksten in den Schwellenländern Asiens.
- Händler achten auf die Marke von 1.480 Won je Dollar, mögliche Absicherungsgeschäfte großer südkoreanischer Institutionen und Maßnahmen der Bank of Korea gegen übermäßige Volatilität.
- Japans Finanzministerin warnte, die negativen Folgen der Yen-Schwäche würden angesichts steigender Importkosten immer deutlicher.
- Die Stärke des US-Dollars, kurzfristige Finanzierungsengpässe und politische Unsicherheit haben die Wechselkursbewegungen in der Region verstärkt.
- Ein schwächerer Won hilft den Exporteuren und der Chipindustrie, verteuert aber Energie- und Lebensmittelimporte und birgt damit Inflationsrisiken.
- Stabilisierend wirken ein geringerer Zinsabstand zwischen Südkorea und den USA, robustere Wachstumsdaten, eine zeitliche Staffelung der Dollar-Finanzierung des öffentlichen Sektors und mögliche Veränderungen bei den US-Renditen oder der Geldpolitik der BOJ.