Der Aufstieg eines Batterie-Giganten
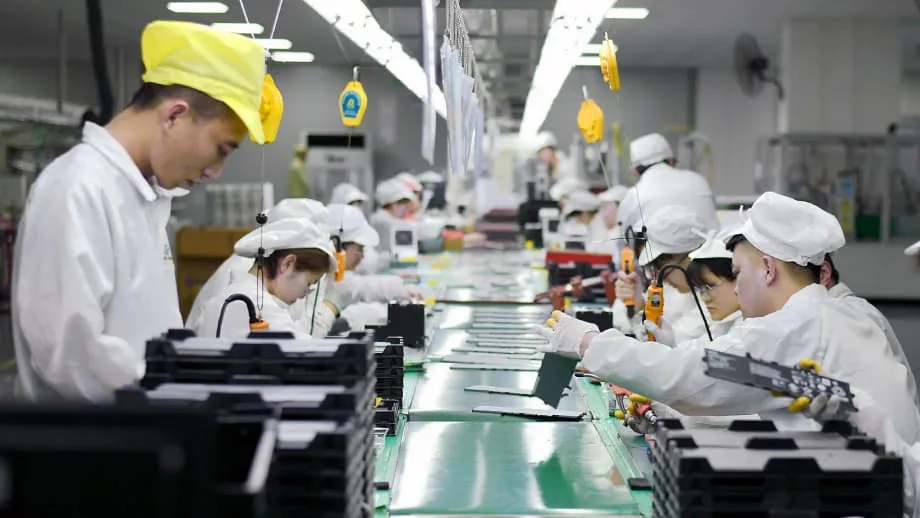
2005 gab es in China zwei Hersteller, die Batterien für Elektrofahrzeuge lieferten. Heute produziert das Land mehr als drei Viertel der Lithium-Ionen-Zellen, die weltweit verwendet werden. Der rasante Aufstieg von nahezu null zur Vorherrschaft war kein Zufall. Er war das Ergebnis einer langfristigen Kampagne, die frühe öffentliche Investitionen, Kaufanreize und einen erbitterten Wettbewerb zwischen Dutzenden privaten und staatlich verbundenen Unternehmen vereinte. Ein Schaufenster dafür waren die Olympischen Spiele 2008 in Peking: Stadtbusse fuhren mit Lithium-Ionen-Batterien und signalisierten, dass China auf Elektromobilität setzte. Der Rest der Welt hatte die Technologie erfunden und die ersten Märkte geprägt. China beschloss, sie schneller und günstiger zu skalieren.
Inhalt
- Der Aufstieg eines Batterie-Giganten
- Was China auf diesen Kurs brachte
- Von der Politik zu Fabriken, Fachkräften und niedrigeren Kosten
- Technologische Entscheidungen, die den Markt veränderten
- LFP gegen NMC und die Blade-Batterie von BYD
- Ein Wettlauf um schnelleres Laden
- Skalierung und Kontrolle der Lieferkette
- Globale Folgen und die neue Batterie-Geopolitik
- Können Wettbewerber bei der heutigen Lithium-Ionen-Technologie aufholen?
- Die Rolle von Batterien der nächsten Generation
- Was das für Autobauer und Verbraucher bedeutet
- Die wichtigsten Punkte
Zwei Namen stehen heute für die Branche: Contemporary Amperex Technology Limited (CATL) und BYD. Bis 2017 hatte sich CATL an die Spitze der globalen Zuliefererrangliste vorgearbeitet, während BYD Batterie- und Fahrzeugproduktion unter einem Dach vereinte. Beide Unternehmen verfeinerten ihre Fertigungstechniken, knüpften enge Beziehungen zu Material- und Ausrüstungslieferanten und lernten, Konzepte aus dem Labor schnell in die Massenproduktion zu überführen. So entstand ein System, das seine Kapazitäten rasch ausbauen, gleichbleibende Qualität liefern und die Kosten Jahr für Jahr senken kann.
Was China auf diesen Kurs brachte
Politische Entscheidungsträger kamen bereits 2001 zu dem Schluss, dass es klüger wäre, bei Elektroautos mit Batterieantrieb einen technologischen Sprung zu machen, als bei Verbrennungsmotoren aufzuholen. Sie nahmen Fahrzeuge mit alternativen Antrieben und wiederaufladbare Batterien in nationale Pläne auf. Nach der globalen Finanzkrise beschleunigten Konjunkturhilfen und kommunale Projekte Pilotvorhaben im öffentlichen Nahverkehr und bei Taxis. Das Programm „Zehn Städte, Tausend Fahrzeuge“ schuf in wichtigen Ballungsräumen eine erste Nachfrage. Großstädte erleichterten Käufern von Elektroautos die Zulassung und verkürzten damit lange Wartezeiten, die Käufer von Benzinern nach wie vor abschrecken.
2009 wurden Kaufprämien und Steuervergünstigungen für Verbraucher eingeführt, die mehr als ein Jahrzehnt lang galten. Öffentliche Mittel flossen auch in den Aufbau von Ladenetzen. Kommunalverwaltungen arbeiteten mit Unternehmen wie BYD zusammen, um Busse und Nutzfahrzeugflotten zu elektrifizieren. Diese Maßnahmen sorgten für kontinuierliche Aufträge und ermöglichten den Werken, Erfahrung zu sammeln. Später wählte Tesla Shanghai als Standort für sein erstes Werk außerhalb der USA. Das Werk entwickelte sich zu einem riesigen Exportzentrum und zu einem Ausbildungsfeld für Zulieferer, darunter Batteriepack-Hersteller und Komponentenfirmen.
Entscheidend war, dass Peking den Markt zugunsten heimischer Zulieferer gestaltete. Ab 2015, mit einer Verschärfung 2016, schlossen nationale Förderregeln Autos von Subventionen aus, wenn sie Batterien nicht zugelassener ausländischer Marken verwendeten. Autobauer, die Fördermittel erhalten wollten, mussten ihre Zellen von einer nationalen Positivliste beziehen. Dadurch floss das Geschäft an eine kleine Gruppe heimischer Vorreiter und der rasche Ausbau der Produktion wurde erzwungen. Die Regeln wurden später gelockert. Zu diesem Zeitpunkt verfügten die chinesischen Hersteller jedoch bereits über umfassende Erfahrung und globale Kostenvorteile.
Von der Politik zu Fabriken, Fachkräften und niedrigeren Kosten
In der Batterieproduktion senkt praktische Erfahrung die Kosten ebenso stark wie technologische Fortschritte. Daten aus mehreren Märkten zeigen: Jedes Mal, wenn ein Zulieferer seine Gesamtproduktion verdoppelt, sinken die Stückkosten um etwa 9 Prozent. Während der jahrelangen raschen Expansion entfielen schätzungsweise 40 Prozent des Rückgangs der Batteriepreise auf den Lerneffekt durch praktische Erfahrung. Damit war sein Beitrag größer als der Fortschritt in der Gesamtbranche oder die bloßen Skaleneffekte. Kaufprämien und Flottenbeschaffung verstärkten diesen Effekt: Höhere Verkaufszahlen führten zu mehr Produktionserfahrung, die wiederum die Kosten senkte und die Nachfrage erhöhte.
China investierte auch in Fachkräfte. Universitäten richteten spezialisierte Studiengänge in Elektrochemie und Materialwissenschaften ein. Inzwischen bildet das Land jedes Jahr große Gruppen von Batterieingenieuren und Technikern aus. Unternehmen können riesige Werke schnell mit Personal ausstatten und sie mit erfahrenen Teams in mehreren Schichten betreiben. Parallel zu den Zellherstellern entstand ein weit verzweigtes Zuliefernetz, von Separatoren und Elektrolyten bis hin zu Maschinenbauern. Dieses Ökosystem verkürzte Entwicklungszyklen und verbesserte die Ausbeute.
Die Summen waren beträchtlich. In den vergangenen zehn Jahren belief sich die öffentliche Förderung von Elektrofahrzeugen und Batterien auf mehr als 200 Milliarden Dollar. Die Subventionen waren an technische Anforderungen zu Reichweite, Energiedichte und Sicherheit geknüpft und trieben so rasche Verbesserungen voran. Vorgaben verpflichteten Autobauer, Elektrofahrzeuge zu bauen und zu verkaufen, um Gutschriften zu erhalten. Während der entscheidenden Ausbauphase sorgten Regeln zum Anteil heimischer Wertschöpfung dafür, dass die meisten Vorteile im Land blieben. Zusammengenommen machten diese Schritte aus einem geschützten Heimatmarkt ein Sprungbrett zur globalen Führungsrolle.
Technologische Entscheidungen, die den Markt veränderten
Die Technologiestrategie war ebenso wichtig wie die Größe der Produktion. Chinesische Hersteller konzentrierten sich bei Autos und Bussen für den Massenmarkt auf die Lithium-Eisenphosphat-Chemie. LFP-Zellen verwenden preisgünstiges Eisen und Phosphat, kommen ohne Kobalt und einen Großteil des Nickels aus, dessen Vorkommen im Ausland konzentriert sind, und weisen eine hohe Sicherheit auf. Frühe Versionen hatten eine geringere Energiedichte, was die Reichweite begrenzte. Kontinuierliche Verbesserungen bei Materialien, Verpackung und Produktion steigerten die Leistung, ohne die Kostenvorteile aufzugeben. Das passte zu Fahrzeugen für Käufer, die auf den Preis achten.
LFP gegen NMC und die Blade-Batterie von BYD
NMC-Zellen aus Nickel, Mangan und Kobalt versorgen weiterhin viele Fahrzeuge mit großer Reichweite und Luxusautos. Japan und Südkorea haben in dieser Chemie starke Produktportfolios aufgebaut. Für Hersteller, die hohe Stückzahlen anvisieren, wurde LFP zur Standardwahl. BYD führte eine blattförmige Zelle ein, die es ermöglicht, große Zellen platzsparend und dicht im Batteriepack anzuordnen. Hersteller wechselten außerdem von Packs mit Modulen zu Cell-to-Pack- und sogar Cell-to-Chassis-Konzepten, bei denen die Zellen direkt in die Fahrzeugstruktur eingebaut werden. Dadurch entfielen Bauteile, die Montage wurde vereinfacht und die Kosten sanken.
Ein Wettlauf um schnelleres Laden
Unternehmen versuchen außerdem, das Laden zu beschleunigen, ohne die Lebensdauer der Batterien zu beeinträchtigen. Die neueste Generation der Shenxing-Batterie von CATL soll an einer Hochleistungs-Ladesäule in wenigen Minuten Hunderte Kilometer Reichweite ermöglichen; Wettbewerber melden ähnliche Fortschritte. Verbesserungen bei Anodenmaterialien, der Elektrolytzusammensetzung und der Temperaturregelung machen LFP vielseitiger, auch in kalten Klimazonen. Bei Fertigungsmethoden und Umsetzungsgeschwindigkeit ist der technologische Vorsprung gegenüber westlichen Wettbewerbern gewachsen.
Skalierung und Kontrolle der Lieferkette
Über die Zellchemie hinaus baute China die Kontrolle über wichtige Rohstoffe auf. Das Land verarbeitet einen großen Teil des Lithiums, das letztlich in Batterien landet, nach vielen Schätzungen rund 70 Prozent. Auch die Graphitverarbeitung für Anoden dominiert China, mit einem Kapazitätsanteil von mehr als 90 Prozent. Bei der LFP-Produktion verfügt es über den weit überwiegenden Anteil der Kapazitäten. Auch die Zellfertigung ist in China konzentriert und macht mehr als vier Fünftel der weltweiten Gesamtkapazität aus. Obwohl ein Großteil der Rohstoffförderung im Ausland stattfindet, finanzieren und betreiben chinesische Unternehmen die Lieferketten von der Gewinnung über die Raffination und Komponentenfertigung bis zur Endmontage der Batteriepacks.
Diese Reichweite sorgt für Tempo und Kostendisziplin. In Vorzeigewerken kann eine Zelle in etwa einer Sekunde gefertigt und ein Batteriepack in wenigen Minuten montiert werden. Eine hohe Auslastung verteilt die Fixkosten auf eine enorme Produktionsmenge. BYD bündelt Bergbau, Materialien, Zellen und Fahrzeuge in einem Konzern, während CATL sowohl heimische Marken als auch internationale Autobauer beliefert. Die vertikale Integration senkt Transportkosten und verringert Verzögerungen. Außerdem erlaubt sie den Verantwortlichen, die Produktion flexibel zwischen Fahrzeugen und stationären Speichern zu verlagern, wenn die Nachfrage schwankt.
Globale Folgen und die neue Batterie-Geopolitik
Der Wandel der Branche ist weltweit spürbar. Chinesische Batteriehersteller beliefern inzwischen große Autobauer auf der ganzen Welt oder kooperieren mit ihnen. Batteriepacks von CATL stecken in Modellen von Tesla, BMW, Mercedes-Benz, Volkswagen und vielen chinesischen Marken. BYD konzentriert sich auf die eigenen Fahrzeuge und baut zugleich sein Batteriegeschäft mit Drittanbietern aus. Die Exporte chinesischer Elektroautos sind angesichts des Preisdrucks durch den Wettbewerb im Inland stark gestiegen; Europa nimmt einen wachsenden Anteil auf. Das Vereinigte Königreich ist zu einem wichtigen Einfallstor geworden, da sein Markt relativ offen bleibt.
Die Handelspolitik verändert diese Expansion. Die USA haben die Zölle auf Batterien, Materialien und einige Fahrzeuge erhöht und Regeln eingeführt, die den Einsatz chinesischer Komponenten für Steuergutschriften beschränken. Die Europäische Union hat wegen Subventionen handelspolitische Maßnahmen eingeleitet und chinesische Unternehmen dazu gedrängt, Werke in der Region zu bauen. Chinesische Firmen investieren in mehreren europäischen Ländern in Fabriken, um Risiken zu steuern, sich an lokale Vorschriften zu halten und näher an den Kunden zu sein. Gleichzeitig bemühen sich Autobauer außerhalb Chinas darum, ihre Materialbeschaffung zu diversifizieren und mehr Metalle zu recyceln.
Peking hat die Kontrolle über wichtiges Know-how verschärft. Mitte 2025 erfassten neue Exportgenehmigungspflichten mehrere zentrale Technologien zur Herstellung von LFP-Batterien und zur Lithiumraffination. Der Technologietransfer ins Ausland bedarf nun einer staatlichen Genehmigung. Damit knüpft die Maßnahme an frühere Schritte bei Seltenerdmagneten an. Die Genehmigungspflichten schaffen Unsicherheit bei ausländischen Projekten, die den Einsatz chinesischer Ausrüstung oder Verfahren geplant hatten. Das Ford-Werk in Michigan, das LFP-Batterien auf Grundlage chinesischen Konstruktionswissens herstellen soll, ist ein prominentes Beispiel, das nun neue Fragen aufwirft.
Können Wettbewerber bei der heutigen Lithium-Ionen-Technologie aufholen?
Im direkten Wettbewerb mit den heutigen Lithium-Ionen-Technologien mitzuhalten, ist schwierig. Chinas Kostenniveau, engmaschige Zuliefernetze und große Erfahrung verschaffen dem Land einen Vorsprung, dessen Nachbildung für andere teuer wäre. Ihn mit Subventionen auszugleichen, würde sehr hohe und langfristige Ausgaben erfordern. Die USA, Europa, Japan und Südkorea investieren in den Aufbau größerer lokaler Kapazitäten. Ein Großteil der Produktion in naher Zukunft hängt jedoch weiterhin von asiatischer Ausrüstung, Materialien und Fachkräften ab.
Einige Wettbewerber richten ihre Strategie neu aus. Südkoreanische Vorreiter, die sich auf nickelreiche Zellen für Premiumautos konzentriert hatten, bauen die LFP-Produktion für Volumenmodelle aus. Bei Ausbeute, Größe und Materialkosten haben chinesische Werke jedoch weiterhin Vorteile. Ihre Werke außerhalb Chinas waren in Phasen mit schwächerem Absatz von Elektroautos nur gering ausgelastet. Viele westliche Autobauer gründen Gemeinschaftsunternehmen mit Batteriespezialisten, siedeln die Montage in der Nähe von Autofabriken an und schließen langfristige Verträge über Lithium und Nickel. Diese Schritte verringern den Rückstand, doch Chinas Vorsprung durch den Lerneffekt bleibt groß.
Die Rolle von Batterien der nächsten Generation
Durchbrüche bei der Zellchemie könnten einen neuen Wettbewerb eröffnen. Festkörperbatterien mit Lithium-Metall-Anoden versprechen eine höhere Energiedichte, mehr Sicherheit und schnelleres Laden. Natrium-Ionen-Zellen sind attraktiv für günstigere Speicher und weil sie die Abhängigkeit von knappen Rohstoffen verringern. Unternehmen aus China, den USA, Europa und Japan verfügen über funktionsfähige Prototypen und kleine Produktionslinien. Die Schwierigkeit liegt in der Skalierung. Neue Zellchemien erfordern oft andere Materialien, neue Fertigungsanlagen und angepasste Sicherheitsverfahren. Das erhöht die Kosten und verlängert den Weg zu einer Massenproduktion mit hoher Ausbeute.
Politische Entscheidungen können die Wettbewerbsbedingungen beeinflussen. Direkte Forschungsförderung, Finanzierung von Pilot- und Demonstrationsanlagen sowie gezielte Anreize für die ersten kommerziellen Fertigungslinien können helfen, Laborerfolge in wettbewerbsfähige Werke zu überführen. Die strategische Beschaffung durch öffentliche Stellen, etwa für Netzspeicher, Busse oder Verteidigungssysteme, kann eine frühe Nachfrage schaffen. Viele Analysten halten solche Schritte für eine bessere Verwendung öffentlicher Mittel, als China bei etablierten Lithium-Ionen-Chemien mit einem massiven Ausbau der Produktion übertrumpfen zu wollen. Auch China wird in diesen neuen Bereichen konkurrieren. Deshalb wird es ebenso auf den Weg von der Idee zur Fabrik ankommen wie auf wissenschaftliche Fortschritte.
Was das für Autobauer und Verbraucher bedeutet
Käufer bekommen die Folgen überall zu spüren. Batterien sind günstiger geworden und Elektroautos in vielen Märkten erschwinglicher, insbesondere Modelle mit LFP-Batterien. Die Sicherheit hat sich verbessert. Schnellladen wird immer schneller. Batteriepack-Designs ohne Module, bei denen die Zellen in den Fahrzeugboden integriert werden, schaffen mehr Platz im Innenraum. Immer mehr Marken setzen auf chinesische Batterien, und neue Anbieter drängen etablierte Autobauer dazu, Kosten zu senken und schneller zu handeln.
Die Autobauer passen sich an. Viele entwickeln Fahrzeugplattformen auf Basis von Cell-to-Pack- oder Cell-to-Body-Konzepten. Sie arbeiten enger mit Materiallieferanten und Recyclingunternehmen zusammen, um Preisschocks abzufedern. Einige kaufen Batterieunternehmen oder investieren in sie, um sich die Versorgung zu sichern und geistiges Eigentum zu schützen. Handelsregeln und Exportkontrollen werden beeinflussen, wer mit wem zusammenarbeitet. Für Autofahrer bedeutet der Wandel mehr Auswahl zu niedrigeren Preisen. Das Angebot wird jedoch je nach Region unterschiedlich ausfallen, da Politik und Industrieinteressen aufeinandertreffen.
Die wichtigsten Punkte
- China produziert etwa drei Viertel der Lithium-Ionen-Batterien weltweit und verfügt über mehr als vier Fünftel der globalen Zellfertigungskapazität.
- Frühe und langfristig angelegte Maßnahmen, von Kaufprämien über Produktionsvorgaben bis hin zu einer zeitweise geltenden Positivliste für heimische Zulieferer, schufen einen riesigen Heimatmarkt und eine umfangreiche Zulieferbasis.
- Der Lerneffekt durch praktische Erfahrung senkte die Kosten deutlich: Mit jeder Verdoppelung der Produktion gingen die Stückkosten um etwa 9 Prozent zurück. Erfahrung trug erheblich zum Preisrückgang bei.
- Lithium-Eisenphosphat entwickelte sich zur Zellchemie für den Massenmarkt. Dazu trugen Innovationen wie die Blade-Zelle von BYD und Batteriekonzepte bei, die Zellen direkt in die Fahrzeugstruktur integrieren.
- China kontrolliert wichtige vorgelagerte Produktionsstufen, darunter den Großteil der Lithium- und Graphitverarbeitung sowie den überwiegenden Anteil der LFP-Kapazitäten. Das ermöglicht niedrige Kosten und einen raschen Ausbau.
- Chinesische Unternehmen beliefern viele globale Autobauer und expandieren in Europa. Gleichzeitig verschärfen die USA und die Europäische Union ihre Handelsregeln und Förderbedingungen.
- Pekings Exportgenehmigungspflichten von 2025 für zentrale Batterie- und Lithiumverarbeitungstechnologien schaffen neue Hürden für Auslandsprojekte, die auf chinesisches Know-how setzen wollten.
- Für Wettbewerber ist es kostspielig, bei der heutigen Lithium-Ionen-Technologie aufzuholen. Deshalb konzentrieren sich viele auf Zellchemien der nächsten Generation und setzen auf öffentliche Beschaffung sowie Forschung und Entwicklung, um die Kommerzialisierung zu beschleunigen.