Warum der Yuan bei grenzüberschreitenden Zahlungen in China an Bedeutung gewinnt
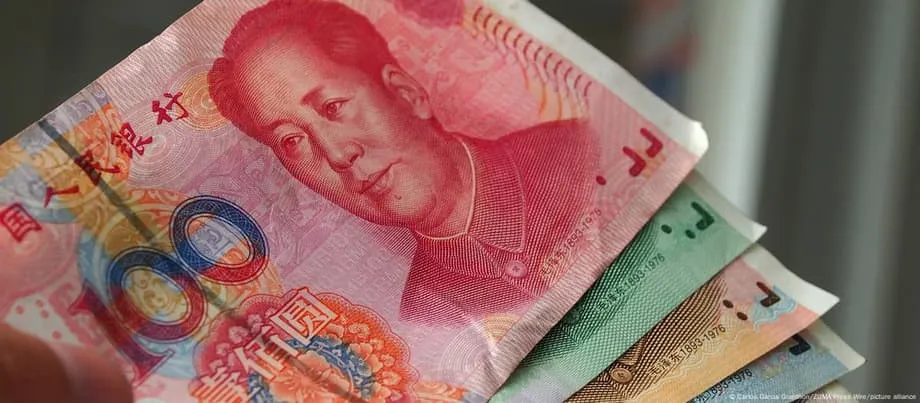
Der Yuan hat den Dollar als meistgenutzte Währung bei grenzüberschreitenden Transaktionen Chinas überholt. Offizielle Abrechnungsdaten der Staatlichen Devisenverwaltung zeigen, dass der Yuan 2023 und bis ins Jahr 2024 hinein den Großteil der Zahlungseingänge und -ausgänge ausmachte. Im Mai erreichte der Anteil der Landeswährung rund 53 Prozent, während der des Dollars auf etwa 43 Prozent sank. Gleichzeitig stieg der Anteil des Yuan an den Abrechnungen im chinesischen Warenhandel auf rund 28 bis 30 Prozent, verglichen mit etwa 15 Prozent im Jahr 2021. Diese Entwicklung ist ein Meilenstein in Pekings langjährigem Bestreben, die Nutzung seiner Währung über die eigenen Grenzen hinaus auszuweiten.
Inhalt
- Warum der Yuan bei grenzüberschreitenden Zahlungen in China an Bedeutung gewinnt
- Wie China so weit kam: von der Krise zur Währungsstrategie
- Vom Pilotprojekt zum festen Vorgehen
- Was die Zahlen wirklich aussagen
- Handelsabrechnung, Handelsfinanzierung und Reserven sind unterschiedliche Messgrößen
- Russland, Sanktionen und die Fakturierung von Rohstoffen
- Warum Peking eine Handelswährung und keine Wall-Street-Währung will
- Infrastruktur: CIPS, Swap-Vereinbarungen und der digitale Yuan
- Wer den Yuan nutzt und warum
- Hürden, die den Yuan weiterhin bremsen
- Was als Nächstes zu beobachten ist
- Das Wichtigste in Kürze
Die Verschiebung bedeutet nicht, dass der Dollar seine weltweite Führungsposition verloren hat. Außerhalb Chinas ist die Bedeutung des Yuan weiterhin gering. SWIFT-Daten zufolge entfielen etwa 4 bis 5 Prozent der internationalen Zahlungen auf den Yuan. Bei der Handelsfinanzierung lag er zeitweise auf Platz zwei hinter dem Dollar und damit kurzzeitig vor dem Euro. Der Dollar dominiert weiterhin die weltweite Handelsfinanzierung und die Devisenreserven. Den Zahlen des IWF zufolge macht der Yuan etwas mehr als 2 Prozent der zugeordneten Zentralbankreserven aus. Die Entwicklung innerhalb Chinas ist bedeutsam, weil immer mehr Geschäfte mit chinesischen Unternehmen, Banken und Märkten über Yuan-Konten statt über Dollar-Konten abgewickelt werden.
Sowohl die Innenpolitik als auch die Geopolitik spielten eine Rolle. Seit einem Pilotprojekt von 2009, das es Exporteuren und Importeuren erlaubte, Rechnungen in Yuan zu begleichen, haben die Behörden ein Netzwerk aus Clearingbanken, Swap-Vereinbarungen mit Partnerzentralbanken und einer eigenen grenzüberschreitenden Zahlungsplattform aufgebaut. Der Krieg in der Ukraine und die Sanktionen gegen Russland beschleunigten anschließend die Verbreitung. Russlands Hinwendung zum Yuan sowie das wachsende Interesse an einer Diversifizierung der Währungen in Teilen Asiens, Afrikas und Lateinamerikas sorgten für eine größere Gruppe von Nutzern.
Wie China so weit kam: von der Krise zur Währungsstrategie
Die globale Finanzkrise von 2008 und 2009 machte deutlich, welche Risiken entstehen, wenn Handel und Finanzwesen von einer einzigen Finanzierungswährung abhängen. Peking reagierte mit einer langfristigen Strategie: Der Yuan sollte als Zahlungsmittel für Handel und Investitionen gefördert werden, während das Kapitalkonto unter staatlicher Kontrolle blieb. Die Regierung startete Pilotprojekte zur Handelsabrechnung, bestimmte Clearingbanken für den Offshore-Yuan und handelte bilaterale Swap-Vereinbarungen aus. So konnten ausländische Zentralbanken Yuan leihen, um in Krisenzeiten lokale Banken und Unternehmen zu unterstützen.
Vom Pilotprojekt zum festen Vorgehen
Mit dem Wachstum des Offshore-Marktes erhielten Einwohner und ausländische Anleger mehr Möglichkeiten, Yuan zu halten und zu verwenden. Stock Connect und Bond Connect schufen Verbindungen zwischen den Börsen des chinesischen Festlands und Hongkong und zogen Portfolioinvestitionen an, die stets auf Yuan lauten. Große Indexanbieter nahmen chinesische Aktien und Anleihen in globale Vergleichsindizes auf. Das brachte ausländische Investitionen ins Land und erhöhte den Anteil des Yuan an den grenzüberschreitenden Transaktionen Chinas. Auch die Ausgabe von Panda-Anleihen, mit denen ausländische Emittenten in China Yuan aufnehmen können, nahm zu, da die Zinsen in China in den vergangenen zwei Jahren meist unter dem Niveau der USA lagen.
Die Behörden bauten auch die Infrastruktur aus. Das grenzüberschreitende Interbank-Zahlungssystem (Cross-border Interbank Payment System, CIPS) verarbeitet Yuan-Zahlungen zwischen teilnehmenden Banken. CIPS kann parallel zum SWIFT-Nachrichtensystem genutzt werden und bietet damit eine gewisse Ausfallsicherheit, falls Geschäftspartner Alternativen suchen. Die Chinesische Volksbank (PBOC) weitete Swap-Vereinbarungen mit mehr als 50 Zentralbanken aus. Damit erhielten Partner eine Rückfalloption für die Yuan-Liquiditätsversorgung, die in Marktkrisen den Handel und die Finanzstabilität stützen kann.
Was die Zahlen wirklich aussagen
Die Zahlen zu Chinas grenzüberschreitenden Abrechnungen umfassen alle Kategorien der Zahlungsbilanz, nicht nur den Warenhandel. Nach jüngsten Daten entfallen mehr als 60 Prozent der grenzüberschreitenden Yuan-Zahlungsströme auf Wertpapiertransaktionen, etwa 20 Prozent auf den Warenhandel und ein kleinerer Anteil auf Direktinvestitionen. Das bedeutet, dass der Anstieg ebenso sehr den Kauf und Verkauf von Vermögenswerten im Inland durch ausländische Anleger über Connect-Programme und die Aufnahme in Indizes widerspiegelt wie die Abrechnung von Handelsgeschäften. Zugleich lässt sich der gestiegene Yuan-Anteil an Chinas grenzüberschreitenden Transaktionen nicht direkt auf die weltweite Nutzung zwischen Drittstaaten übertragen.
Handelsabrechnung, Handelsfinanzierung und Reserven sind unterschiedliche Messgrößen
Beim Handel mit Waren und Dienstleistungen können Unternehmen Rechnungen mit China in Yuan stellen und begleichen, wenn beide Seiten zustimmen. Dieser Anteil näherte sich 2024 der Marke von 30 Prozent. Bei der Handelsfinanzierung, bei der Banken Zahlungen garantieren und kurzfristige Kredite bereitstellen, stieg der Yuan-Anteil von niedrigen einstelligen Werten auf mittlere einstellige Werte. Laut SWIFT-Auswertungen belegte der Yuan zeitweise Platz zwei hinter dem Dollar. Bei den Zentralbankreserven liegt der Yuan-Anteil den IWF-Daten zufolge bei etwa 2 bis 2,4 Prozent, während der Dollar auf rund 60 Prozent und der Euro auf etwa 20 Prozent kommt. Diese drei Messgrößen entwickeln sich unterschiedlich schnell, weil sie verschiedene Funktionen im System erfüllen.
Russland, Sanktionen und die Fakturierung von Rohstoffen
Die Sanktionen haben Chinas Netzwerk aus Geschäftspartnern verändert. Russische Unternehmen und Banken sind inzwischen sowohl im Handel als auch im Finanzwesen stark auf den Yuan angewiesen. Zahlen der Moskauer Börse für 2023 zeigen, dass das Handelsvolumen des Yuan das des Dollars übertraf, als Russland seine Energieexporte nach China umlenkte und mehr chinesische Waren importierte. Chinesische Käufe von russischem Öl und Pipelinegas werden häufig in Yuan bepreist und bezahlt. Einige Drittstaaten begleichen Geschäfte mit russischen Unternehmen ebenfalls in Yuan, um bei Transaktionen im Zusammenhang mit dem Russlandhandel weder Dollar noch Euro verwenden zu müssen.
Warum Peking eine Handelswährung und keine Wall-Street-Währung will
Chinesische Entscheidungsträger wollen die Nutzung des Yuan im Geschäftsverkehr ausweiten und zugleich die heimische Finanzwirtschaft streng kontrollieren. Eine vollständige Konvertibilität würde die Kontrolle über Zinssätze, Kreditvergabe und Wechselkurs schwächen. Das bestehende System stützt sich auf große, staatlich gelenkte Banken und Kapitalverkehrskontrollen, um Ersparnisse in vorrangige Branchen zu lenken und Finanzzyklen zu steuern. Große und rasche Zu- oder Abflüsse von Kapital könnten das System destabilisieren und die makroökonomische Steuerung erschweren.
Huang Qifan, ein erfahrener chinesischer Politiker und Wissenschaftler, akademischer Berater des China Finance 40 Forum und ehemaliger Bürgermeister von Chongqing, hat das Ziel als pragmatische Stabilität statt als Rivalität mit dem Dollar beschrieben. Seiner Ansicht nach soll die Internationalisierung des Yuan die Realwirtschaft und widerstandsfähige Lieferketten unterstützen, nicht die globale Rolle des Dollars ersetzen.
China will mit der Internationalisierung seiner Währung nicht die globale Rolle des US-Dollars ersetzen, sondern die Stabilität der globalen Industrie und der Lieferketten sichern.
Infrastruktur: CIPS, Swap-Vereinbarungen und der digitale Yuan
Die Zahlungsinfrastruktur Chinas verschafft dem Yuan eine größere Reichweite. CIPS verbindet inzwischen Hunderte direkte und indirekte Teilnehmer und ermöglicht es Banken, Yuan-Zahlungen mit weniger Zwischenstellen abzurechnen und zu begleichen. In der Praxis nutzen viele grenzüberschreitende Yuan-Zahlungen für den Nachrichtenaustausch weiterhin SWIFT, während CIPS den Abwicklungsteil übernimmt. Dennoch bietet die parallele Infrastruktur eine Ausweichmöglichkeit. Für Banken und Unternehmen, die sich wegen möglicher Sanktionen oder Ausfällen des Nachrichtensystems Sorgen machen, kann diese Redundanz wertvoll sein.
Swap-Vereinbarungen sind ein weiterer wichtiger Teil des Instrumentariums. Die PBOC hat bilaterale Vereinbarungen mit mehr als 50 Zentralbanken unterzeichnet. Bei ihrer Aktivierung ermöglichen diese Vereinbarungen einem Partner, Yuan zu beschaffen, um die Nachfrage auf seinem Markt zu bedienen. Damit lassen sich entweder Handelsrechnungen begleichen oder lokale Banken und Unternehmen mit Liquidität versorgen. Swap-Vereinbarungen können zudem Vertrauen signalisieren und die Transaktionskosten für Partner senken, die einen großen Teil ihres Handels mit China abwickeln.
Die Behörden erproben außerdem eine digitale Zentralbankwährung, die häufig als digitaler Yuan oder e-CNY bezeichnet wird. Die Pilotprojekte umfassen Zahlungen im Einzelhandel im Inland sowie einige grenzüberschreitende Tests mit Hongkong und anderen Rechtsräumen. Ziel ist es, Zahlungen schneller und günstiger zu machen und zugleich die regulatorische Kontrolle zu wahren. In Versuchen mit Plattformen mehrerer Zentralbanken wurde untersucht, wie ein digitaler Yuan gemeinsam mit anderen Währungen für Devisengeschäfte und Handelsabrechnungen in Echtzeit eingesetzt werden könnte.
Wer den Yuan nutzt und warum
Die Nutzung beginnt meist mit Handelsbeziehungen. Länder, die Rohstoffe nach China verkaufen oder große Mengen chinesischer Waren importieren, können zumindest einen Teil dieser Geschäfte einfacher in Yuan fakturieren. Russland ist das deutlichste Beispiel. Einige Energieexporteure im Nahen Osten und in Afrika haben Interesse signalisiert, und mehrere asiatische Partner verwenden den Yuan häufiger im Handel mit Vorleistungsgütern. In vielen Fällen ist nicht die politische Überzeugung ausschlaggebend, sondern der geringere Aufwand, wenn der Geschäftspartner ein chinesisches Staatsunternehmen ist oder Zahlungen mit Yuan-Einnahmen aus Verkäufen nach China verrechnet werden können.
Auch Kredit- und Investitionsbeziehungen spielen eine Rolle. Einige afrikanische Kreditnehmer, darunter Kenia, Angola und Äthiopien, haben Teile ihrer Verpflichtungen gegenüber chinesischen Kreditgebern neu geordnet, um die Nutzung des Yuan auszuweiten, oder Yuan-Anleihen ausgegeben, die sich gut mit Yuan-Einnahmen aus dem Handel ergänzen. In Lateinamerika erhöhte die brasilianische Zentralbank 2022 den Yuan-Anteil an ihren Reserveanlagen auf mehr als 5 Prozent. Das passt zu Brasiliens umfangreichem Handel mit China. In verschiedenen Märkten sind die externen Yuan-Forderungen chinesischer Banken rasch gestiegen: Sie haben sich innerhalb von fünf Jahren etwa vervierfacht und nähern sich 480 Milliarden Dollar. Das hilft, den Handel und die Projektfinanzierung in Yuan zu finanzieren.
Kanäle an den Kapitalmärkten verstärken den Trend. Die Ausgabe von Panda-Anleihen ist gestiegen, da die Finanzierungskosten im Inland im Vergleich zu den Dollarmärkten attraktiv bleiben. Offshore-Yuan-Anleihen und -Kredite bieten multinationalen Unternehmen und Staaten eine weitere Möglichkeit, Verbindlichkeiten mit Zahlungsströmen in Yuan in Einklang zu bringen. Mit zunehmender Liquidität können Unternehmen und Banken größere Teile ihrer Bilanzen in Yuan absichern, was wiederum die Fakturierung und Abrechnung in der Währung fördert.
Hürden, die den Yuan weiterhin bremsen
Konvertibilität und Kontrollen sind nach wie vor die größten Einschränkungen. Der Yuan ist nicht frei konvertierbar, und China hält an Quoten und Genehmigungsverfahren fest, die den Zu- und Abfluss von Geld regeln. Die Liquidität des Offshore-Yuan ist größer als noch vor zehn Jahren, bleibt aber im Vergleich zu den Dollarmärkten gering. Absicherungsinstrumente gibt es, doch an vielen Handelsplätzen sind Markttiefe und Laufzeiten begrenzt. In Krisenzeiten kann zudem die Abwicklungskapazität knapp werden.
Das Vertrauen in die Institutionen ist eine weitere Hürde. Anleger verweisen auf Bedenken hinsichtlich der Datentransparenz, der rechtlichen Berechenbarkeit und des Umgangs mit finanziellen Schieflagen. Markteingriffe, abrupte Änderungen der Regulierung und eine anhaltende Immobilienkrise haben manche ausländischen Anleger vorsichtig werden lassen. Die schwache Nachfrage der privaten Haushalte und die fortlaufenden Bemühungen, die Verschuldung der Lokalregierungen einzudämmen, belasten die Wachstumserwartungen. Diese Bedingungen mindern für viele Reserveverwalter die Attraktivität des Yuan als langfristiger Wertaufbewahrung.
Auch Netzwerkeffekte erschweren einen raschen Wandel. Der Dollar profitiert von einem riesigen Bestand sicherer, liquider Vermögenswerte und einem Rechtssystem, dem globale Anleger vertrauen. Bei der Preisgestaltung von Rohstoffen, der Rechnungsstellung und der Finanzverwaltung von Unternehmen ist er weiterhin die Standardwährung. Damit der Yuan über den Handel mit China hinaus an Bedeutung gewinnt, müssten multinationale Unternehmen verlässlicheren und umfassenderen Zugang zu Yuan-Finanzierungen und Absicherungsmöglichkeiten erhalten. Zudem müssten Zentralbanken mehr Yuan-Anlagen in ihre Reserven aufnehmen können, ohne auf Liquidität oder Flexibilität zu verzichten.
Was als Nächstes zu beobachten ist
Mehrere Anhaltspunkte werden zeigen, ob der Aufstieg des Yuan über Transaktionen mit China hinausreicht. Der erste ist der Anteil des Yuan an Chinas Warenhandel. Ein anhaltender Anstieg von den oberen Zwanziger- auf die mittleren Dreißigerwerte würde auf eine stärkere Nutzung durch wichtige Handelspartner hindeuten. Der zweite ist die Handelsfinanzierung. Sollte der Yuan in den SWIFT-Auswertungen dauerhaft den zweiten Platz hinter dem Dollar belegen, wäre das ein Zeichen für eine größere Akzeptanz durch globale Banken und Exporteure.
Auch die Fakturierung von Energielieferungen ist ein wichtiger Gradmesser. Eine größere und dauerhafte Umstellung führender Produzenten auf Yuan-Zahlungen für Öl oder Gas, das nach China verkauft wird, würde die grenzüberschreitende Liquidität und die Nachfrage nach Yuan-Anlagen steigern. Auch die Kapazität der Infrastruktur ist wichtig. Eine stärkere direkte Beteiligung nichtchinesischer Banken an CIPS, weniger über SWIFT geleitete Nachrichten bei Yuan-Zahlungen und eine häufigere Nutzung der Swap-Vereinbarungen der PBOC würden auf größeres Vertrauen in das System hindeuten. Schließlich kommt es auf die politischen Rahmenbedingungen an. Maßnahmen, die Kanäle für langfristige ausländische Investitionen öffnen, Derivatemärkte vertiefen und klarere Regeln für Daten und Unternehmensführung schaffen, würden die Position des Yuan als Handels- und Reservewährung stärken.
Das Wichtigste in Kürze
- Der Yuan macht inzwischen den Großteil der grenzüberschreitenden Zahlungseingänge und -ausgänge Chinas aus. Nach offiziellen Abrechnungsdaten erreichte sein Anteil Mitte 2024 rund 53 Prozent.
- Der Anteil des Yuan an den Abrechnungen im chinesischen Warenhandel ist von etwa 15 Prozent im Jahr 2021 auf rund 28 bis 30 Prozent gestiegen.
- Weltweit entfallen etwa 4 bis 5 Prozent der SWIFT-Zahlungen auf den Yuan. Bei Handelsfinanzierung und Reserven bleibt der Dollar führend.
- IWF-Daten zufolge liegt der Yuan-Anteil an den zugeordneten Zentralbankreserven bei etwas mehr als 2 Prozent und damit weit unter den Anteilen von Dollar und Euro.
- Russlands Nutzung des Yuan für Handel und Finanzgeschäfte ist stark gestiegen. 2023 übertraf das Yuan-Handelsvolumen an der Moskauer Börse das des Dollars.
- Zu Chinas Instrumentarium gehören CIPS für Yuan-Zahlungen, Swap-Vereinbarungen der PBOC mit mehr als 50 Zentralbanken und Pilotprojekte für einen digitalen Yuan.
- Portfolioinvestitionen über Stock Connect und Bond Connect treiben einen großen Teil der grenzüberschreitenden Yuan-Transaktionen an.
- Kapitalverkehrskontrollen, eine geringe Offshore-Liquidität sowie Bedenken hinsichtlich Transparenz und rechtlicher Berechenbarkeit bleiben Hindernisse.
- Die Ausgabe von Panda-Anleihen und die externen Yuan-Kredite chinesischer Banken nehmen zu und erweitern die Nutzung des Yuan im Handel und in der Projektfinanzierung.
- Wichtige Hinweise für die weitere Entwicklung sind der Yuan-Anteil am Warenhandel, die Rangfolge bei der Handelsfinanzierung, die Fakturierung von Energielieferungen und die Tiefe der Offshore-Yuan-Märkte.