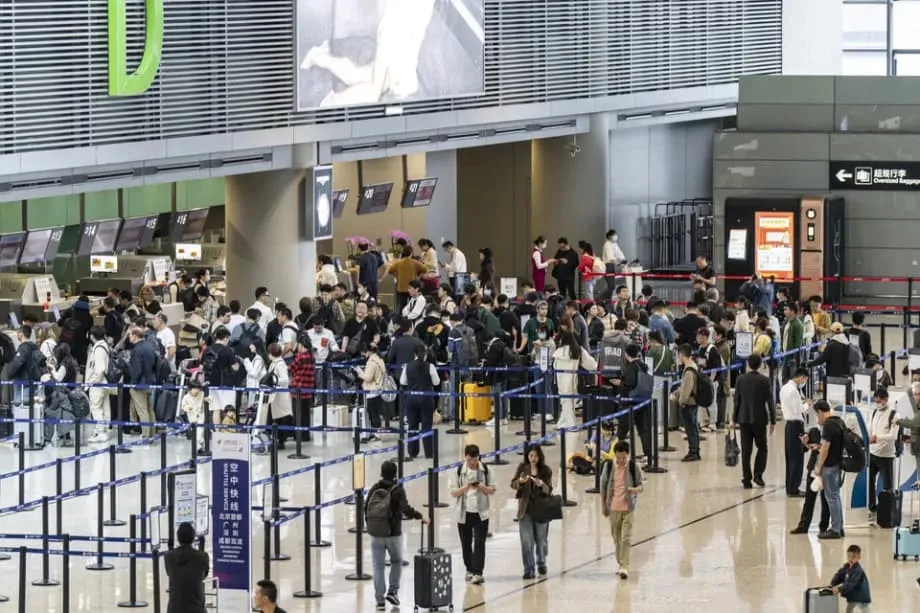
Günstige Tickets kurbeln den Reiseverkehr an, doch die Margen bleiben niedrig
Internationale Flugpreise für Reisende aus China liegen weiterhin deutlich unter dem Niveau vor der Pandemie. Das verändert die Erholung der staatlichen chinesischen Airlines. Branchendaten zeigen, dass Tickets für Auslandsreisen auf vielen Strecken 22 bis 34 Prozent weniger kosten als 2019. Die niedrigeren Preise haben zu mehr Reisen beigetragen und den Wiederaufbau des Flugverkehrs unterstützt. Zugleich begrenzen sie jedoch die Einnahmen der Airlines pro verkauftem Sitzplatz. Dieser Zielkonflikt ist der Hauptgrund dafür, dass China Southern Airlines, Air China und China Eastern ihre Profitabilität nicht so schnell wiederherstellen konnten wie ihre Passagierzahlen.
Inhalt
- Günstige Tickets kurbeln den Reiseverkehr an, doch die Margen bleiben niedrig
- Die Ergebnisse zeigen einen sommerlichen Aufschwung, der schnell wieder abflaut
- Warum die Erträge trotz voller Flüge hinterherhinken
- Die Kapazitäten sind schneller gewachsen als die Preissetzungsmacht
- Wettbewerb im Inland und Konkurrenz durch die Bahn
- Die Erholung des internationalen Streckennetzes verändert den Markt
- Kosten, Treibstoff und Flotten prägen das Jahr 2025
- Was günstige Flugpreise für Reisende und Anleger bedeuten
- Die wichtigsten Punkte
Günstige Tarife sind ein zweischneidiges Schwert. Rabatte helfen, die Flugzeuge zu füllen, drücken aber die Passagiererträge, also die durchschnittlichen Ticketeinnahmen einer Airline pro Passagier und geflogenem Kilometer. Die drei größten staatlichen Airlines schrieben im ersten Halbjahr weiterhin rote Zahlen, da die Erträge zurückblieben. Seit 2020 haben die drei zusammen Verluste von rund 206 Milliarden Yuan verbucht. Das verdeutlicht, wie groß das Loch während und nach der Pandemie geworden ist. Der Reiseansturm im Sommer sorgte für Auftrieb, doch die Ticketpreise sind im Vergleich zu 2019 weiterhin schwach.
Auch die Preissensibilität chinesischer Reisender spielt eine Rolle. Eine schwächere Binnenkonjunktur, die anhaltende Immobilienkrise und eine zurückhaltende Kundschaft haben viele Reisende dazu veranlasst, nach günstigeren Optionen zu suchen oder auf die Bahn umzusteigen, wenn sie zeitlich und preislich mithalten kann. Dadurch fällt es den Airlines auf vielen stark frequentierten Inlandsstrecken und internationalen Kurzstrecken schwerer, ihre Preissetzungsmacht zurückzugewinnen.
Die Ergebnisse zeigen einen sommerlichen Aufschwung, der schnell wieder abflaut
Das dritte Quartal, üblicherweise die stärkste Zeit für chinesische Airlines, brachte den lang erwarteten Aufschwung. Air China erzielte im dritten Quartal einen Nettogewinn von 4,14 Milliarden Yuan, auch wenn dieser leicht unter dem Vorjahreswert lag. China Eastern kehrte mit 3,53 Milliarden Yuan in die Gewinnzone zurück, nachdem die Airline drei Quartale in Folge Verluste verzeichnet hatte. China Southern meldete im dritten Quartal einen Gewinn von 3,84 Milliarden Yuan und übertraf damit das Vorjahresergebnis. Die nach Flotte und Passagierzahlen größte Airline des Landes, China Southern, teilte zudem mit, dass der Quartalsumsatz mit 51,4 Milliarden Yuan einen Rekord erreicht habe und der Nettogewinn im Jahresvergleich um 20 Prozent gestiegen sei. Das Muster ist bekannt: In der sommerlichen Hochsaison können Airlines Gewinne erzielen, selbst wenn das Gesamtjahr mit Verlusten endet.
Die Preisdynamik kühlte sich zu Beginn der Nebensaison rasch ab. Während der einwöchigen Feiertage zum Nationalfeiertag stiegen die durchschnittlichen Inlandsflugpreise für einfache Flüge leicht auf etwa 910 Yuan und lagen damit rund 10 Prozent über dem Vorjahreswert. Nach den Feiertagen gingen Flugfrequenzen und Preise zurück. Vom 13. bis 19. Oktober sanken die durchschnittlichen Inlandsflugpreise auf etwa 768 Yuan und lagen damit rund 12 Prozent unter dem Niveau des Vormonats. Diese saisonalen Schwankungen zeigen, warum eine nachhaltige Profitabilität im Gesamtjahr weiterhin davon abhängt, welche Preise die Airlines außerhalb der sommerlichen Hochsaison durchsetzen können. Analysten zufolge könnten die drei großen Airlines das Jahr 2025 mit schwarzen Zahlen abschließen, wenn die Verluste im Herbst und Winter begrenzt bleiben. Schwache Erträge und intensiver Wettbewerb stellen jedoch weiterhin Gegenwind dar.
Warum die Erträge trotz voller Flüge hinterherhinken
Der Ertrag ist eine einfache Kennzahl mit weitreichenden Folgen. Er misst, wie viel Umsatz eine Airline pro Passagier und geflogenem Kilometer erzielt. Sinkende Flugpreise drücken die Erträge, wenn sie schneller fallen als die Kosten, selbst wenn die Flugzeuge voll erscheinen. In China halten mehrere Faktoren die Erträge niedrig. Die Airlines haben ihre Kapazitäten rasch ausgebaut, um von der wieder anziehenden Nachfrage zu profitieren. Viele Reisende suchen weiterhin nach Schnäppchen. Der Wettbewerb durch Hochgeschwindigkeitszüge und Billigfluggesellschaften auf kurzen und mittleren Strecken ist intensiv. Besonders deutlich sind diese Belastungen auf Inlandsstrecken und regionalen internationalen Routen, die als Erste wieder geöffnet und ausgebaut wurden.
Die Kapazitäten sind schneller gewachsen als die Preissetzungsmacht
Die internationalen Flugkapazitäten von und nach China haben sich auf rund 85 Prozent des Niveaus von 2019 erholt. Diese Gesamtzahl verdeckt jedoch wichtige Unterschiede. Die Verbindungen nach Nordamerika liegen wegen diplomatischer Spannungen und strenger bilateraler Beschränkungen weiterhin unter einem Drittel des Vorpandemieniveaus. Airlines haben zahlreiche Sitzplätze auf kürzeren Strecken in Nordost- und Südostasien angeboten, wo sich der Verkehr leichter wiederherstellen ließ. Das Ergebnis ist ein intensiver Wettbewerb mit niedrigeren Preisen auf beliebten Städtepaaren. Der Reiseverkehr zwischen China und Südkorea ist ein klares Beispiel. Die Kapazitäten auf dieser Verbindung sind dank Visabefreiungen und Gruppenreisen auf etwa 105 Prozent des Vorpandemieniveaus gestiegen. Analysten warnen, dass diese Maßnahmen zwar die Passagierzahlen erhöhen, aber nicht automatisch die Gewinne steigern: Gruppenreisen sind sehr preissensibel, und Airlines gewähren auf Strecken mit Überkapazitäten häufig hohe Rabatte.
Wettbewerb im Inland und Konkurrenz durch die Bahn
In China haben die Airlines im Jahresverlauf zusätzliche Sitzplätze angeboten, um die aufgestaute Nachfrage zu bedienen. In der Nebensaison werden die Kapazitäten rasch angepasst; sobald die Feiertagsspitzen vorbei sind, sinken die Preise. Mitte Oktober fielen die durchschnittlichen Inlandsflugpreise in den oberen dreistelligen Yuanbereich. Das spiegelt sowohl den saisonalen Abschwung als auch den starken Wettbewerb wider. Hochgeschwindigkeitszüge setzen die Flugpreise auf vielen Hauptstrecken kontinuierlich unter Druck, insbesondere dort, wo die Fahrzeiten der Bahn konkurrenzfähig sind. Die etablierten Full-Service-Airlines bekommen zudem den zunehmenden Wettbewerb privater Billigfluggesellschaften zu spüren, die stark in den Freizeitmarkt vorgedrungen sind und früher als die drei großen Airlines wieder schwarze Zahlen schrieben. Wenn günstigere Wettbewerber auf nachfragestarken Freizeitrouten das Preisniveau bestimmen, passen etablierte Airlines ihre Rabatte oft an, um Marktanteile zu verteidigen. Das drückt die Erträge im gesamten Segment.
Die Erholung des internationalen Streckennetzes verändert den Markt
Chinas Luftfahrtbehörde hat für die Wintersaison 2025/26 einen weiteren Ausbau des Streckennetzes angekündigt. Die Zivilluftfahrtbehörde Chinas (CAAC) erwartet rund 119.500 wöchentliche Passagier- und Frachtflüge, etwas mehr als im Vorjahr. Die Zahl der internationalen Flüge soll im Jahresvergleich um mehr als 10 Prozent steigen. Passagierverbindungen von 191 Airlines werden China mit 83 Ländern verbinden, während das Frachtstreckennetz auf 49 Länder ausgeweitet wird. Das Streckennetz wird in neue Richtungen erweitert. Nach einer fünfjährigen Unterbrechung sollen Passagierflüge nach Indien wieder aufgenommen werden. Airlines richten neue Verbindungen nach Oman und Argentinien ein und bauen Frachtverbindungen nach Panama, Chile und in die Schweiz aus.
Die beiden großen Flughäfen Pekings zeigen, wie sich das Streckennetz entwickelt. Der Anteil internationaler Passagierflüge, die über Chinas wichtigste Drehkreuze abgewickelt werden, ist gestiegen. Zugleich verteilen die Airlines ihre Kapazitäten auf mehr regionale Ziele. China Southern hat eine Verbindung von Daxing nach Doha aufgenommen. China Eastern plant eine Direktverbindung nach Maskat und zusätzliche Flüge nach Bali, Phu Quoc, Kobe und Sapporo. Air China will in der Saison 452 Strecken bedienen, darunter 127 internationale und regionale Verbindungen, mit rund 1.725 Flügen pro Tag. Das entspricht einem Kapazitätsanstieg von 13 Prozent gegenüber dem vorherigen Winterflugplan. Ein Betriebsverantwortlicher des Beijing Capital International Airport bezeichnete die kommenden Monate als von stetigem Wachstum geprägt.
He Yawei, ein leitender Mitarbeiter des Betriebsleitzentrums des Flughafens, sagte, das erweiterte Streckennetz werde die Zahl der täglichen Flugziele auf einen neuen Höchststand bringen.
Wir erwarten in dieser Saison ein stabiles Wachstum. Mit den neuen Verbindungen nach Tiflis und Abu Dhabi steigt die Gesamtzahl unserer Flugziele auf 212.
Mehr Strecken und mehr Sitzplätze verbessern die Anbindung und können mit der Zeit zusätzliche Nachfrage erschließen. Kurzfristig schaffen sie jedoch auch ein größeres Angebot, das die Preise niedrig halten kann, bis der Verkehr mit den zusätzlichen Kapazitäten Schritt hält. Dieser Zielkonflikt steht im Zentrum der Preisprobleme der drei großen Airlines.
Kosten, Treibstoff und Flotten prägen das Jahr 2025
Die globale Entwicklung bringt sowohl Entlastung als auch neue Einschränkungen. Die Internationale Luftverkehrsvereinigung (IATA) prognostiziert für 2025 eine steigende Profitabilität der Airlines: Der Nettogewinn soll bei einem Rekordbranchenumsatz von rund 979 Milliarden US-Dollar etwa 36 Milliarden US-Dollar erreichen. Rückenwind kommt vor allem von den erwarteten 13 Prozent niedrigeren Kerosinpreisen im Vergleich zu 2024. Dadurch sinkt einer der größten Kostenposten in den Bilanzen der Airlines. Die Auslastung der Passagierflugzeuge soll mit 84 Prozent einen Rekord erreichen. Dennoch rechnet die IATA für 2025 mit einem Rückgang der Passagiererträge um rund 4 Prozent, da niedrigere Treibstoffkosten und der intensive Wettbewerb an die Ticketpreise weitergegeben werden. Die Frachteinnahmen dürften gegenüber den Höchstständen der beiden Vorjahre zurückgehen. Zudem belasten protektionistische Handelsmaßnahmen die Frachterträge.
Willie Walsh, Generaldirektor der IATA, hat betont, wie gering die Margen der Airlines trotz des hohen Gesamtgewinns weiterhin sind.
Ein Gewinn von 36 Milliarden US-Dollar klingt zwar beträchtlich, entspricht aber nur etwa 7,20 US-Dollar pro Passagier und Flugsegment. Dadurch bleiben Airlines anfällig für neue Steuern, höhere Gebühren oder einen Nachfrageeinbruch.
Auch die Kostenentwicklung jenseits des Treibstoffs ist wichtig. Die Produktion nachhaltiger Flugkraftstoffe soll sich verdoppeln, wird aber weiterhin nur einen winzigen Teil des gesamten Kraftstoffverbrauchs ausmachen und bleibt teurer als herkömmliches Kerosin. Weltweit umfasst der Auftragsbestand mehr als 17.000 Flugzeuge, und Lieferverzögerungen bremsen die geplante Modernisierung der Flotten. Für chinesische Airlines bedeutet diese Mischung aus Gegen- und Rückenwind: 2025 wird der Treibstoff zwar für Entlastung sorgen, doch sinkende Erträge können einen Teil davon wieder aufzehren. Nach jahrelangen Verlusten hat die finanzielle Sanierung weiterhin Priorität. Air China, die nationale Fluggesellschaft, hat eine Privatplatzierung von A-Aktien angekündigt, mit der sie bis zu 20 Milliarden Yuan aufnehmen will, um Schulden zurückzuzahlen und ihre Kapitalausstattung zu stärken. Eine solche Bilanzmaßnahme verschafft Airlines mehr Spielraum, Kapazitäten dort auszubauen, wo sie sich rechnen, und in effizientere Flugzeuge zu investieren. Die frühe Rolle von China Eastern als Erstkunde des Schmalrumpfflugzeugs C919 deutet auf eine schrittweise Erneuerung der Inlandsflotte hin. Das kann die Stückkosten auf Hauptstrecken langfristig senken, doch der Ausbau hängt von den verfügbaren Produktionsplätzen ab.
Was günstige Flugpreise für Reisende und Anleger bedeuten
In der Nebensaison und auf Strecken mit besonders vielen verfügbaren Plätzen dürften Reisende gute Angebote finden, etwa auf einigen Verbindungen in Nordost- und Südostasien. Die Kapazitäten zwischen China und Nordamerika bleiben begrenzt. Die größten Rabatte werden sich daher weiterhin auf Regionalflügen und Inlandsstrecken außerhalb der Feiertagsspitzen konzentrieren. Während der Golden Week und der Winterferien steigen die Preise oft, bevor sie wieder sinken. Wer außerhalb der Hauptreisezeiten oder unter der Woche fliegen kann, findet auf vielen Märkten weiterhin ein breites Angebot zu Preisen unter den Vergleichswerten von 2019.
Für Anleger verlagert sich der Fokus vom reinen Verkehrswachstum auf die Qualität der Preisgestaltung. Zu den wichtigen Kennzahlen zählen die Passagiererträge, eine disziplinierte Kapazitätssteuerung auf überversorgten Strecken, der Anteil von Langstrecken- und Regionalflügen sowie die Fortschritte beim Schuldenabbau. Zusätzliche Einnahmen, etwa durch Sitzplätze mit mehr Beinfreiheit oder Co-Branding-Kreditkarten, können schwache Erträge aus den Basistarifen abfedern und bieten Airlines mit starken Treueprogrammen weiteres Potenzial. Das Frachtgeschäft kann saisonal für Unterstützung sorgen, besonders während des Versandhochs zum Jahresende bei Elektronikartikeln. Die Frachtraten geben allerdings gegenüber den vorherigen Höchstständen nach. Das dritte Quartal hat gezeigt, dass die Nachfrage stark ist. Eine nachhaltige Erholung der Gewinne bei Chinas staatlichen Airlines hängt jedoch von höheren Preisen, einer sorgfältigen Streckenplanung und einer fortgesetzten Kostenkontrolle ab.
Die wichtigsten Punkte
- Internationale Flugpreise für Reisende aus China liegen etwa 22 bis 34 Prozent unter dem Niveau von 2019. Das belebt den Verkehr, drückt aber die Erträge.
- China Southern, Air China und China Eastern schrieben im ersten Halbjahr Verluste. Seit 2020 haben die drei zusammen rund 206 Milliarden Yuan Verlust verbucht.
- Das dritte Quartal 2025 brachte einen Gewinnschub: Air China erzielte 4,14 Milliarden Yuan, China Eastern 3,53 Milliarden Yuan und China Southern 3,84 Milliarden Yuan.
- China Southern meldete einen Rekordumsatz von 51,4 Milliarden Yuan im dritten Quartal und einen Anstieg des Nettogewinns um 20 Prozent im Jahresvergleich.
- In der Woche zum Nationalfeiertag lagen die durchschnittlichen Inlandsflugpreise bei etwa 910 Yuan. Mit Beginn der Nebensaison sanken sie Mitte Oktober auf rund 768 Yuan.
- Die internationalen Kapazitäten haben sich auf etwa 85 Prozent des Niveaus von 2019 erholt. Die Verbindungen zwischen China und Nordamerika liegen weiterhin unter einem Drittel des Vorpandemieniveaus.
- Die Kapazitäten zwischen China und Südkorea liegen bei etwa 105 Prozent des Vorpandemieniveaus. Analysten warnen, dass Überkapazitäten die Preise trotz höherer Passagierzahlen niedrig halten.
- Der Winterflugplan 2025/26 der CAAC sieht rund 119.500 Flüge pro Woche vor, darunter mehr als 21.000 internationale Flüge und mehrere neue Strecken.
- Die IATA rechnet 2025 weltweit mit Nettogewinnen der Airlines von rund 36 Milliarden US-Dollar. Die Erträge dürften um etwa 4 Prozent sinken, die Kerosinpreise um rund 13 Prozent.
- Air China will bis zu 20 Milliarden Yuan aufnehmen, um Schulden zurückzuzahlen und die Kapitalausstattung zu stärken, während die Airlines Streckenwachstum und finanzielle Sanierung in Einklang bringen.