GoTos neue Wachstumswette
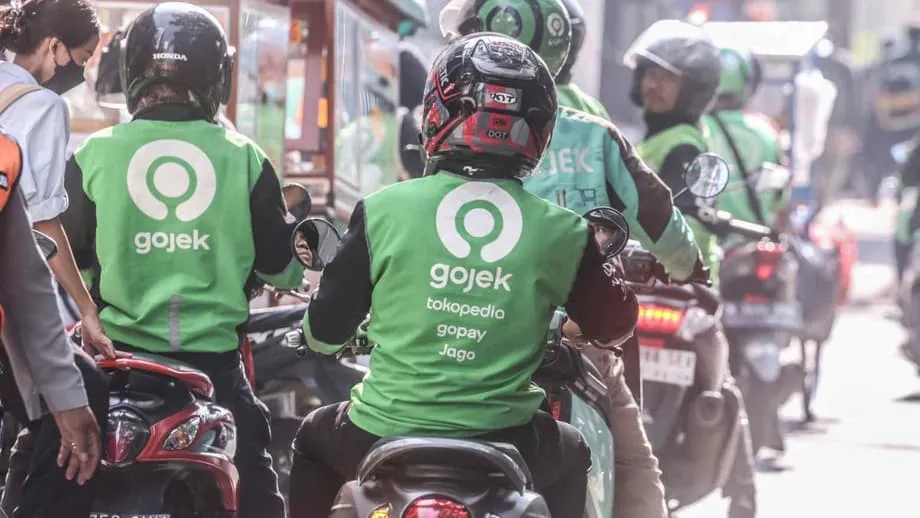
Die in Jakarta ansässige GoTo Group, Betreiberin der Tech-Plattformen Gojek, Tokopedia und GoPay, setzt verstärkt auf Finanzdienstleistungen. Das Unternehmen plant, mehr Minispiele in seine Apps einzubauen, die Nutzer dazu anregen sollen, Kreditfunktionen und kleine Barkredite auszuprobieren. Der Vorstoß erfolgt, während sich das Wachstum bei Fahrdiensten und Lieferungen stabilisiert und Zahlungen, Kreditvergabe sowie andere Finanzdienste im Geschäft an Bedeutung gewinnen.
Inhalt
- GoTos neue Wachstumswette
- Wie Minispiele das Nutzerverhalten verändern
- Vom Spiel zum Produkttest
- Das Minispiel-Angebot, das Nutzer zurückbringt
- Aus Nutzung vorab genehmigte Kredite machen
- GoPays Dynamik und der Datenvorsprung
- Kredite im Mittelpunkt, Bank Jago integriert
- Wettbewerb im indonesischen Fintech-Markt
- Schutzvorkehrungen, Regulierung und Risikokontrolle
- Worauf es in den nächsten zwölf Monaten ankommt
- Die wichtigsten Punkte
Das Management hat Nutzer zunächst zu GoPay als alltäglichem Zahlungsmittel geführt und ihnen anschließend einfache Spar- und Kreditangebote innerhalb derselben App nahegebracht. Interaktive Herausforderungen, tägliche Check-in-Belohnungen und einfache Spiele haben bereits dazu beigetragen, die Nutzung von Zahlungsdiensten anzukurbeln. Als Nächstes sollen diese Momente der Aufmerksamkeit mit dem Test verantwortungsvoller Kreditangebote verknüpft werden. Die jüngsten Ergebnisse des Unternehmens zeigen, warum das wichtig ist: Finanzdienstleistungen wachsen schneller als On-Demand-Dienste, und die Aktivität bei GoPay erreicht immer neue Höchststände.
Die Strategie greift ein breiteres Muster bei Finanz-Apps auf. Spielerisches Design, das auf Erkenntnissen der Verhaltensforschung und der Nutzerforschung beruht, kann aus gelegentlicher Nutzung feste Gewohnheiten machen. Bei Finanz-Apps kann das häufigere Zahlungen, eine stärkere Kundenbindung und langfristig niedrigere Kosten für die Kundengewinnung bei ergänzenden Produkten wie „Pay Later“-Angeboten und kleinen Barkrediten bedeuten.
Wie Minispiele das Nutzerverhalten verändern
Minispiele sind kurze, optionale Aktivitäten innerhalb einer App. Dazu gehören etwa tägliche Check-in-Serien, Glücksräder mit kleinen Gutscheinen als Gewinn, Rubbellose, Fortschrittsbalken, die sich beim Erledigen von Aufgaben füllen, und Missionen, bei denen Belohnungen freigeschaltet werden. Diese Funktionen sind keine vollwertigen Spiele. Es handelt sich um leichte Interaktionen, die schnell ein Gefühl von Fortschritt und Vorfreude vermitteln. Sie passen gut in die kurzen Momente, in denen Menschen eine Wallet-App öffnen, um eine Rechnung zu bezahlen, Datenvolumen aufzuladen oder Geld zu senden.
In Finanz-Apps werden solche Mechanismen oft eingesetzt, um hilfreiche Handlungen anzustoßen. Eine Serie täglicher Check-ins kann Nutzer dazu bewegen, täglich zurückzukehren. Ein Fortschrittsbalken kann sie durch die Einrichtung von Zahlungserinnerungen führen, und eine Belohnung kann sie dazu einladen, eine neue Funktion auszuprobieren. Mit der Zeit können diese kleinen Impulse die Hemmschwelle senken, ein Kreditangebot zu testen, etwa eine „Pay Later“-Ratenzahlung an der Kasse oder einen kleinen Kreditrahmen mit transparenten Kosten und kurzer Laufzeit.
Vom Spiel zum Produkttest
Die Grundidee ist einfach: Öffnen Nutzer GoPay häufiger und bleiben länger in der App, gibt es mehr Gelegenheiten, ihnen im passenden Moment ein vorab geprüftes Kreditangebot zu unterbreiten. Eine Check-in-Belohnung könnte zu einem Rabatt führen, wenn eine Versorgungsrechnung mit GoPay bezahlt wird. Diese Transaktion kann dann den passenden Anlass für einen unaufdringlichen Hinweis bieten, einen ersten Ratenzahlungsplan auszuprobieren. Nimmt der Nutzer das Angebot an, ist der Kredit klein, die Bedingungen sind verständlich und die Rückzahlung wird innerhalb derselben App automatisch abgewickelt.
Das Minispiel-Angebot, das Nutzer zurückbringt
GoTo setzt bereits auf eine Reihe vertrauter Instrumente. Boni für tägliche Check-ins fördern Serien. Glücksräder und Rubbellose sorgen mit kleinen Gewinnen wie Gutscheinen oder dem Erlass von Gebühren für Spannung bei geringem Einsatz. Missionen verknüpfen kleine Aufgaben mit Belohnungen, etwa innerhalb einer Woche eine Telefonrechnung zu bezahlen, Geld an einen Freund zu überweisen und das Wallet aufzuladen. Fortschrittsbalken und Abzeichen vermitteln ein Gefühl des Abschlusses. Am besten funktionieren diese Funktionen, wenn sie schnell und zuverlässig sind und nur wenig Datenvolumen verbrauchen. Das ist für Nutzer mit einfachen Smartphones und langsamen Internetverbindungen wichtig.
Im Hintergrund fließen diese Interaktionen in ein dynamisches Konzept ein. Beschäftigt sich ein Nutzer mit Rechnungszahlungen, kann die App passende Missionen und Rabatte anzeigen. Zeigt ein Nutzer Interesse am Einkauf bei Tokopedia, kann die App einen ersten Ratenzahlungsplan mit niedrigem Limit und kurzer Laufzeit anbieten. Ziel ist es, den nächsten hilfreichen Schritt klar und unkompliziert zu machen, statt Nutzer mit Angeboten zu überhäufen.
Aus Nutzung vorab genehmigte Kredite machen
Bei der Vorabgenehmigung treffen Nutzungsdaten und Bonitätsprüfung aufeinander. Aktivitäten im Wallet, die Kaufhistorie im E-Commerce und bestätigte Identitätsprüfungen ergeben ein Nutzerprofil, auf dessen Grundlage ein vorsichtig bemessener Einstiegskreditrahmen möglich ist. Statt Nutzer durch ein langes Formular zu schicken, kann die App ein bereits zugeschnittenes Angebot mit Rückzahlungsbeträgen und -terminen anzeigen, die zum bisherigen Verhalten passen. Die Raten können vom Wallet-Guthaben oder von verknüpften Konten eingezogen werden. Das macht die Nutzung einfacher und senkt das Risiko versäumter Zahlungen.
GoPays Dynamik und der Datenvorsprung
Die jüngsten Geschäftszahlen zeigen, warum GoTo diesen Ansatz ausbaut. Im dritten Quartal erreichte der Nettoumsatz rund 4,7 Billionen Rupiah und lag damit etwa 21 Prozent über dem Vorjahreswert. Das Unternehmen erzielte in diesem Zeitraum einen bereinigten Vorsteuergewinn von rund 62 Milliarden Rupiah und hob seine Prognose für den bereinigten Jahresgewinn auf eine Spanne von etwa 1,8 bis 1,9 Billionen Rupiah an. Der Umsatz mit Finanzdienstleistungen belief sich auf knapp 1,5 Billionen Rupiah, ein Plus von rund 55 Prozent im Jahresvergleich. Dazu trugen das Wachstum bei Verbraucherkrediten und stetig zunehmende Zahlungstransaktionen bei. Im September überschritt GoPay erstmals die Marke von 500 Millionen Transaktionen.
Der Umsatz mit On-Demand-Diensten, zu denen Fahrdienste und Lieferungen zählen, lag bei etwa 3,2 Billionen Rupiah und stieg um rund 10 Prozent. Das GoPay-Netzwerk hat eine beachtliche Größe erreicht. Etwa 3 Prozent des indonesischen Bruttoinlandsprodukts werden innerhalb des GoPay-Ökosystems abgewickelt, und rund 12 Prozent der erwachsenen Bevölkerung des Landes nutzen die App jeden Monat. Der Bruttotransaktionswert der Finanzdienstleistungen stieg im Jahresvergleich um etwa 30 Prozent auf rund 170 Billionen Rupiah.
2023 wurde eine eigenständige GoPay-App eingeführt, um die Präsenz über die großen Städte hinaus auszubauen. Sie verbraucht weniger mobile Daten, läuft reibungslos auf günstigeren Smartphones und wirbt mit Funktionen wie kostenlosen Überweisungen und niedrigeren Gebühren für Rechnungszahlungen. Interaktive Elemente wie tägliche Check-in-Belohnungen und Minispiele haben der App geholfen, Nutzer in Städten der zweiten und dritten Kategorie zu erreichen. Die größere Reichweite liefert mehr Transaktionsdaten und, sofern Nutzer zustimmen, bessere Eingangsgrößen für Kreditmodelle.
Kredite im Mittelpunkt, Bank Jago integriert
GoTo hält rund 22 Prozent an der Bank Jago. Die Bank ist in GoPay integriert, sodass Nutzer Konten direkt in der App eröffnen und verwalten können. Diese Verknüpfung schafft einen klaren Weg von alltäglichen Zahlungen über das Sparen bis hin zur Kreditaufnahme. Sie vereinfacht die Zahlungsströme für Kredite und bietet Nutzern eine zentrale Anlaufstelle, um Kontostände, Rückzahlungen und anstehende Rechnungen im Blick zu behalten.
Regelmäßige Aktivitäten beim digitalen Banking, etwa eingehende Gehaltszahlungen und pünktlich bezahlte Rechnungen, liefern bestätigte Informationen, die die Bonitätsprüfung verbessern und Zahlungsausfälle reduzieren können. Für Kreditnehmer senken automatische Abbuchungen und Erinnerungen das Risiko versäumter Zahlungen. Für GoTo und seine Partner kann eine engere Integration die Betreuungskosten senken und die Rückzahlung verbessern, wenn ein Kreditnehmer in Verzug gerät.
Diese Struktur ermöglicht auch eine schnellere Entwicklung neuer Produkte. Das Unternehmen kann mit kleinen, einfachen Kreditlinien beginnen, die Limits nach einer Reihe pünktlicher Rückzahlungen erhöhen und Ratenzahlungsoptionen an der Kasse von Tokopedia und bei anderen Händlern anbieten. Mit der Zeit kann dieselbe Infrastruktur auch ergänzende Produkte wie Mikroversicherungen und Spartöpfe unterstützen, mit denen Nutzer Geld für Rechnungen zurücklegen können.
Wettbewerb im indonesischen Fintech-Markt
Indonesien ist einer der aktivsten Märkte für digitale Finanzdienstleistungen in Südostasien. Digitale Wallets, „Pay Later“-Dienste und Online-Kreditgeber konkurrieren täglich um Aufmerksamkeit. Regionale Plattformen wie Grab und Sea Group sowie lokale Spezialisten wie Kredivo und Akulaku verfolgen alle dasselbe Ziel: häufige App-Besuche in engere Finanzbeziehungen umzuwandeln.
Viele dieser Apps setzen auf spielerisches Design, um Gewohnheiten zu fördern. Tägliche Aufgaben, Bonuspunkte und spielähnliche Herausforderungen sorgen für wiederholte Besuche. Die Mechanismen ähneln sich, doch die Umsetzung ist entscheidend. Apps, die Belohnungen einfach und zuverlässig halten und an nützliche Handlungen knüpfen, erzielen tendenziell eine stärkere Kundenbindung, ohne Nutzer zu unerwünschten Produkten zu drängen.
Der Wettbewerb hat sich von der Zahl der Downloads hin zum Aufbau fester Nutzungsroutinen verlagert. Kehren Nutzer täglich wegen kleiner Belohnungen zurück, sinken die Kosten, sie erneut zu erreichen, und die App erhält mehr Gelegenheiten, passende Dienste anzubieten. Das kann für eine gesündere Wirtschaftlichkeit der Kreditvergabe sorgen, bei der Gebühreneinnahmen und Zinsmargen Kreditausfälle und Werbeausgaben decken müssen.
Schutzvorkehrungen, Regulierung und Risikokontrolle
Die Kreditvergabe unterliegt in Indonesien einer strengen Aufsicht. Die Regulierungsbehörden haben die Kontrolle von Verbraucherkrediten und „Pay Later“-Diensten in den vergangenen Jahren verschärft. Dazu gehören Vorgaben zu verantwortungsvollem Marketing, standardisierten Preisangaben, Prüfungen der Zahlungsfähigkeit und Datenschutz. In diesem Umfeld müssen spielerische Erlebnisse sorgfältig gestaltet werden, damit sie gute Gewohnheiten fördern, statt zu impulsiver Kreditaufnahme anzuregen.
Verantwortungsvolles Design beginnt mit Limits und verständlicher Sprache. Niedrige Einstiegslimits, klare Angaben zu den Gesamtkosten in Rupiah, bevor Nutzer auf „Bestätigen“ tippen, und Rückzahlungstermine, die zu den Gehaltszyklen passen, sind einfache Schutzmaßnahmen. Bedenkzeiten können verhindern, dass mehrere Kredite in kurzer Folge aufgenommen werden. Wenn sich Nutzer einem Limit nähern, können Warnungen erscheinen; kurze Erläuterungen können erklären, wie Zinsen und Gebühren funktionieren. Für eine Belohnung darf niemals ein Kredit erforderlich sein. Belohnungen für sinnvolle Schritte, etwa das Einrichten einer Zahlungserinnerung oder den Aufbau eines Notfallpolsters, sind die bessere Wahl.
Eine solide Bonitätsprüfung hält die Verluste in Grenzen. GoTo kann eine Kombination aus Wallet- und Marktplatzhistorien, Geräteprüfungen und Bankdaten von Partnern nutzen, um die Identität zu bestätigen und das Risiko einzuschätzen. Modelle können auf erste Warnzeichen reagieren, indem sie Limits senken oder Angebote aussetzen. Die Rückzahlungsleistung fließt in das System zurück; höhere Limits gibt es erst, wenn sich pünktliche Zahlungen zuverlässig bewährt haben. Maßnahmen gegen Betrug, darunter biometrische Prüfungen und die Erkennung ungewöhnlicher Aktivitäten, helfen, den Missbrauch von Werbeaktionen und Identitätsdiebstahl zu verhindern, die mit spielerischen Kampagnen mitunter einhergehen.
Worauf es in den nächsten zwölf Monaten ankommt
Nutzung und Interaktion sind die ersten Anhaltspunkte. Die Zahl der täglich aktiven GoPay-Nutzer, der Anteil der Nutzer, die mit Minispielen interagieren, und die Zahl der Nutzer, die ihren ersten Kredit aufnehmen, werden zeigen, ob der Ansatz funktioniert. Die Zeit bis zum zweiten und dritten Kredit sowie das Rückzahlungsverhalten geben Aufschluss darüber, ob der Einstieg über Spiele zu dauerhaft besseren Kundenbeziehungen führt.
Die Kreditqualität bleibt ein zentrales Thema. Kennzahlen wie der Anteil überfälliger Kredite, Nettoabschreibungen und Ausfallquoten in verschiedenen Kreditnehmergruppen zeigen, ob das Risiko unter Kontrolle ist. Veränderungen dieser Kennzahlen nach Regionen, Einkommensgruppen und Produkttypen werden besonders aufschlussreich sein, wenn die App zunehmend auch kleinere Städte erreicht.
Die Wirtschaftlichkeit einzelner Produkte wird die Aufmerksamkeit der Anleger auf sich ziehen. Zu den wichtigsten Stellschrauben gehören die Risikokosten, die Finanzierungskosten über Bankpartner, die Marketingausgaben je aktivem Kreditnehmer und der operative Cashflow je Kredit. Verbesserungen bei diesen Kennzahlen würden dafür sprechen, dass Spiele nicht nur unterhaltsame Zusatzfunktionen sind, sondern Teil eines kostengünstigeren Wachstumsmotors für die Kreditvergabe.
Auch die Produktvielfalt und Partnerschaften werden wichtig sein. Sparfunktionen, Versicherungen und Anlageangebote in GoPay können die Einnahmen diversifizieren und die Nutzung vertiefen. Eine engere Zusammenarbeit mit Händlern auf Tokopedia, Telekommunikationsunternehmen und Versorgern kann weitere Einsatzmöglichkeiten schaffen und die Datenbasis für Bonitätsprüfungen und Betrugsprävention verbessern. Wie gut GoTo diese Vorhaben umsetzt, wird die Beständigkeit des Wachstums prägen.
Die wichtigsten Punkte
- GoTo will mehr Minispiele in seine Apps einbauen, um Nutzer zum Ausprobieren von Krediten anzuregen, während Finanzdienstleistungen schneller wachsen als Fahrdienste und Lieferungen.
- Spielerische Elemente wie tägliche Check-ins, Glücksräder und Missionen sollen Gewohnheiten fördern, die Zahlungen und die Nutzung von Kreditangeboten unterstützen.
- Im jüngsten Quartal lag der Nettoumsatz bei rund 4,7 Billionen Rupiah, etwa 21 Prozent über dem Vorjahreswert. Der bereinigte Vorsteuergewinn betrug knapp 62 Milliarden Rupiah.
- Der Umsatz mit Finanzdienstleistungen erreichte rund 1,5 Billionen Rupiah, ein Plus von etwa 55 Prozent. Im September überschritt GoPay die Marke von 500 Millionen monatlichen Transaktionen.
- Der Umsatz mit On-Demand-Diensten lag bei rund 3,2 Billionen Rupiah und stieg um etwa 10 Prozent, während sich das Wachstum zunehmend in Richtung Fintech verlagert.
- GoPay wickelt rund 3 Prozent des indonesischen BIP ab. Etwa 12 Prozent der Erwachsenen nutzen die App monatlich, was eine datenbasierte Bonitätsprüfung unterstützt.
- GoTo hält rund 22 Prozent an der Bank Jago. Durch die Integration des Bankgeschäfts in GoPay können Nutzer Einzahlungen, Zahlungen und Kredite an einem Ort verwalten.
- Der Wettbewerb ist intensiv: Auch Grab, Sea, Kredivo und Akulaku setzen auf Belohnungen und spielähnliche Funktionen, um Nutzer zu binden und die Kreditnutzung anzukurbeln.
- Die Aufsicht über Kreditvergabe und „Pay Later“-Dienste wurde verschärft. Verantwortungsvolles Design, klare Preisangaben und Prüfungen der Zahlungsfähigkeit sind daher unverzichtbar.
- Zu den wichtigsten Kennzahlen zählen die Interaktion mit Minispielen, der Übergang vom ersten zu wiederholten Krediten, Kreditausfälle, Risikokosten und die Wirtschaftlichkeit einzelner Produkte.