Warum Jakarta auf die heimische Weiterverarbeitung setzt
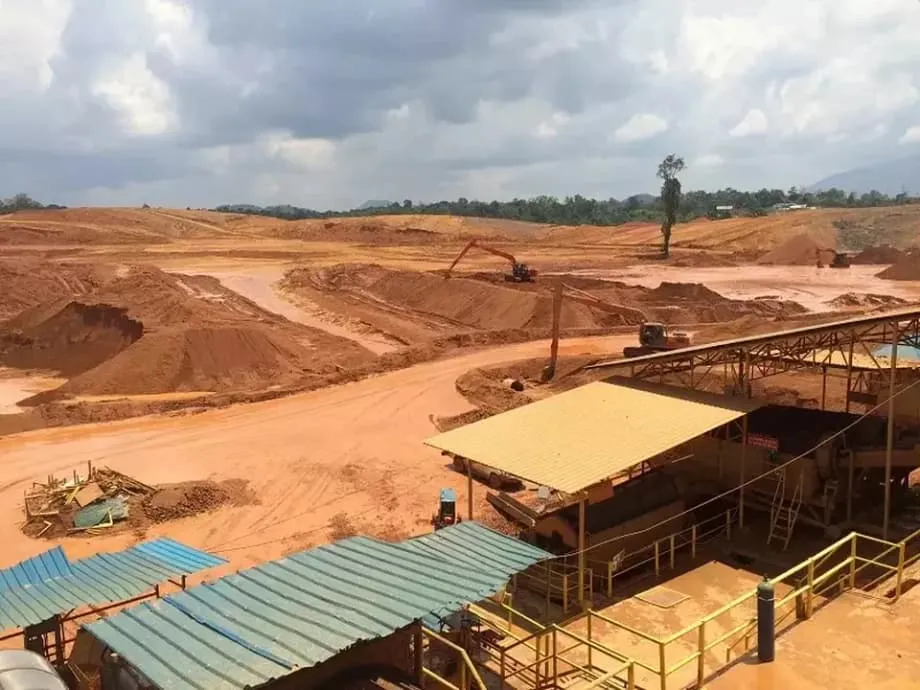
Indonesiens Bauxit-Exportverbot, das seit Juni 2023 gilt, ist ein zentraler Bestandteil der nationalen Strategie, Rohstoffe im Land weiterzuverarbeiten, statt Roherz ins Ausland zu verschiffen. Die Politik soll Arbeitsplätze schaffen, umfangreiche Investitionen in Raffinerien und Schmelzhütten anziehen und Teile der globalen Lieferketten für Aluminium und Elektrofahrzeuge im Land verankern. Regierungsvertreter argumentieren, Indonesien habe lange geringwertiges Erz exportiert und anschließend höherwertige Produkte wie Tonerde und Aluminium importiert. Das Verbot soll dieses Muster umkehren, indem es Investoren dazu bewegt, Raffinerien im Inland zu bauen, sodass mehr Wertschöpfung in Indonesien bleibt.
Inhalt
- Warum Jakarta auf die heimische Weiterverarbeitung setzt
- Was das Verbot umfasst und wie es wirkt
- Fortschritte und Kapazitätslücken
- Aktuelle Hüttenlandschaft
- Missverhältnis zwischen Erz und Tonerde
- Belastungen für Bergbauunternehmen und regionale Wirtschaft
- Finanzierung und Projektengpässe
- Anpassungen der Politik und Debatte über Lockerungen
- Folgen für den Weltmarkt
- Lehren aus dem Nickelgeschäft und regulatorische Unsicherheit
- Ausblick auf 2025 bis 2027
- Kernpunkte
Energieminister und Minister für Bodenschätze Bahlil Lahadalia stellt die Politik als pragmatische Reaktion auf die steigende Inlandsnachfrage dar. Indonesiens Bedarf an Aluminiumprodukten übersteigt die heimische Industriekapazität, sodass das Land weiterhin viele Bauxitfolgeprodukte importiert. Die Regierung will diese Lücke durch privates Kapital schließen, das in moderne Anlagen fließt. Die Behörden haben ehrgeizige Investitionsziele von rund 8 Milliarden US-Dollar für die Weiterverarbeitung von Bodenschätzen und Kohle festgelegt; Milliardenbeträge wurden in den vergangenen Jahren bereits zugesagt. Der Ansatz knüpft an das Vorbild Nickel an: Das Verbot von Roherzexporten trug dort zum Bau von Verarbeitungsanlagen bei und steigerte die Exportwerte.
Was das Verbot umfasst und wie es wirkt
Der Beschluss von 2023 verbietet die Ausfuhr von unverarbeitetem Bauxiterz und gewaschenem Bauxit. Er stützt sich auf das Bergbaugesetz von 2009, das vor dem Export eine Wertschöpfung im Inland vorschreibt. Indonesien hatte 2014 erstmals ein pauschales Verbot für den Export unverarbeiteter Bodenschätze erprobt, die Regeln 2017 dann gelockert, um die Produktion nicht abzuwürgen, während neue Anlagen gebaut wurden. Präsident Joko Widodo kündigte Ende 2022 das erneute Bauxit-Exportverbot an. Ihm war bewusst, dass die Politik kurzfristig schmerzhafte Folgen wie ausbleibende Exporterlöse haben würde; er argumentierte jedoch, die langfristigen Vorteile würden die Kosten überwiegen. Dieselbe Abwägung lag der früheren Nickelpolitik zugrunde, die zu einem starken Ausbau der Weiterverarbeitung und höheren Exportwerten führte.
Neben Arbeitsplätzen und Investitionen strebt Indonesien strategischen Einfluss in Industriezweigen an, die auf Aluminium und Tonerde angewiesen sind. Bauxit ist der Ausgangsstoff für Tonerde, die anschließend zu Aluminium verhüttet wird. Dieses wird im Verkehr, in der Bauwirtschaft, bei der Stromübertragung und für Verpackungen eingesetzt, zunehmend auch für Leichtbauteile in Elektrofahrzeugen. Eine starke heimische Basis würde lokalen Herstellern helfen und könnte neue Projekte in Gebiete mit Bauxitvorkommen wie Westkalimantan ziehen.
Fortschritte und Kapazitätslücken
Der Wandel vom Erzexporteur zum Verarbeiter ist im Gang, doch die Kapazität zur Verarbeitung von Bauxit zu Tonerde liegt weiterhin unter dem Erzangebot. Regierungsvertreter bezifferten die installierte Gesamtkapazität zur Verarbeitung von Bauxiterz auf rund 17,5 Millionen Tonnen pro Jahr. Gemessen am Bedarf an Tonerde und Aluminiumprodukten liegt dieser Wert deutlich unter dem Bedarf des Landes. Auf der Raffinerieseite ist nur eine Handvoll Anlagen in Betrieb, und sie können noch nicht das gesamte Erz aufnehmen, das die Bergbauunternehmen fördern können.
Aktuelle Hüttenlandschaft
Derzeit sind Berichten zufolge vier Tonerdeanlagen in Betrieb, mit einer Gesamtkapazität von knapp 4,3 Millionen Tonnen Tonerde pro Jahr. Die Regierung hat Unternehmen aufgefordert, acht weitere Tonerdeprojekte fertigzustellen. Bei ihrer Fertigstellung könnten sie rund 24,5 Millionen Tonnen Bauxit verarbeiten und jährlich etwa 8,5 Millionen Tonnen Tonerde erzeugen. Diese Projekte würden einen grundlegenden Wandel für die Branche bedeuten. Parallel dazu hat sich der staatliche Aluminiumproduzent Inalum mit Emirates Global Aluminium zusammengeschlossen, um die Metallproduktion zu steigern. Ziel ist eine Aluminiumkapazität von bis zu 1 Million Tonnen in den kommenden Jahren.
Missverhältnis zwischen Erz und Tonerde
Indonesien kann jährlich deutlich mehr als 20 Millionen Tonnen Bauxit fördern. Branchenverbände haben erklärt, dass das Produktionspotenzial in manchen Jahren rund 30 Millionen Tonnen erreicht hat, während die aktiven Tonerdeanlagen nur einen Bruchteil davon aufnehmen können. Entscheidend ist das Umwandlungsverhältnis. Je nach Erzgehalt werden mehrere Tonnen Bauxit benötigt, um eine Tonne Tonerde herzustellen; häufig liegt der Bedarf bei etwa drei bis vier Tonnen Bauxit je Tonne Tonerde. Analysten und Abgeordnete warnen, dass ein inländischer Bauxitüberschuss ohne zusätzliche Raffineriekapazitäten unvermeidlich ist. Für 2025 sehen genehmigte Bergbaupläne eine Bauxitproduktion von 12 bis 15 Millionen Tonnen vor. Bei voller Auslastung würde eine operative Tonerdekapazität von rund 5,3 Millionen Tonnen jedoch etwa 16,5 Millionen Tonnen Bauxit erfordern. Der Spielraum ist damit gering und kann rasch in einen Überschuss umschlagen, wenn die Raffinerien unterhalb ihrer Nennkapazität arbeiten.
Belastungen für Bergbauunternehmen und regionale Wirtschaft
Bergbauunternehmen sagen, die Lücke zwischen Erzangebot und Abnahmekapazität der Raffinerien belaste ihre Finanzen. Da Exporte ausgeschlossen sind und es nur wenige Abnehmer im Inland gibt, sind die Lagerbestände gewachsen und die Preise in Indonesien gesunken. Unternehmen haben ihre Förderung gedrosselt oder den Betrieb vorübergehend eingestellt, um ihre Liquidität zu sichern und Verluste zu begrenzen. Wirtschaftsverbände warnen, dass längere Stillstände Beschäftigten und Zulieferern vor Ort schaden werden, insbesondere in Westkalimantan und anderen Förderregionen, in denen der Bergbau die Lebensgrundlagen und die regionale Wirtschaft trägt.
Vertreter der Branche haben die Regierung aufgefordert, einen Mindestpreis für heimische Bauxitverkäufe zu prüfen, damit Bergbauunternehmen ihre Kosten decken können, während die Raffineriekapazitäten ausgebaut werden. Ein solcher Vorschlag würde Tonerdeanlagen verpflichten, mindestens einen festgelegten Preis für das Erz zu zahlen. Befürworter argumentieren, ein Mindestpreis könne einen ruinösen Preiswettbewerb verhindern, der Bergbauunternehmen destabilisieren und zu Entlassungen führen würde. Regierungsvertreter räumen das Ungleichgewicht ein und sagen, eine Begrenzung der Förderung sei eine Möglichkeit, den Überschuss zu steuern, bis weitere Raffinerien den Betrieb aufnehmen. Bergbauunternehmen halten dagegen, solche Kürzungen gefährdeten Löhne und Gemeinschaftsprogramme.
Finanzierung und Projektengpässe
Die Finanzierung ist das größte Hindernis beim Ausbau der Raffineriekapazitäten. Sieben große Tonerdeprojekte in Kalimantan verzögern sich; die geplanten Kapazitäten bestehen daher weiterhin nur auf dem Papier. Projektentwickler berichten von Schwierigkeiten, Kredite bei indonesischen und ausländischen Banken zu erhalten. Investoren sehen sich zudem mit höheren Anfangskosten, längeren Bauzeiten und komplexen Anforderungen an eine zuverlässige Stromversorgung, Hafenzugang, Natronlauge und weitere für die Tonerdeverarbeitung benötigte Einsatzstoffe konfrontiert.
Ronald Sulistyanto, Vorsitzender des indonesischen Verbands der Bauxit- und Eisenerzunternehmer, hat wiederholt gewarnt, dass die Kostenstruktur von Tonerdeprojekten Kreditgeber im Vergleich zu schneller rentablen Nickelvorhaben abschrecke. Seiner Ansicht nach stecken Unternehmen in einer Sackgasse, solange politische Unterstützung zur Erschließung von Finanzierungen ausbleibt.
„Der Bau einer Bauxithütte erfordert Investitionen von 1,2 Milliarden US-Dollar“, sagte Ronald Sulistyanto. Banken seien nicht bereit gewesen, die für die Umsetzung der Projekte nötigen Mittel bereitzustellen.
Bei Rohstoffprojekten kommt es häufig auf klare Regeln an. Projektentwickler sagen, häufige Änderungen und Unsicherheit bei Exportgenehmigungen, Lizenzen und Preisen machten Banken vorsichtig. Mehrere namentlich bekannte Projekte liegen weiterhin brach, während die Träger nach Partnern suchen und Grundstücke, Stromversorgung und Umweltgenehmigungen sichern. Ein Projekt in Kalimantan kam zum Stillstand, nachdem seine Bergbaulizenz widerrufen worden war. Das unterstreicht, wie wichtig verlässliche Genehmigungsverfahren für Kreditgeber sind, die Risiken über einen Zeitraum von 15 bis 20 Jahren bewerten müssen. Auch die Energieversorgung ist ein Engpass. Tonerderaffinerien benötigen große Mengen Strom und Wärme. Der Aufbau von Erzeugungskapazitäten in der Nähe der Bergwerke oder die Sicherstellung stabiler Netzanschlüsse erhöht den Kapitalbedarf und kann den Bau verzögern.
Anpassungen der Politik und Debatte über Lockerungen
Seit Mitte 2024 kursieren Berichte, wonach Regierungsvertreter das Bauxit-Exportverbot lockern könnten, um die Bergbauunternehmen zu entlasten, bis die Raffineriekapazitäten nachziehen. Marktteilnehmer sagen, die Zulassung begrenzter Exporte würde überschüssiges Erz aufnehmen und den Produzenten wieder Einnahmen verschaffen. Andere befürchten, eine Öffnung für Exporte könnte die heimischen Raffinerien schwächen, da sie dann mit ausländischen Abnehmern um Rohstoffe konkurrieren müssten, die zu höheren Preisen gehandelt werden. Vorerst bleibt das Verbot bestehen; der politische Schwerpunkt hat sich auf die Preisgestaltung und Abnahme im Inland verlagert.
Minister Bahlil hält am Schwerpunkt auf der heimischen Verarbeitung fest und signalisiert, dass die Regierung nicht von ihrer Strategie zur Weiterverarbeitung abrücken wird. Er hat die Beweggründe oft mit praktischen Argumenten erläutert.
„Indonesien importiert weiterhin viele Bauxitfolgeprodukte wie Aluminium, weil die Inlandsnachfrage höher ist als die Industriekapazität. Deshalb müssen Investoren im Land Bauxithütten bauen“, sagte Energieminister und Minister für Bodenschätze Bahlil Lahadalia.
2025 führte das Energieministerium einen inländischen Richtpreis-Mechanismus für Bodenschätze und Kohle ein, bekannt als HPM. Die Regel schreibt Verkäufe zu einem Preis vor, der mindestens einer staatlichen Formel entspricht. Damit sollen faire Erlöse für den Staat sichergestellt und Investitionen gefördert werden. Große Bergbauunternehmen sagen, der nach der Formel festgelegte Preis liege über dem, was Raffinerien zu zahlen bereit seien, und bringe den Markt zum Erliegen.
PT Aneka Tambang, das staatliche Bergbauunternehmen, bekannt als Antam, teilte Abgeordneten mit, dass Käufer Bauxit zu HPM-Preisen nicht abnehmen. Das Unternehmen warnte, Anfang April seien sämtliche Verkäufe von gewaschenem Bauxit und sogar Ferronickel zum Erliegen gekommen, mit Folgen für staatliche Abgaben und den Cashflow.
„Käufer und Hütten sind nicht bereit, den Richtpreis zu zahlen, deshalb sind Verkäufe wirtschaftlich nicht tragfähig. Der HPM-Preis ist zu hoch und nimmt den Unternehmen die Flexibilität, Preise untereinander auszuhandeln“, sagte Antam-Präsident Nico Kanter bei einer Anhörung im Parlament.
Bergbauunternehmen und Raffinerien fordern die Regierung auf, den HPM neu zu justieren, größere Preisnachlässe für langfristige Lieferverträge zu ermöglichen oder die Regelung schrittweise einzuführen, damit sie der Marktentwicklung Rechnung trägt. Abgeordnete haben die Ministerien aufgefordert zu prüfen, ob die Preisformel, die nationale Interessen schützen soll, Geschäfte unbeabsichtigt verhindert.
Folgen für den Weltmarkt
Indonesiens politische Entscheidungen haben globale Folgen. Vor früheren Beschränkungen war China stark auf indonesisches Bauxit angewiesen und bezog in manchen Jahren den Großteil seiner Importe aus dem Archipel. Nachdem Indonesien den Erzexport eingestellt hatte, diversifizierten chinesische Käufer ihre Bezugsquellen und wichen auf Australien, Guinea, Malaysia und andere Lieferanten aus. Guinea dominiert inzwischen Chinas Importmix. Sollte Indonesien wieder teilweise Exporte zulassen, würden sich die Handelsströme erneut verändern. Analysten schätzen, dass 16 Millionen Tonnen indonesisches Bauxit für den Seehandel anderswo eine Tonerdeproduktion von 4 bis 5 Millionen Tonnen ermöglichen könnten. Das würde einen Teil der derzeitigen weltweiten Engpässe ausgleichen.
Die globalen Tonerdemärkte waren volatil. In Australien kam es zu Störungen und Schließungen von Raffinerien. 2024 wurde der Betrieb in Guinea beeinträchtigt, darunter durch die Aussetzung von Exporten eines großen Produzenten. Diese Schocks trieben die Tonerdepreise auf Mehrjahreshöchststände und machten deutlich, wie stark die Lieferkette inzwischen konzentriert ist. Für Indonesien wirkt sich diese Lage in zwei Richtungen aus. Eine starke Auslandsnachfrage würde einen möglichen Überschuss vermutlich aufnehmen, falls Exporte erlaubt würden. Zugleich sprechen angespannte Märkte dafür, heimische Raffinerien zu bauen, die von hohen Preisen profitieren könnten.
Bei Aluminium treffen Indonesiens Ziele für die Weiterverarbeitung auf das Wachstum der Elektrofahrzeug- und Erneuerbare-Energien-Branche. Aluminium bietet Stabilität bei geringem Gewicht und wird für Autos, Flugzeuge und Energieinfrastruktur eingesetzt. Kann Indonesien Erzförderung, Tonerdeverarbeitung und Stromversorgung für die Verhüttung aufeinander abstimmen, könnte das Land stärker in höherwertige Produkte einsteigen. Partnerschaften mit etablierten Unternehmen, wie die geplanten Vorhaben von Inalum und Emirates Global Aluminium zeigen, können diesen Wandel mit Technologie und Kapital beschleunigen, sofern die Projekte ihre Finanzierung abschließen.
Lehren aus dem Nickelgeschäft und regulatorische Unsicherheit
Die Erfahrungen mit Nickel zeigen, was möglich ist. Der Exportwert von Nickel stieg stark, nachdem Indonesien die Verarbeitung im Inland erzwungen und ausländische Investitionen in Hütten und verbundene Branchen angezogen hatte. Die wachsende Produktion raffinierter Erzeugnisse trug dazu bei, Lieferketten für Batteriematerialien aufzubauen. Die politischen Entscheidungsträger hoffen, dass Bauxit eine ähnliche Entwicklung nimmt und Tonerderaffinerien, zusätzliche Aluminiumkapazitäten sowie die nachgelagerte Herstellung von gewalzten und stranggepressten Produkten hinzukommen.
Es gibt jedoch Unterschiede. Nickelprojekte erreichten in der Regel schneller den finanziellen Abschluss, und die Wirtschaftlichkeit von Hochdruck-Säurelaugungsverfahren sowie Drehrohrofen-Elektrolichtbogenofen-Anlagen ermöglichte oft eine raschere Amortisation als bei Tonerderaffinerien. Die Bauxitverarbeitung erfordert enorme und kontinuierliche Mengen an Energie und Materialien. Zudem erinnert sich die Branche an den politischen Zickzackkurs zwischen 2014 und 2017, als Indonesien den Erzexport kurzzeitig erlaubte, bevor die Regeln wieder verschärft wurden. Investoren und Banken berücksichtigen diese Vorgeschichte bei der Bewertung von Projektrisiken. Größere, kapitalintensive Raffinerien stehen und fallen oft mit mehr Klarheit bei Regeln, Preisen und Lizenzen.
Indonesien sah sich wegen seiner Rohstoffpolitik auch im Ausland mit rechtlichen Auseinandersetzungen konfrontiert, darunter ein Streit vor der Welthandelsorganisation über die Nickelbeschränkungen. Die Regierung hält an der Strategie fest und betont wirtschaftliche Souveränität und heimische Wertschöpfung als nationale Ziele. Ein verlässlicher und transparenter Zeitplan für die Regulierung von Bauxit könnte Unsicherheitsaufschläge senken und die Finanzierungskosten reduzieren.
Ausblick auf 2025 bis 2027
Die kommenden zwei Jahre sind entscheidend. Gelingt es, Finanzierungsvereinbarungen für die ins Stocken geratenen Tonerdeprojekte abzuschließen, könnte Indonesiens operative Kapazität bis 2027 auf 10 bis 12 Millionen Tonnen Tonerde steigen. Damit ließe sich ein deutlich größerer Teil des heimischen Bauxits verarbeiten und der Druck auf die Bergbauunternehmen mindern. Marktprognosen zufolge könnte sich der Markt innerhalb von 18 bis 24 Monaten wieder ins Gleichgewicht bringen, wenn die Projekte wieder anlaufen und die Bauarbeiten ohne größere Verzögerungen voranschreiten. Entscheidend ist, die Finanzierungslücke zu schließen. Möglichkeiten dafür sind Mischfinanzierungen, klarere steuerliche Anreize, bessere Ausbaupläne für die Stromversorgung und pragmatische Anpassungen der heimischen Preisregeln, die Geschäfte zwischen Bergwerken und Raffinerien ermöglichen und zugleich die staatlichen Ziele wahren.
Bis dahin bleibt die Produktionsplanung heikel. Die genehmigten Förderquoten für 2025 sehen eine Bauxitproduktion von 12 bis 15 Millionen Tonnen vor. Bei voller Auslastung benötigen die Raffinerien rund 16,5 bis 18,5 Millionen Tonnen Erz. Viele Anlagen sind während des Hochlaufs jedoch unterhalb ihrer Spitzenkapazität geblieben. Die Regionalbehörden und die Zentralregierung müssen eng zusammenarbeiten, damit weder die Raffinerien zu wenig Erz erhalten noch die Lagerbestände der Bergwerke stark anwachsen. Sollten jemals zeitlich begrenzte Exportfenster eingeführt werden, müssten die Mengen sorgfältig festgelegt werden, um heimische Abnehmer zu schützen.
Indonesiens langfristiges Ziel bleibt unverändert. Das Land will sich in der Wertschöpfungskette nach oben bewegen: vom Roherz über Tonerde und Aluminium bis hin zu fertigen Aluminiumprodukten. Das Bauxitverbot ist ein Instrument auf diesem Weg. Strategische Finanzierung, verlässliche Regulierung und eine robuste Infrastruktur sind weitere Voraussetzungen. Wenn politische Entscheidungsträger und Investoren diese Faktoren aufeinander abstimmen, könnte die Aluminiumindustrie einen ähnlichen Weg wie die Nickelbranche einschlagen, wenn auch mit anderem Zeitplan.
Kernpunkte
- Indonesien hat seit Juni 2023 den Export von Bauxiterz verboten, um die heimische Verarbeitung zu erzwingen und mehr Wertschöpfung im Land zu halten.
- Die installierte Tonerdekapazität ist weiterhin begrenzt: Vier Raffinerien mit einer Jahreskapazität von rund 4,3 Millionen Tonnen sind in Betrieb, während sich mehrere Projekte in Kalimantan verzögern.
- Da die Raffinerien weniger Bauxit abnehmen, als gefördert wird, entsteht im Inland ein Überschuss, der Preise und Liquidität belastet.
- Branchenverbände haben einen Mindestpreis und leichteren Zugang zu Finanzierungen vorgeschlagen, um Arbeitsplätze zu schützen und den Betrieb der Bergwerke aufrechtzuerhalten, während neue Raffinerien gebaut werden.
- Die Finanzierung ist der wichtigste Engpass: Banken zögern, große Tonerdeprojekte ohne klarere Regeln und eine stabile Stromversorgung zu finanzieren.
- Die Regierung führte 2025 einen inländischen Richtpreis ein. Bergbauunternehmen sagen jedoch, die Formel sei zu hoch und bringe Geschäfte zum Erliegen.
- Der staatliche Bergbaukonzern Antam meldete, im April 2025 den Bauxitverkauf eingestellt zu haben, weil Käufer die Richtpreise ablehnten. Das beeinträchtigt staatliche Abgaben und Einnahmen.
- Über eine Lockerung des Exportverbots wird diskutiert, doch Regierungsvertreter halten am Aufbau einer heimischen Aluminium-Wertschöpfungskette fest.
- Störungen der weltweiten Tonerdeversorgung in Australien und Guinea haben die Preise erhöht und die Bedeutung von Indonesiens Entscheidungen verstärkt.
- Wenn die verzögerten Projekte umgesetzt werden, könnte Indonesien bis 2027 eine Tonerdekapazität von 10 bis 12 Millionen Tonnen erreichen. Das würde den Erzüberschuss verringern und breitere industrielle Ziele unterstützen.