Warum Indonesien jetzt über die Schulden verhandelt
Indonesien hat formelle Gespräche mit China über eine Umschuldung der Verbindlichkeiten aufgenommen, die mit der Hochgeschwindigkeitsbahn Whoosh zwischen Jakarta und Bandung verbunden sind. Ziel sei es, die Finanzen des Projekts zu stabilisieren und das Risiko zu senken, dass der Betreiber seinen Verpflichtungen nicht nachkommen kann, erklärt die Regierung. Im Mittelpunkt der Gespräche stehen Kredite, mit denen der Großteil des Bahnbaus finanziert wurde. Die Summe stieg, weil Verzögerungen und Kostensteigerungen die Endabrechnung weit über die ursprüngliche Schätzung hinausgetrieben haben.
Inhalt
- Warum Indonesien jetzt über die Schulden verhandelt
- Was Whoosh ist und wie die Finanzierung funktioniert
- Struktur der Kredite und Eigentumsverhältnisse
- Verzögerungen, Kostenüberschreitungen und die steigende Rechnung
- Nachfrage und Einnahmen: Reichen die Fahrkartenverkäufe aus?
- Was eine Umschuldung umfassen könnte
- Wer die Last tragen wird
- Politik und der Faktor China
- Ausbau bis Surabaya: Chance und Risiko
- Was Fahrgäste und Wirtschaft davon haben
- Die wichtigsten Fakten
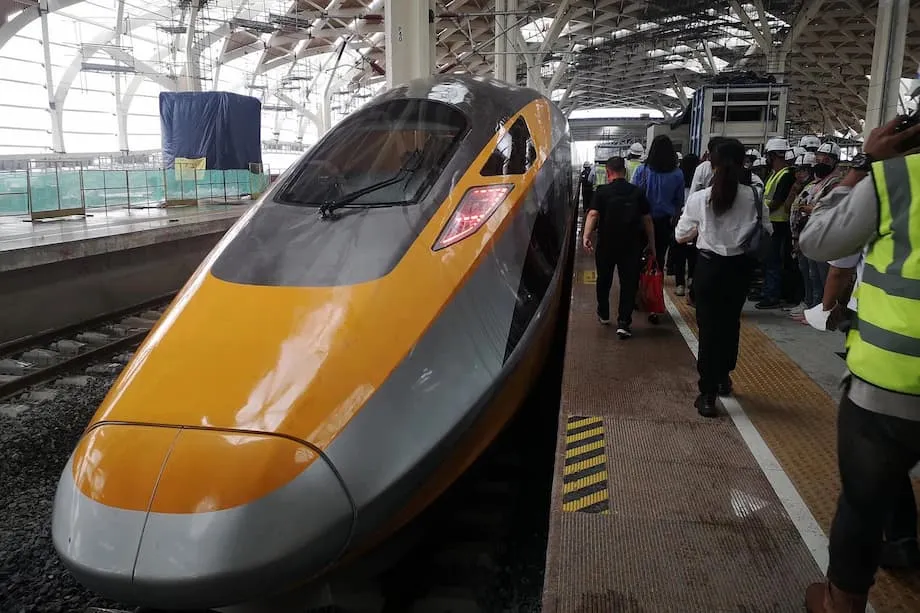
Die 142 Kilometer lange Strecke, auf der im Oktober 2023 der Fahrgastbetrieb aufgenommen wurde, ist die erste ihrer Art in Südostasien. Sie verkürzt die Fahrt zwischen der Hauptstadt und Bandung auf etwa 45 Minuten; auf der Straße kann sie drei Stunden oder länger dauern. Die Strecke wurde rasch zum Symbol für Indonesiens Infrastrukturambitionen und die engen Wirtschaftsbeziehungen zu China. Zugleich wurde sie zum Test dafür, ob sich eine kapitalintensive Bahnverbindung schnell genug rentiert, um eine hohe Schuldenlast zu tragen.
Investitionsminister Rosan Roeslani, der zugleich den indonesischen Staatsfonds Danantara leitet, bezeichnete die Verhandlungen als Bemühung um eine umfassende Lösung und nicht um eine vorübergehende Behelfslösung. Der Staat wolle eine Vereinbarung, die das Projekt für viele Jahre auf ein stabiles Fundament stelle, betonte er.
Rosan Roeslani sagte, die Regierung strebe eine umfassende Reform an, damit es nach der Umschuldung keine Probleme wie ein mögliches künftiges Nichterfüllen von Zahlungsverpflichtungen mehr gebe.
Was Whoosh ist und wie die Finanzierung funktioniert
Whoosh verbindet Jakartas östlichen Stadtrand mit Westjava und ist für Geschwindigkeiten von bis zu 350 Kilometern pro Stunde ausgelegt. Die Züge benötigen für die Strecke in der Regel etwa 40 bis 45 Minuten. Damit verkürzt sich die Reisezeit im Vergleich zu einer Fahrt über die Autobahn deutlich, die bei starkem Verkehr mehr als drei Stunden dauern kann. Die Strecke ist Teil eines umfassenderen Plans, den Verkehr auf Java auszubauen und rund um die Bahnhöfe neue wirtschaftliche Aktivitäten anzustoßen.
Struktur der Kredite und Eigentumsverhältnisse
Die Projektkosten werden häufig mit rund 7,3 Milliarden US-Dollar angegeben. Etwa 75 Prozent der Finanzierung stammen aus Krediten der China Development Bank, der Rest wurde von den Anteilseignern als Eigenkapital bereitgestellt. Betreiber ist PT Kereta Cepat Indonesia China (KCIC), ein Gemeinschaftsunternehmen indonesischer und chinesischer Staatsunternehmen. Das indonesische Konsortium PT Pilar Sinergi BUMN Indonesia hält 60 Prozent, der chinesische Partner 40 Prozent.
PSBI wird von der staatlichen Eisenbahngesellschaft PT Kereta Api Indonesia (KAI) angeführt, die rund 58,5 Prozent an PSBI hält. Zum Konsortium gehören außerdem das Bauunternehmen Wijaya Karya, der Autobahnbetreiber Jasa Marga und ein Plantagenunternehmen mit einem kleinen Anteil. KCIC und seine Anteilseigner trugen über Eigenkapital etwa ein Viertel der Baukosten; der Rest wurde durch Bankkredite finanziert.
Die Kreditstruktur ist entscheidend, weil die Einnahmen aus Fahrkarten die Betriebskosten decken und zugleich ausreichen müssen, um den Schuldendienst zu leisten. Auch der Zeitfaktor spielt eine Rolle. Große Bahnprojekte benötigen oft mehrere Jahre, um Fahrgastzahlen und Einnahmen zu steigern, während Zinsen und Tilgungen nach einem festen Zeitplan fällig werden. Weicht die Nachfrage von den Prognosen nach unten ab, kann dieses Missverhältnis in den ersten Jahren zu finanziellen Engpässen führen.
Verzögerungen, Kostenüberschreitungen und die steigende Rechnung
Der Bau begann 2016; ursprünglich sollte die Strecke 2019 eröffnet werden. Schwierigkeiten beim Landerwerb, technische Änderungen und pandemiebedingte Einschränkungen verschoben den Start auf 2023. Die Verzögerungen sowie höhere Bau- und Finanzierungskosten führten zu Mehrkosten von rund 1,2 Milliarden US-Dollar, die 2023 offiziell bestätigt wurden. Der ursprüngliche Kredit hat Berichten zufolge einen jährlichen Zinssatz von 2 Prozent. Für zusätzliche Kredite zur Finanzierung der Mehrkosten gilt ein höherer Zinssatz von etwa 3,4 Prozent.
Das Ergebnis ist ein weitgehend fertiggestelltes und in Betrieb befindliches Projekt, das jedoch teurer wurde als zunächst geplant und für den letzten Bauabschnitt höher verzinste Schulden trägt. Bei großen Verkehrsprojekten ist das nicht ungewöhnlich. In den ersten Betriebsjahren bleibt dadurch jedoch weniger finanzieller Spielraum, vor allem wenn die Fahrgastzahlen langsamer steigen als erwartet.
Nachfrage und Einnahmen: Reichen die Fahrkartenverkäufe aus?
Die Zahl der Fahrgäste ist gestiegen, liegt aber unter den optimistischsten Prognosen. In der ersten Jahreshälfte 2025 verzeichnete die Strecke rund 2,9 Millionen Fahrgäste, mehr als im Vorjahreszeitraum. Insgesamt wurden in den ersten beiden Betriebsjahren mehrere zehn Millionen Fahrgäste gezählt. Dennoch sagen Abgeordnete und Unternehmensvertreter, dass die Fahrkartenverkäufe allein noch nicht ausreichen, um sämtliche Betriebs- und Schuldendienstkosten zu decken. Dieses Defizit erklärt, warum der Betreiber und seine Anteilseigner Erleichterungen bei den Kreditbedingungen anstreben.
Frühere Machbarkeitsstudien gingen in einem niedrigen Szenario von bis zu rund 50.000 Fahrgästen pro Tag aus, in einem höheren von annähernd 76.000. Führungskräfte und Abgeordnete sagen inzwischen, die tatsächliche Nachfrage liege eher im unteren Szenario und zeitweise deutlich darunter. Dabei spielen Fahrpreise, die Verbindungen auf der letzten Meile in Bandung und Reisegewohnheiten eine Rolle, bei denen für Fahrten von Tür zu Tür weiterhin das Auto bevorzugt wird. Der Betreiber hat Zubringerbusse eingesetzt und Fahrpläne angepasst. Die Fahrgastzahlen steigen, doch die Einnahmenlücke bleibt ein Problem.
Die finanzielle Lage von PSBI und KAI steht nun im Mittelpunkt. PSBI schrieb 2024 und in der ersten Jahreshälfte 2025 Verluste. KAI meldete bis Juni 2025 einen Nettoverlust und verwies dabei auf die Belastung durch das Hochgeschwindigkeitsbahnprojekt. Diese Zahlen haben im Parlament Alarm ausgelöst.
KAI-Präsident Bobby Rasyidin warnte gegenüber Abgeordneten, die Finanzen des Projekts dürften nicht ignoriert werden. Sie müssten gemeinsam mit der Regierung und dem Staatsfonds aktiv gesteuert werden.
Bobby Rasyidin sagte den Abgeordneten, die Schuldenlast von Whoosh sei eine tickende Zeitbombe.
Die Warnung war kein Aufruf, das Angebot zu verkleinern. Vielmehr sollten die Kreditbedingungen neu geordnet werden, damit der Betreiber weiterhin einen zuverlässigen Zugbetrieb gewährleisten kann, während das System mehr regelmäßige Fahrgäste gewinnt. Steigende Fahrgastzahlen, ein integriertes Ticketsystem mit der konventionellen Bahn und ein besserer Zugang zu den Bahnhöfen können dazu beitragen. Eine Umschuldung kann die nötige Zeit verschaffen, damit diese Maßnahmen Wirkung zeigen.
Was eine Umschuldung umfassen könnte
Die Verantwortlichen haben noch keine konkreten Vorschläge veröffentlicht. Gängige Instrumente der Projektfinanzierung lassen jedoch erahnen, welche Möglichkeiten es gibt: längere Kreditlaufzeiten, um die jährlichen Zahlungen zu senken, niedrigere Zinssätze für den Teil der Mehrkosten, eine tilgungsfreie Zeit vor Beginn der vollständigen Rückzahlung oder die Umwandlung eines Teils der Schulden in Eigenkapital, das von einer öffentlichen Einrichtung gehalten wird. Jede Vereinbarung müsste sicherstellen, dass der chinesische Kreditgeber langfristig seine Forderungen bedienen kann und der Betreiber zugleich über ein tragfähiges kurzfristiges Liquiditätsprofil verfügt.
Der Staatsfonds Danantara soll die Gespräche vorantreiben und mögliche Lösungen ausarbeiten. Die Führung des Fonds betonte, die Lösung müsse das grundlegende Missverhältnis zwischen Zahlungsströmen und Verpflichtungen beheben und dürfe die finanzielle Belastung nicht lediglich von einer staatlichen Einrichtung auf eine andere verlagern.
Danantaras Chief Operating Officer Dony Oskaria sagte, die Schritte zur Einigung müssten umfassend sein und dürften die Leistungsfähigkeit von PT Kereta Api Indonesia nicht beeinträchtigen.
Auch das Ministerium für Staatsunternehmen hat eine Neuverteilung der Aufgaben ins Spiel gebracht. Nach einem möglichen Modell würde sich KAI auf Bahnanlagen und den Betrieb konzentrieren, während der Staat die Verantwortung für die zentrale Infrastruktur wie Gleise und Bahnhöfe übernähme. Da es sich um ein Gemeinschaftsunternehmen handelt, müsste diese Aufteilung mit dem chinesischen Partner neu verhandelt werden. Außerdem wäre ein klarer Plan nötig, wie der Staat die übernommenen Vermögenswerte finanzieren und instand halten würde.
Wer die Last tragen wird
Die unmittelbare Herausforderung betrifft KAI und PSBI, deren Spielraum in den Bilanzen begrenzt ist. Eine diskutierte Möglichkeit ist, dass Danantara einen Teil der Verpflichtungen von KCIC übernimmt und zu längeren Laufzeiten und niedrigeren Kosten refinanziert. Eine andere Option wäre eine Umwandlung von Schulden in Eigenkapital: Eine öffentliche Einrichtung würde im Gegenzug für Entlastungen bei den Kreditzahlungen einen größeren Anteil am Betreiber erhalten. Einige Abgeordnete haben vorgeschlagen, Whoosh in einen Staatsbetrieb umzuwandeln, wodurch der Schuldendienst aus dem Haushalt finanziert würde. Andere sprechen sich dafür aus, über Anleihen oder Privatplatzierungen neue Investoren, darunter auch die Öffentlichkeit, einzubeziehen.
Jede Option bringt Nachteile mit sich. Eine stärkere Verlagerung von Verbindlichkeiten zu Danantara könnte die kurzfristigen Erträge des Fonds schmälern und Risiken konzentrieren. Eine direkte Übernahme durch den Staat würde finanziellen Spielraum im Haushalt erfordern und Steuergeld aufs Spiel setzen. Eine Öffnung der Eigentümerstruktur für mehr öffentliche Investoren könnte zwar Kapital einbringen, doch diese würden klare Regeln zu Fahrpreisen, Subventionen und Ausbauplänen verlangen. Allen Ansätzen gemeinsam ist, dass der tägliche Betrieb abgeschirmt werden muss, damit Sicherheit, Pünktlichkeit und Servicequalität während der Neuausrichtung des Finanzierungsmodells nicht leiden.
Politik und der Faktor China
Whoosh ist ein Vorzeigeprojekt der indonesisch-chinesischen Zusammenarbeit und wird bei hochrangigen Treffen häufig als gelungenes Beispiel für eine Partnerschaft angeführt. Die Strecke ist Teil umfassenderer Ausbaupläne für Verkehrsverbindungen und wird oft mit der Vision eines stärker integrierten Korridors auf Java verknüpft. Beide Seiten haben ein Interesse an einem zuverlässigen Betrieb und stabilen Finanzen. China wird den Wert der Beziehungen und die Bedeutung des Projekts gegen die Notwendigkeit abwägen, bei seiner staatlichen Förderbank auf finanzielle Disziplin zu achten. Indonesien wird auf flexiblere Bedingungen drängen, ohne seinen Ruf an den Kapitalmärkten zu beschädigen.
Umschuldungen sind bei langlebigen Infrastrukturprojekten üblich. Sie bedeuten keinen Zahlungsausfall, sondern sollen die tatsächlichen Zahlungsströme eines Projekts mit seinen Verpflichtungen in Einklang bringen, insbesondere nach Belastungen wie einer globalen Pandemie und unerwarteten Schwierigkeiten beim Bau. Eine gut konzipierte Vereinbarung kann den kurzfristigen Druck verringern, das Vertrauen der Kreditgeber erhalten und messbare Ziele für höhere Einnahmen und mehr Effizienz festlegen.
Ausbau bis Surabaya: Chance und Risiko
Präsident Prabowo Subianto hat Interesse daran bekundet, die Strecke in östlicher Richtung bis Surabaya zu verlängern. Für den Ausbau wird ein rechtlicher Rahmen vorbereitet. Die Idee findet Unterstützung, weil sie große Städte auf Java miteinander verbinden würde. Ein Ausbau würde die finanziellen Einsätze erhöhen. Die Behörden sagen, die Finanzierung müsse nachhaltig sein und die Erfahrungen aus dem ersten Abschnitt müssten das Modell für jede weitere Bauphase prägen.
Eine Verlängerung bis Surabaya könnte die Fahrgastzahlen im gesamten Netz steigern, neue Märkte erschließen und die Fixkosten verteilen. Sie könnte den Betreiber aber auch mit einem höheren Kapitalbedarf und komplexeren Bauarbeiten konfrontieren. Die politischen Entscheidungsträger signalisieren, dass zunächst die aktuelle Umschuldung und ein klarer Betriebsplan für Whoosh Vorrang haben müssen. So könnten Regierung und Kreditgeber die Ausbaupläne anhand tatsächlicher Betriebsdaten statt bloßer Prognosen bewerten.
Was Fahrgäste und Wirtschaft davon haben
Für Reisende hat Whoosh gehalten, was versprochen wurde. Fahrten, die früher Stunden dauerten, sind nun deutlich kürzer als eine Stunde. Pendler sparen Zeit, Geschäftsreisende können Termine am selben Tag planen und Familien müssen auf verstopften Straßen weniger mit Unwägbarkeiten rechnen. Der Betreiber hat Zubringerangebote ergänzt und die Fahrpläne weiter angepasst. Umfragen und Fahrgastzahlen deuten darauf hin, dass mehr Menschen den Zug ausprobieren, während sich die Bekanntheit durch Mundpropaganda und eingespielte Abläufe erhöht.
Über die Einnahmen aus dem Ticketverkauf hinaus schafft die Strecke Arbeitsplätze im Betrieb und in Unternehmen, die sich rund um die Bahnhöfe ansiedeln. Projektentwickler haben Vorhaben nahe Halim und in Westjava vorgeschlagen, um die neue Nachfrage zu nutzen. Der volle Nutzen hängt von einem verlässlichen Betrieb und einer besseren Anbindung an örtliche Verkehrsnetze ab. Mit seinem Fokus auf eine geordnete Umschuldung will die Regierung auch diese Vorteile sichern. Eine stabile finanzielle Basis erleichtert Investitionen in den Zugang zu Bahnhöfen, digitale Tickets und Werbeangebote, die mehr Fahrgäste gewinnen können.
Indonesien ist nicht das einzige Land, in dem ein neuer Hochgeschwindigkeitszug in der Anfangsphase unter finanziellen Druck gerät. Viele Systeme brauchen einige Jahre, bis sie eine stabile Nachfrage erreichen. Die politischen Entscheidungsträger verweisen auf das stetige Wachstum der Fahrgastzahlen 2025 und darauf, dass die Öffentlichkeit mit dem Angebot zunehmend vertraut wird. Jetzt geht es darum, Kosten und Verpflichtungen an die tatsächlichen Einnahmen anzupassen und gleichzeitig einen sicheren und pünktlichen Zugbetrieb zu gewährleisten.
Die wichtigsten Fakten
- Indonesien hat Gespräche mit China über eine Umschuldung der Jakarta-Bandung-Bahn Whoosh aufgenommen, um das Ausfallrisiko zu senken und die Finanzen zu stabilisieren.
- Die Gesamtkosten des Projekts belaufen sich auf etwa 7,3 Milliarden US-Dollar. Rund 75 Prozent wurden über Kredite der China Development Bank finanziert, der Rest über Eigenkapital der Anteilseigner.
- Der ursprüngliche Kredit hat einen Zinssatz von etwa 2 Prozent. Zusätzliche Kredite zur Finanzierung von Mehrkosten in Höhe von 1,2 Milliarden US-Dollar sind mit etwa 3,4 Prozent verzinst.
- Betreiber der Strecke ist KCIC. Das indonesische Konsortium PSBI hält 60 Prozent; es wird von KAI angeführt. Der chinesische Partner hält 40 Prozent.
- PSBI verzeichnete 2024 und in der ersten Jahreshälfte 2025 Verluste. KAI meldete bis Juni 2025 einen Nettoverlust, der teilweise mit der Schuldenlast des Projekts zusammenhing.
- Die Fahrgastzahlen steigen, liegen aber unter den frühen Prognosen. In der ersten Jahreshälfte 2025 fuhren rund 2,9 Millionen Fahrgäste mit dem Zug. In den ersten beiden Betriebsjahren waren es insgesamt mehrere zehn Millionen.
- Zu den möglichen Maßnahmen einer Umschuldung gehören längere Laufzeiten, Zinssenkungen, tilgungsfreie Zeiträume oder ein Tausch von Schulden gegen Eigenkapital. Die Gespräche werden voraussichtlich vom Staatsfonds Danantara koordiniert.
- Die Regierung prüft eine Aufteilung, bei der KAI sich auf Bahnanlagen und den Betrieb konzentriert, während der Staat die zentrale Infrastruktur übernimmt. Voraussetzung dafür sind Gespräche mit dem chinesischen Partner.
- Pläne, die Strecke bis Surabaya zu verlängern, werden weiter geprüft. Die Behörden betonen, ein Ausbau müsse nachhaltig finanziert werden und aus den Erfahrungen mit dem ersten Abschnitt lernen.