Chinas Vorgehen gegen den Lithiumabbau: Warum 2025 einen Wendepunkt markiert
China, der weltweit größte Produzent und Verarbeiter von Lithium, ist in eine neue Ära der Regulierung und strategischen Kontrolle seines Lithiumbergbaus eingetreten. Im Juli 2025 traten weitreichende Änderungen des chinesischen Gesetzes über Bodenschätze in Kraft, die grundlegend veränderten, wie Lithium eingestuft, abgebaut und bewirtschaftet wird. Bei diesen Reformen geht es nicht nur um Umweltschutz oder Marktstabilität, sondern auch darum, Chinas Vorherrschaft in der globalen Batterie-Lieferkette zu sichern und die Zukunft von Elektrofahrzeugen (EVs), erneuerbaren Energien und der fortgeschrittenen Fertigung weltweit neu zu gestalten.
Inhalt
- Chinas Vorgehen gegen den Lithiumabbau: Warum 2025 einen Wendepunkt markiert
- Was löste Chinas regulatorische Neuausrichtung beim Lithium aus?
- Von lokaler Eigenständigkeit zu zentraler Kontrolle
- Wie haben Überkapazitäten und Preiskämpfe die Politik geprägt?
- Yichun: Epizentrum des Vorgehens der Regulierungsbehörden
- Marktreaktionen und globale Auswirkungen
- Strategische Beweggründe: Chinas Batterie-Lieferkette sichern
- Exportkontrollen und Veränderungen der globalen Lieferketten
- Umwelt- und Sozialfolgen: Auf dem Weg zu „grünen Minen“
- Soziale und wirtschaftliche Zielkonflikte
- Größere Auswirkungen: Wie geht es für China und die Welt weiter?
- Zusammenfassung
Chinas Lithiumbranche war einst von rascher, mitunter chaotischer Expansion geprägt und steht nun unter beispielloser Beobachtung. Das Vorgehen der Regierung gegen illegalen Bergbau, strengere Genehmigungsverfahren und neue Exportkontrollen erschüttern die globalen Märkte, treiben die Preise in die Höhe und zwingen Unternehmen und Staaten, ihre Lieferketten zu überdenken. Dieser Artikel beleuchtet die Beweggründe hinter Chinas regulatorischer Neuausrichtung, die unmittelbaren und langfristigen Auswirkungen auf den Lithiummarkt und die Folgen für den weltweiten Wettlauf um die Elektrifizierung.
Was löste Chinas regulatorische Neuausrichtung beim Lithium aus?
Chinas Lithiumboom nahm Ende der 2010er-Jahre richtig Fahrt auf. Angetrieben wurde er durch den entschlossenen Ausbau der Elektromobilität und der Speicherung erneuerbarer Energien. 2022 entfielen rund 36 % der weltweiten Lithiumversorgung auf China; zudem dominierte das Land die Verarbeitung und Raffination von Lithiumchemikalien, die für Batterien unverzichtbar sind. Das rasante Wachstum hatte jedoch seinen Preis: Umweltschäden, massive Überkapazitäten und eine Vielzahl nicht genehmigter oder nicht vorschriftsgemäßer Bergbaubetriebe, insbesondere in Regionen wie Yichun in Jiangxi, das als Chinas „Lithiumhauptstadt“ gilt.
Anfang 2023 deckten die Behörden in Yichun weit verbreiteten ungenehmigten Lithiumabbau auf, der Umweltschäden und sogar Verkehrsunfälle zur Folge hatte. Die Zentralbehörden griffen ein, schlossen illegale Minen und legten systemische Schwächen bei der lokalen Aufsicht offen. Für Peking war dies ein Weckruf: Er machte die Risiken einer dezentralen Regulierung und den dringenden Bedarf an einem einheitlichen, strategischen Ansatz für kritische Rohstoffe deutlich.
Von lokaler Eigenständigkeit zu zentraler Kontrolle
Zuvor verfügten Provinz- und Präfekturregierungen über beträchtliche Entscheidungsfreiheit bei der Vergabe von Abbaurechten. Das führte häufig zu einer uneinheitlichen Durchsetzung der Vorschriften und Schlupflöchern. Das überarbeitete Gesetz über Bodenschätze, das im Juli 2025 in Kraft trat, änderte dies durch folgende Maßnahmen:
- Lithium wurde erstmals als eigenständiger strategischer Rohstoff eingestuft
- Die Zuständigkeit für die Genehmigung von Abbaurechten an strategischen Rohstoffen wurde beim Ministerium für natürliche Ressourcen zentralisiert
- Für Lagerstätten wurde ein Mindestgehalt von 0,4 % Lithiumoxid (Li₂O) festgelegt, damit sie als Lithiumvorkommen gelten
- Minen, die zuvor unter anderen Rohstoffkategorien registriert waren, müssen neu eingestuft werden
- Umwelt- und Sicherheitsstandards wurden verschärft; zudem ist die Einhaltung der Kriterien für „grüne Minen“ vorgeschrieben
Die Zentralisierung soll lokale Begünstigung beenden, Regelungslücken schließen und sicherstellen, dass nur qualifizierte und vorschriftsgemäß arbeitende Betreiber in der Branche verbleiben.
Wie haben Überkapazitäten und Preiskämpfe die Politik geprägt?
Nachdem die Lithiumpreise Ende 2022 Rekordstände erreicht hatten, kam es zu einer dramatischen Kehrtwende am Markt. Bis Ende 2023 waren die Preise um fast 90 % gefallen, da das neue Angebot schneller wuchs als die Nachfrage. Das löste einen erbitterten Wettbewerb aus und brachte viele kleinere Minen mit hohen Kosten in die Verlustzone. In Jiangxi lag im ersten Halbjahr 2025 rund 30 % der Kapazität zur Lithiumglimmerförderung still, weil die Betriebe keine Gewinne erzielten.
Dieser „Wettlauf nach unten“ gefährdete die langfristige Gesundheit der chinesischen Lithiumbranche. Die politischen Entscheidungsträger reagierten mit einer Reihe angebotsseitiger Reformen, darunter:
- Die Konsolidierung der Branche zu fördern und Überkapazitäten abzubauen
- Verkäufe unter den Produktionskosten zu untersagen und Lithium in eine Liste zur Preisstabilisierung aufzunehmen
- Lokale Betriebsschließungen zu koordinieren, um Überkapazitäten abzubauen
- Eine „Anti-Involutions“-Politik zu fördern – ein offizieller Begriff für die Beendigung überflüssigen, zerstörerischen Wettbewerbs
Mitte 2025 verwendeten die staatliche Planungsbehörde und mehrere Ministerien den Begriff „Anti-Involution“ aktiv im Zusammenhang mit Lithium und Batterien. Das signalisierte eine Abkehr von ungebremster Expansion hin zu kontrolliertem Wachstum mit hohen Qualitätsstandards. Der Lithiumzweig der China Nonferrous Metals Industry Association rief die gesamte Lieferkette dazu auf, „ruinösen Wettbewerb“ zu vermeiden und auf eine gesunde Entwicklung zu setzen.
Yichun: Epizentrum des Vorgehens der Regulierungsbehörden
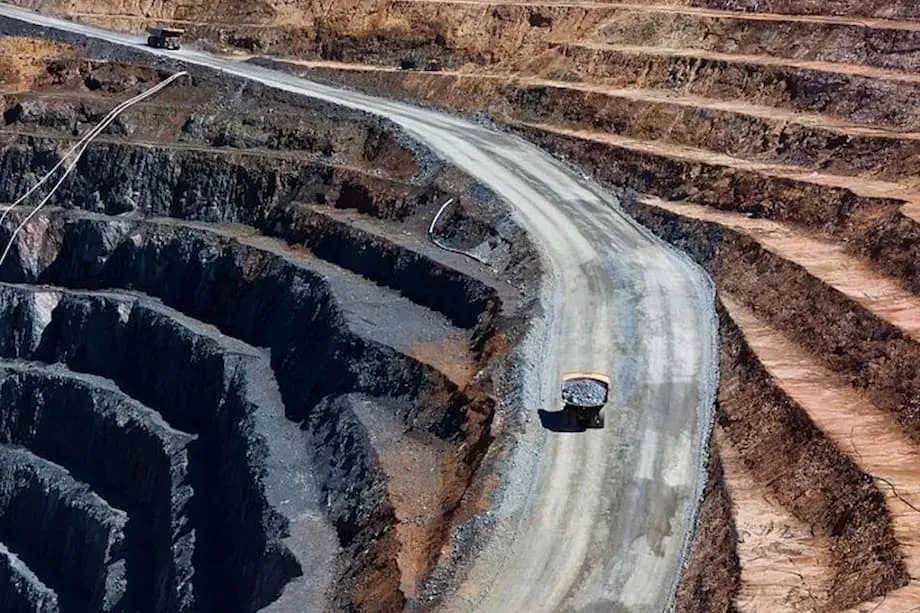
Mit seinen reichen Lepidolithvorkommen und der integrierten Batterieindustrie wurde Yichun zum Zentrum der chinesischen Regulierungsoffensive. Mitte 2025 beanstandete das Amt für natürliche Ressourcen von Yichun bei acht Minen Unstimmigkeiten bei den Genehmigungen und verlangte aktualisierte Reserveberichte sowie Prüfungen zur Einhaltung der Vorschriften. Zu den wichtigsten Problemen zählten:
- Abweichungen zwischen den genehmigten Abbaurechten und den tatsächlich geförderten Rohstoffen
- Verstöße gegen Gebietsgrenzen und unzureichende Dokumentation
- Unstimmigkeiten bei den Produktionsangaben
Diese Probleme spiegelten das rasche, mitunter ungeordnete Wachstum der Branche wider. Die Razzien zwangen die Betreiber, ihre Genehmigungen in Ordnung zu bringen und Verlängerungsanträge einzureichen – ein Prozess, der voraussichtlich mehrere Monate dauern wird. Am 9. August 2025 stellte die Jianxiawo-Mine von CATL, ein wichtiger Lieferant des Batteriekonzerns, ihren Betrieb wegen einer abgelaufenen Genehmigung während einer regionalen Prüfung ein. Dieser Schritt erschütterte den Markt: Die Lithiumcarbonat-Futures an der Guangzhou Futures Exchange stiegen an einem einzigen Tag um 8 %.
Marktreaktionen und globale Auswirkungen
Die unmittelbare Folge der Durchsetzung der Vorschriften waren steigende Lithiumpreise und eine höhere Volatilität. Laut Reuters erreichten die Futures nach der Stilllegung der CATL-Mine ihre obere Preisgrenze, während die Aktien globaler Lithiumproduzenten in Erwartung eines knapperen Angebots zulegten. Analysten warnten, dass bis zu 17 % der weltweiten Lithiumversorgung gefährdet sein könnten, falls weitere Minen geschlossen würden. Größere Betriebsschließungen gelten kurzfristig jedoch aus strategischen Erwägungen als unwahrscheinlich.
Strategische Beweggründe: Chinas Batterie-Lieferkette sichern
Chinas regulatorischer Umbau soll nicht nur die heimische Branche aufräumen, sondern auch die Führungsrolle des Landes in der globalen Lieferkette für Batterien und Elektrofahrzeuge festigen. Im Juli 2025 erließen das Handelsministerium und das Technologieministerium neue Exportbeschränkungen für wichtige Batterietechnologien. Dazu gehören die Verarbeitung von Lithiumcarbonat und Lithiumhydroxid, die Herstellung von Kathodenmaterialien sowie die Gewinnung von Gallium. Diese Maßnahmen:
- Schreiben vor, dass der Export beschränkter Technologien vorab genehmigt werden muss
- Erhöhen die Kosten und den Zeitaufwand für Unternehmen, die an Gemeinschaftsunternehmen oder technischen Dienstleistungsvereinbarungen beteiligt sind
- Signalisieren Chinas Absicht, die vor- und nachgelagerten Stufen der Wertschöpfungskette für Batterien zu kontrollieren
Mit höheren Markteintrittshürden und dem Aussortieren spekulativer oder veralteter Kapazitäten will China das heimische Überangebot verringern, die Preise stabilisieren und sicherstellen, dass nur technologisch fortschrittliche und umweltgerecht arbeitende Betreiber verbleiben. Der Ansatz ähnelt früheren angebotsseitigen Reformen in der Stahl- und Kohleindustrie, bei denen die Regierung eingriff, um Überkapazitäten und finanzielle Risiken zu bekämpfen.
Exportkontrollen und Veränderungen der globalen Lieferketten
Chinas Vormachtstellung bei Lithium und seltenen Erden macht nachgelagerte Branchen – insbesondere Autohersteller und Elektronikproduzenten – zunehmend anfällig für regulatorische und geopolitische Risiken. Neue Anforderungen an Exportgenehmigungen haben Erstausrüster (OEMs) weltweit dazu veranlasst, ihre Lieferketten zu diversifizieren, in alternative Technologien zu investieren und nach neuen Bezugsquellen für kritische Rohstoffe außerhalb Chinas zu suchen. Der Aufbau neuer Lieferketten ist jedoch kostspielig und zeitaufwendig, und Chinas Verarbeitungskapazitäten bleiben auf absehbare Zeit unerreicht.
Umwelt- und Sozialfolgen: Auf dem Weg zu „grünen Minen“
Der Umweltschutz ist eine zentrale Säule des neuen Regulierungsrahmens. Das überarbeitete Gesetz über Bodenschätze schreibt die Einhaltung der Kriterien für „grüne Minen“ vor. Bergbauunternehmen müssen daher:
- Umweltverträglichkeitsprüfungen durchführen und Maßnahmen zur Wiederherstellung ergreifen
- Rückstellungsfonds und Pläne für die Stilllegung einrichten
- Fortschrittliche Technologien einsetzen, um ökologische Schäden zu minimieren
Bei Umweltschäden müssen Unternehmen mit verwaltungsrechtlichen, zivilrechtlichen und strafrechtlichen Konsequenzen rechnen. Nicht vorschriftsgemäße Betriebe riskieren eine Aussetzung des Betriebs oder die Schließung. Der Fokus der Regierung auf Nachhaltigkeit soll zudem dazu beitragen, Chinas Bergbaupraktiken an internationale Standards anzupassen und die weltweite Glaubwürdigkeit seiner Lieferkette zu stärken.
Soziale und wirtschaftliche Zielkonflikte
Eine strengere Aufsicht verbessert zwar die Umweltbilanz und die Qualität der Branche, erhöht aber auch die Kosten und verlangsamt die Projektentwicklung. Kleinere Minen mit hohen Kosten könnten zur Aufgabe gezwungen sein, was in manchen Regionen zu Arbeitsplatzverlusten und wirtschaftlichen Verwerfungen führen würde. Lokale Regierungen, die traditionell Anreize hatten, kurzfristiges Wachstum zu fördern, stehen nun unter Druck, langfristige Wettbewerbsfähigkeit und Umweltschutz in den Vordergrund zu stellen.
Größere Auswirkungen: Wie geht es für China und die Welt weiter?
Chinas Reformen des Lithiumbergbaus verändern nicht nur die heimische Branche, sondern auch den globalen Markt für Batterien, Elektrofahrzeuge und die Speicherung erneuerbarer Energien. Zu den wichtigsten Folgen zählen:
- Stabilisierung des Marktes: Durch den Abbau von Überkapazitäten und strengere Standards will China starke Auf- und Abschwünge verhindern und einen stabileren, transparenteren Markt schaffen.
- Konsolidierung der Branche: Kleinere, nicht vorschriftsgemäß arbeitende oder kostenintensive Betreiber dürften ausscheiden, wodurch sich die Konsolidierung zugunsten größerer, technologisch fortschrittlicher Unternehmen beschleunigt.
- Sicherheit der Lieferketten: Exportkontrollen und zentralisierte Genehmigungsverfahren festigen Chinas Einfluss auf kritische Rohstoffe, veranlassen globale Hersteller aber zugleich, ihre Bezugsquellen zu diversifizieren und in alternative Technologien zu investieren.
- Umweltpolitische Vorreiterrolle: Der Vorstoß für „grüne Minen“ und strengere Umweltstandards könnte weltweit neue Maßstäbe für einen verantwortungsvollen Bergbau setzen.
Herausforderungen bleiben jedoch bestehen. China muss einen Ausgleich zwischen Markteingriffen und Innovation finden, die wirtschaftlichen Folgen vor Ort bewältigen und mit geopolitischen Spannungen umgehen. Das wird seine Fähigkeit auf die Probe stellen, seine Führungsrolle im globalen Wettlauf um Lithium zu behaupten.
Zusammenfassung
- Chinas überarbeitetes Gesetz über Bodenschätze, das im Juli 2025 in Kraft trat, stuft Lithium als strategischen Rohstoff ein und zentralisiert die Regulierung.
- Die neuen Vorschriften richten sich gegen illegalen Bergbau, Überkapazitäten und Umweltschäden, insbesondere in wichtigen Regionen wie Yichun.
- Angebotsseitige Reformen und eine „Anti-Involutions“-Politik sollen zerstörerischen Wettbewerb beenden und hochwertiges Wachstum fördern.
- Exportbeschränkungen für lithiumbezogene Technologien festigen Chinas Vorherrschaft in der Batterie-Lieferkette, veranlassen andere Länder aber dazu, ihre Lieferketten zu diversifizieren.
- Die Umwelt- und Sicherheitsstandards sind nun strenger; im Mittelpunkt steht die Einhaltung der Anforderungen an „grüne Minen“.
- Die Reformen dürften den Markt stabilisieren, die Konsolidierung der Branche beschleunigen und neue Standards für einen verantwortungsvollen Bergbau setzen.
- Globale Hersteller sind höheren regulatorischen Risiken ausgesetzt und suchen nach alternativen Bezugsquellen. Chinas Verarbeitungskapazitäten bleiben kurzfristig jedoch entscheidend.