Ein neues Jahrzehnt für Bruneis Finanzsektor
Brunei Darussalam stellte am 29. September 2026 seinen Finanzsektor-Plan 2026–2035 vor. Die Bankfinanzierung für Unternehmen belief sich auf 6,2 Milliarden BND und lag damit doppelt so hoch wie 2016. Das Gesamtvermögen des Finanzsystems erreichte 2025 einen Stand von 25,9 Milliarden BND. Der zweite Plan gibt die Richtung für einen Sektor vor, der rund sechs Prozent zum Bruttoinlandsprodukt beiträgt, aber weiterhin tiefere Kapitalmärkte, einen breiteren Zugang zu Finanzierungen und eine schnellere digitale Transformation benötigt.
Inhalt
- Ein neues Jahrzehnt für Bruneis Finanzsektor
- Was die Wachstumszahlen zeigen
- Drei Ziele im Rahmen der Finanzstabilität
- Zugang zu Finanzierungen und Verbraucherschutz
- Nachhaltigkeit und islamische Finanzwirtschaft
- Zahlungsverkehr, Kreditdaten und Cybersicherheit
- Was aus dem ersten Plan übernommen wird
- Eine schwächere Konjunktur prägt die Herausforderung
- Wer den Plan umsetzen muss
- Meilensteine und noch ausstehende Messgrößen
- Die wichtigsten Punkte
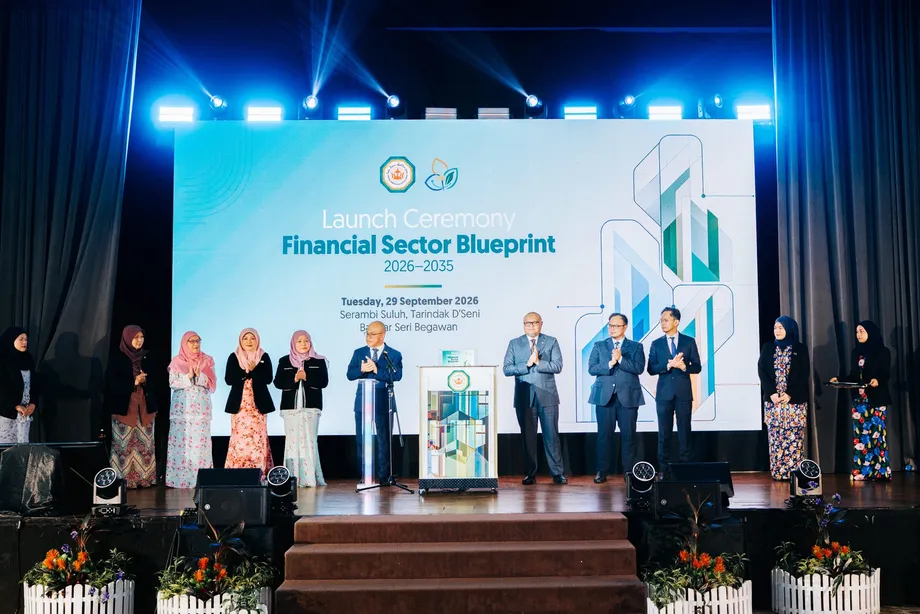
Die Vorstellung fand im Dewan Serambi Suluh, Tarindak d'Seni, in Bandar Seri Begawan statt. Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin, koordinierender Minister für Wirtschaftspolitik, Minister für Wirtschaft, Handel und Industrie sowie Vorsitzender des Verwaltungsrats der Brunei Darussalam Central Bank, stellte den Plan vor.
Der von der Brunei Darussalam Central Bank (BDCB) veröffentlichte Finanzsektor-Plan stellt die Währungs- und Finanzstabilität ins Zentrum der Entwicklung. Seine drei strategischen Schwerpunkte sind ein fortschrittlicher und innovativer Finanzsektor, Nachhaltigkeit durch Finanzwirtschaft und eine moderne, technologiebasierte Finanzinfrastruktur.
Der Plan unterstützt Wawasan Brunei 2035, die nationale Entwicklungsvision des Landes, sowie den Wirtschaftsplan. Die praktische Herausforderung besteht darin, die wachsenden Ressourcen des Finanzsektors in Investitionen, die Expansion von Unternehmen und Dienstleistungen für mehr Menschen umzuwandeln, ohne die Finanzstabilität zu gefährden.
Was die Wachstumszahlen zeigen
Das Gesamtvermögen des Finanzsystems wuchs im vergangenen Jahrzehnt durchschnittlich um 2,3 Prozent pro Jahr und erreichte 2025 einen Stand von 25,9 Milliarden BND. Die Unternehmensfinanzierung belief sich im ersten Halbjahr 2026 auf 6,2 Milliarden BND. Da dieser Wert doppelt so hoch war wie 2016, betrug das damalige Finanzierungsvolumen rund 3,1 Milliarden BND.
Der Vergleich deutet darauf hin, dass die Finanzierung von Unternehmen in diesem Zeitraum schneller zunahm als das Finanzvermögen. Die Zahlen beziehen sich jedoch auf unterschiedliche Berichtszeiträume und Bereiche: Die eine misst die Finanzierung durch Banken, die andere das Vermögen des gesamten Finanzsystems. Sie sollten daher nicht als präziser Anteil der Kreditvergabe verstanden werden.
Der Anteil des Sektors am BIP stieg von durchschnittlich 5,6 Prozent vor einem Jahrzehnt auf rund sechs Prozent, also um 0,4 Prozentpunkte. Damit hat der Sektor eine größere wirtschaftliche Bedeutung, auch wenn dieser Anstieg bescheidener ausfällt als die Verdoppelung der Unternehmensfinanzierung.
Abdul Manaf beschrieb den Sektor als gut kapitalisiert, mit reichlich Liquidität und einer sich verbessernden Qualität der Vermögenswerte. Die Kapitalausstattung bezeichnet den finanziellen Puffer, der Verluste auffangen kann; Liquidität betrifft die Fähigkeit, Zahlungsforderungen zu erfüllen. Die Qualität der Vermögenswerte spiegelt unter anderem wider, wie zuverlässig Kreditnehmer ihre Finanzierungen zurückzahlen.
In seiner Grundsatzrede warnte der Minister davor, diese Stärken als Grund zu nehmen, Reformen zu verlangsamen:
Wir können uns keine Selbstzufriedenheit leisten.
Als Prioritäten für die nächste Phase nannte er ein stärkeres Wachstum des Privatsektors, tiefere Kapitalmärkte, einen besseren Zugang von Unternehmen zu Finanzierungen und eine beschleunigte digitale Transformation.
Drei Ziele im Rahmen der Finanzstabilität
Die BDCB formuliert drei Ziele für den neuen Plan: die Währungs- und Finanzstabilität zu sichern, eine vorausschauende Entwicklung voranzutreiben und das Finanzökosystem auf Veränderungen vorzubereiten. Die erklärte Vision verbindet Widerstandsfähigkeit und Innovation mit nachhaltigem Wirtschaftswachstum und inklusivem gesellschaftlichem Wohlergehen.
Der erste strategische Schwerpunkt zielt auf ein vielfältigeres und anpassungsfähigeres Finanzökosystem. Er vereint Marktentwicklung, finanzielle Inklusion, Innovation und Finanzkompetenz in einer gemeinsamen Agenda. So wird das Angebot an Finanzprodukten mit der Fähigkeit von Haushalten und Unternehmen verknüpft, diese zu verstehen und zu nutzen.
Der zweite Schwerpunkt sieht vor, Umwelt-, Sozial- und Governance-Grundsätze, bekannt als ESG, sowie Nachhaltigkeitsrisiken in die Finanzwirtschaft einzubeziehen. Der dritte betrifft die Infrastruktur, die einen sicheren und effizienten Betrieb der Dienstleistungen ermöglicht, darunter Zahlungssysteme, die Einführung neuer Technologien und institutionelle Kapazitäten.
Stabilität ist somit Voraussetzung für alle drei Schwerpunkte und kein separates Ziel, das erst nach einer Expansion berücksichtigt wird. Der Plan stellt Wachstum und Innovation als Aktivitäten dar, die Hand in Hand mit einer soliden Regulierung und sicheren Systemen gehen müssen.
Zugang zu Finanzierungen und Verbraucherschutz
Im Rahmen des ersten Schwerpunkts will die BDCB die Digitalisierung fördern, die Finanzkompetenz stärken und den Verbraucherschutz verbessern. Ziel sind leichter zugängliche, effizientere und inklusivere Finanzdienstleistungen sowie Märkte, die ein breiteres Spektrum an Möglichkeiten bieten.
Finanzkompetenz ist wichtig, denn der Zugang allein stellt nicht sicher, dass Kunden Kosten, Risiken oder Rückzahlungsverpflichtungen eines Produkts verstehen. Der Verbraucherschutz betrifft das Verhalten der Institute, die diese Produkte anbieten. Zusammengenommen verknüpfen diese Prioritäten die stärkere Nutzung von Finanzdienstleistungen mit der Qualität des Kundenerlebnisses.
Die Anforderungen der BDCB an die faire Behandlung von Finanzkunden sollen ab März 2027 gelten. Das ist ein konkreter regulatorischer Meilenstein zu Beginn des Planzeitraums. Für Finanzinstitute setzt er eine nähere Frist als das Endjahr 2035 des Plans, auch wenn die Einzelheiten der Anforderungen bei der Vorstellung nicht vollständig dargelegt wurden.
Für Unternehmen belegt das Finanzierungsvolumen eine gestiegene Unterstützung, lässt aber nicht erkennen, wie diese verteilt ist. Es gibt keine Aufschlüsselung danach, welcher Anteil auf Großunternehmen oder kleine und mittlere Unternehmen entfällt und welcher auf etablierte Kreditnehmer oder Firmen, die erstmals eine Finanzierung suchen. Diese Unterschiede sind wichtig, um beurteilen zu können, ob sich der Zugang verbessert hat.
Nachhaltigkeit und islamische Finanzwirtschaft
Der Schwerpunkt Nachhaltigkeit sieht vor, ESG-Grundsätze und Nachhaltigkeitsrisiken im gesamten Finanzsektor Bruneis zu berücksichtigen. Die BDCB nennt ethische Anlagepraktiken und verantwortungsvolles Management als Ziele, die Finanzaktivitäten mit der nationalen Nachhaltigkeitsagenda und internationalen Praktiken in Einklang bringen sollen.
Abdul Manaf nannte erneuerbare Energien und andere nachhaltigkeitsbezogene Projekte als mögliche Finanzierungsfelder. Der Ansatz geht über die Finanzierung einzelner Projekte hinaus: Finanzinstitute sollen bei der Bewertung von Investitionen und beim Risikomanagement auch Umwelt-, Sozial- und Governance-Aspekte berücksichtigen.
Für den durchschnittlichen Leser bedeutet ESG, neben herkömmlichen finanziellen Erwägungen Faktoren wie Umweltrisiken, den Umgang mit Menschen und die Qualität der Unternehmensführung zu betrachten. Werden diese Faktoren in die Finanzwirtschaft einbezogen, kann das beeinflussen, wie Institute die Zukunftsfähigkeit eines Unternehmens oder einer Investition beurteilen.
Der Plan räumt auch Bruneis Stellung in der islamischen Finanzwirtschaft Priorität ein. Im ersten Plan war empfohlen worden, islamische Kapitalmärkte zu entwickeln, die Emission von Unternehmens-Sukuk zu fördern und die islamische Fondsverwaltung auszubauen. Sukuk sind nach den Grundsätzen der islamischen Finanzwirtschaft strukturierte Anlagezertifikate, die häufig dazu dienen, Finanzierungen über Vereinbarungen zu beschaffen, die an Vermögenswerte oder wirtschaftliche Aktivitäten gekoppelt sind.
Diese früheren Empfehlungen bilden eine Grundlage für die Marktentwicklung und die Agenda für ethische Anlagen im neuen Plan. Sie belegen nicht, dass jeder vorgeschlagene Markt oder jedes Produkt bereits geschaffen wurde. Bei der Vorstellung wurde auch keine konkrete neue Sukuk-Emission oder ein Nachhaltigkeitsfonds angekündigt.
Zahlungsverkehr, Kreditdaten und Cybersicherheit
Der Schwerpunkt Infrastruktur konzentriert sich auf digitale Zahlungssysteme, Interoperabilität und Cybersicherheit. Interoperabilität bedeutet, dass verschiedene Zahlungsdienste oder -systeme zusammenarbeiten können, sodass Nutzer plattformübergreifend Transaktionen durchführen können, statt auf getrennte Netzwerke beschränkt zu sein.
Der erste Plan unterstützte den Ausbau digitaler Zahlungen, darunter die Einführung von tarus. Die BDCB modernisierte die Infrastruktur außerdem durch die Automated Clearing House und die Central Securities Depository. Eine Clearingstelle verarbeitet Zahlungsanweisungen zwischen Instituten, während eine Wertpapierverwahrstelle Bestände erfasst und die Übertragung von Wertpapieren unterstützt.
Das Credit Bureau Score und das Collateral Registry wurden eingerichtet, um den Zugang zu Krediten zu verbessern. Kreditinformationen helfen Kreditgebern, Rückzahlungsrisiken einzuschätzen, während ein Sicherheitenregister Ansprüche auf Vermögenswerte dokumentiert, die zur Absicherung einer Finanzierung verpfändet wurden. Diese Mechanismen schaffen mehr Transparenz und Rechtssicherheit, die sich beide auf Kreditentscheidungen auswirken können.
Der FinTech Regulatory Sandbox und das Mekar FinTech Innovation Centre waren weitere Entwicklungen im Rahmen des ersten Plans. In einem regulatorischen Reallabor können Finanzinnovationen unter festgelegten regulatorischen Bedingungen erprobt werden. Der neue Plan baut auf diesen Grundlagen auf und verbindet die weitere Einführung von Technologien mit einer stärkeren Cyberresilienz und Sicherheit.
Was aus dem ersten Plan übernommen wird
Der Plan für 2016–2025 beruhte auf fünf Säulen: Währungs- und Finanzstabilität, wettbewerbsfähige Finanzinstitute und -dienstleistungen, moderne Infrastruktur, internationale Integration und Entwicklung von Fachkräften. Der neue Rahmen bündelt seine Prioritäten in drei strategischen Schwerpunkten und hält an der Stabilität als zentralem Grundsatz fest.
Zu den früheren Empfehlungen zählten die Aufrechterhaltung des Währungsaustauschabkommens mit Singapur und des Currency-Board-Systems. Sie betrafen außerdem eine stärkere Aufsicht, internationale Regulierungsstandards, verständlichere Produktinformationen, die Entwicklung eines heimischen Sukuk-Marktes und die Qualifikationen der Beschäftigten im Finanzsektor.
Mehrere dieser Prioritäten werden im neuen Plan durch Finanzkompetenz, Marktentwicklung, technologische Fähigkeiten und sichere Infrastruktur fortgeführt. Empfehlungen im früheren Dokument sind jedoch von abgeschlossenen Maßnahmen zu unterscheiden. So belegt die Erörterung einer Wertpapierbörse beispielsweise nicht, dass eine solche Börse in Betrieb ist.
Die BDCB unterzeichnete im vergangenen Jahrzehnt 26 Absichtserklärungen mit regionalen und internationalen Partnern. Der erste Plan befasste sich zudem mit der Integration in die ASEAN und der regionalen Vernetzung von Zahlungssystemen. Internationale Zusammenarbeit ist damit ein etablierter Teil des Entwicklungsprogramms und kein neuer Ansatz.
Eine schwächere Konjunktur prägt die Herausforderung
Bruneis Wirtschaft verzeichnete zwischen 2016 und 2025 ein durchschnittliches jährliches Wachstum von 0,7 Prozent. Der Nichtöl- und Nichtgassektor wuchs dank großer ausländischer Direktinvestitionen durchschnittlich um 2,7 Prozent pro Jahr. Das entspricht einem Unterschied von zwei Prozentpunkten und verdeutlicht das stärkere Wachstum außerhalb der traditionellen Energieaktivitäten des Landes.
Die Asiatische Entwicklungsbank prognostiziert in ihrem Ausblick vom September 2026 ein BIP-Wachstum von 1,2 Prozent im Jahr 2026 und 1,9 Prozent im Jahr 2027. Die Prognose für 2026 wurde im Vergleich zu den im Juli veranschlagten 1,8 Prozent um 0,6 Prozentpunkte nach unten korrigiert.
Diese Prognosen bilden einen verhaltenen wirtschaftlichen Rahmen für die Ziele des Plans. Mehr Finanzkapazität führt nicht automatisch zu mehr Investitionen: Unternehmen brauchen auch tragfähige Projekte und eine ausreichende Nachfrage, damit sich eine Kreditaufnahme lohnt. Der Schwerpunkt auf Diversifizierung verknüpft die Entwicklung des Finanzsektors daher mit der umfassenderen Aufgabe, die private Wirtschaftstätigkeit auszuweiten.
Das Motto der Vorstellung, „Fortschritt unter Druck – Chancen inmitten globaler Belastungen“, spiegelte geopolitische Spannungen, sich wandelnde Lieferketten, Veränderungen an den Energiemärkten und den rasanten technologischen Wandel wider. Abdul Manaf zufolge kann die Unsicherheit auch Chancen für Innovation, Widerstandsfähigkeit und nachhaltiges Wachstum schaffen.
Wer den Plan umsetzen muss
Die Geschäftsführerin der BDCB, Hajah Rashidah binti Haji Sabtu, sagte, der Plan baue auf gemeinsamen Zielen und den bereits erzielten Fortschritten auf. Sie beschrieb die Entwicklung des Finanzsektors als fortlaufenden Prozess, der anhaltende Anstrengungen erfordere, um wettbewerbsfähig zu bleiben, auf neue Entwicklungen zu reagieren und sich an den nationalen Prioritäten auszurichten.
Der Plan wurde unter Einbeziehung von Regierungsbehörden, Wissenschaft, Wirtschaftsverbänden, der Finanzbranche und weiteren Interessengruppen erarbeitet. Abdul Manaf rief neben der Regierung und den Finanzinstituten auch Aufsichtsbehörden, Unternehmen, Investoren, Bildungseinrichtungen und die breite Öffentlichkeit zur Mitwirkung auf.
Zur Vorstellung gehörte eine Diskussion über die sich wandelnde Weltwirtschaft der ASEAN, moderiert von Allen Lai, Geschäftsführer der Confer Sdn. Bhd. Teilnehmer waren Awang Mardini bin Haji Eddie, stellvertretender Geschäftsführer der BDCB für Währungsoperationen, Entwicklung und internationale Angelegenheiten; Abdullah Haron, stellvertretender Generalsekretär des Islamic Financial Services Board; und Renz Calub, leitender Mitarbeiter der Abteilung für Finanzintegration des ASEAN-Sekretariats.
Ein separates Podium befasste sich mit Widerstandsfähigkeit, Innovation und nachhaltigem Wachstum. Unter der Moderation von Dk. Sri Joedianna binti Pg. Haji Mohammed, Executive Director der BDCB, diskutierten Vertreter des Department of Economic Planning and Statistics, von Standard Chartered Brunei, Takaful Brunei, BIBD Securities und National Insurance Bhd. Ihre Teilnahme verknüpfte die Agenda mit Wirtschaftsplanung, Bankwesen, Versicherungen und Anlagedienstleistungen.
Meilensteine und noch ausstehende Messgrößen
Der Plan legt die politische Richtung fest, doch die Angaben zur Vorstellung enthalten keine quantitativen Ziele für finanzielle Inklusion, digitale Zahlungen oder die Finanzierung kleiner und mittlerer Unternehmen. Dadurch lässt sich der Fortschritt in diesen Bereichen nur schwer an einem festgelegten Ziel messen. Daraus folgt nicht, dass es im vollständigen Plan für jede Initiative keine messbaren Ziele gibt.
Die Unterscheidung zwischen einem strategischen Plan und seinen Umsetzungsmaßnahmen ist entscheidend. Das Wachstum des Finanzvermögens und die Unternehmensfinanzierung liefern hilfreiche Ausgangswerte, zeigen für sich genommen aber nicht, ob Dienstleistungen inklusiver werden, Zahlungssysteme besser zusammenarbeiten oder Verbraucher fairer behandelt werden.
Die wichtigsten Termine verbinden die Errungenschaften des Vorgängerplans mit dem nächsten regulatorischen Meilenstein:
- 2016–2025: Der erste Finanzsektor-Plan gab die Richtung für die Entwicklung von Regulierung, Märkten und Infrastruktur vor.
- 2025: Das Gesamtvermögen des Finanzsystems erreichte 25,9 Milliarden BND.
- Erstes Halbjahr 2026: Die Bankfinanzierung für Unternehmen belief sich auf 6,2 Milliarden BND.
- September 2026: Die Asiatische Entwicklungsbank prognostizierte für 2026 ein Wachstum von 1,2 Prozent und für 2027 von 1,9 Prozent.
- 29. September 2026: Die BDCB stellte den Plan für 2026–2035 in Bandar Seri Begawan vor.
- März 2027: Die Anforderungen der BDCB an die faire Behandlung von Finanzkunden sollen in Kraft treten.
In den Angaben zur Vorstellung werden keine weiteren Umsetzungsfristen oder Termine für die Veröffentlichung von Kennzahlen genannt. Als Nächstes müssen die drei strategischen Schwerpunkte in Maßnahmen übersetzt werden, deren Ergebnisse sich bewerten lassen, wobei die Währungs- und Finanzstabilität als Grundlage des Plans erhalten bleiben muss.
Die wichtigsten Punkte
- Bruneis zweiter Finanzsektor-Plan gilt für 2026–2035 und unterstützt Wawasan Brunei 2035.
- Seine drei Schwerpunkte betreffen Innovation und Inklusion, Nachhaltigkeit durch Finanzwirtschaft und eine moderne Finanzinfrastruktur.
- Das Vermögen des Finanzsystems erreichte 2025 nach einem durchschnittlichen jährlichen Wachstum von 2,3 Prozent einen Stand von 25,9 Milliarden BND.
- Die Bankfinanzierung für Unternehmen belief sich im ersten Halbjahr 2026 auf 6,2 Milliarden BND und war damit doppelt so hoch wie 2016.
- Digitale Zahlungen, Finanzkompetenz, Verbraucherschutz, islamische Finanzwirtschaft und Cybersicherheit sind wichtige Prioritäten.
- Die Anforderungen an die faire Behandlung von Finanzkunden sollen ab März 2027 gelten.
- Die Angaben zur Vorstellung enthalten keine quantitativen Ziele für finanzielle Inklusion, digitale Zahlungen oder die Finanzierung kleiner und mittlerer Unternehmen.