Eine Rede zur rechten Zeit inmitten von Marktunruhen
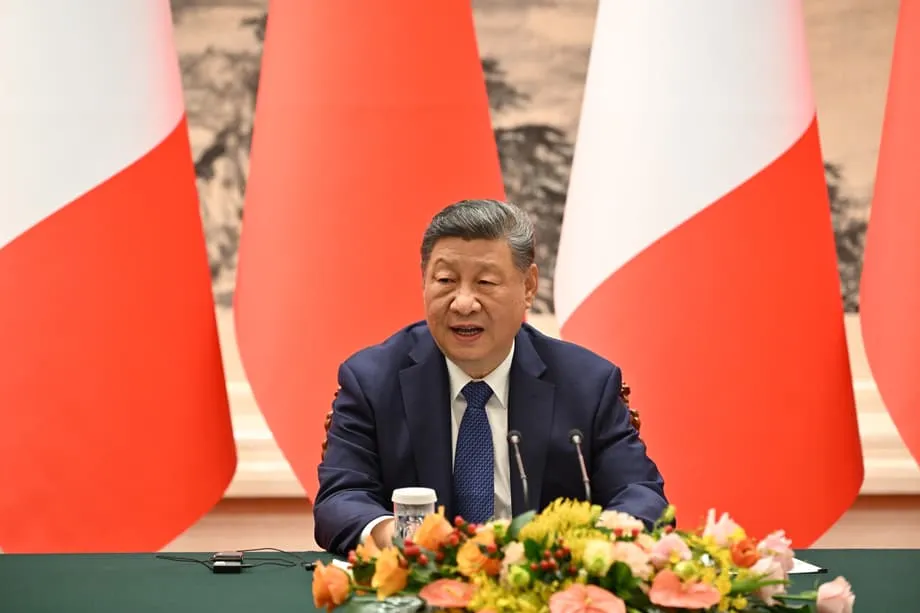
Als die ideologische Leitzeitschrift der Kommunistischen Partei Chinas Äußerungen von Präsident Xi Jinping veröffentlichte, die ursprünglich 2024 gefallen waren, schien der Zeitpunkt darauf abzuzielen, von der akuten finanziellen Instabilität zu profitieren. Der Dollar war gegenüber einem Korb wichtiger Währungen auf den tiefsten Stand seit vier Jahren gefallen. Auslöser waren die erratische Handelspolitik und die Drohungen der Trump-Regierung, die Unabhängigkeit von Institutionen zu untergraben. Der Goldpreis war auf Rekordhöhen von über 5.500 US-Dollar je Unze gestiegen, da Anleger Zuflucht außerhalb traditioneller US-Anlagen suchten. Seit Trumps Amtsantritt hat der Dollar gegenüber den Währungen der wichtigsten Handelspartner der Vereinigten Staaten fast 11 Prozent an Wert verloren. Das spiegelt die weit verbreitete Sorge über die Richtung der amerikanischen Wirtschaftspolitik wider. In diesem von Analysten als „Sell America“-Stimmung bezeichneten Klima skizzierte Xi die Vision, den Renminbi von einer Landeswährung zu einer globalen Macht zu machen.
Inhalt
- Eine Rede zur rechten Zeit inmitten von Marktunruhen
- Der Bauplan für Währungsmacht
- Aufbau einer alternativen Finanzinfrastruktur
- Digitale Währung und grenzüberschreitende Systeme
- Fortschritte bei der Handelsabwicklung
- Die Grenzen staatlicher Kontrolle
- Geopolitische Strategie und schleichender Niedergang
- Mögliche Entwicklungen und anhaltende Hürden
- Die wichtigsten Punkte
In der Zeitschrift Qiushi stellte Xi eine rhetorische Frage, die sein strategisches Ziel umriss. Er fragte, was eine starke Finanznation ausmache, und antwortete, sie brauche eine starke Währung, die im internationalen Handel, bei Investitionen und an den Devisenmärkten weithin genutzt werde und den Status einer globalen Reservewährung besitze. Diese Definition stellt die Stellung des Dollars direkt infrage, die dieser innehat, seit das Bretton-Woods-Abkommen vor mehr als acht Jahrzehnten seine Vormachtstellung begründete.
Die Veröffentlichung dieser Äußerungen fällt in eine Zeit ungewöhnlicher Verwundbarkeit der amerikanischen Finanzhegemonie. Die Zollpolitik von Präsident Donald Trump hat das Vertrauen in das Wirtschaftswachstum der Vereinigten Staaten untergraben. Zugleich hat seine Entscheidung, Kevin Warsh als nächsten Vorsitzenden der Federal Reserve zu nominieren, nach wiederholten Auseinandersetzungen mit dem amtierenden Vorsitzenden Jerome Powell neue Unsicherheit in die Geldpolitik gebracht. Die Präsidentin der Europäischen Zentralbank, Christine Lagarde, hat sich offen dafür ausgesprochen, dem Euro eine größere Rolle im globalen Finanzwesen zuzuweisen. Das spiegelt den breiteren Wunsch vieler Länder wider, ihre Abhängigkeit vom Dollar zu verringern.
China beobachtet, wie diese Entwicklungen Möglichkeiten eröffnen, auf die das Land seit mehr als einem Jahrzehnt hingearbeitet hat. Seit 2010 treibt Peking die Internationalisierung des Renminbi voran, doch die Fortschritte blieben begrenzt, solange der Dollar als unbesiegbar galt. Nun, da der Anteil des Dollars an den weltweiten Devisenreserven von 71 Prozent im Jahr 2000 auf heute rund 57 Prozent gesunken ist und der Renminbi auf 2,4 Prozent der Reserven kommt, sehen die chinesischen Führer ein Zeitfenster, um ihre Kampagne zu beschleunigen.
Der Bauplan für Währungsmacht
Xis Vision stützt sich auf drei institutionelle Säulen, die den Status als Reservewährung ermöglichen sollen. Erstens braucht China eine starke Zentralbank, die eine wirksame Geldpolitik umsetzen und globale Kapitalströme anziehen kann. Zweitens muss das Land international wettbewerbsfähige Finanzinstitute aufbauen, die grenzüberschreitend reibungslos arbeiten können. Drittens müssen Städte wie Shanghai und Shenzhen zu echten internationalen Finanzzentren werden, die globale Preise beeinflussen und dauerhaft Investitionen aus dem Ausland anziehen können.
Analysten weisen darauf hin, dass diese Ziele grundlegende Veränderungen an der Finanzarchitektur Chinas erfordern würden. Das Land müsste den Renminbi frei nach den Marktkräften schwanken lassen, statt den Wechselkurs täglich von der Zentralbank festsetzen zu lassen, und grenzüberschreitende Kapitalflüsse ohne staatliche Genehmigung zulassen. Eine solche Liberalisierung würde den von der Kommunistischen Partei geprägten Ansatz der zentralen Steuerung und Kontrolle untergraben und damit einen Widerspruch im Kern der Währungsambitionen schaffen.
Dieser Rahmen ist mehr als ein symbolischer Anspruch. Er signalisiert, dass Peking seine bisherige Zurückhaltung aufgibt, die Vorherrschaft des Dollars offen infrage zu stellen. China profitierte jahrelang enorm vom bestehenden globalen System, während es sich insgeheim daran störte, dass Washington die Finanzinfrastruktur durch Sanktionen als Waffe einsetzen konnte. Das Einfrieren russischer Devisenreserven im Jahr 2022 machte die Verwundbarkeit von Volkswirtschaften deutlich, die vom Dollar abhängig sind, und beschleunigte Chinas Suche nach Alternativen, die unabhängig von US-kontrollierten Systemen funktionieren können.
Die Kluft zwischen Anspruch und Wirklichkeit bleibt jedoch groß. Nach Angaben des Internationalen Währungsfonds entfallen rund 1,93 Prozent der weltweiten Devisenreserven auf den Renminbi, verglichen mit 57 Prozent für den Dollar und 20 Prozent für den Euro. Bei der Handelsfinanzierung weltweit überholte der Yuan im vergangenen Jahr kurzzeitig den Euro und wurde zur am zweithäufigsten genutzten Währung. Sein Marktanteil von 5,8 Prozent verblasst jedoch neben der Dominanz des Dollars von 82 Prozent.
Aufbau einer alternativen Finanzinfrastruktur
Digitale Währung und grenzüberschreitende Systeme
China hat eine parallele Finanzarchitektur aufgebaut, die die Abhängigkeit von auf dem Dollar basierenden Systemen verringern soll. Im Zentrum steht das Cross-Border Interbank Payment System (CIPS), eine Alternative zum SWIFT-Nachrichtennetzwerk, das den internationalen Bankverkehr dominiert. In den vergangenen Monaten hat CIPS seine Präsenz auf Offshore-Zentren in Afrika, im Nahen Osten und in Zentralasien ausgeweitet. Standard Bank, der gemessen an den Vermögenswerten größte Kreditgeber Afrikas, war der erste auf dem Kontinent, der sich direkt an CIPS anschloss. Unternehmen können dadurch Zahlungen mit China in Renminbi abwickeln, ohne sie zuvor in Dollar umtauschen zu müssen.
Ergänzt wird CIPS durch den digitalen Yuan, bekannt als Digital Currency Electronic Payment (DCEP). Die Chinesische Volksbank hat umfangreiche Tests dieser digitalen Zentralbankwährung vorangetrieben. Sie basiert auf einer zweistufigen Struktur, über die Geschäftsbanken digitale Geldbörsen an Endnutzer ausgeben können. Das System ermöglicht Transaktionen ohne Internetverbindung mithilfe der Nahfeldkommunikation und wurde mit bestehenden Zahlungsplattformen wie Alipay und WeChat Pay kompatibel gemacht.
Währungstauschabkommen sind ein weiterer Bestandteil dieser Strategie. Peking hat solche Vereinbarungen mit rund 50 Ländern unterzeichnet. Sie ermöglichen es Zentralbanken, bei Bedarf Landeswährungen gegen Yuan zu tauschen. Diese Abkommen stellen Ländern, die mit Sanktionen der Vereinigten Staaten konfrontiert sind, wie Russland und Iran, wichtige Liquidität bereit und unterstützen zugleich Handelspartner wie Argentinien, Pakistan und die Türkei. So kann der bilaterale Handel den Umweg über den Dollar umgehen und stattdessen in Landeswährungen oder Renminbi abgerechnet werden.
Fortschritte bei der Handelsabwicklung
Die greifbarsten Fortschritte bei der Internationalisierung des Renminbi gab es bei der Abwicklung des Handels. Fast ein Drittel des chinesischen Außenhandelsvolumens von 6,2 Billionen US-Dollar wird inzwischen in Yuan abgerechnet, gegenüber 20 Prozent im Jahr 2022. Rechnet man alle grenzüberschreitenden Zahlungen einschließlich Anleihekäufen und Auslandsinvestitionen ein, steigt der Anteil des Yuan auf 53 Prozent. Damit überholte er 2023 erstmals den Dollar im Handelsgeschäft Chinas.
Bilaterale Vereinbarungen haben sich im Globalen Süden vervielfacht. Brasilien und China wickeln Sojabohnenverkäufe inzwischen in Real und Yuan ab. Die Vereinigten Arabischen Emirate und China handeln Flüssigerdgas in Yuan. Indien und Russland verwenden für ihren bilateralen Handel verstärkt Rupien und Rubel. Der Energiehandel zwischen Russland und China wird inzwischen überwiegend in Renminbi abgewickelt. Das ist eine Folge der westlichen Sanktionen, hat die Währungsziele Pekings aber dennoch vorangebracht.
Auch bei der Kreditvergabe ins Ausland ist China zunehmend dazu übergegangen, Kredite in Yuan zu denominieren. Die Yuan-Forderungen chinesischer Banken im Ausland haben sich innerhalb von fünf Jahren auf 480 Milliarden US-Dollar vervierfacht und machen einen wachsenden Anteil des rund eine Billion US-Dollar schweren Kreditportfolios der Neuen Seidenstraßeninitiative aus. Länder wie Kenia, Angola und Äthiopien haben bestehende Dollarschulden in Yuan-Verbindlichkeiten umgeschuldet, um von Zinssätzen zu profitieren, die 200 bis 300 Basispunkte unter dem Dollarniveau liegen.
Die Grenzen staatlicher Kontrolle
Trotz dieser Fortschritte verhindern strukturelle Beschränkungen, dass der Renminbi den Status einer echten Reservewährung erreicht. China hält an strengen Kapitalverkehrskontrollen fest, die den freien Geldfluss über die Landesgrenzen hinweg einschränken. Grenzüberschreitende Transaktionen bedürfen staatlicher Genehmigung, und die Chinesische Volksbank steuert den Wechselkurs täglich innerhalb enger Handelsspannen. Dieses geschlossene Kapitalkonto widerspricht den Anforderungen an eine Reservewährung: Sie muss vollständig konvertierbar sein und frei schwanken können, um globale Anleger anzuziehen, die Liquidität und Stabilität suchen.
Die Abneigung der Kommunistischen Partei Chinas gegenüber finanziellen Risiken schafft einen grundlegenden Zielkonflikt. Eine vollständige Liberalisierung würde das heimische Finanzsystem spekulativen Angriffen aussetzen und Pekings Möglichkeit einschränken, die Kreditvergabe in der Wirtschaft zu lenken. Staatliche Banken leiten Kapital derzeit nach politischen Prioritäten. Auf diesen Mechanismus will die Partei nicht verzichten. Ohne transparente Rechtssysteme, tiefe und liquide Finanzmärkte sowie vollständige Konvertierbarkeit kann der Renminbi nicht als echter Wertspeicher für Zentralbanken weltweit dienen.
Analysten zufolge bevorzugt Peking diesen kontrollierten Ansatz. China hält die Aufsicht streng und baut zugleich die Abwicklung des Handels in Renminbi aus. So profitiert das Land von einer geringeren Dollarabhängigkeit, ohne der Volatilität offener Kapitalmärkte ausgesetzt zu sein. Die Strategie räumt dem Renminbi als Zahlungsmittel im Handel Vorrang ein, nicht der nötigen Tiefe der Finanzmärkte für den Status als Reservewährung.
Geopolitische Strategie und schleichender Niedergang
Chinas Vorgehen scheint nicht darauf abzuzielen, den Dollar sofort zu verdrängen, sondern auf eine längere Phase der Fragmentierung vorzubereiten. Indem Peking den Renminbi im Handel mit sanktionierten Staaten und Entwicklungsländern verankert, schafft es ein Netz bilateraler Beziehungen, das eine mögliche künftige Abkopplung von westlichen Finanzsystemen überstehen kann. Das ist eine Absicherung gegen Szenarien, in denen China selbst mit abgestimmten Sanktionen konfrontiert sein könnte, insbesondere wegen Taiwan oder anderer Konfliktherde.
Der Niedergang des Dollars verläuft unterdessen nach Einschätzung mancher Analysten eher schleichend als in Form eines plötzlichen Zusammenbruchs. Zentralbanken haben ihre Goldkäufe seit 2022 verdoppelt und diversifizieren ihre Anlagen weg vom Dollar. China hat zugleich seine US-Staatsanleihenbestände auf den niedrigsten Stand seit 2008 reduziert: Sie liegen nun unter 731 Milliarden US-Dollar. Diese Schritte spiegeln das schwindende Vertrauen in die politische Stabilität und das Finanzmanagement der Vereinigten Staaten wider. Die US-Staatsverschuldung hat 38 Billionen US-Dollar überschritten, und fast die Hälfte davon muss innerhalb von zwei Jahren refinanziert werden.
Die jüngsten Äußerungen von Präsident Trump, der eine Schwächung des Dollars begrüßte und erklärte, eine Abwertung mache US-Exporte wettbewerbsfähiger, haben ausländische Anleger zusätzlich beunruhigt. Zwar bekräftigte Finanzminister Scott Bessent anschließend das Bekenntnis zu einer Politik des starken Dollars, doch der Widerspruch verdeutlicht die Unberechenbarkeit der Politik, die die Diversifizierung vorantreibt.
Mögliche Entwicklungen und anhaltende Hürden
Die Nominierung von Kevin Warsh für den Vorsitz der Federal Reserve bringt weitere Unwägbarkeiten mit sich. Während seiner früheren Tätigkeit bei der Fed galt Warsh als entschiedener Inflationsbekämpfer, hat seine Positionen zuletzt jedoch abgeschwächt und sich Forderungen nach niedrigeren Zinsen angenähert. Seine mögliche Amtszeit fällt mit Spekulationen über das Mar-a-Lago-Abkommen zusammen, einen theoretischen Rahmen für eine kontrollierte Abwertung des Dollars, den Trumps Wirtschaftsberater Stephen Miran entworfen hat. Ein solcher gelenkter Niedergang könnte die Wettbewerbsfähigkeit stärken, birgt aber das Risiko, dass Kapital zu einem heiklen Zeitpunkt für die Staatsfinanzierung aus den US-Märkten abfließt.
Für China bleibt das unmittelbare Ziel eine schrittweise Ausweitung der Nutzung des Renminbi, nicht die Ablösung des Dollars. Der Anteil des Renminbi an den weltweiten Handelszahlungen ist seit 2020 von 1,9 Prozent auf 8,4 Prozent gestiegen, und seine Verwendung im bilateralen Handel nimmt weiter zu. Ohne die institutionellen Grundlagen offener Kapitalmärkte und rechtlicher Transparenz dient er jedoch vor allem als Abrechnungswährung im Handel und nicht als Reserveanlage für Investitionen.
Die BRICS-Staaten prüfen weiterhin gemeinsame Zahlungssysteme und mögliche digitale Währungen, die sowohl den Dollar als auch SWIFT umgehen könnten. China und Russland treiben diese Alternativen voran, doch Trump hat mit Zöllen von 100 Prozent auf Initiativen für eine BRICS-Währung gedroht. Diese Spannungen deuten darauf hin, dass das globale Finanzsystem in eine Phase umkämpfter Multipolarität eintritt: Der Dollar bleibt dominant, verliert an den Rändern jedoch an Boden gegenüber regionalen Alternativen.
Die wichtigsten Punkte
- Xi Jinpings 2024 gehaltene und in der Zeitschrift Qiushi veröffentlichte Rede skizziert das Ziel, dem Renminbi den Status einer globalen Reservewährung zu verschaffen, die im internationalen Handel breit genutzt wird.
- Der Dollar ist angesichts der Sorgen über die Handelspolitik der Trump-Regierung und Veränderungen an der Spitze der Federal Reserve auf den tiefsten Stand seit vier Jahren gefallen. Das eröffnet Möglichkeiten, den Renminbi stärker zu fördern.
- Fast 33 Prozent des chinesischen Handelsvolumens von 6,2 Billionen US-Dollar werden inzwischen in Yuan abgerechnet. Bei grenzüberschreitenden Zahlungen liegt der Anteil bei 53 Prozent, obwohl die Währung nur 2,4 Prozent der weltweiten Reserven ausmacht.
- China hat das Cross-Border Interbank Payment System (CIPS) auf Afrika und den Nahen Osten ausgeweitet und den digitalen Yuan (DCEP) weiterentwickelt, um die Abhängigkeit von SWIFT und dollarbasierten Systemen zu verringern.
- Strenge Kapitalverkehrskontrollen, gesteuerte Wechselkurse und geschlossene Kapitalkonten verhindern die vollständige Konvertierbarkeit, die der Renminbi für den Status einer echten Reservewährung benötigt.
- Zentralbanken weltweit diversifizieren ihre Anlagen mit Gold und verringern ihre Dollarabhängigkeit. China hat seine Bestände an US-Staatsanleihen auf unter 731 Milliarden US-Dollar reduziert, den niedrigsten Stand seit 2008.